


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Ông lớn” bất ngờ giảm mạnh lãi suất huy động VND


Sáng nay (7/6), Ngân hàng Ngoại thương Việt Nam (Vietcombank) bất ngờ giảm mạnh lãi suất huy động VND

Sáng nay (7/6), Ngân hàng Ngoại thương Việt Nam (Vietcombank) bất ngờ giảm mạnh lãi suất huy động VND.
Bất ngờ vì suốt thời gian qua lãi suất huy động VND của “ông lớn” này luôn ở mức kịch trần cho phép, thậm chí mức trần tại nhiều thời điểm được kéo thẳng từ kỳ hạn 1 - 60 tháng.
Ở biểu lãi suất huy động áp dụng từ ngày 28/5 vừa qua, thời điểm thực hiện việc hạ trần theo quyết định của Ngân hàng Nhà nước, Vietcombank cũng có một số cơ cấu mới. Mức trần lãi suất huy động không còn kéo thẳng ở gần như tất cả các kỳ hạn như trước, mà chỉ áp cho các kỳ hạn ngắn từ 12 tháng trở xuống.
Và sáng nay (7/6), lãi suất huy động VND của ngân hàng này đột ngột giảm mạnh trên biểu niêm yết, giảm ở hầu hết các kỳ hạn, ngoại trừ ở tiền gửi không kỳ hạn và kỳ hạn 7 ngày, 14 ngày.
Cụ thể, mức lãi suất huy động cao nhất tại Vietcombank hiện rút xuống còn 10,5%/năm, áp duy nhất tại một kỳ hạn là 1 tháng. Mức 10%/năm chỉ được áp ở hai kỳ hạn 2 và 3 tháng; các kỳ hạn 6 - 24 tháng chỉ còn 9,5%/năm; các kỳ hạn 36, 48 và 60 tháng chỉ còn 8%/năm.
Trước đó, Vietcombank áp đồng loạt mức lãi suất 11%/năm cho các kỳ hạn từ 1 - 12 tháng; các kỳ hạn dài hơn là 10%/năm.
Như vậy, đây là lần đầu tiên sau hơn một năm qua “ông lớn” khối quốc doanh mới có sự chủ động hạ lãi suất huy động xuống thấp như vậy. Lãi suất tại đây hiện đã rút sâu dưới mức trần 11%/năm, các mức cao chỉ áp hạn chế ở một vài kỳ hạn ngắn.
Với Vietcombank, việc điều chỉnh này gắn với thực tế nhu cầu vốn, cân đối nguồn. Phía sau đó có thể gắn với trạng thái dư thừa vốn mà khó đẩy mạnh cho vay ra trong hệ thống nói chung được phán ánh thời gian gần đây. Hoặc, ngân hàng này cũng đang tính toán để giảm thiểu rủi ro chi phí huy động trước kỳ vọng Ngân hàng Nhà nước tiếp tục cắt giảm lãi suất đang thể hiện.
Còn với thị trường, nếu so với cụ thể với Vietcombank, lần đầu tiên sau một thời gian dài các ngân hàng nhỏ mới có thể trực tiếp cạnh tranh bằng công cụ lãi suất theo đúng quy định, khi áp đồng loạt lãi suất ở 11%/năm.
Bên cạnh Vietcombank, đầu tuần này thị trường ghi nhận một “ông lớn” khác là Ngân hàng Á châu (ACB) với những thay đổi liên tục ở biểu lãi suất huy động. Lãi suất huy động VND của ngân hàng này ở một số sản phẩm vừa chủ động rút xuống đã vội tái lập mốc 11%/năm.


Tổng dư nợ tín dụng của TP. Hồ Chí Minh và TP. Đồng Nai hơn 6,3 triệu tỉ đồng, tăng 9%
Đến cuối tháng 7/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đã đạt mức 6,329 triệu tỷ đồng, chiếm 31,2% tổng dư nợ tín dụng cả nước và tăng 9% so với cuối năm trước…

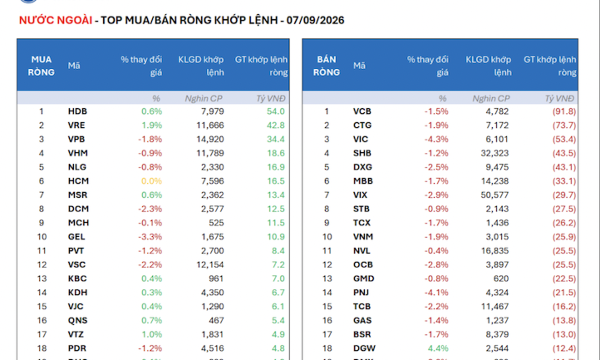
Tỷ giá đối mặt nhiều phép thử từ bên ngoài trong tháng 9
Tỷ giá USD/VND giảm trên thị trường liên ngân hàng và tại nhiều ngân hàng thương mại trong những phiên đầu tháng 9. Tuy nhiên, đà giảm này đứng trước phép thử từ bên ngoài khi khả năng Fed nâng lãi suất đang tăng lên, các ngân hàng trung ương nhóm G10 cũng họp trong tháng này giữa áp lực thắt chặt chính sách tiền tệ...
Lãi suất tiết kiệm ngân hàng nào cao nhất tháng 9/2026?
Khảo sát gần 40 ngân hàng ngày 3/9 cho thấy lãi suất tiết kiệm trực tuyến phân hóa từ kỳ hạn 6 tháng trở lên, với mức cao nhất 8,2%/năm theo chương trình ưu đãi của Timo by BVBank. Trong khi kỳ hạn 12 tháng nhích lên tại nhiều ngân hàng, khách hàng gửi tiền 18 tháng chưa chắc hưởng lãi suất cao hơn, thậm chí một số ngân hàng giảm mạnh…
Tổ chức cung ứng dịch vụ tài sản mã hóa phải báo cáo phòng, chống rửa tiền từ 1/12/2026
Từ ngày 1/12/2026, tổ chức cung ứng dịch vụ tài sản mã hóa được bổ sung vào diện đối tượng báo cáo theo quy định về phòng, chống rửa tiền. Luật vừa được Quốc hội thông qua cũng quy định 15 dấu hiệu đáng ngờ trong lĩnh vực tài sản mã hóa, trong đó có giao dịch giá trị lớn trong thời gian ngắn không rõ mục đích kinh doanh, chia nhỏ giao dịch hoặc sử dụng công cụ cho phép ẩn danh...

Những “vùng đệm” hỗ trợ tỷ giá ổn định từ nay đến cuối năm
Áp lực tỷ giá đang giảm nhờ sự kết hợp giữa đồng USD suy yếu, khả năng Cục Dự trữ Liên bang Mỹ (Fed) giữ nguyên lãi suất, chênh lệch lãi suất VND - USD duy trì dương, giải ngân FDI tích cực và cán cân thương mại Việt Nam bắt đầu cải thiện trong nửa đầu tháng 8. Diễn biến trên thị trường ngoại hối trong nước cũng đang xác nhận xu hướng này khi tỷ giá liên ngân hàng và tỷ giá tại các ngân hàng thương mại cùng hạ nhiệt...


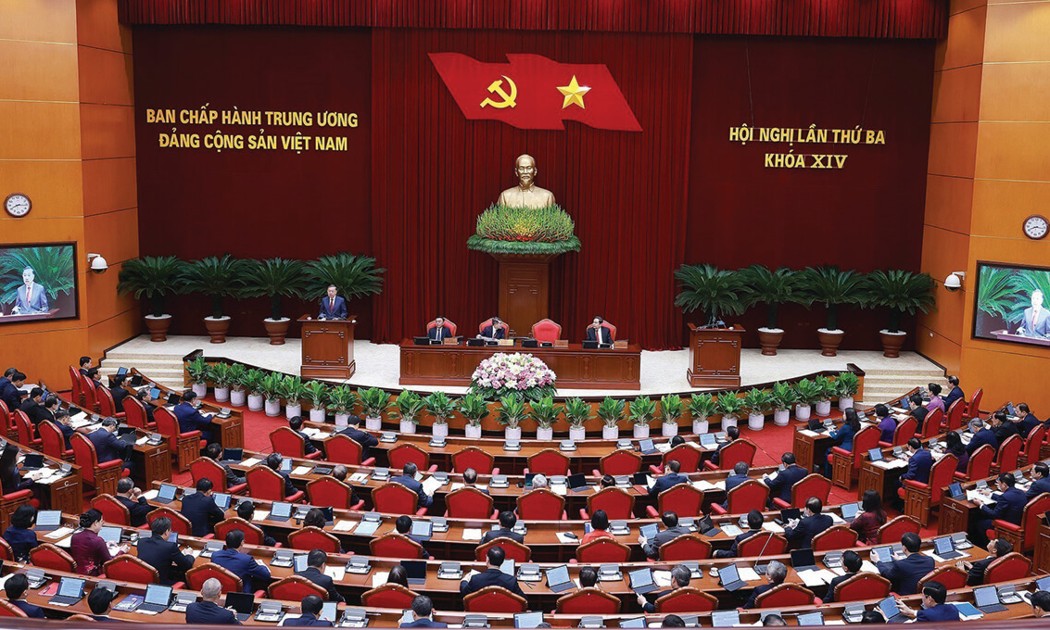

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.






 Nghị quyết 21-NQ/TW: Mở khóa nguồn lực, đảm bảo nơi ở cho dân
Giá nhà vẫn là một trong những bài toán lớn của thị trường bất động sản. Nhưng phía sau câu chuyện giá nhà là một vấn đề rộng hơn: làm thế nào để người dân thực sự có cơ hội tiếp cận một nơi ở phù hợp?




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...