




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Sàn đã nộp thuế thay, hộ kinh doanh online có cần kê khai và phát hành hóa đơn?


Với Nghị định 117/2025, hộ/cá nhân bán hàng trên sàn thương mại điện tử có thể ủy quyền cho sàn phát hành hóa đơn điện tử. Sàn sẽ khấu trừ, nộp thuế thay, giúp giảm thủ tục, tránh rủi ro nộp trùng thuế...
Nghị định 117/2025/NĐ-CP do Chính phủ ban hành tháng 6/2025, quy định đối với sàn có chức năng thanh toán, sàn có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân ngay khi giao dịch được xác nhận thành công.
Trước quy định mới, nhiều hộ kinh doanh vẫn băn khoăn: Trường hợp các sàn thương mại điện tử đã thực hiện kê khai và nộp thuế thay thì hộ kinh doanh còn phải xuất hóa đơn và tự kê khai thuế nữa hay không? Nếu xuất hóa đơn mà không kê khai thì doanh thu xuất hóa đơn và doanh thu kê khai thuế không khớp nhau thì tháng nào hộ cũng sẽ phải giải trình chênh lệch?
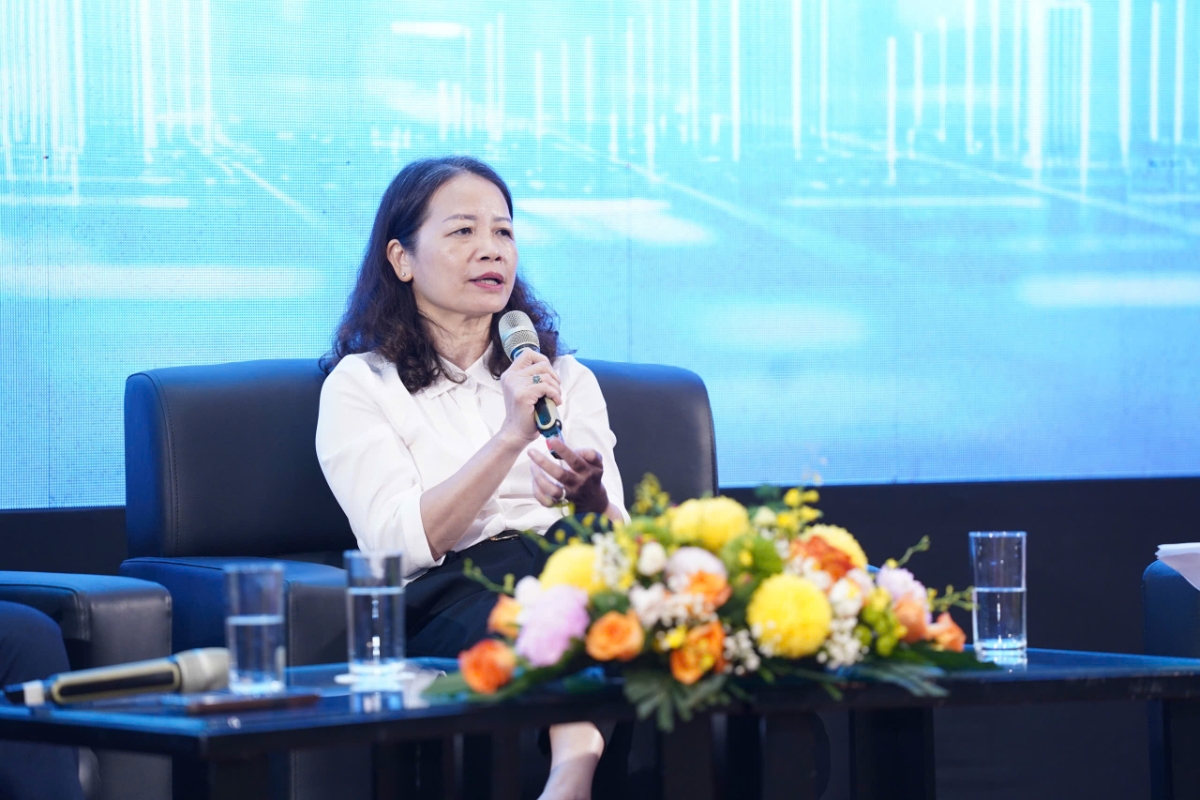
Trả lời câu hỏi này tại hội thảo “Bỏ thuế khoán: Hộ kinh doanh cần chuẩn bị gì?” do Hội Tư vấn thuế Việt Nam, công ty MISA và Ngân hàng VPBank tổ chức, bà Nguyễn Thị Thu Hà, Nguyên Vụ trưởng Vụ Tuyên truyền - Hỗ trợ người nộp thuế, khẳng định: đối với hộ kinh doanh bán hàng qua sàn thương mại điện tử có chức năng thanh toán, nếu đã ủy quyền cho sàn phát hành hóa đơn điện tử và nộp thuế thay thì không phải xuất hóa đơn hay kê khai lại. Không có tình huống trùng lặp, thậm chí hộ/cá nhân còn có thể được hoàn thuế nếu chưa đến ngưỡng chịu thuế.
Trước hết, về hoá đơn điện tử. Hộ, cá nhân kinh doanh có nghĩa vụ phát hành hóa đơn điện tử. Tuy nhiên, hầu hết các sàn hiện nay đã được ủy nhiệm để phát hành thay cho hộ, cá nhân kinh doanh. Nghị định 117/2025/NĐ-CP và cả Nghị định 70/2025/NĐ-CP đều cho phép hộ, cá nhân kinh doanh được ủy quyền cho sàn phát hành hóa đơn điện tử và khấu trừ, nộp thuế thay.
Hóa đơn do sàn phát hành thay được gửi đồng thời cho cơ quan thuế, người mua và hộ/cá nhân kinh doanh. Vì vậy, không có việc hộ kinh doanh phải phát hành hóa đơn trùng lặp.
Còn về khấu trừ và nộp thuế thay, sàn thương mại điện tử có chức năng thanh toán sẽ khấu trừ và nộp thay thuế GTGT, thuế TNCN ngay khi giao dịch thành công, không phân biệt giá trị (dù 500 nghìn hay 5 triệu đồng).
Các cá nhân không phải kê khai lại các khoản thuế đã được sàn khấu trừ, nộp thay. Nếu phát sinh thêm thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường, thuế tài nguyên thì cá nhân mới cần kê khai bổ sung phần này.
Cần lưu ý, Nghị định 117/2025/NĐ-CP quy định việc khấu trừ thuế của sàn là bắt buộc với mọi giao dịch thành công, không phân biệt giá trị lớn hay nhỏ.
Do đó, có thể xảy ra tình huống tổng doanh thu cả năm của hộ/cá nhân chưa đến ngưỡng chịu thuế, nhưng vẫn bị khấu trừ. Trong trường hợp này, hộ/cá nhân có quyền tập hợp chứng từ để đề nghị hoàn thuế.
Như vậy, với Nghị định 117/2025, hộ/cá nhân bán hàng trên sàn thương mại điện tử có thể ủy quyền cho sàn phát hành hóa đơn điện tử. Sàn sẽ khấu trừ, nộp thuế thay, giúp giảm thủ tục, tránh rủi ro nộp trùng thuế. Người kinh doanh vẫn được đảm bảo quyền lợi, kể cả hoàn thuế nếu chưa đến ngưỡng chịu thuế.
Khi cơ sở tính thuế được hoàn thiện, nguồn thu ngân sách được đảm bảo, bao quát tốt hơn, đó sẽ là cơ sở để từng bước giảm bớt gánh nặng về thuế cho người nộp. Chẳng hạn có thể xem xét giảm thuế suất của một số sắc thuế như thuế giá trị gia tăng, điều chỉnh ngưỡng nộp thuế thu nhập cá nhân, hay giảm thuế suất thuế thu nhập doanh nghiệp đối với doanh nghiệp siêu nhỏ và nhỏ.
Nhà nước sẽ tiến tới bãi bỏ lệ phí môn bài – loại phí mà từ trước đến nay các đơn vị sản xuất kinh doanh, dù là đơn vị chính hay đơn vị phụ thuộc, các cửa hàng, cơ sở kinh doanh đều phải nộp hàng năm. Cùng với đó, chính sách cũng sẽ miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong giai đoạn đầu hoạt động, tạo điều kiện để họ có thêm nguồn lực phát triển.
Song song, Nhà nước sẽ còn tiếp tục đơn giản hóa thủ tục hành chính và đẩy mạnh chuyển đổi số trong cơ quan quản lý thuế. Điều này nhằm hỗ trợ người nộp thuế thực hiện đăng ký, kê khai, nộp thuế thuận tiện hơn, đồng thời có thể theo dõi, giám sát đầy đủ quá trình thực hiện nghĩa vụ thuế của mình. Đây là định hướng mang tính tổng quát, còn khi triển khai cụ thể sẽ được quy định chi tiết theo từng sắc thuế, đặc biệt thông qua Luật Quản lý thuế – đạo luật quy định rõ về hình thức, cách thức mà người nộp thuế sẽ kê khai và thực hiện các giao dịch với cơ quan thuế.
Bài liên quan


AI bắt đầu lên miền cao
Một số tỉnh miền núi đang bắt đầu đưa AI đến gần hơn với người dân, thông qua ứng dụng trong giải quyết thủ tục hành chính hay phục vụ giáo dục…
Hành trình đưa chuyển đổi số vào đời sống người dân miền núi Ka Đô
Từ những lớp tập huấn kỹ năng số tại thôn đến hoạt động của các Tổ công nghệ số cộng đồng, xã miền núi Ka Đô, tỉnh Lâm Đồng đang từng bước giúp người dân tiếp cận công nghệ, sử dụng dịch vụ công trực tuyến và ứng dụng các tiện ích số vào đời sống.
Ứng dụng khoa học công nghệ: Động lực phát triển bền vững kinh tế nông nghiệp miền núi Đà Nẵng
Việc ứng dụng khoa học công nghệ vào sản xuất nông nghiệp đang mở ra những cơ hội mới cho đồng bào miền núi Đà Nẵng, đặc biệt là thông qua mô hình trồng cây dược liệu dưới tán rừng. Đây không chỉ là giải pháp giúp tăng thu nhập mà còn góp phần bảo vệ môi trường và phát triển du lịch sinh thái…
Đánh thức tiềm năng vùng cao: Lâm Bình vươn lên mạnh mẽ nhờ kinh tế số và tài nguyên số
Dù là một xã miền núi, Lâm Bình, Tuyên Quang đang sở hữu nguồn "tài nguyên số" khiến nhiều địa phương mơ ước với cộng đồng các nhà sáng tạo nội dung hoạt động sôi nổi. Nhiều cá nhân, hộ gia đình đã chủ động, sáng tạo trong khai thác các nền tảng số để phát triển kinh tế, không chỉ tạo nguồn thu nhập mới mà còn góp phần quảng bá hình ảnh, văn hóa và sản phẩm địa phương…
Quảng Trị tìm hướng khai thác kinh tế từ tài sản số văn hóa
Quảng Trị đang xây dựng Đề án Chuyển đổi số và phát triển văn hóa, thể thao và du lịch giai đoạn 2026-2035, tầm nhìn đến năm 2045, hướng tới hình thành kho tài sản số văn hóa, phát huy giá trị di sản và mở ra cơ hội phát triển kinh tế từ nguồn lực văn hóa của địa phương.





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...








 Xi măng hỗn hợp: Vật liệu thay thế bền vững, chi phí đầu tư thấp
Theo Tổ chức Phát triển Công nghiệp Liên Hợp Quốc, xi măng đất sét nung (LC3) là vật liệu xây dựng mới và bền vững. Chi phí đầu tư thấp, thân thiện với môi trường và khí hậu hơn so với xi măng thông thường... việc phát triển, phổ biến xi măng hỗn hợp phù hợp với mục tiêu sản xuất và tiêu dùng bền vững mà Chính phủ đã đề ra.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...