Trong khi nhiều doanh nghiệp còn đủng đỉnh áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS), hàng loạt đơn vị đã chấp nhận đánh đổi phát sinh chi phí để tiếp cận “ngôn ngữ” tài chính toàn cầu trước thời hạn 2025...
Hàng loạt đơn vị chấp nhận đánh đổi phát sinh chi phí để tiếp cận “ngôn ngữ” tài chính toàn cầu IFRS trước thời hạn 2025.
Xung quanh chủ đề này, phóng viên Tạp chí Kinh tế Việt Nam/VnEconomy có cuộc trao đổi với ông Phạm Quốc Việt, Giám đốc Công ty TNHH MACT Việt Nam, hoạt động trong lĩnh vực tư vấn thuế, kế toán và pháp lý.
Ông Phạm Quốc Việt, Giám đốc Công ty TNHH MACT Việt Nam.
Thưa ông, lý do gì doanh nghiệp Việt Nam phải chuyển đổi chuẩn mực kế toán từ VAS sang IFRS?
Tác động kép từ chính trị tại một số quốc gia ngày càng gia tăng và đại dịch Covid-19 diễn ra trên phạm vi toàn cầu khiến các nhà đầu tư đẩy nhanh tiến độ dịch chuyển nguồn vốn cũng như tiến trình đa dạng hóa chuỗi cung ứng.
Đây là cơ hội để các nhà đầu tư tận dụng nguồn vốn, tìm nơi có tỷ suất sinh lời cao và tránh rủi ro về địa chính trị. Trong bối cảnh đó, Việt Nam được các tập đoàn lớn trên thế giới đánh giá là một trong những điểm đến đầu tư hấp dẫn trong khu vực.
Trong giai đoạn hội nhập giữa các thị trường tài chính quốc tế và việc toàn cầu hóa, việc chuyển đổi từ các Chuẩn mực kế toán Việt Nam (VAS) sang Chuẩn mực báo cáo tài chính quốc tế (IFRS) là một yếu tố vô cùng quan trọng để đón đầu những dòng vốn này cũng như đáp ứng yêu cầu hội nhập.
Vậy sự khác nhau về bản chất giữa hai chuẩn mực kế toán VAS và IFRS là gì, thưa ông?
Điểm khác biệt lớn nhất giữa IFRS và VAS là IFRS dựa trên các nguyên tắc (principle-based), trong khi VAS dựa trên các quy tắc (rule-based). Vì vậy, hệ thống dựa trên các nguyên tắc linh hoạt hơn, trong khi hệ thống dựa trên các quy tắc cứng nhắc hơn.
So với chuẩn mực kế toán VAS, IFRS thiên về bản chất hơn hình thức, bởi IFRS hầu hết không có quy định về các biểu mẫu kế toán, được tự do sử dụng hệ thống tài khoản, biểu mẫu phù hợp với đặc thù doanh nghiệp.
Theo đó, IFRS không quy định về hệ thống tài khoản mà doanh nghiệp được phép tự tạo ra hệ thống tài khoản kế toán để phù hợp hơn với yêu cầu về báo cáo tài chính cũng như báo cáo quản trị. Trong khi đó, VAS yêu cầu về hệ thống tài khoản kế toán theo chuẩn mực.
Khi chuyển đổi sang IFRS, doanh nghiệp sẽ hưởng lợi từ xu thế chuyển dịch dòng vốn quốc tế. Vậy doanh nghiệp phải đánh đổi những gì, thưa ông?
Như đã đề cập, về mặt lợi ích, khi chuyển đổi sang IFRS, doanh nghiệp sẽ có cơ hội tiếp cận thị trường vốn quốc tế.
Một số doanh nghiệp lớn tại Việt Nam có dự định chào bán chứng khoán lần đầu ra công chúng (IPO) trên các sàn giao dịch chứng khoán nước ngoài sẽ phải đáp ứng yêu cầu tối thiểu là phải có bộ báo cáo tài chính được lập và trình bày theo cách tiêu chuẩn quốc tế, được công nhận rộng rãi như IFRS.
Nhờ đó, các doanh nghiệp Việt Nam có thể thu hút được dòng vốn đầu tư từ nước ngoài nhờ việc niêm yết thành công cổ phiếu trên các sở giao dịch chứng khoán quốc tế.
Bên cạnh đó, doanh nghiệp Việt Nam, đặc biệt là các start-up sẽ nâng cao được tính minh bạch và trung thực trong báo cáo tài chính, góp phần tạo lòng tin, giảm thiểu rủi ro cho các nhà đầu tư, các bên cho vay trong và ngoài nước và qua đó làm giảm chi phí vốn cho doanh nghiệp.
Để có thể lập báo cáo tài chính theo IFRS, doanh nghiệp cần hoàn thiện, cải tiến các quy trình thu thập thông tin về phòng kế toán từ tất cả các phòng ban khác, giúp nâng cao khả năng quản trị nội bộ của doanh nghiệp.
Mặt khác, hiện nay, có không ít các doanh nghiệp có vốn đầu tư nước ngoài ở Việt Nam phải lập hai báo cáo song song. Có hai lý do.
Một là, báo cáo tài chính theo VAS để nộp cho các cơ quan nhà nước có thẩm quyền tại Việt Nam;
Hai là, báo cáo tài chính theo IFRS để nộp về cho công ty mẹ, chủ đầu tư ở nước ngoài.
Việc chuyển đổi báo cáo tài chính và áp dụng hoàn toàn theo IFRS sẽ tiết kiệm thời gian, chi phí và nguồn nhân lực cho các doanh nghiệp này.
Tuy nhiên, việc chuyển đổi sang IFRS cũng sẽ gây ra ba khó khăn cho doanh nghiệp.
Thứ nhất, thách thức về nguồn nhân lực.
Việc hiểu và áp dụng IFRS không phải là điều đơn giản vì tính chất phức tạp, điều này xảy ra ngay cả ở các nước phát triển. Do đó, ngoài yêu cầu cần có trình độ nhất định về tiếng Anh, các kế toán viên cũng cần có hiểu biết sâu sắc về IFRS. Ngoài ra, việc hạch toán các giao dịch yêu cầu người làm kế toán, tài chính phải có xét đoán riêng dựa trên nguyên tắc coi trọng bản chất hơn hình thức.
Thứ hai, thách thức về hệ thống công nghệ thông tin.
Để có thể lập các báo cáo tài chính theo IFRS, doanh nghiệp cần trang bị các hệ thống phần mềm có thể thu thập thông tin và sổ sách kế toán theo IFRS. Điều này đòi hỏi cần lựa chọn được phần mềm phù hợp và doanh nghiệp cần bỏ ra chi phí đầu tư, tư vấn tương đối lớn.
Thứ ba, trong năm đầu tiên lập báo cáo tài chính theo IFRS, có thể có một số ảnh hưởng tiêu cực đến các chỉ tiêu của báo cáo tài chính do có sự khác biệt lớn giữa VAS và IFRS.
Trên thực tế khi triển khai IFRS, sẽ có một bộ phận rất lớn doanh nghiệp chưa muốn và chưa thể đáp ứng đủ điều kiện chuyển đổi sang IFRS, ông nhận xét gì về vấn đề này?
Như đã phân tích, việc triển khai IFRS sẽ gây ra một số rào cản về mặt nhân lực, nguồn lực, chi phí về cơ sở hạ tầng, chi phí đầu tư, nên phần lớn doanh nghiệp chưa muốn hoặc chưa thể đáp ứng điều kiện để chuyển đổi từ VAS sang IFRS.
Đặc biệt, trong bối cảnh đại dịch đang gia tăng, thời gian qua rất nhiều doanh nghiệp gặp khó khăn trong kinh doanh, chi phí gia tăng, nguồn nhân lực không được giải quyết triệt để, dẫn tới các rào cản về mặt nhân lực, kinh phí sẽ càng gia tăng. Nhiều doanh nghiệp không duy trì được bộ máy nhân sự có tay nghề cần thiết nên càng khó khăn trong việc chuyển đổi và áp dụng IFRS.
Khi chuyển đổi sang chuẩn IFRS, công ty mẹ và một số công ty con đáp ứng đủ điều kiện nhưng các công ty con khác, công ty liên kết lại chưa sẵn sàng. Vậy giải quyết những trường hợp này như thế nào khi có tình trạng trong cùng một tập đoàn lại áp dụng hai chuẩn mực kế toán khác nhau?
Theo Quyết định số 345/QĐ-BTC của Bộ Tài chính ngày 16/3/2020 về “Đề án áp dụng chuẩn mực báo cáo tài chính tại Việt Nam”, các doanh nghiệp áp dụng IFRS sẽ thực hiện lập báo cáo tài chính theo hợp nhất theo IFRS, điều này có nghĩa là các công ty con, công ty liên kết của họ cũng sẽ phải lập các bộ báo cáo thông tin tài chính cho mục đích lập báo cáo tài chính hợp nhất của công ty mẹ theo IFRS.
Để có thể lập báo cáo tài chính theo IFRS, tối thiểu ở cấp độ Công ty mẹ, Công ty mẹ áp dụng IFRS sẽ phải thiết lập và duy trì một hệ thống phần mềm và sổ sách kế toán theo IFRS.
Trong giai đoạn đầu, các doanh nghiệp là công ty con, công ty liên kết sẽ tiếp tục lập báo cáo tài chính riêng theo VAS và chỉ thực hiện lập báo cáo tài chính hợp nhất theo IFRS. Điều đó có nghĩa là họ sẽ phải duy trì song song hai hệ thống tài khoản kế toán, sổ sách kế toán riêng biệt theo VAS và IFRS.
Trong giai đoạn chuyển đổi ban đầu, các doanh nghiệp là công ty con, công ty liên kết có hai lựa chọn.
Lựa chọn 1, lập các bút toán chuyển đổi từ VAS sang IFRS một cách thủ công chỉ để phục vụ cho mục đích lập báo cáo tài chính theo IFRS trên cơ sở báo cáo tài chính theo VAS. Tuy nhiên, đây chỉ là giải pháp tạm thời trong thời gian đầu.
Lựa chọn 2,triển khai một hệ thống phần mềm kế toán có khả năng phục vụ công tác hạch toán kế toán theo IFRS song song với việc hạch toán kế toán theo VAS trong giai đoạn chuyển đổi và áp dụng tự nguyện, tiến tới chỉ áp dụng duy nhất một hệ thống kế toán theo IFRS.
Như vậy, các doanh nghiệp sẽ phải phát sinh thêm khá nhiều chi phí cho việc nâng cấp phần mềm kế toán để đáp ứng yêu cầu. Đồng thời, việc thực hiện ghi sổ theo hai hệ thống kế toán khác nhau sẽ tăng thêm việc làm cho đội ngũ kế toán để thực hiện việc hạch toán và đối chiếu số liệu.
Bất chấp bối cảnh kinh tế thế giới còn nhiều bất ổn, kinh tế - xã hội nước ta trong 9 tháng năm 2026 tiếp tục đạt kết quả tích cực trên hầu hết các ngành và lĩnh vực. Tổng sản phẩm trong nước (GDP) 9 tháng ước tính tăng trưởng ở mức 9,01%; trong đó riêng quý 3/2026 tăng 9,95% so với cùng kỳ năm trước và cũng là mức tăng kỷ lục từ trước tới nay. Những động lực quan trọng như sản xuất công nghiệp duy trì mức tăng trưởng hai con số, vốn đầu tư trực tiếp nước ngoài (FDI) thực hiện đạt mức cao nhất trong 5 năm qua, cùng sự phục hồi mạnh mẽ của khu vực thương mại và dịch vụ đã tạo nền tảng vững chắc để nền kinh tế nỗ lực phấn đấu đạt mục tiêu tăng trưởng hai con số trong năm 2026….
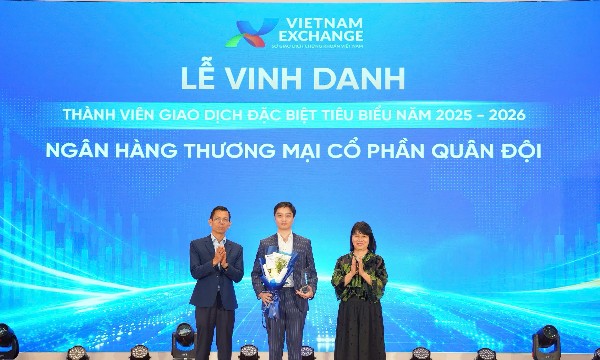
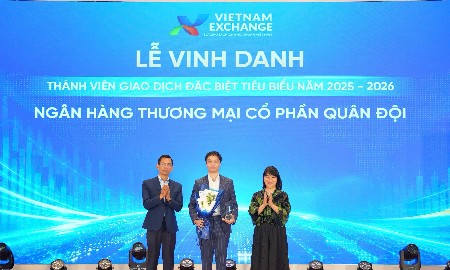
Ngân hàng TMCP Quân đội vừa được Sở Giao dịch Chứng khoán Việt Nam vinh danh là thành viên giao dịch đặc biệt tiêu biểu giai đoạn 2025–2026 của thị trường trái phiếu.
Trung Quốc đã cắt giảm gần 1/4 tổng số lượng ngân hàng ở nước này trong nỗ lực tăng cường giám sát các tổ chức cho vay quy mô nhỏ, vào thời điểm đà tăng trưởng kinh tế đang chậm lại...
Nếu cú sốc giá dầu đóng vai trò là tia lửa châm ngòi cho đợt bán tháo trái phiếu, thì khối nợ tích tụ chính là "nhiên liệu khô" khiến ngọn lửa bùng mạnh và vượt tầm kiểm soát...
Tuần từ 28/9 - 2/10, lãi suất VND trên thị trường liên ngân hàng biến động mạnh ở các kỳ hạn từ 1 tháng trở xuống. Ngân hàng Nhà nước hút ròng hơn 53.475 tỷ đồng qua kênh thị trường mở, trong khi tỷ giá USD/VND ổn định...
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...