


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thách thức lớn trên lộ trình "mở cửa" của ngân hàng Việt Nam


Open API được ví như đường cao tốc để ngân hàng và fintech kết nối với nhau dễ dàng, nhưng nếu đường cao tốc mà thiếu đèn xanh, đèn đỏ, thiếu biển chỉ dẫn, thiếu các quy định chặt chẽ thì rất dễ dẫn tới hỗn loạn...
Tại Việt Nam, xu hướng ngân hàng mở đang góp phần hỗ trợ người tiêu dùng tiếp cận với nhiều dịch vụ, sản phẩm đa dạng; đồng thời các ngân hàng, fintech dễ dàng đưa sản phẩm, dịch vụ tới người tiêu dùng.
Tuy nhiên, theo ông Đoàn Thanh Hải, Phó Cục trưởng Cục Công nghệ thông tin, Ngân hàng Nhà nước, hiện mô hình ngân hàng mở hoạt động dựa trên nền tảng API mở để kết nối với nhiều bên nên việc mỗi bên đang có tiêu chuẩn riêng về kết nối, nền tảng công nghệ lõi để đảm bảo yêu cầu chất lượng dịch vụ cung cấp, đã tạo nên các hợp tác đan chéo, tốn nguồn lực và chi phí.
Vì vậy, để triển khai hiệu quả ngân hàng mở cần có tiêu chuẩn chung về kết nối, cho phép chia sẻ dữ liệu ngân hàng mở của khách hàng (gồm thông tin khách hàng, thông tin giao dịch, số dư tài khoản khách hàng, điểm tín nhiệm tài chính của khách hàng…).
Theo ông Nguyễn Bá Diệp, Đồng sáng lập Momo, Open API được ví như đường cao tốc để ngân hàng và fintech kết nối với nhau dễ dàng, nhưng nếu đường cao tốc mà thiếu đèn xanh, đèn đỏ, thiếu biển chỉ dẫn, thiếu các quy định chặt chẽ thì rất dễ dẫn tới hỗn loạn. Chính vì vậy rất cần sớm có một quy chuẩn chung, thống nhất.
Đây cũng là thách thức đối với các ngân hàng, do với mô hình ngân hàng truyền thống, việc chia sẻ dữ liệu khách hàng cho bên thứ 3 trong khi vẫn phải đảm bảo an toàn thông tin, dữ liệu khách hàng vẫn luôn là tiêu chí hàng đầu của các ngân hàng từ trước đến nay. Tính an toàn, bảo mật thông tin phải được giám sát chặt chẽ, giảm thiểu rủi ro vận hành phát sinh trong quá trình triển khai Ngân hàng mở.
Ông Nguyễn Hoàng Long, Phó tổng giám đốc CTCP Thanh toán Quốc gia Việt Nam (NAPAS), cho rằng để ngân hàng mở phát triển, các nhận định cũng như các bên cũng cần có sự khai thông. Thứ nhất, cần có cơ sở pháp lý rõ ràng, đặc biệt trong việc chia sẻ và bảo mật thông tin. Các ngân hàng và các bên có thể an tâm về việc chia sẻ dữ liệu, dữ liệu nào được chia sẻ, bảo mật ra sao. Thứ hai, cần có tiêu chuẩn chung, vì hiện nay khi ngân hàng triển khai theo tiêu chuẩn của từng ngân hàng, ngân hàng và các trung gian thanh toán tự thỏa thuận với nhau. Tuy vậy, để triển khai mạnh trên thị trường thì cần có bộ quy tắc chung.
“Theo tôi không những cần có tiêu chuẩn chung, mà còn tiêu chuẩn về sản phẩm, dịch vụ cung cấp, tiêu chuẩn về vận hành. Ví dụ như ứng xử khi giao dịch lỗi xảy ra thì sẽ ứng xử như thế nào, và việc đảm bảo quyền lợi cho khách hàng khi xảy ra giao dịch lỗi sẽ tương ứng và có mặt bằng chung cho các bên tham gia cung ứng dịch vụ. Ngoài các quy chuẩn từ các cơ quan quản lý như Ngân hàng Nhà nước, hướng sẽ có 1 đơn vị vận hành chung, vận hành 1 hub, đưa ra tiêu chuẩn kỹ thuật chi tiết, tiêu chuẩn về sản phẩm, dịch vụ, tiêu chuẩn vận hành ứng xử của các bên khi có vấn đề xảy ra cũng là 1 hướng để chúng ta cân nhắc nghiên cứu”, Phó tổng giám đốc NAPAS nói.
Như vậy, mô hình Ngân hàng mở cần có tiêu chuẩn chung, sự chia sẻ dữ liệu từ các ngân hàng, fintech nhưng hiện tại chúng ta chưa có khung pháp lý để điều chỉnh nội hàm này. Các vấn đề như nền tảng, công nghệ, dữ liệu dù có khó cũng có thể tìm ra giải pháp để xử lý, khắc phục nhưng để đảm bảo an toàn trong bảo mật thông tin khách hàng, thông tin cơ sở dữ liệu thì cần có khung pháp lý để các ngân hàng, fintech có cơ sở triển khai và hoạt động an toàn, đảm bảo tính bảo mật thông tin.



Giá vàng trong nước tăng giảm cùng chiều với thế giới, USD biến động ngược chiều
Giá vàng giảm tới 2,85%, biến động lên xuống cùng giá thế giới. Trong khi đó, chỉ số giá USD trong nước cũng giảm 0,26% nhưng lại ở trạng thái biến động ngược chiều với đà tăng của thế giới.
Cấp thiết tái cấu trúc toàn bộ chuỗi giá trị kinh tế trên biển
Ngành dầu khí Việt Nam đang đối mặt với những thách thức mang tính cơ cấu. Nhiều mỏ chủ lực đã bước vào giai đoạn suy giảm sản lượng tự nhiên sau nhiều thập kỷ khai thác. Vậy đâu là hướng đi để ngành dầu khí vừa bảo đảm an ninh năng lượng, vừa tạo động lực tăng trưởng bền vững trong kỷ nguyên xanh?
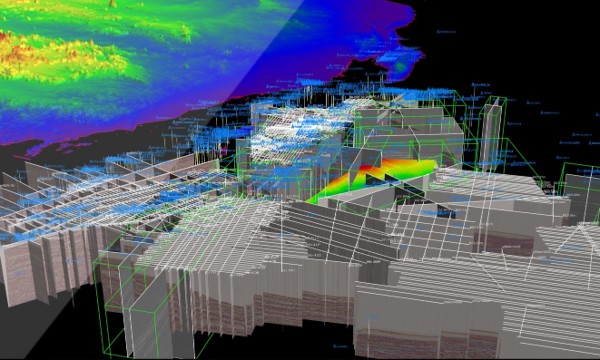
Đột phá từ công nghệ minh giải địa chấn ba chiều
Công nghệ minh giải địa chấn ba chiều đã mang lại đột phá trong quá trình phân tích, xử lý và dựng lại hình ảnh không gian ba chiều của các lớp đất đá, cấu trúc địa chất và vỉa chứa bên dưới bề mặt Trái Đất từ dữ liệu sóng địa chấn. Việc ứng dụng công nghệ này giúp Dầu khí phát hiện ra những cấu tạo, khu vực tiềm năng mới mà bằng những công nghệ truyền thống không phát hiện được.
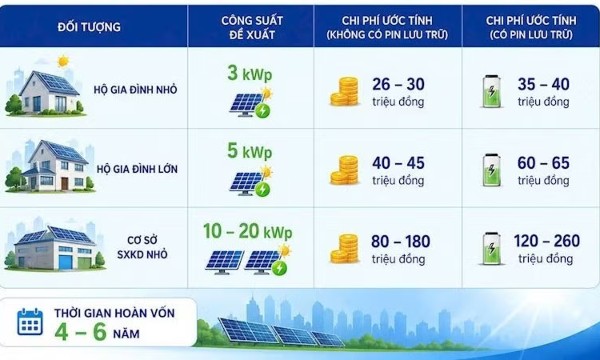
Điện mặt trời mái nhà: Mô hình sản xuất và tiêu dùng bền vững
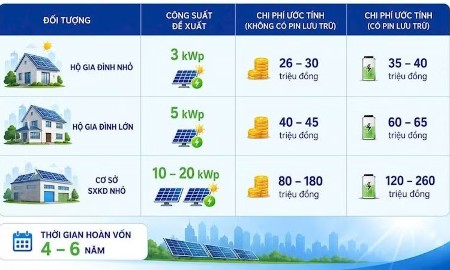
Mô hình điện mặt trời mái nhà tự sản xuất, tự tiêu thụ với các thông số cụ thể về khả năng tiết kiệm điện, công suất, chất lượng tấm pin, bộ biến tần (inverter), thương hiệu thiết bị… đang được nhiều hộ gia đình, doanh nghiệp và cơ sở sản xuất quan tâm. Đây là giải pháp giúp chủ động nguồn điện, góp phần phát triển năng lượng tái tạo, bảo vệ môi trường, là mô hình sản xuất và tiêu dùng bền vững có thể nhân rộng.
Đón đọc Tạp chí Kinh tế Việt Nam số 44-2026
Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 44-2026 phát hành ngày 02/11/2025 với nhiều chuyên mục hấp dẫn...




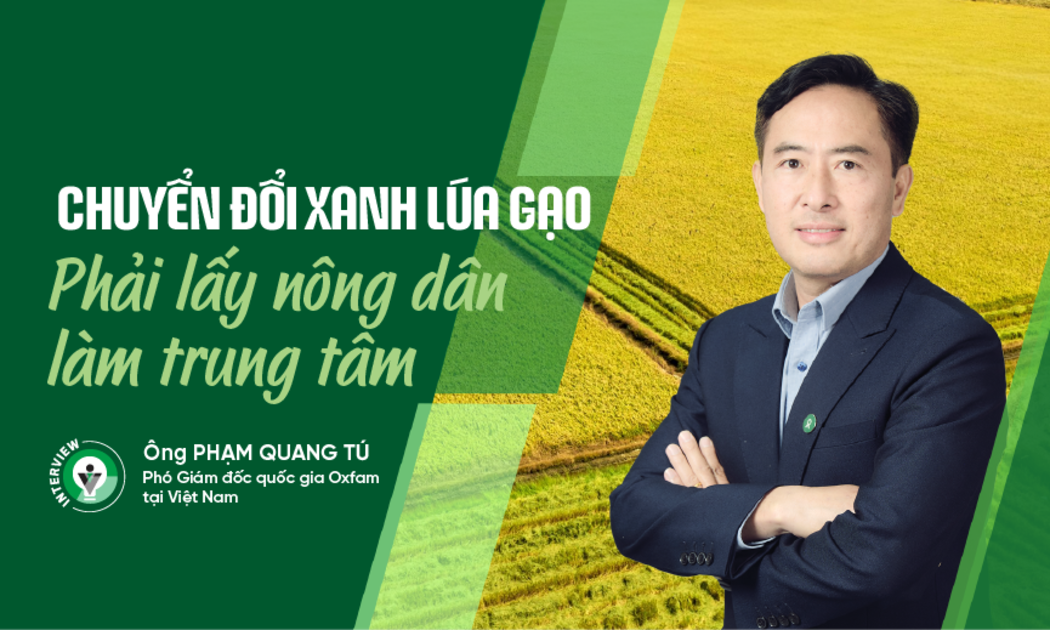

Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.




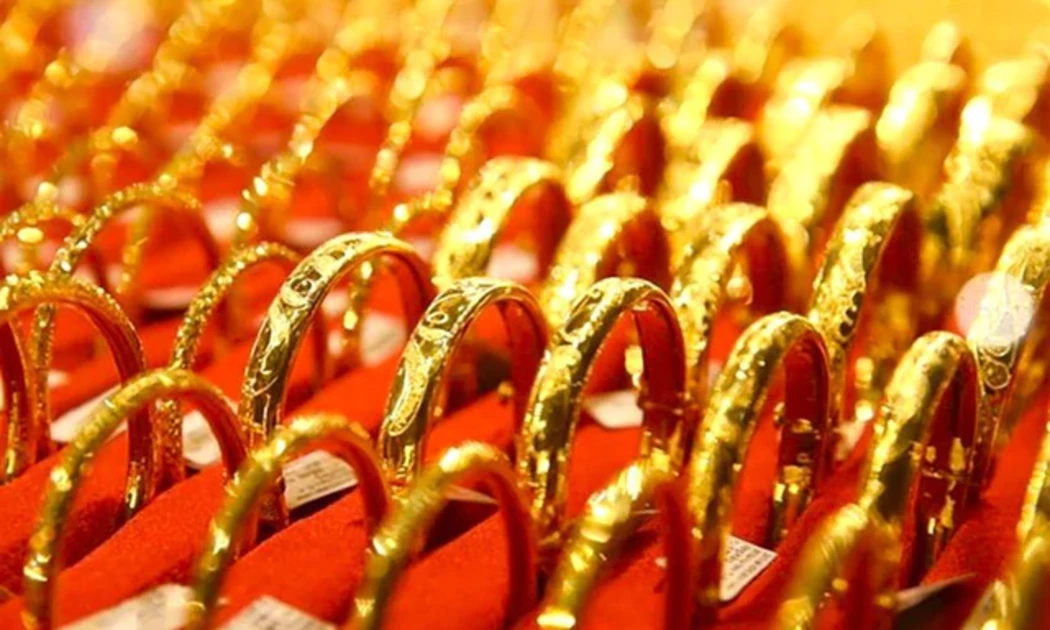
 Giá vàng trong nước tăng giảm cùng chiều với thế giới, USD biến động ngược chiều
Giá vàng giảm tới 2,85%, biến động lên xuống cùng giá thế giới. Trong khi đó, chỉ số giá USD trong nước cũng giảm 0,26% nhưng lại ở trạng thái biến động ngược chiều với đà tăng của thế giới.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...