




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thời của quĩ đầu tư


Với những người ít vốn, không thích rủi ro và muốn sinh lợi vừa phải nhưng chắc chắn thì có thể bỏ tiền vào các quĩ đầu tư
Với những người ít vốn, không thích rủi ro và muốn sinh lợi vừa phải nhưng chắc chắn thì có thể bỏ tiền vào các quĩ đầu tư
.
Tuy nhiên, đây là một câu chuyện khá lý thú hiện nay, nên và không nên đổ tiền vào các quĩ đầu tư?
Quĩ đầu tư hiểu đơn giản là tổ chức do một nhóm người góp vốn để cùng đầu tư vào các loại chứng khoán. Những người này sẽ tổ chức đại hội thành viên để thông qua chiến lược đầu tư và bầu ra hội đồng quản lý quĩ.
Có mấy loại quĩ đầu tư?
Đặc điểm quan trọng của các quĩ đầu tư là thay vì trực tiếp đầu tư, họ thường thuê các tổ chức quản lý quĩ chuyên nghiệp để đầu tư và quản lý danh mục nhằm đạt được mục tiêu đã được đại hội thành viên thông qua.
Để vận hành quĩ, hằng năm người quản lý quĩ được quyền trích một tỉ lệ phần trăm nhất định từ số vốn được giao để trang trải các khoản chi phí. Thêm vào đó, khi việc đầu tư mang lại suất sinh lợi cao, những người này sẽ được chia một tỉ lệ nhất định từ số lợi nhuận vượt mức.
Thông thường có hai loại quĩ: quĩ đóng là loại hình mà người góp tiền không thể rút tiền ra mà phải bán chứng chỉ quĩ của mình để thu hồi vốn; quĩ mở là loại quĩ mà người góp vốn có thể đến công ty quản lý quĩ “đòi lại số tiền đã góp” bất kỳ lúc nào. Việc điều hành quĩ mở thường khó khăn hơn vì không khéo khách hàng kéo đến đòi nợ thì không lấy đâu mà trả. Ở Việt Nam hiện nay mới chỉ có các quĩ đóng.
Ngoài ra, có một loại hình quĩ đầu tư khác là quĩ đầu tư vào các tài sản rủi ro. Dạng quĩ này thường dành cho những người giàu (ví dụ tối thiểu 1 triệu USD), số lượng thành viên hạn chế (có thể là 100 người) với những chiến lược đầu tư đầy tham vọng.
Chính nhờ qui mô lớn và quản lý chuyên nghiệp nên hoạt động của các quĩ đầu tư thường ít bị tác động bởi những tin đồn và tâm lý bầy đàn. Đây chính là yếu tố làm thị trường chứng khoán phát triển ổn định cũng như giúp nhiều nhà đầu tư có được một suất sinh lợi kha khá.
Tuy nhiên, việc đưa tiền cho người khác đầu tư mà không có những cơ chế giám sát và khuyến khích phù hợp thì nhiều khi cũng mang lại những rắc rối và phiền toái. Có thể sau một thời gian tiền của mình tự nhiên bốc hơi hết vì chúng đã được sử dụng cho lợi ích của người đang nắm giữ. Đây chính là vấn đề xung đột lợi ích giữa người sở hữu và người điều hành.
Nên vào quĩ
Trong thời gian qua, hàng loạt quĩ đầu tư đang rục rịch ra đời. Tuy nhiên, việc huy động vốn không có nhiều thuận lợi.
Khi chỉ số chứng khoán cứ thẳng tiến do tâm lý bầy đàn, nhiều người cảm thấy việc kiếm tiền quá dễ dàng, do vậy xu hướng tự đầu tư vẫn là phổ biến.
Tuy nhiên, khi thị trường bắt đầu lên xuống thất thường và những thiệt hại đáng kể do không có chiến lược đầu tư hợp lý cũng như không có đủ nguồn lực để tìm kiếm và phân tích thông tin đã bắt đầu làm mọi người tin rằng việc kiếm tiền không hề rõ ràng và cần phải nghĩ lại.
Các nhà đầu tư cá nhân nên xem lại chiến lược đầu tư của mình, có thể cùng nhau góp vào các quĩ đầu tư vì làm một mình rủi ro sẽ rất lớn và dễ bị lợi dụng để trở thành sóng cho người ta lướt.
Đối với các quĩ đầu tư, đây là thời điểm tốt nhất để phát triển. Tuy nhiên, muốn làm được điều này, những công ty quản lý quĩ cần nâng cao tính chuyên nghiệp để tạo niềm tin và một hành lang pháp lý chặt chẽ để bảo vệ những nhà đầu tư nhỏ lẻ cần phải được thiết lập ngay và thực thi có hiệu quả.
* Theo Ủy ban Chứng khoán nhà nước, Việt Nam hiện có 21 công ty quản lý quĩ đã được cấp phép hoạt động, trong đó có hai chứng chỉ quĩ được niêm yết tại Sở Giao dịch Chứng khoán Tp.HCM là VFMVF1 của Công ty Liên doanh Quản lý quĩ đầu tư chứng khoán Việt Nam và PRUBF1 của Công ty TNHH Quản lý quĩ đầu tư Prudential Việt Nam.

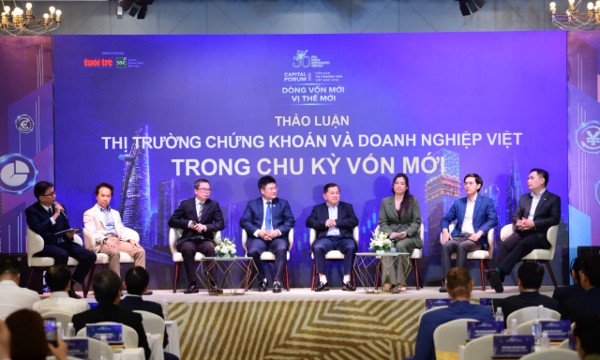
Nâng hạng đón dòng vốn quốc tế, doanh nghiệp Việt cần chuẩn bị gì?
Trong bối cảnh thị trường chứng khoán Việt Nam mở ra cơ hội đón dòng vốn quốc tế sau nâng hạng, nhiều doanh nghiệp vẫn quen huy động vốn qua ngân hàng. Để tiếp cận nhà đầu tư nước ngoài, doanh nghiệp cần có chiến lược dài hạn và chuẩn bị tốt hơn về tài chính, nhân sự, quản trị và minh bạch thông tin...
Dòng tiền bỏ qua định giá, chuyên gia 20 năm kinh nghiệm cũng phải thừa nhận VN-Index rất khó đoán
Thị trường đang tồn tại một nghịch lý: dòng tiền dường như chưa thực sự quan tâm đến câu chuyện định giá doanh nghiệp. Tuy nhiên, chính điều này lại có thể mở ra cơ hội cho những nhà đầu tư có tầm nhìn dài hạn.
Chủ tịch Ủy ban Chứng khoán: 5 nhiệm vụ trọng tâm nâng cao chất lượng thị trường sau nâng hạng
Tính đến ngày 21/10/2026, quy mô thị trường cổ phiếu đạt 10,16 triệu tỷ đồng, số lượng tài khoản nhà đầu tư vượt 14 triệu. Sau khi được FTSE Russell nâng hạng, Ủy ban Chứng khoán Nhà nước xác định 5 nhiệm vụ trọng tâm nhằm nâng cao chất lượng và năng lực cạnh tranh của thị trường trong giai đoạn tới...
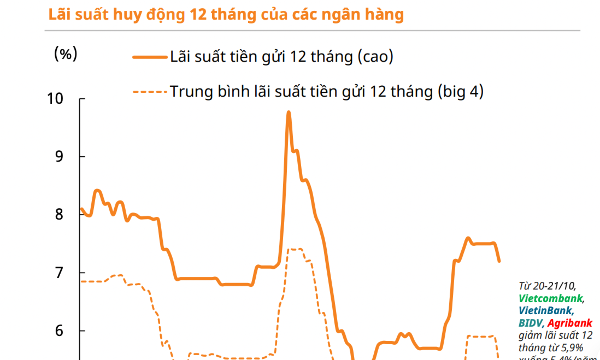
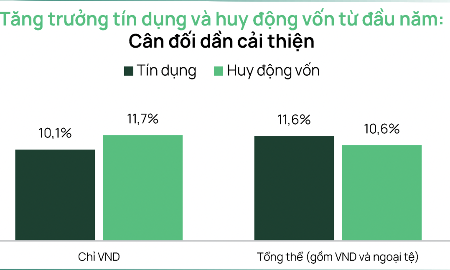
Sức hấp dẫn của cổ phiếu so với tiền gửi còn hạn chế, kết quả kinh doanh quý 3 là phép thử
Chênh lệch chỉ khoảng 0,2 điểm phần trăm cho thấy sức hấp dẫn tương đối của cổ phiếu so với tiền gửi vẫn còn hạn chế, trong bối cảnh lạm phát ở mức cao.
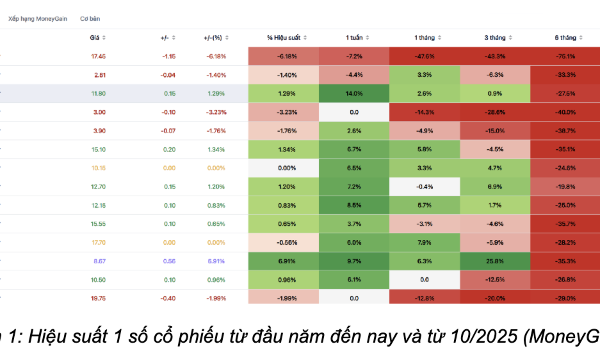
Vượt qua nghịch lý “lợi nhuận doanh nghiệp tăng nhưng giá cổ phiếu lao dốc”
Giá của phần lớn cổ phiếu đã giảm sâu bất chấp nhiều doanh nghiệp vẫn tiếp tục tăng trưởng, thậm chí tăng tốc về lợi nhuận. Thị trường đang khiến nhiều nhà đầu tư thất vọng và khó hiểu. Tại sao lại có sự trái chiều này?

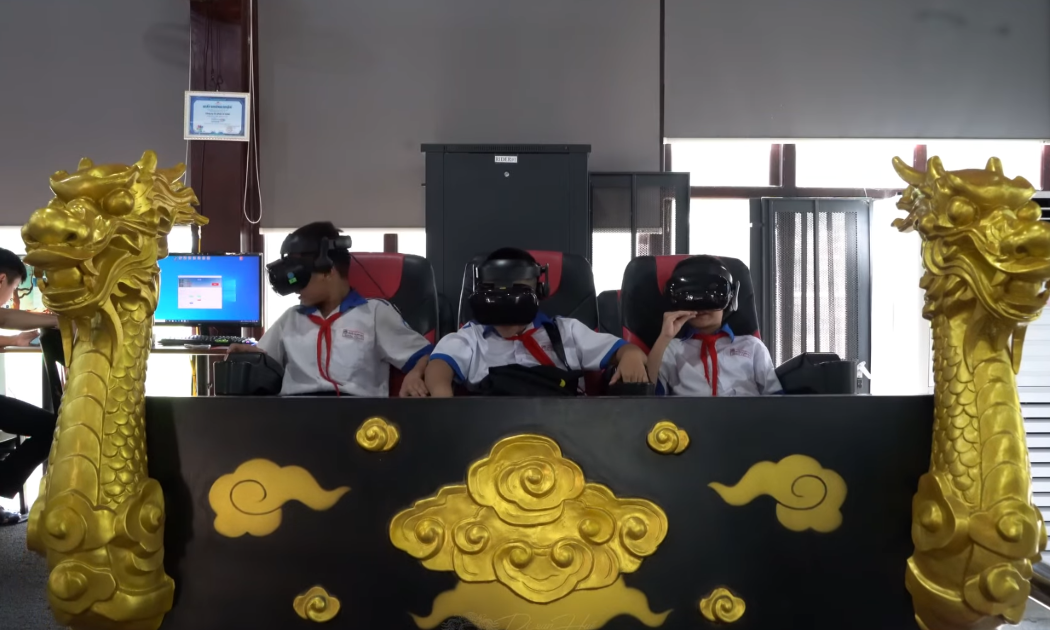

Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.




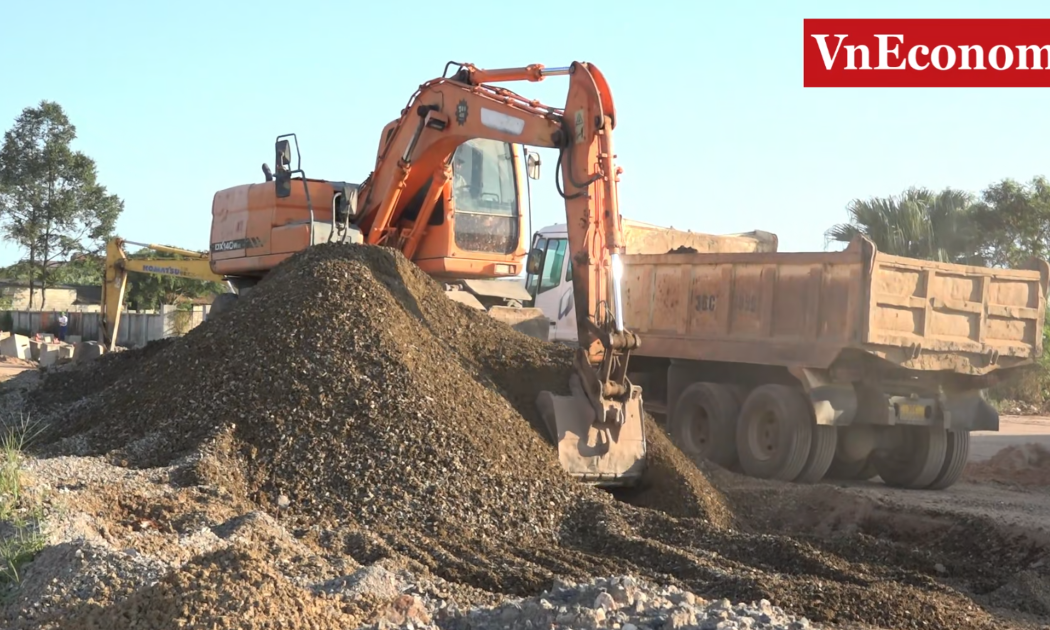
 Tăng mạnh nguồn cung, bù đắp thiếu hụt vật liệu xây dựng năm 2027
Năm 2027, tổng nguồn cung đất san lấp, đá và cát xây dựng tại Thanh Hóa dự kiến đạt hơn 42 triệu m3. Việc đưa thêm các mỏ vào khai thác, kết hợp nguồn vật liệu từ các dự án thu hồi khoáng sản và sản xuất cát nhân tạo được kỳ vọng góp phần giảm áp lực thiếu hụt vật liệu phục vụ các công trình, dự án trên địa bàn.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

