




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thuế thu nhập ở Mỹ


Luật thuế Mỹ quy định công dân phải kê khai tất cả các nguồn thu nhập, hợp pháp lẫn phi pháp
Phạm vi bài viết này chỉ đề cập một khía cạnh đặc trưng của luật thuế thu nhập cá nhân Mỹ, trong việc phòng chống tham nhũng và các tội phạm qua việc không hạn chế nguồn thu nhập chịu thuế (gross income).
Những lợi tức dễ dàng từ các hoạt động phi pháp, phạm pháp là nguyên do của tham nhũng và phần lớn các loại tội phạm, tệ nạn xã hội ở Mỹ. Vì vậy luật thuế thu nhập cá nhân của Mỹ không giới hạn các loại nguồn thu nhập chịu thuế như ở điều 3 Luật Thuế thu nhập cá nhân Việt Nam đã làm.
Nói cách khác, luật thuế Mỹ chẳng những không giới hạn mà còn quy định công dân phải kê khai tất cả các nguồn thu nhập, hợp pháp lẫn phi pháp. Trong mẫu khai thuế có một dòng ghi “Các khoản thu nhập khác:...” dành cho mục đích này.
Các thông tư hướng dẫn kê khai thuế Mỹ yêu cầu rõ phải kê khai luôn các khoản thu nhập phi pháp (other illegal income) như hối lộ, biển thủ, cờ bạc, bảo kê, ma túy, trộm cướp, buôn lậu, tiền giả, lừa đảo...
Để tăng cường phòng chống tham nhũng và tội phạm, điều 3 của Luật thuế thu nhập cá nhân Việt Nam cần bổ sung một điều khoản kỹ thuật, đó là loại thu nhập thứ 15: “Các loại thu nhập bất chính hoặc phi pháp”.
Nghe thật buồn cười, vì đã là nguồn thu phi pháp thì ai mà dám kê khai. Tuy nhiên, đây là điều khoản mang tính kỹ thuật tinh vi của Quốc hội Mỹ. Luật thuế ghi như vậy để tránh công dân “né thuế” kiện ngược rằng luật không quy định.
Hơn thế nữa, luật thuế bắt buộc phải khai báo luôn cả các thu nhập phi pháp nhằm mục đích “kèm thêm” tội trốn thuế vào các tội hình sự, bởi vì những tội phạm hình sự thường không khai báo các loại thu nhập phi pháp này. Kẻ tham nhũng cũng thế.
Một ví dụ rất nổi tiếng là vụ trùm mafia Al Capone ở Chicago, Mỹ. Tuy các luật sư đã biện hộ cho Al Capone thoát tội danh cướp của giết người nhưng các nhân viên sở thuế vẫn tìm ra cách nhốt Al Capone 11 năm tù với tội danh trốn thuế, sau khi chứng minh tài sản của Al Capone đã tăng lên đều đặn hằng năm mà không hề đóng thuế.
Việc quy định phải khai báo các khoản thu nhập phi pháp cũng nhằm tạo cơ sở pháp lý để cơ quan điều tra mở rộng phạm vi điều tra, phân tích mức sống xa hoa và tài sản thuộc quyền khống chế và sở hữu của nghi can, nhằm làm sáng tỏ các nghi án hối lộ và tham nhũng vốn thường đi kèm với các nghi án trốn thuế.
Ví dụ: khi cộng đồng mạng xôn xao tin một nhân vật trẻ tuổi thắng bài bạc, tặng người yêu biệt thự hay các món quà đắt tiền cùng các chuyến xuất ngoại tốn kém hàng chục nghìn USD, cơ quan thuế vụ sẽ ngầm để ý và xem xét bản khai thuế thu nhập cá nhân.
Khi phát hiện sự bất hợp lý giữa thu nhập kê khai và giá trị quà tặng, cơ quan này sẽ điều tra luôn thu nhập của “tác giả” quà tặng và có thể khởi tố người nhận quà lẫn “tác giả” hào hiệp kia, trước là tội trốn thuế, sau đó lần ra tội cờ bạc hoặc mở rộng điều tra thêm thân nhân của nghi can nếu có nghi ngờ.
T.T.K
(Tuổi Trẻ)


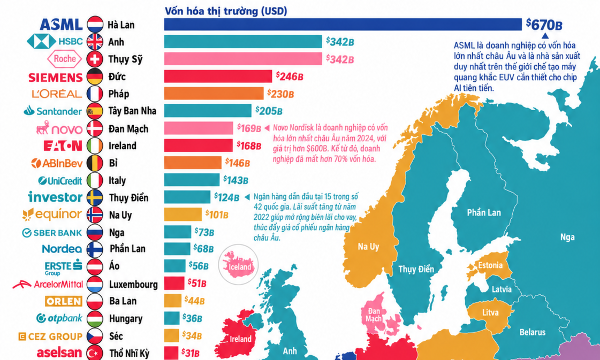
Doanh nghiệp có vốn hóa lớn nhất tại mỗi quốc gia châu Âu
Công ty ASML của Hà Lan là doanh nghiệp niêm yết có vốn hóa lớn nhất châu Âu, nhờ vị thế đặc biệt trong ngành sản xuất chip…
Samsung lãi kỷ lục hơn 80 tỷ USD nhờ nhu cầu chip nhớ
Nhu cầu chip nhớ phục vụ trí tuệ nhân tạo (AI) tăng mạnh đưa lợi nhuận quý 3 của Samsung Electronics lên mức cao chưa từng có…
Nhân viên tài chính Phố Wall có thể nhận thưởng kỷ lục năm nay
Hoạt động giao dịch chứng khoán và ngân hàng đầu tư khởi sắc có thể đưa lợi nhuận trước thuế của các công ty Phố Wall vượt 90 tỷ USD trong năm 2026, đồng thời giúp nhân viên nhận được tiền thưởng cao chưa từng có…
Elon Musk trở lại mốc tài sản nghìn tỷ USD
Tài sản của tỷ phú Elon Musk vượt 1 nghìn tỷ USD lần đầu tiên sau ba tháng, nhờ giá cổ phiếu SpaceX và Tesla tăng mạnh…
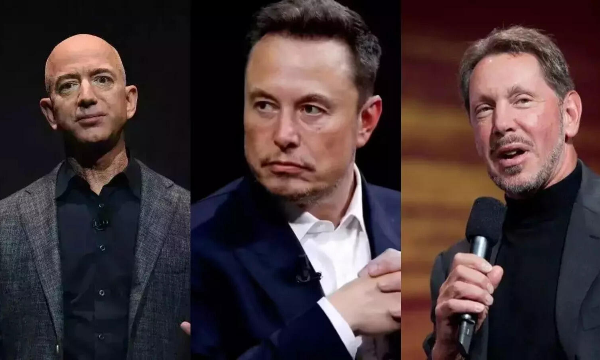
Giới tỷ phú công nghệ "bỏ túi" gần 850 tỷ USD trong 9 tháng
Tài sản của các tỷ phú công nghệ đang tăng mạnh nhờ trào lưu trí tuệ nhân tạo (AI) và đà tăng giá cổ phiếu trong ngành…





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







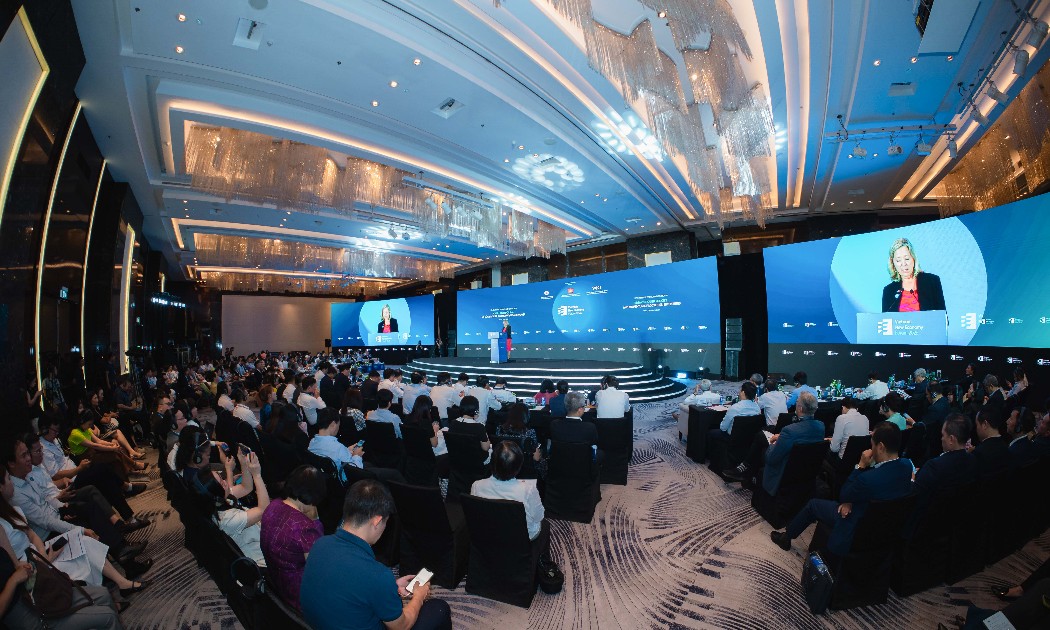
 Nâng xếp hạng tín nhiệm quốc gia, giảm chi phí vay cho Nhà nước và doanh nghiệp
Bà Mariam J. Sherman, Giám đốc Ngân hàng Thế giới tại Việt Nam, Campuchia và CHDCND Lào, cho rằng cần xây dựng chính sách hướng tới nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư, giúp giảm chi phí vay không chỉ cho Nhà nước mà cả những doanh nghiệp Việt Nam chịu ảnh hưởng từ xếp hạng tín nhiệm quốc gia.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...