




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tiếp tục những tiếng “kêu” lãi suất


Giám đốc một doanh nghiệp nói: “Chúng tôi đã chờ đợi lãi vay giảm và vay dễ hơn một chút nhưng không biết đợi đến bao giờ”

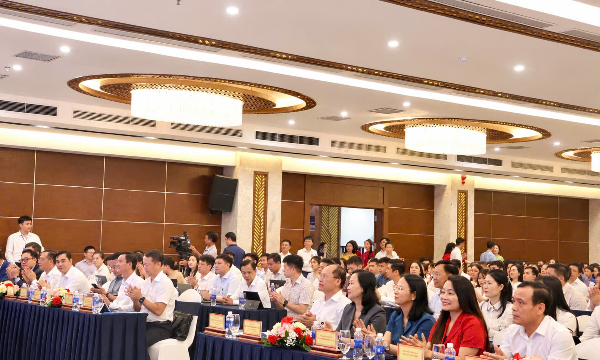
Trước tình hình khó khăn về lãi vay và điều kiện tiếp cận tín dụng khắc khổ, chỉ trong vòng hơn hai tháng, Công ty Chào Đại Việt, Phòng Thương mại và Công nghiệp Việt Nam (VCCI) phối hợp với VPBank, Seabank đã mời 640 doanh nghiệp tham dự loạt hội thảo có chung chủ đề: “Ngân hàng và doanh nghiệp trước tác động của chính sách tiền tệ”, để các bên cùng tháo gỡ mối lo trên.
Kêu đến bao giờ?
Sau hai lần tổ chức tại Đà Nẵng (24/6), Tp.HCM (23/8), tại hội thảo diễn ra ngày 7/9 tại Hà Nội, ông Vương Quang Huỳnh, Tổng giám đốc của Chào Đại Việt cho biết: “Chương trình hội thảo này sẽ được tổ chức 4 lần. Qua 3 lần tổ chức, các doanh nghiệp đều phản ánh là không vay được vốn, nếu có vay được thì lãi suất rất cao”.
Theo ông Huỳnh, gần đây nhất, khi Ngân hàng Nhà nước có chủ trương “kéo lãi suất tiền vay xuống từ 17% - 19%/năm trong tháng 9 tới” và ban hành các giải pháp kỹ thuật nhằm khơi thông dòng vốn thì cũng mới chỉ có một số ngân hàng như VPBank, Seabank, ABBank, BIDV, SHB… tham gia và mỗi đơn vị có dành riêng gói vốn trị giá vài nghìn tỷ đồng để cho doanh nghiệp vay với lãi suất 17% - 19%/năm.
“Tuy nhiên, tới thời điểm này, mặt bằng lãi suất tiền vay từ 17% - 19%/năm mới chỉ lác đác với một số gói vốn ở dăm ba đơn vị, trong tổng số cả trăm tổ chức tín dụng, thì không thể gọi là phổ biến được!”, ông Huỳnh nói.
Với mong muốn tạo ra diễn đàn để các doanh nghiệp tiếp tục… kêu và phản ánh khó khăn tới Chính phủ và các nhà quản lý để gỡ nút thắt “lãi vay cao, điều kiện vay ngặt nghèo”, cũng như hai lần trước đó, lần tổ chức này, doanh nghiệp cũng chỉ biết… kêu!
Giám đốc một doanh nghiệp nói: “Chúng tôi đã chờ đợi lãi vay giảm và vay dễ hơn một chút nhưng không biết đợi đến bao giờ. Hồ sơ vay gửi ngân hàng, nhưng ngân hàng cứ lặng thinh. Tiếng kêu của chúng tôi gần như đang bị lạc lõng!”.
Đại diện một doanh nghiệp khác, xin giấu tên, cho biết: “Lãi vay hiện tới 22% - 25%/năm, thậm chí hơn có khi vẫn phải vay để duy trì hoạt động, còn hơn là ra chợ đen vay với giá cắt cổ”.
Lãi vay cao, khó tiếp cận tín dụng làm cho doanh nghiệp hết sức khó khăn, nhưng theo chuyên gia tài chính Vũ Đình Ánh, còn một nguyên nhân nữa là những yếu kém nội tại của doanh nghiệp cộng hưởng với tác động từ khủng hoảng tài chính đã làm cho sức chống đỡ của doanh nghiệp thêm yếu ớt.
Cụ thể, ông Ánh đưa ra dẫn chứng từ một ngân hàng thương mại lớn rằng, trong 5 vạn khách hàng của ngân hàng này, chỉ có 10% - 15% có quan hệ thường xuyên với ngân hàng. Trong đó, có 70% doanh nghiệp khó khăn, hơn 30% trong số này đặc biệt khó khăn.
Đặc biệt, cơ cấu vốn của họ rất mong manh: doanh nghiệp tư nhân có vốn chủ sở hữu/tổng vốn hoạt động là 15% - 20%, còn con số này ở doanh nghiệp nhà nước là 10%; hơn 60% doanh nghiệp lấy quá nhiều vốn ngắn hạn, đầu tư trung dài hạn và phần lớn đều đầu tư ngoài ngành, thậm chí có tới 90% doanh nghiệp đều dính dáng tới bất động sản.
“Tôi cho rằng, không phải lãi suất hạ thì doanh nghiệp sẽ tốt hơn, mà cái chính là trong khó khăn, họ phải nhìn lại mình, củng cố lại hoạt động, cơ cấu vốn và chiến lược để có thể phát triển tiếp trong giai đoạn tới”, ông Ánh nói.
Lạm phát - lãi suất như gà và trứng!
Cũng tại hội thảo này, một chuyên gia tài chính nói, rất hiếm khi Chính phủ liên tục điều chỉnh mục tiêu lạm phát như năm 2011.
Ông dẫn chứng: “Đầu tháng 10/2010, Chính phủ đặt mục tiêu lạm phát 2011 là 7% nhưng đến tháng 5/2011 lại điều chỉnh lên 11,75%, một tháng sau đó lại nới lên 15%, hơn 3 tuần sau lại khẳng định 17%, còn hiện tại là “cố lắm mới giữ được 18%”. Dự báo lạm phát là rất khó, nhưng không thể cứ nước đến đâu, nhảy đến đấy”.
Ông phân tích: mục đích tăng lãi suất cho vay là để giảm tốc độ tăng tổng tín dụng, giảm bơm tiền ra nền kinh tế để chống lạm phát. Thế nhưng, cho đến nay, mặc dù đã thắt chặt tiền tệ hà khắc nhưng không đạt được mục tiêu hút tiền từ lưu thông về và vì thế, chưa giải quyết được vấn đề kiềm chế lạm phát một cách căn bản.
“Tôi thấy việc giải quyết mối quan hệ giữa lạm phát và lãi suất hiện nay như con gà và quả trứng, không biết giải quyết cái nào trước, cái nào sau”, vị chuyện gia nói trên ví von.
Theo ông Nguyễn Hưng, Tổng giám đốc Ngân hàng Việt Nam Thịnh Vượng (VPBank), muốn giảm lãi vay xuống 17% - 19%/năm thì độ trễ cũng phải mất 3 tháng nữa mới thực hiện được. Và muốn làm được điều này thì tất cả các ngân hàng phải đồng thuận lãi suất huy động 14%/năm và chấm dứt huy động vượt trần như hiện nay.
Ông Hưng cho biết thêm, hưởng ứng chỉ đạo của Ngân hàng Nhà nước, VPBank dành 3.000 tỷ đồng cho vay sản xuất với lãi suất từ 17% - 19%. Tất nhiên, ông Hưng không thể nói ra điều khó nói khi giá vốn huy động đã vượt trần 14%/năm, do phải trích lập dự phòng, chi phí thanh khoản, chi phí sản xuất chung!
Đại diện Ngân hàng Nhà nước dự hội thảo, ông Nguyễn Hữu Nghĩa, Vụ trưởng Vụ Dự báo - Thống kê tiền tệ cho rằng, khi thực hiện chính sách tiền tệ chặt chẽ, Ngân hàng Nhà nước phải kiểm soát chặt lượng tiền cung ứng và hạ thấp tốc độ và mức độ tăng trưởng tín dụng hơn các năm trước. Tình hình đó đã tác động bất lợi đến hoạt động sản xuất kinh doanh, khiến doanh nghiệp phải chịu lãi suất cao và tiếp cận vốn khó khăn.
Mới đây, Ngân hàng Nhà nước đã thực hiện một số biện pháp khá căn bản: gỡ vướng để tạo liên thông giữa thị trường 1 và 2; không áp đặt tỷ lệ cấp tín dụng cứng nhắc như trước; ban hành một số quy định mua trái phiếu doanh nghiệp của ngân hàng; kiểm soát chặt cho vay ngoại tệ để giảm áp lực tỷ giá vào cuối năm… nhằm: vừa tăng khả năng luân chuyển, giải phóng vốn ứ đọng để ngân hàng giảm chi phí, làm cơ sở hạ lãi vay; mặt khác góp phần kiềm chế lạm phát như mục tiêu tại Nghị quyết 11.
“Chúng tôi đang lắng nghe và tập hợp ý kiến các doanh nghiệp để phản ánh với lãnh đạo Ngân hàng Nhà nước, nhằm tìm cách tháo gỡ khó khăn lãi suất cho các doanh nghiệp”, ông Nghĩa nói.


Chính phủ sẽ tăng tính độc lập của Ngân hàng Nhà nước trong điều hành chính sách tiền tệ
Trong giai đoạn 2026 - 2030, Chính phủ đặt định hướng tăng tính độc lập của Ngân hàng Nhà nước Việt Nam trong điều hành chính sách tiền tệ, chuyển dần từ điều hành theo khối lượng sang chủ yếu điều hành theo giá và sử dụng các công cụ gián tiếp. Ngân hàng Nhà nước Việt Nam nâng cao năng lực phân tích, dự báo, cảnh báo sớm và ra quyết định kịp thời dựa trên dữ liệu...
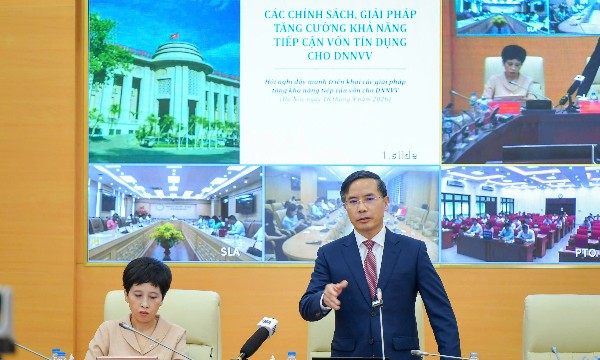
Muốn vay theo dòng tiền, doanh nghiệp phải minh bạch tài chính
Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh, muốn vay vốn dựa trên dòng tiền, trước hết doanh nghiệp phải minh bạch tài chính và thực hiện đầy đủ nghĩa vụ thuế với Nhà nước; không thể để tồn tại hai hệ thống báo cáo tài chính: lợi nhuận kê khai với cơ quan thuế ở mức thấp, trong khi báo cáo cung cấp cho ngân hàng để vay vốn lại được “tô hồng”....

Loại trừ dư nợ tăng thêm của khách sạn, khu nghỉ dưỡng khi tính tăng trưởng tín dụng bất động sản năm 2026
Sau nhà ở xã hội, khu công nghiệp và các dự án trọng điểm, Ngân hàng Nhà nước tiếp tục điều chỉnh cách kiểm soát tín dụng bất động sản, lần này với nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng...
Tỷ giá tăng nhanh, Ngân hàng Nhà nước rút bớt thanh khoản
Bước sang nửa cuối tháng 9, tỷ giá USD/VND trên thị trường quay đầu tăng cùng chiều với tỷ giá điều hành. Trong hai phiên 14–15/9, tỷ giá USD tại các ngân hàng tăng khoảng 90 đồng. Trong bối cảnh đó, Ngân hàng Nhà nước tiếp tục hút ròng thanh khoản, lãi suất VND liên ngân hàng bật tăng và nới rộng khoảng cách với lãi suất USD, qua đó tạo thêm lực đỡ cho VND và hạn chế áp lực tăng tỷ giá...
Giá dầu tăng mạnh thử thách khả năng hỗ trợ tăng trưởng của chính sách tiền tệ
Trước rủi ro gián đoạn nguồn cung, các tổ chức quốc tế đã nâng dự báo giá Brent bình quân năm 2026 lên khoảng 85–91 USD/thùng, song vẫn chưa xem mức trên 100 USD/thùng là kịch bản cơ sở. Mặt bằng giá mới chưa đẩy Việt Nam vào một cú sốc năng lượng cực đoan, nhưng rủi ro lạm phát và tỷ giá tăng sẽ khiến Ngân hàng Nhà nước khó xoay xở để đồng thời ổn định các cân đối vĩ mô và hỗ trợ tăng trưởng...






Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Siết điều kiện tham gia phát triển bảo hiểm, ngăn trục lợi quỹ
Cơ quan Bảo hiểm xã hội Việt Nam (Bộ Tài chính) vừa yêu cầu tăng cường rà soát, chấn chỉnh hoạt động của các tổ chức phát triển đối tượng tham gia Bảo hiểm xã hội tự nguyện, Bảo hiểm y tế; quản lý chặt chẽ nguồn thu, phòng ngừa lạm dụng và trục lợi quỹ bảo hiểm gây ảnh hưởng tiêu cực đến quyền lợi của người dân.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

