




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tín dụng bất động sản: Có “vé” thì qua…


Một cánh cửa đã được mở. Cửa có thể hẹp, nhưng nếu 1 người đi qua được thì 10 người cũng có thể đi qua được, miễn là có “vé”
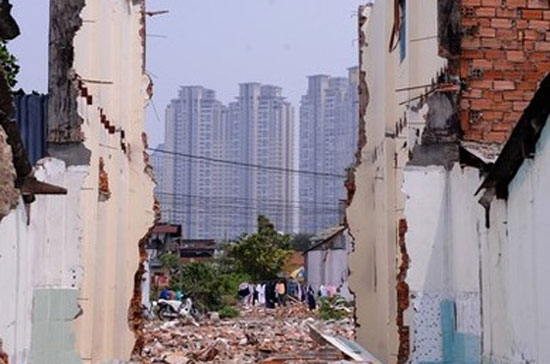
Một cánh cửa đã được mở. Cửa có thể hẹp, nhưng nếu 1 người đi qua được thì 10 người cũng có thể đi qua được, miễn là có “vé”.
Ngày 14/11, Ngân hàng Nhà nước có văn bản chỉ đạo hoạt động tín dụng cuối năm 2011. Văn bản này đáp ứng mong đợi của nhiều người trong cuộc, phát đi thông điệp tích cực. Vấn đề còn lại là kiểm soát nó.
“Mở nhiều lắm chứ!”
Một nội dung chính của chỉ đạo trên là mở cơ chế cho loại trừ 4 nhóm nhu cầu vay thuộc lĩnh vực bất động sản ra khỏi rổ tín dụng phi sản xuất tính tỷ trọng trong tổng dư nợ.
Ngay sau cơ chế này ban hành, VnEconomy đã trao đổi với một cán bộ chuyên trách tín dụng bất động sản của một ngân hàng thương mại. Con số 4 nhóm đối tượng được đưa ra trao đổi như một sự hạn chế, một cánh cửa hẹp. Tuy nhiên, cán bộ này phản biện rằng: “Không! Mở nhiều lắm chứ! Độ mở đó không thể hiện qua câu chữ đâu. Cái chính là cửa đã mở, dù mở hé, nhưng 1 người đi qua được thì 10 người khác cũng có thể qua được”.
Theo cán bộ tín dụng này, cánh cửa mới mở đó tạo nhiều ý nghĩa cả cho ngân hàng, doanh nghiệp bất động sản và người dân có nhu cầu thực sự.
Ở nhóm thứ nhất, sự loại trừ có ở dư nợ cho vay đối với một số nhu cầu vốn phục vụ tiêu dùng, bao gồm nhu cầu vốn để sửa chữa nhà và mua nhà để ở mà nguồn trả nợ bằng tiền lương, tiền công của khách hàng vay. Nhóm này có giá trị mở rộng.
Với các ngân hàng, trạng thái cho vay nhỏ giọt thậm chí “đóng băng” tín dụng tiêu dùng phục vụ nhu cầu nói trên thời gian qua đã được khai thông về mặt chính sách. Một nghiệp vụ quan trọng của họ có thêm “đất” để sống.
Với người dân, những người có nhu cầu thực sự có cơ hội để có thể tiếp cận vốn ngân hàng để giải quyết vấn đề của mình. Vấn đề ở đây là với thu nhập hiện tại có nhiều người phải mất 10 năm, 20 năm, thậm chí lâu hơn nữa mới có thể có một chỗ ở thuộc sở hữu của mình. Nay có thêm cơ hội tìm vốn ở ngân hàng, nhu cầu của họ dễ hiện thực hơn. Bên cạnh yếu tố kinh tế thì điều này còn có giá trị xã hội.
Với doanh nghiệp bất động sản, tín dụng tiêu dùng mở theo hướng trên sẽ góp thêm sức cầu, có thể góp phần làm thị trường ấm lại. Dĩ nhiên, nhiều cá nhân có thể “mong” thị trường bất động sản khó khăn hơn nữa để giá có thể giảm thêm, để cung và cầu xích lại gần nhau hơn.
Ở các nhóm tiếp theo, cơ hội tập trung hơn ở các doanh nghiệp bất động sản và các mối tương tác. Cửa vốn mở thêm đồng nghĩa với khả năng thúc đẩy các dự án, đi cùng với đó là khả năng kích hoạt các hoạt động phụ trợ như sản xuất nguyên vật liệu, tạo thêm công ăn việc làm cho công nhân, góp phần thúc đẩy tăng trưởng kinh tế…
Còn ở tầm chính sách, chỉ đạo của Ngân hàng Nhà nước cho thấy đã có sự đầu tư hơn cho tính hợp lý trong điều hành. Thay vì gom tất cả các nhu cầu vào một rổ “phi sản xuất”, thì nay đã có sự bóc tách, phân loại cụ thể.
Có “vé” thì qua…
Một cánh cửa đã được mở, trước một tháng rưỡi hạn thực hiện rút tỷ trọng tín dụng phi sản xuất xuống 16%. Chỉ 4 nhóm, thời hạn còn lại ngắn, xem ra cửa khá hẹp.
Nhưng, như phân tích của cán bộ tín dụng trên, 1 người đi qua được thì có thể 10 người cùng đi qua được. Vấn đề còn lại là “vé” vào cửa và “soát vé” như thế nào.
Theo chỉ đạo của Ngân hàng Nhà nước, sự phân định 4 nhóm đó là rõ ràng. Nhưng mối quan tâm đặt ra là sự phân định và phát “vé” cho nhóm nhu cầu vay hoàn thiện các dự án phát triển nhà ở được bàn giao, đưa vào sử dụng trước ngày 1/1/2012 theo nội dung hợp đồng trong hoạt động xây dựng giữa chủ đầu tư và nhà thầu, hợp đồng mua bán tài sản, hợp đồng mua bán nhà ở, hợp đồng thuê tài sản.
Ở đây, sẽ cần làm rõ hơn thế nào là hoàn thiện, mức độ hoàn thiện đến đâu? Bởi các bên có thể ký lại các hợp đồng để ấn định thời điểm bàn giao nhà; đưa vào sử dụng một số hạng mục và hoàn thiện tổng thể sau. Việc giám sát các tiêu chí để phân loại trên thực tế sẽ như thế nào, khi có hàng trăm, hàng nghìn dự án trên cả nước? Theo đó, tính hợp pháp của những tấm “vé” ở nhóm này đòi hỏi năng lực và trách nhiệm của người canh cửa.
Và bên lề sự kiện này, trao đổi với VnEconomy, TS. Lê Thẩm Dương, Trưởng khoa Quản trị và Kinh doanh (Đại học Ngân hàng Tp.HCM), nói rằng: “Tôi thấy chính sách của ta cũng thực khó thích ứng, nhất là về yêu cầu quản trị trong ngân hàng và doanh nghiệp. Anh đang quen chạy tốc độ 40 km/h vì tắc ống xả, anh chọc một phát khơi thông nó rồi vù ga lên 100 km/h, chóng mặt quá rồi anh lại hãm lại 40 km/h…”.
“Thế rồi, khi mở cửa cho 4 nhóm nhu cầu vay đó, con số 16% tỷ trọng tín dụng phi sản xuất vào cuối năm nay chắc sẽ đẹp và tròn trịa, vì có những ngân hàng nắm được “tấm vé” về đích đúng hẹn. Mà cũng là một vấn đề, 22% và 16%, tôi chưa thấy một phân tích chi tiết và rõ ràng về cơ sở của những giới hạn tỷ trọng đó, sao lại là 22% và 16% mà không phải là những con số khác? Rồi sang năm, anh sẽ định nghĩa và xác định thế nào là phi sản xuất đây?”, TS. Lê Thẩm Dương đặt vấn đề.


Tỷ giá liên ngân hàng về sát đáy một năm, xu hướng giảm còn kéo dài?
Tỷ giá USD/VND trên thị trường liên ngân hàng đã giảm 4 tháng liên tiếp và đang lùi về sát đáy một năm. Dòng vốn, nguồn cung ngoại tệ và mặt bằng lãi suất VND đang tạo lực đỡ cho đồng nội tệ. Tuy nhiên, dư địa giảm sâu của USD/VND có thể không còn nhiều khi nhu cầu ngoại tệ cho nhập khẩu vẫn lớn, trong khi tín hiệu điều hành cho thấy tỷ giá có thể tăng nhẹ trong những tháng cuối năm...

Thành viên thị trường liên ngân hàng cẩn trọng với bất động sản và chứng khoán
Các thành viên trên thị trường liên ngân hàng vẫn đặt kỳ vọng cao vào tăng trưởng kinh tế và khả năng điều hành của Ngân hàng Nhà nước, nhưng thận trọng hơn với triển vọng chứng khoán và bất động sản. Sự phân hóa này xuất hiện ngay cả khi thanh khoản ngắn hạn của hệ thống ngân hàng đã bớt căng thẳng, cho thấy dòng tiền dồi dào hơn chưa đồng nghĩa với điều kiện vốn thuận lợi hơn, nhất là khi chi phí huy động vẫn cao và những bất định bên ngoài còn lớn..

Nở rộ chứng chỉ tiền gửi dưới 6 tháng chào lãi suất 7-8%/năm
Dòng tiền nhàn rỗi dưới 6 tháng đang được nhiều ngân hàng nhắm tới bằng chứng chỉ tiền gửi có mức sinh lời quanh 7%/năm, thậm chí trên 8%. Khảo sát tại 6 ngân hàng trên địa bàn TP. Hà Nội cho thấy, đằng sau các mức lợi suất hấp dẫn được quảng bá là những cấu trúc phức tạp: thời gian nắm giữ vài tháng chưa chắc là kỳ hạn của chứng chỉ tiền gửi, còn “tất toán” đôi khi thực chất gắn với một giao dịch chuyển nhượng..

Tổng dư nợ tín dụng của TP. Hồ Chí Minh và TP. Đồng Nai hơn 6,3 triệu tỷ đồng, tăng 9%
Đến cuối tháng 7/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đã đạt mức 6,329 triệu tỷ đồng, chiếm 31,2% tổng dư nợ tín dụng cả nước và tăng 9% so với cuối năm trước…

Tỷ giá đối mặt nhiều phép thử từ bên ngoài trong tháng 9
Tỷ giá USD/VND giảm trên thị trường liên ngân hàng và tại nhiều ngân hàng thương mại trong những phiên đầu tháng 9. Tuy nhiên, đà giảm này đứng trước phép thử từ bên ngoài khi khả năng Fed nâng lãi suất đang tăng lên, các ngân hàng trung ương nhóm G10 cũng họp trong tháng này giữa áp lực thắt chặt chính sách tiền tệ...



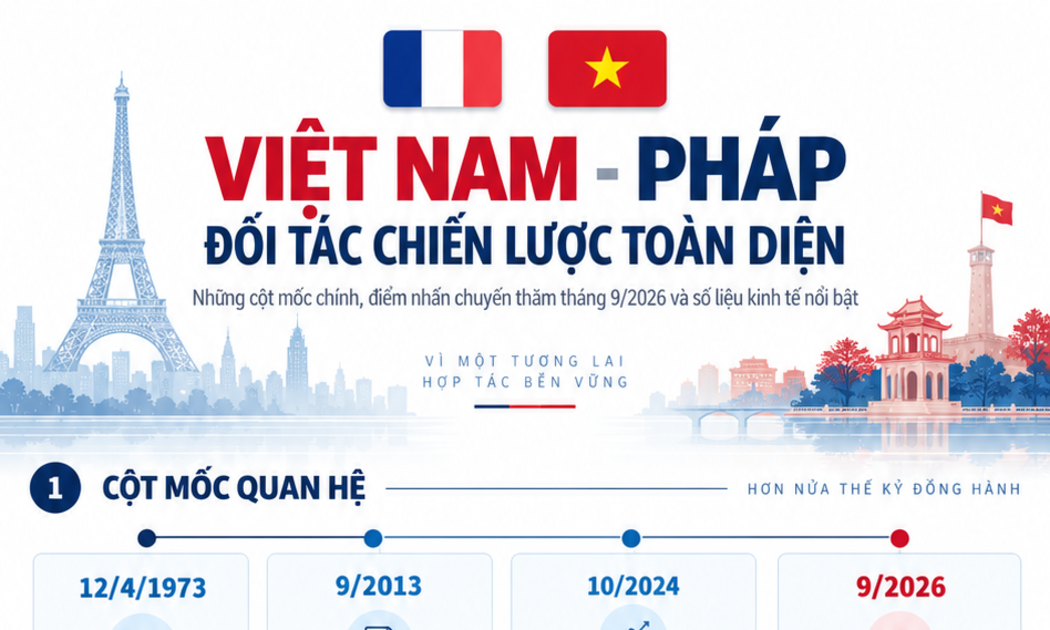

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.






 FDI tiến nhanh, doanh nghiệp Việt tụt lại trong cuộc đua xuất khẩu
Khối doanh nghiệp FDI chiếm tới 80,1% giá trị xuất khẩu hàng hóa trong 8 tháng qua. Theo chuyên gia, con số này thể hiện doanh nghiệp Việt Nam đang càng ngày càng khó khăn hơn khi tham gia vào thị trường quốc tế. Thậm chí, dường như còn tạo thành hai nền kinh tế độc lập.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...