




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


"Ẩn số" kinh tế Trung Quốc năm 2024 và những tác động tới thị trường chứng khoán Việt Nam


Với góc nhìn về kinh tế Trung Quốc năm 2024, nhiều dấu hiệu tích cực rõ nét hơn từ quý 2/2024 lên các nhóm ngành hàng không, dịch vụ, nhóm ngành xuất khẩu lớn sang Trung Quốc và vật liệu xây dựng...

Trung Quốc không chỉ là nền kinh tế lớn thứ 2 thế giới, mà còn là đối tác thương mại lớn nhất của Việt Nam đứng đầu về kim ngạch nhập khẩu và thứ hai về kim ngạch xuất khẩu, đồng thời luôn là một trong số những quốc gia đóng góp nhiều nhất vào dòng vốn FDI, cũng như lượng khách du lịch vào Việt Nam hàng năm.
Rủi ro kinh tế Trung Quốc trì trệ trong năm 2024, trong bối cảnh quốc gia này chưa thành công trong việc vực lại tăng trưởng sau giai đoạn áp dụng chính sách Zero Covid, được đánh giá là 1 trong những yếu tố quan trọng định hình xu hướng thị trường chứng khoán Việt Nam trong năm 2024, theo KBSV.
DỰ BÁO KINH TẾ TRUNG QUỐC NĂM 2024
Theo Masaaki Shirakawa, cựu thống đốc Ngân hàng Nhật Bản, việc ngăn chặn khủng hoảng kinh tế “sẽ bị ảnh hưởng đáng kể bởi tốc độ phản ứng nhanh chóng của các cơ quan chính sách và thực hiện các biện pháp cần thiết”. Vì vậy, KBSV đánh giá Trung Quốc nhiều khả năng sẽ tránh được “thập niên mất mát” như Nhật Bản những năm 90, nhờ các hành động nhanh chóng từ phía chính phủ.
Tuy nhiên, nửa đầu năm 2024 vẫn sẽ là giai đoạn khó khăn với nền kinh tế Trung Quốc, khi thị trường bất động sản chưa có dấu hiệu phục hồi rõ ràng. Dự kiến tình hình sẽ khả quan hơn trong nửa sau năm 2024, khi nhu cầu tiêu dùng toàn cầu và nội địa Trung Quốc quay trở lại bên cạnh các chính sách được ban hành trong 2023 sẽ thẩm thấu vào nền kinh tế. Theo đó, KBSV dự báo GDP và CPI Trung Quốc năm 2024 lần lượt đạt 4,6% và 1,2%; ít hơn 0,4% so với mục tiêu tăng trưởng 5% của Trung Quốc.
Trước sự phát triển quá nóng của thị trường bất động sản, tháng 8/2020, Trung Quốc áp đặt hướng dẫn “3 lằn ranh đỏ” với các nhà phát triển bất động sản. Chính sách mới được ban hành tác động lớn tới thị trường, bên cạnh sự đi xuống chung trong 3 năm liên tiếp đại dịch Covid 19. Điều này đã khiến nhu cầu giảm, chi phí tăng, thiếu hụt thanh khoản và gây ra làn sóng vỡ nợ kỷ lục mà đáng chú ý là sự kiện Evergrande vỡ nợ vào tháng 9/2021.
Đầu tư bất động sản giảm 9,4% trong 11 tháng đầu năm nay, sau khi giảm 10% vào năm ngoái. Mặc dù mức giảm doanh số 4,3% là tốt hơn so với mức giảm 28,3% của năm ngoái, nhưng nó vẫn tệ hơn so với đầu năm nay, cho thấy những nỗ lực của chính phủ trong việc hỗ trợ người mua nhà và các nhà phát triển cho đến nay vẫn còn hạn chế.
Số liệu của Tổng cục Thống kê Trung Quốc ngày 15/12 cho thấy giá nhà mới ở 70 thành phố, không bao gồm nhà ở được nhà nước trợ cấp, giảm 0,37% (MoM) trong khi tháng 10 giảm 0,38%. Thị trường nhà cũ trở nên tồi tệ hơn, với giá giảm 0,79%, mức cao nhất trong 9 năm.
Sự khủng hoảng của thị trường bất động sản, đi xuống của thị trường chứng khoán và sụt giảm thu nhập tác động mạnh mẽ tới hơn 400 triệu người thuộc tầng lớp trung lưu. Điều này khiến họ phải cắt giảm chi tiêu, chuyển sang trạng thái “phòng thủ” khiến cho tình hình ở Trung Quốc trở thành một vòng lặp.
Với chính quyền, họ biết cần phải cứu thị trường bất động sản, nhưng cũng không được kích thích quá mức để tạo nên tình trạng bong bóng và tạo áp lực ổn định tài chính lên các ngân hàng. Với người dân, họ cần nhìn thấy sự ổn định của thị trường bất động sản, từ đó cải thiện tâm lý và chi tiêu nhiều hơn.
Trong cuộc hội nghị công tác kinh tế thường niên gần đây, Chủ tịch Tập Cận Bình đã tuyên bố sẽ đặt chính sách công nghiệp và “tự chủ công nghệ” làm ưu tiên kinh tế hàng đầu trong năm tới. Ngôn ngữ về nhà ở ít thay đổi so với các tuyên bố trước đó, trong khi không có biện pháp khắc phục nào mới thêm cho thị trường bất động sản. Điều này gây thất vọng các nhà đầu tư khi dường như không có dấu hiệu cho thấy sẽ có gói kích thích kinh tế lớn hơn.
Tuy nhiên, thị trường bất động sản đã có một vài thay đổi tích cực khi 2 thành phố lớn Bắc Kinh và Thượng Hải ghi nhận doanh số bán nhà tăng vọt. Cụ thể, theo ghi nhận từ báo cáo của HSBC ngày 20/12, giao dịch nhà cũ ở Thượng Hải tăng 25,7%. Doanh số bán trung bình hàng ngày của các căn nhà mới trong thành phố tăng gần 41%, trong khi ở Bắc Kinh tăng 122%.

CHỨNG KHOÁN VIỆT NAM ẢNH HƯỞNG THẾ NÀO?
Với góc nhìn về kinh tế Trung Quốc như trên, KBSV nhận thấy dấu hiệu tích cực rõ nét hơn từ 2H2024 lên các nhóm ngành hàng không, dịch vụ, nhóm ngành xuất khẩu lớn sang Trung Quốc (dệt may, thủy sản, lương thực, cao su, gỗ) và vật liệu xây dựng (thép, đá, xi măng).
Cụ thể, với ngành hàng không, dịch vụ: Tác động tích cực do nhu cầu phục hồi từ Trung Quốc. Lượng khách du lịch Trung Quốc luôn chiếm tỷ trọng lớn trong lượng khách du lịch châu Á, đã sụt giảm nghiêm trọng do dịch bệnh Covid và khủng hoảng thị trường bất động sản khiến thắt chặt chi tiêu.
Nhóm Dệt may, thủy sản, lương thực, cao su, gỗ: Tác động tích cực do nhu cầu phục hồi không chỉ ở Trung Quốc mà cả toàn cầu. Ngoài ra, mỗi nhóm ngành còn có những câu chuyện sáng tối riêng.
Ngành dệt may hưởng lợi từ hoạt động giao thương tích cực với 16 FTA đã ký kết và thực thi, 3 FTA đang đàm phán và là quốc gia duy nhất ký kết hiệp định thương mại tự do với tất cả các đối tác kinh tế lớn.
Ngành thủy sản được dự báo hồi phục do tồn kho của các thị trường giảm và giá bột đậu nành giảm. Nhóm ngành lương thực dù vậy sẽ không được hưởng lợi quá nhiều, do tình trạng lạm phát giá lương thực nhiều khả năng sẽ suy giảm. Ngành cao su được dự báo tích cực do giá tăng xuất phát từ chênh lệch cung cầu. Cuối cùng, lãi suất cho vay mua nhà và nguồn cung nhà tại Mỹ được cải thiện cũng sẽ tác động tích cực tới nhóm ngành gỗ.
Ngành Vật liệu xây dựng tác động tích cực do sự hồi phục của thị trường bất động sản Trung Quốc. Bên cạnh đó, nhu cầu nguyên vật liệu sẽ theo sau triển vọng ngành xây dựng, được kỳ vọng tiếp tục tăng trưởng trong năm sau khi thị trường trong nước phục hồi.

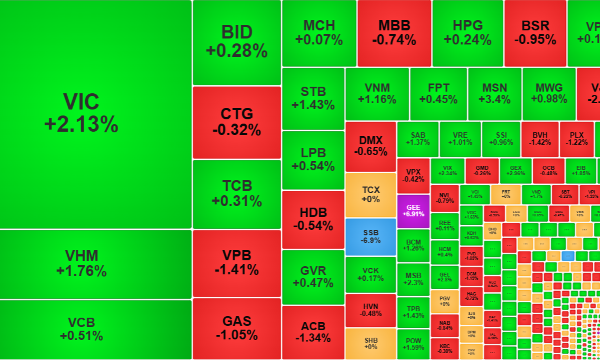
Thị trường cân bằng trở lại, khối ngoại giảm bán, thanh khoản vẫn rất thấp
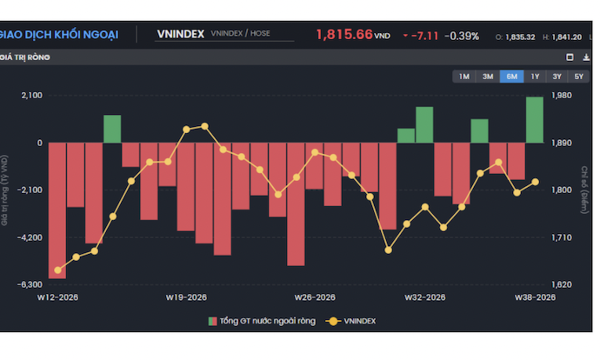
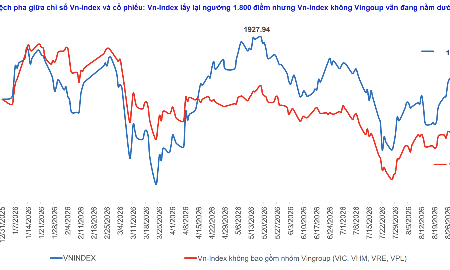
Nhóm cổ phiếu vốn hóa lớn nhất đã quay đầu phục hồi kéo VN-Index vượt trở lại lên trên mốc 1800 điểm trong sáng nay. Dù độ rộng xác nhận trạng thái cân bằng tích cực hơn nhưng nền thanh khoản tổng thể vẫn rất thấp.
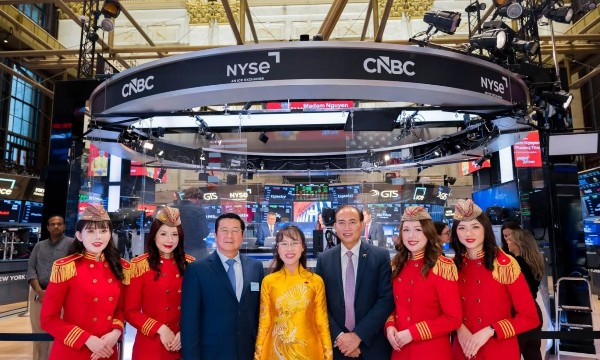
Nữ tỷ phú Nguyễn Thị Phương Thảo tham dự lễ rung chuông NYSE cùng Ngoại trưởng Mỹ Marco Rubio
Nữ tỷ phú Nguyễn Thị Phương Thảo, Chủ tịch Sovico và Vietjet, đã tham dự lễ rung chuông khai mở phiên giao dịch tại Sở Giao dịch Chứng khoán New York (NYSE) do Ngoại trưởng Mỹ Marco Rubio thực hiện lúc 9 giờ 30 sáng ngày 21/9.
Vẫn chưa thấy dòng vốn từ các quỹ chủ động vào Việt Nam một cách mạnh mẽ
Cho đến thời điểm hiện tại, chưa thấy dòng vốn từ các quỹ chủ động vào Việt Nam một cách mạnh mẽ. Cần thẳng thắn nhìn nhận rằng nhà đầu tư nước ngoài vẫn đang bán ròng.
Đồng yên trượt giá trở lại sau động thái tăng lãi suất của BOJ
Sau động thái tăng lãi suất lên mức cao nhất 31 năm của Ngân hàng Trung ương Nhật Bản (BOJ) vào tuần trước, đồng yên đương đầu áp lực giảm giá trở lại, đảo ngược xu thế phục hồi từ đầu tháng 9...
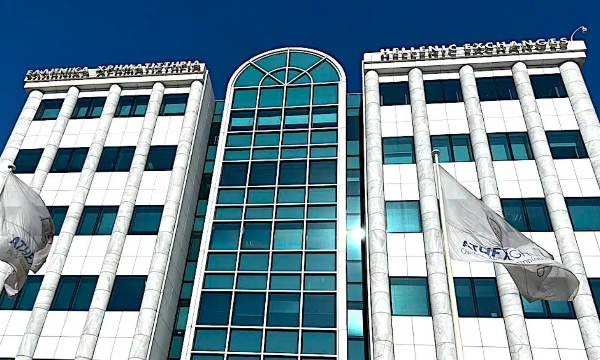
Gần 2 thập kỷ sau khủng hoảng nợ, chứng khoán Hy Lạp trở lại nhóm thị trường phát triển
Ngày thứ Hai (21/9), FTSE Russell chính thức đưa thị trường chứng khoán Hy Lạp trở lại nhóm thị trường phát triển, đánh dấu thêm một bước phục hồi của nước này sau cuộc khủng hoảng nợ công…




Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...




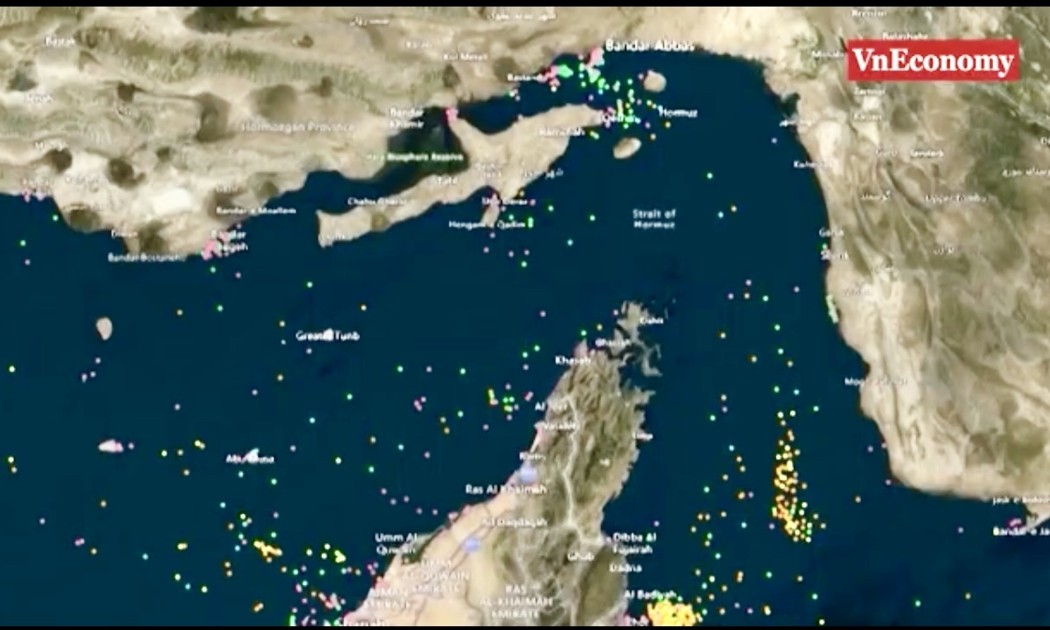
 Thị trường dầu mỏ đang bước vào trạng thái "bình thường mới"
Sau hơn nửa năm xung đột Mỹ - Iran, những kỳ vọng rằng căng thẳng sẽ sớm hạ nhiệt, eo biển Hormuz được khai thông và giá dầu trở lại vùng 70-80 USD/thùng đang gặp nhiều thách thức. Đầu tháng 9/2026, giá dầu Brent đã tiến sát 100 USD/thùng. Nhưng điều đáng chú ý không chỉ nằm ở con số này.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...