




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bài học nào từ khủng hoảng tài chính châu Á?


Sau mỗi cuộc khủng hoảng, nền kinh tế lại phục hồi và người ta lại rút ra những bài học riêng
Bản lược dịch bài viết của Joseph Stiglitz, nh
à kinh t
ế
từng đoạt giải Nobel về những bài học rút ra từ cuộc khủng hoảng t
ài ch
ính
châu Á n
ăm
1997.
Đã 10 năm trôi qua kể từ ngày bắt đầu cuộc khủng hoảng tài chính châu Á với sự phá giá đồng Bath Thái Lan vào ngày 2/7/1997, nhưng các nước vẫn chưa thấm nhuần hai bài học quan trọng nhất của cuộc khủng hoảng.
Vào năm 1997, cơn lốc khủng hoảng nhanh chóng lan rộng tới Indonesia, Hàn Quốc rồi Malaysia. Hơn một năm sau, nỗi sợ hãi đã hiện hữu ở Nga và Brazil với sự sụp đổ của đồng Rúp và Real.
Ngay từ khi bắt đầu, chủ nghĩa tư bản luôn đồng hành với các cuộc khủng hoảng. Sau mỗi cuộc khủng hoảng, nền kinh tế lại phục hồi và người ta lại rút ra những bài học riêng. Vậy 10 năm sau cuộc khủng hoảng tài chính châu Á, một câu hỏi rất tự nhiên được đặt ra là: Bài học sau cuộc khủng hoảng này là gì và thế giới đã học được bài học đó hay chưa? Liệu còn nguy cơ xảy ra một cuộc khủng hoảng tương tự?
Tình hình khu vực vào thời điểm năm 1997 và hiện nay có một số điểm tương đồng.
Trước cuộc khủng hoảng 1997, các dòng vốn từ các nước phát triển đổ vào các nước đang phát triển với một tốc độ nhanh chóng. Tuy nhiên, tình hình khi đó và hiện nay cũng có những sự khác biệt lớn. Hầu hết các nước đang phát triển hiện đã tích lũy được dự trữ ngoại hối khổng lồ.
Họ đã học được bài học cay đắng từ những quốc gia khác bị Mỹ và Quỹ Tiền tệ Qu
ốc t
ế
(IMF) nhảy vào, lấy đi sự độc lập về kinh tế và yêu cầu thực hiện các chính sách có xu hướng làm gia tăng sự phụ thuộc vào các chủ nợ phương Tây, đẩy những nền kinh tế này vào tình trạng suy thoái nặng nề hơn.
Sự tăng trưởng của dự trữ ngoại hối là một đảm bảo cho các nước đang phát triển, nhưng cũng là một nguyên nhân dẫn tới khả năng dễ bị tổn thương của nền kinh tế toàn cầu. Đặc biệt, do đồng USD đang mất giá, việc tái cân bằng những danh mục đầu tư trị giá nhiều nghìn tỷ USD sẽ dẫn tới việc bán tháo các khoản đầu tư bằng đồng tiền này, càng khiến đồng càng USD mất giá thêm.
Các nước vẫn chưa thấm nhuần hai bài học quan trọng nhất của cuộc khủng hoảng. Bài học đầu tiên: tự do hóa thị trường vốn là một việc nguy hiểm. Không phải ngẫu nhiên mà hai nước đang phát triển lớn là Trung Quốc và Ấn Độ đã không bị ảnh hưởng bởi cuộc khủng hoảng. Cả hai nước này đều phản đối việc tự do hóa thị trường vốn.
Bài học thứ hai là, trong một thế giới có mức độ hội nhập cao như hiện nay, cần có một thể chế tài chính quốc tế đáng tin cậy
đ
ể gi
ữ g
ìn s
ự
ổn định tr
ên
toàn cầu và thúc đẩy tăng trưởng kinh tế ở các nước đang phát triển. Vì Mỹ và châu Âu đang có ảnh hưởng quá lớn đối với IMF, thể chế này từ lâu đã được coi là đại diện cho lợi ích của các chủ nợ quốc tế.
Vào thời điểm giữa cuộc khủng hoàng 1997, có nhiều ý kiến cho rằng cần thiết phải thay đổi cấu trúc tài chính toàn cầu, để thế giới hoạt động hiệu quả hơn trong việc ngăn chặn và giải quyết khủng hoảng. Tuy nhiên, Mỹ và IMF không coi việc cải cách là lợi ích của họ.
Chẳng hạn, sau cuộc khủng hoảng ở Argentina, IMF đưa ra một đề xuất đúng đắn rằng nên tái cơ cấu nợ (tức cần có quy định quốc tế về phá sản), Mỹ đã phủ quyết sáng kiến này. Khi Tổ chức Hợp tác và Phát triển kinh tế (OECD) đề xuất một thỏa thuận hạn chế sự bí mật của các ngân hàng, chính quyền Tổng thống Bush cũng phủ quyết.
Thất bại của IMF trong việc ngăn chặn và giải quyết cuộc khủng hoảng 1997 càng làm suy yếu niềm tin của các nước vào tổ chức này. Mặt khác, sự bất lực của IMF trong việc giải quyết tình trạng mất cân bằng tài chính toàn cầu hiện nay - mối đe dọa chính đối với sự ổn định tài chính toàn cầu - càng cho thấy rõ những hạn chế của tổ chức này.
Thế giới vẫn cần phải thực hiện các cải cách, bao gồm việc cải thiện lại hệ thống dự trữ toàn cầu. Có thể chúng ta sẽ không phải đối mặt với một cuộc khủng hoảng tài chính nữa, song những hạn chế của hệ thống tài chính toàn cầu vẫn có thể dẫn tới những mất mát lớn đối với sự hưng thịnh và ổn định của thế giới.
(Theo Project Syndicate)

Đồng yên Nhật đang hưởng lợi từ bầu cử Mỹ, bán tháo cổ phiếu AI và biến động ở Pháp
Đồng yên Nhật Bản đã tương đối ổn định trong tháng 10 này, cho thấy vai trò “hầm trú ẩn” truyền thống của đồng tiền này đang được phát huy...
Đức và một số nước EU phản đối kế hoạch đưa Canada làm “thành viên liên kết” của khối
Trước thềm hội nghị thượng đỉnh EU - Canada tại Montreal, Đức và một số nước thành viên Liên minh châu Âu (EU) đã bác bỏ đề xuất đưa Canada trở thành “thành viên liên kết” của khối...
Bị siết thuế, nhiều người giàu Trung Quốc muốn nhập tịch sang nước khác
Những mối lo ngại về thuế, bất ổn địa chính trị và nhu cầu di chuyển quốc tế linh hoạt hơn chính là các yếu tố thúc đẩy họ tìm kiếm một cuốn hộ chiếu khác...
IMF: GDP bình quân đầu người của Việt Nam sẽ vượt Indonesia trong năm nay
Theo tờ Nikkei Asia, Việt Nam ngày càng được nhiều doanh nghiệp nước ngoài lựa chọn làm địa điểm sản xuất thay cho Trung Quốc trong các ngành công nghệ cao như bán dẫn và điện tử...
Samsung tiếp tục lập kỷ lục lợi nhuận, nhà đầu tư vẫn chưa hài lòng
Ngày thứ Năm (29/10), Samsung Electronics công bố lợi nhuận quý 3/2026 cao nhất từ trước đến nay trong ngành công nghệ, nhưng cổ phiếu của tập đoàn vẫn giảm do mức cổ tức không như kỳ vọng...



Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.








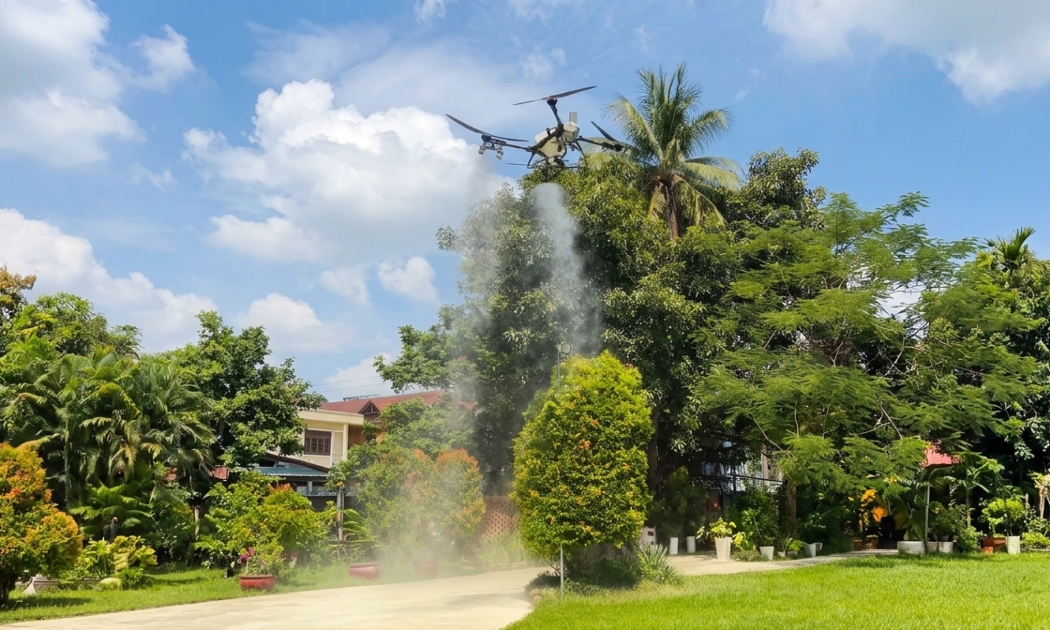
 Máy bay không người lái mở rộng ứng dụng trong nông nghiệp Việt Nam
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

