




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bất động sản phía Nam: Giá căn hộ vẫn tăng đều


Trong khi giá đất nền biệt thự, nhà liền kề có xu hướng giảm thì giá căn hộ chung cư tại một số địa phương phía Nam vẫn tăng đều
Công ty Savills Việt Nam vừa công bố bản báo cáo mới nhất cập nhật tình hình thị trường bất động sản của một số tỉnh, thành phố khu vực phía Nam – Trung bộ.
Theo đó, cùng với xu thế ảm đạm của thị trường cả nước, bất động sản tại một số địa phương khu vực phía Nam được ghi nhận là không có nhiều đột biến, tính thanh khoản trên thị trường vẫn đạt thấp so với thời điểm cuối năm 2010.
Khảo sát của Savills Việt Nam tại thị trường bất động sản Bình Dương cho thấy, tính đến cuối tháng 8/2011, địa phương này có thêm 10 dự án mới với hơn 1.800 căn/nền được chào bán. Tính cả thị trường sơ cấp và thứ cấp, toàn thị trường có 68 dự án, cung cấp tổng cộng 22.700 căn/nền.
Nguồn cung thứ cấp chiếm ưu thế với 85% thị phần. Phân khúc đất nền tiếp tục thống lĩnh thị trường với 56% thị phần. Nguồn cung từ cả 3 phân khúc chủ yếu tập trung tại 5 quận/ huyện gồm Thủ Dầu Một, Thuận An, Dĩ An, Bến Cát và Thành phố mới Bình Dương.
Khảo sát của Savills cho thấy, thị trường sơ cấp ở Bình Dương có tỉ lệ hấp thụ trung bình là 32%, giảm 14% so với quý trước. Giá trung bình của căn hộ là 800 USD/m2, của biệt thự/nhà liền kề là 2.075 USD/m2 và của đất nền là 159 USD/m2.
Tuy nhiên, biệt thự/nhà liền kề lại có sự tăng giá nhiều nhất 67% so với quý trước, tiếp đến là căn hộ với 4%. Trong khi đó, giá trung bình của đất nền duy trì không đổi so với quý 1/2011.
Theo ước tính, thị trường nhà đất của Bình Dương sẽ đón nhận 16 dự án tương lai, cung cấp khoảng 5.600 căn/nền cho tất cả các phân khúc. Xét về số lượng căn/nền, phân khúc căn hộ chiếm thị phần lớn nhất khoảng 79% từ 10 dự án tương lai.
Nhìn nhận của giới chuyên môn cho thấy, các dự án cơ sở hạ tầng được phát triển trong tương lai sẽ giúp tăng khả năng lưu thông và tiếp cận của các tỉnh khác đến Bình Dương, chẳng hạn như quốc lộ 13, đường cao tốc Mỹ Phước – Tân Vạn, đường cao tốc Hồ Chí Minh – Chơn Thành, đường vành đai 3 và 4. Điều này có thể làm tăng mạnh nhu cầu thị trường nhà đất tại Bình Dương.
Trong khi đó, một địa phương khác cũng đang là điểm nhấn về bất động sản tại phía Nam là thành phố Cần Thơ cũng không có nhiều chuyển biến. Đến thời điểm cuối tháng 8/2011, toàn thành phố không có dự án mới tham gia thị trường. Hiện chỉ có 35 dự án trong cả thị trường sơ cấp và thứ cấp, cung cấp hơn 23.500 căn/nền bao gồm đất nền, biệt thự/nhà liền kề và căn hộ.
Đất nền tiếp tục chiếm lĩnh thị trường với 75% thị phần. Nguồn cung tập trung ở 3 quận chính là Cái Răng, Ninh Kiều và Bình Thủy. Trong đó, Cái Răng có nguồn cung lớn nhất do lợi thế cầu Cần Thơ và khu đô thị Nam Cần Thơ.
Giao dịch trên thị trường sơ cấp tại Cần Thơ diễn ra rất chậm. Tỉ lệ hấp thụ là 1%, giảm khoảng 6% so với quý 1/2011. Giá trung bình của căn hộ 565 USD/m2, của biệt thự/nhà liên kế là 600 USD/m2 và của căn hộ là 280 USD/m2. Giá trung bình của căn hộ tăng 13% so với quý 1/2011 trong khi, giá của biệt thự/nhà liên kế giảm -16% và đất nền giảm -5%.
Nếu tính trong ngắn hạn, chỉ có khoảng 6 dự án sẽ cung cấp khoảng 5.100 căn/nền sẽ tham gia thị trường nhà đất. Tuy nhiên, phần lớn các dự án tương lai vướng phải khó khăn về nguồn vốn hoặc đền bù giải tỏa. 47% số dự án tương lai vẫn đang lập kế hoạch.
Theo khảo sát, các chủ đầu tư gặp khó khăn trong việc thương lượng đền bù giải tỏa, nguyên nhân là do quy định về giá thị trường của đất đền bù không rõ ràng. Hơn nữa, tiến độ các dự án tương lai hiện rất chậm. Vì thế, Sở Xây dựng Cần Thơ đã thực hiện rà soát để thu hồi giấy phép của các dự án triển khai chậm và kém hiệu quả.
Trái ngược với hai địa phương trên, thị trường bất động sản Đà Nẵng trong 8 tháng đầu năm có phần “ấm” hơn khi có sự tham gia của giới đầu tư đến từ Tp.HCM và Hà Nội.
Do đó, ghi nhận của Savills cho thấy, tình trạng bán của thị trường căn hộ đạt 47% với giá chào bán sơ cấp dao động từ 700 - 3.160 USD/ m2.
Tỷ lệ biệt thự đã bán đạt 69% với giá chào bán sơ cấp dao động từ 770 - 4.700 USD/ m2. Tổng nguồn cung biệt thự tại Đà Nẵng là khoảng 720 căn từ 13 dự án trong khi tổng nguồn cung căn hộ là khoảng 2.400 căn từ 12 dự án. Trong đó, nguồn cung căn hộ sơ cấp là khoảng 1.270 căn và nguồn cung thứ cấp là khoảng 1.130 căn.
Do số lượng nhà đầu tư đến từ ngoại tỉnh là chủ yếu nên nguồn cầu căn hộ và biệt thự tại Đà Nẵng vẫn chủ yếu được khách hàng mua với mục đích đầu tư hơn là mục đích ở.

Hơn 18.000 căn nhà ở cho thuê - trụ cột chính sách nhà ở trong thời gian tới
Nhà ở xã hội và nhà ở cho thuê trong thời gian qua được ban hành nhiều cơ chế, chính sách thông thoáng, tạo điều kiện thu hút các nguồn lực tham gia đầu tư. Quỹ đất đối với nhà ở cho thuê sẽ được bố trí tại các khu vực phường thuộc đô thị loại đặc biệt, loại 1, loại 2.
Hà Nội chủ động chuẩn bị quỹ nhà tái định cư
Để hạn chế tình trạng thiếu chỗ ở phục vụ tái định cư, TP. Hà Nội đặt ra yêu cầu rà soát nhu cầu thực tế, đánh giá khả năng đáp ứng từ nguồn lực hiện có, và xây dựng phương án bổ sung phù hợp với từng địa bàn, từng giai đoạn...
Thị trường căn hộ TP.Hồ Chí Minh đang trải qua giai đoạn tái định hình mạnh mẽ
Trong bối cảnh sức mua chững lại, khan hiếm nhà ở vừa túi tiền, thị trường căn hộ TP. Hồ Chí Minh đang dịch chuyển về các khu vực có hạ tầng phát triển nhưng giá nhà vẫn neo cao, đòi hỏi người mua phải cân nhắc kỹ lưỡng giữa vị trí, khả năng kết nối và khả năng chi trả…
Sức hấp thụ giảm, thị trường nhà ở gia tăng cạnh tranh
Thị trường nhà ở 9 tháng năm 2026 ghi nhận nhiều biến động về nguồn cung, sức hấp thụ và giá bán. Những chuyển động này tiếp tục tác động đến chiến lược kinh doanh của các chủ đầu tư trong những tháng cuối năm...
Bắc Ninh từng bước tạo dựng không gian an cư cho nhân lực quốc tế
Lãnh đạo TP. Bắc Ninh cho biết Thành phố có kế hoạch từng bước xây dựng những khu ở đồng bộ, gắn liền với các dịch vụ như chăm sóc sức khỏe, giao thương... Qua đó, tạo dựng không gian an cư an lành, tạo điểm tựa vững chắc các cho chuyên gia, nhà quản lý quốc tế trong suốt quá trình sống và làm việc tại địa phương...





Mời quý độc giả đón đọc Tạp chí Kinh tế Việt Nam số 42-2026 phát hành ngày 19/10/2025 với nhiều chuyên mục hấp dẫn...







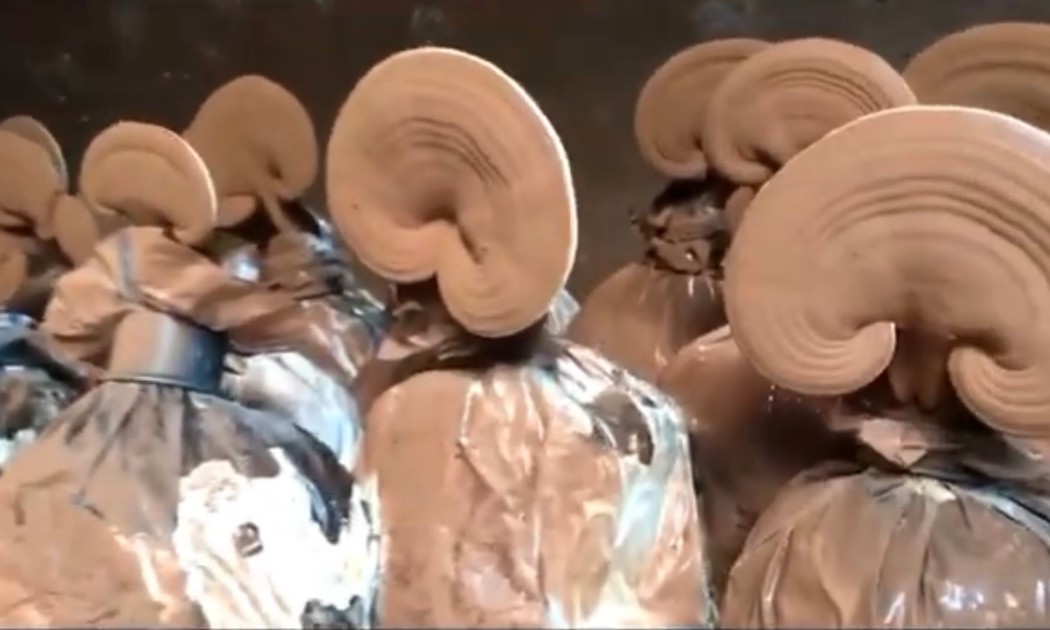
 Mô hình duy nhất phân lập nấm Linh Chi rừng thuần chủng ở đảo Phú Quốc
Ở giữa đảo ngọc Phú Quốc, có một mô hình trống nấm Linh Chi đỏ từ nhiều năm nay, tạo thêm một phần việc làm cho người dân địa phương. Nấm ở đây được nuôi trồng theo kỹ thuật nông nghiệp công nghệ cao, nguyên liệu được hấp thanh trùng, tiệt trùng trước khi cấy phôi giống.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...