




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đằng sau tăng trưởng nhanh của “MoMo Tài chính - Bảo hiểm”


Nhóm sản phẩm “MoMo Tài chính - Bảo hiểm” vừa công bố cán mốc 10 triệu người dùng sau 4 năm cung cấp dịch vụ trên nền tảng...
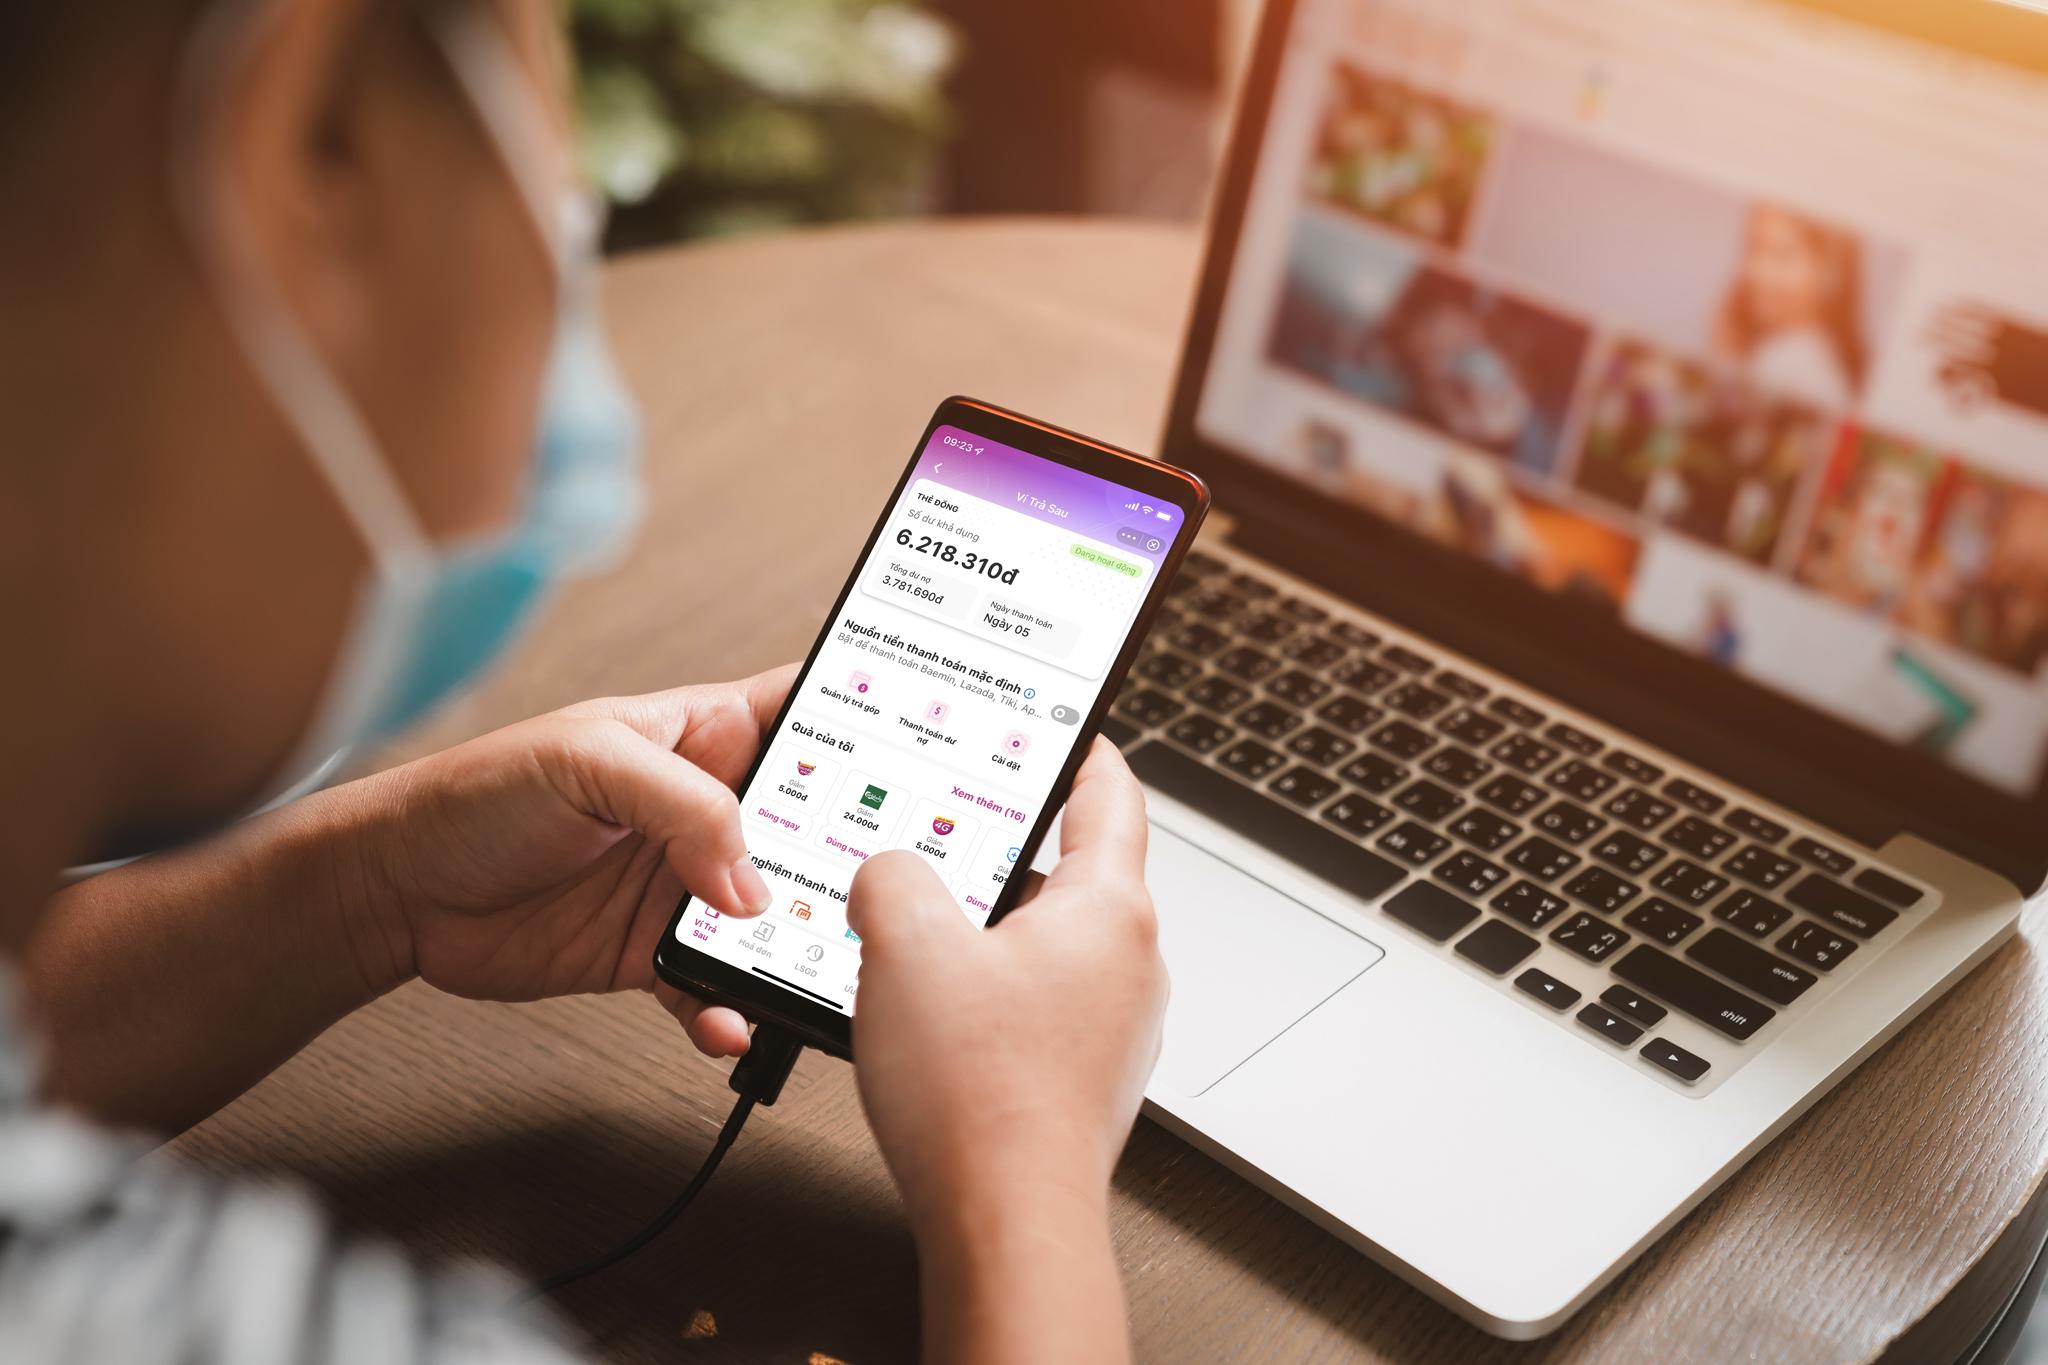
So với nền tảng tương tự, để đạt quy mô trên trong cùng khoảng thời gian không hề dễ dàng, nhất là khi đại dịch đã càn quét nền kinh tế ảnh hưởng thu nhập người dân trong hơn 2 năm qua.
Nếu như thương hiệu MoMo có mặt thị trường đã hơn 12 năm và đạt hơn 31 triệu người dùng thì nhóm dịch vụ Tài chính - Bảo hiểm mới chỉ xuất hiện trên màn hình ứng dụng này cách đây 4 năm. Tuy nhiên trong tầm nhìn của MoMo, nhóm dịch vụ này luôn được xem là chiến lược bởi gắn liền với sứ mệnh “dùng công nghệ để mọi người Việt đều có thể tiếp cận tài chính một cách bình đẳng” mà lãnh đạo MoMo nhiều lần chia sẻ trên báo chí.
Việt Nam có cơ cấu dân số trẻ, thu nhập người dân ngày càng gia tăng, đặc biệt thế hệ Y, Z đang trở thành động lực chính tạo ra thu nhập và tiêu dùng trong nền kinh tế. Đi cùng với đó là nhu cầu tài chính cũng ngày càng đa dạng hơn.
Một kết quả khảo sát công bố năm 2021 của Mambu - nền tảng ngân hàng đám mây, trên 4.500 đáp viên trên toàn cầu chỉ ra rằng, phần lớn người Việt Nam (80% người tham gia khảo sát) thích tiết kiệm và đầu tư hơn là tiêu tiền. Đây là tỷ lệ cao nhất trong các thị trường khảo sát, hơn 74% khách hàng sẵn sàng trả phí cao cho các dịch vụ tài chính giúp họ tiết kiệm thời gian và mang lại sự linh hoạt hơn.
Tại Việt Nam, MoMo là một trong những “người mở đường” đưa các dịch vụ tài chính lên trên nền tảng ví điện tử từ rất sớm, đến nay các dịch vụ tài chính trên MoMo (bao gồm thanh toán các khoản vay, thanh toán/mua bảo hiểm, gửi tiết kiệm online, đầu tư tích lũy, vay tiêu dùng,...) đáp ứng đến 90% nhu cầu tài chính cá nhân trên thị trường.
Đại diện MoMo cho biết, thực chất hai năm đầu khi ra mắt dịch vụ Tài chính - Bảo hiểm, công ty gặp rất nhiều khó khăn trong việc thu hút người dùng và thay đổi thói quen thanh toán qua các kênh offline. Nhưng với tinh thần tiên phong, không ngại khai phá những vùng đất mới, MoMo đã thành công trong thuyết phục các đối tác đưa sản phẩm, dịch vụ lên nền tảng.
Năm 2018, MoMo triển khai dịch vụ tài chính đầu tiên là thanh toán khoản vay, trở thành kênh thanh toán tiện lợi, nhanh gọn và an toàn được hàng triệu người dùng lựa chọn. Trong một khoản thời gian dài, các sản phẩm tài chính được xem là phức tạp và khó tiếp cận đối với đại đa số người dân bởi nhiều lý do: không có lịch sử tín dụng, không tài sản đảm bảo, cần chứng minh thu nhập, nhiều thủ tục, giấy tờ, rào cản địa lý,... Với việc ứng dụng công nghệ, MoMo giúp tối ưu hóa quy trình cho người dùng lẫn đối tác cung cấp dịch vụ, khi chỉ cần vài phút đăng ký, người dùng đã có thể được xét duyệt hạn mức tiêu dùng ngay trên MoMo.
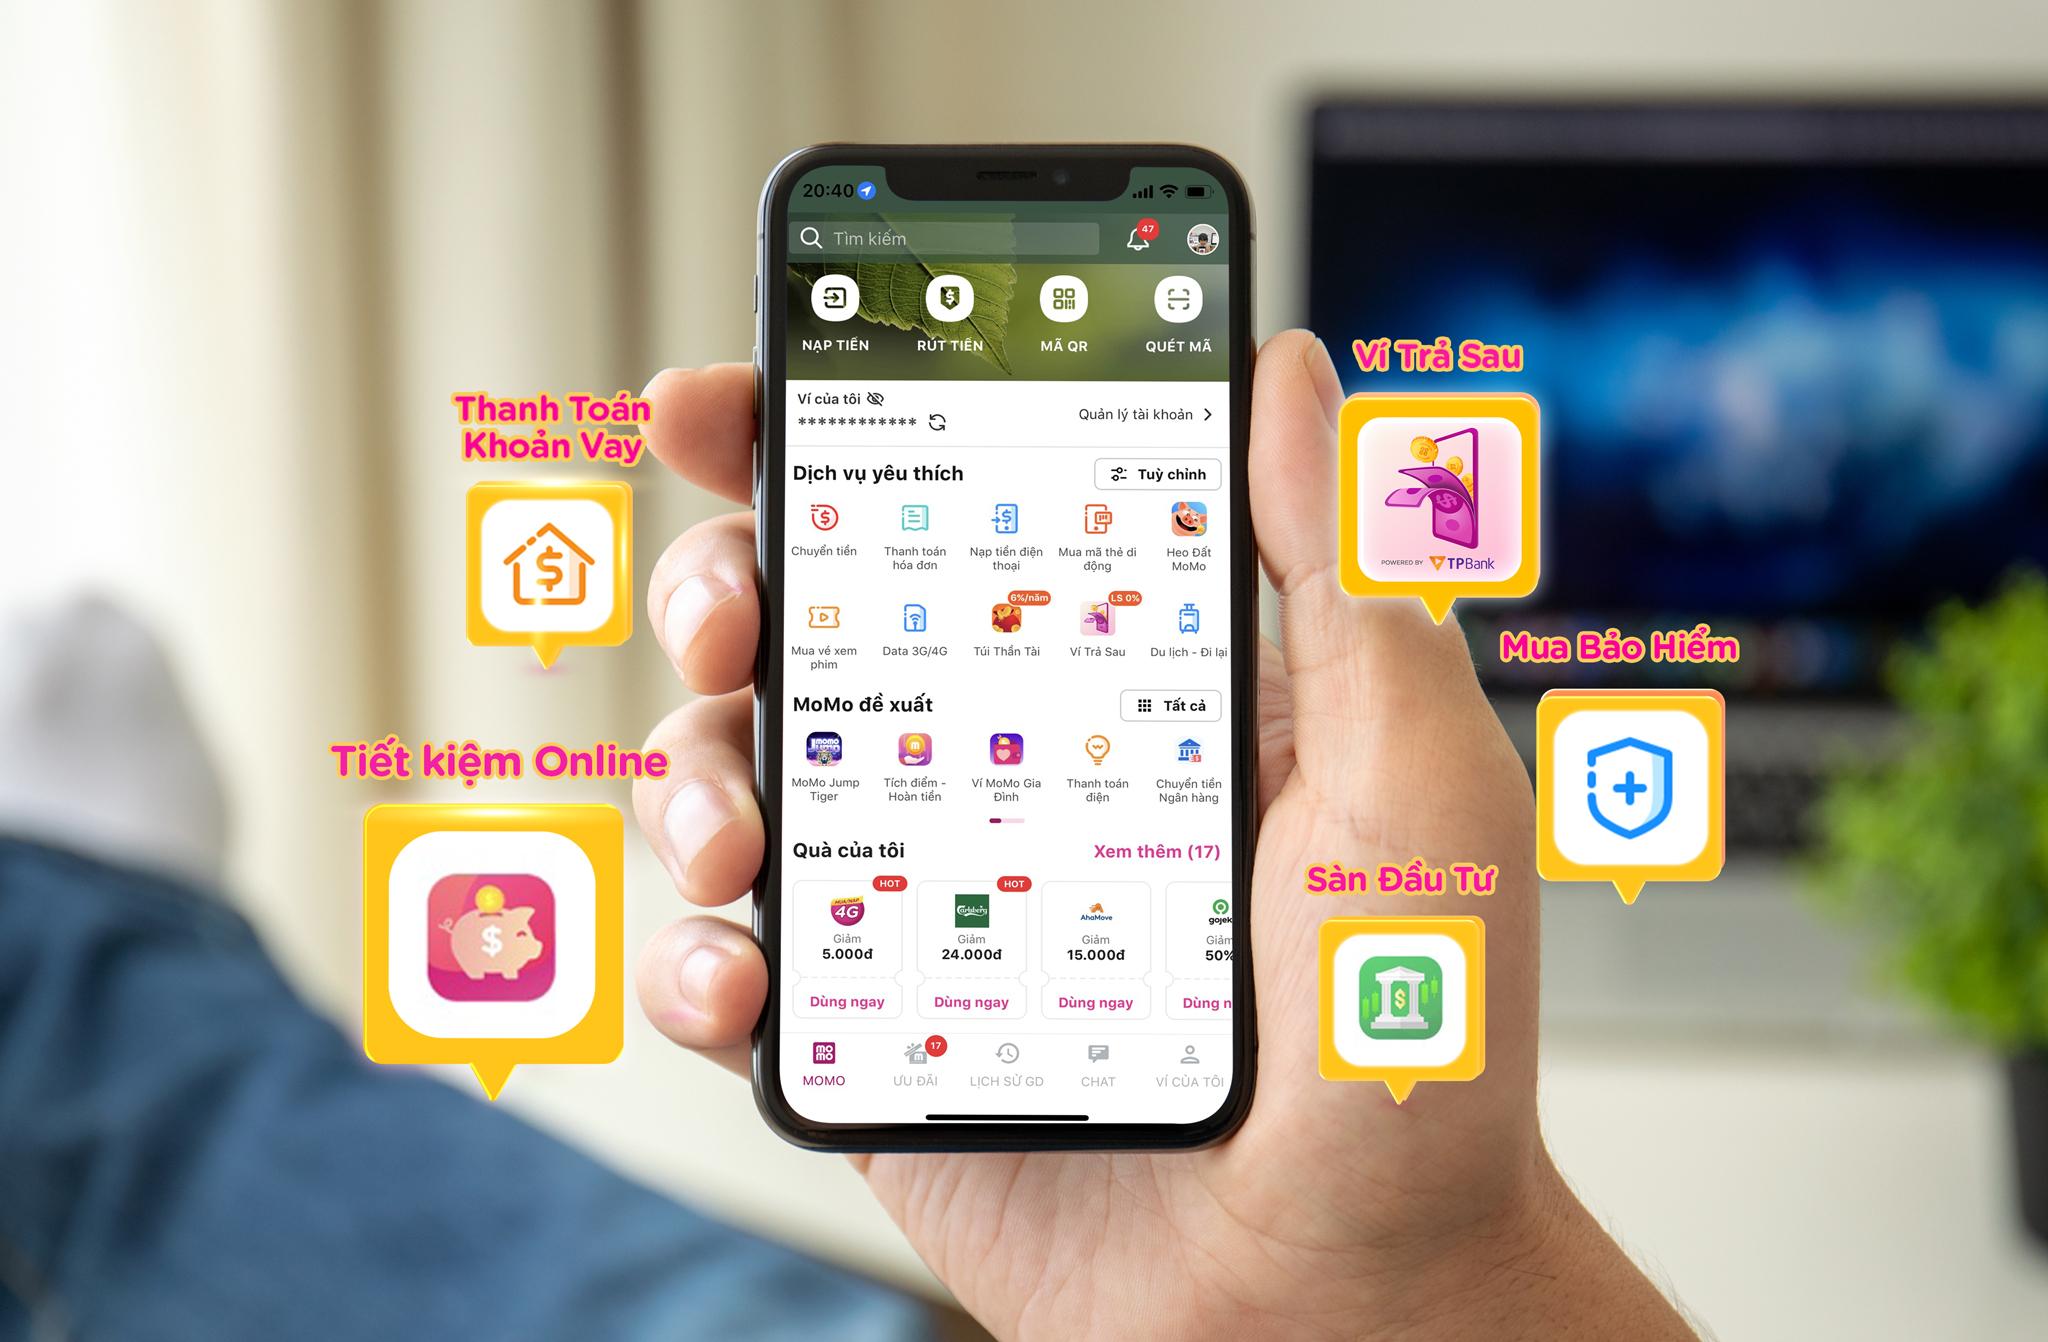
Tương tự với bảo hiểm, MoMo không ngại mở đường cho thị trường khi hợp tác cùng các hãng bảo hiểm trong và ngoài nước như Prudential Việt Nam, AIA Việt Nam, Dai-ichi Life Việt Nam,... triển khai dịch vụ thanh toán phí bảo hiểm trên nền tảng ứng dụng di động đầu tiên, mở đường cho xu hướng Insurtech tại Việt Nam nở rộ.
Từ việc số hóa thanh toán bảo hiểm, từng bước MoMo cũng mở rộng hợp tác với các công ty bảo hiểm phi nhân thọ trong nước (PTI, PVI, Bảo Long) giúp người dùng có thể mua ngay những sản phẩm bảo hiểm đơn giản như: bảo hiểm xe máy, ô tô, tai nạn, màn hình điện thoại, trễ chuyến bay,... ngay trên nền tảng MoMo mà không cần đến phòng giao dịch trực tiếp, giúp tiết kiệm và rút ngắn thời gian đáng kể cho người dùng.
Hay như trong lĩnh vực đầu tư tích sản, trước nay vốn được nghĩ chỉ dành cho người giàu nhưng giờ đây ngay trên MoMo, người dùng đã có đầu tư chứng chỉ quỹ mở (thông qua hợp tác với Dragon Capital Việt Nam) và gửi tiết kiệm online 24/7 (hợp tác với ngân hàng Bản Việt). Thông qua các sản phẩm trên, MoMo đã góp phần “đại chúng hóa” các dịch vụ tài chính vốn phức tạp trở nên dễ hiểu, dễ tiếp cận, xóa bỏ rào cản thủ tục giấy tờ,...
Đại diện MoMo cho biết, tính đến hiện tại thông qua nền tảng này, đã có hàng chục triệu hợp đồng bảo hiểm được xác lập, hàng nghìn tỷ đồng chi tiêu thông qua các sản phẩm tín dụng tiêu dùng, qua đó giúp hơn 70 đối tác tài chính tiếp cận khách hàng tốt hơn. Con số 10 triệu người dùng của tài chính - bảo hiểm đã phản ánh thành quả hợp tác giữa MoMo và các đối tác, từ đó củng cố hệ sinh thái tài chính số bền vững, mở ra một kỷ nguyên mới cho nền kinh tế số Việt Nam.
Đọc bài theo từ khoá

Thu ngân sách năm 2025 vượt dự toán 36,8% nhưng chưa bền vững
Năm 2025, thu ngân sách nhà nước vượt 36,8% dự toán, đạt 21% GDP. Tuy nhiên, Kiểm toán nhà nước chỉ ra nguồn thu từ sản xuất, kinh doanh giảm tỷ trọng còn 59% tổng thu nội địa, trong khi các khoản thu kém bền vững tăng 72% so với năm trước…
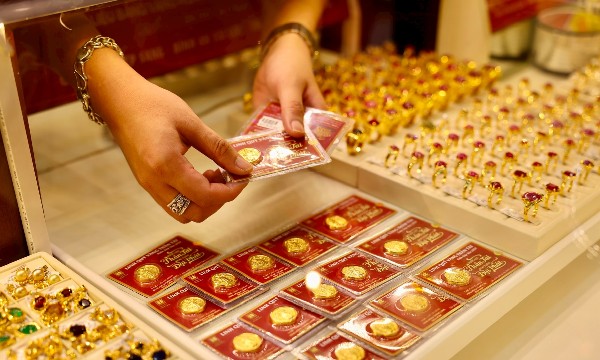
Mua vàng miếng thiệt gần 6 triệu đồng/lượng trong nửa đầu tháng 10
Hôm qua (17/10), giá mua vàng miếng SJC phổ biến quanh mức 140,6 triệu đồng/lượng. So với giá bán thời điểm đầu tháng (144,3 triệu đồng), người mua chịu thiệt gần 4 triệu đồng/lượng trong phiên sáng nay. Cá biệt tại Bảo Tín Minh Châu, mức thiệt lên tới 5,9 triệu đồng/lượng…
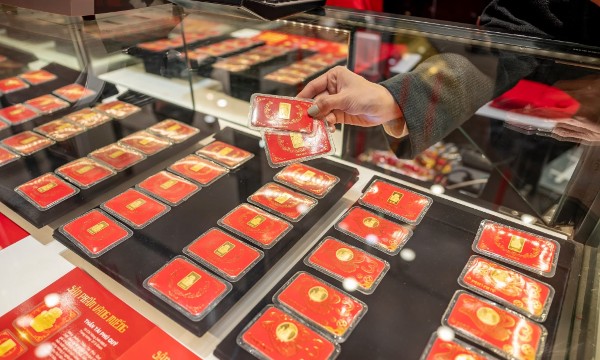
Mua bán vàng từ 5 triệu đồng không được trả tiền mặt
Theo Nghị định số 390/2026/NĐ-CP, từ ngày 16/10, giao dịch mua, bán vàng từ 5 triệu đồng trong ngày phải thanh toán không dùng tiền mặt, thay vì ngưỡng 20 triệu đồng như quy định trước đây. Đồng thời thay đổi một số điều kiện quản lý hoạt động sản xuất vàng trang sức, mỹ nghệ và nhập khẩu vàng nguyên liệu…
Đề xuất kéo dài hỗ trợ doanh nghiệp nhỏ và vừa thêm 2–3 năm khi vượt ngưỡng quy mô
Tại Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, Ủy ban Kinh tế và Tài chính đề xuất doanh nghiệp nhỏ và vừa vẫn được hưởng chính sách hỗ trợ trong 2–3 năm sau khi vượt ngưỡng quy mô, nhằm tạo khoảng đệm để doanh nghiệp thích ứng với các điều kiện mới khi mở rộng hoạt động…
Dự toán thu ngân sách năm 2027 dự kiến tăng 9,1%
Dự toán thu ngân sách nhà nước năm 2027 dự kiến tăng 9,1% so với ước thực hiện năm 2026, với tỷ lệ huy động vào ngân sách khoảng 20,2% GDP. Cùng với mục tiêu tăng thu, cơ cấu chi được điều chỉnh theo hướng nâng tỷ trọng chi đầu tư phát triển lên 43% tổng chi ngân sách…





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







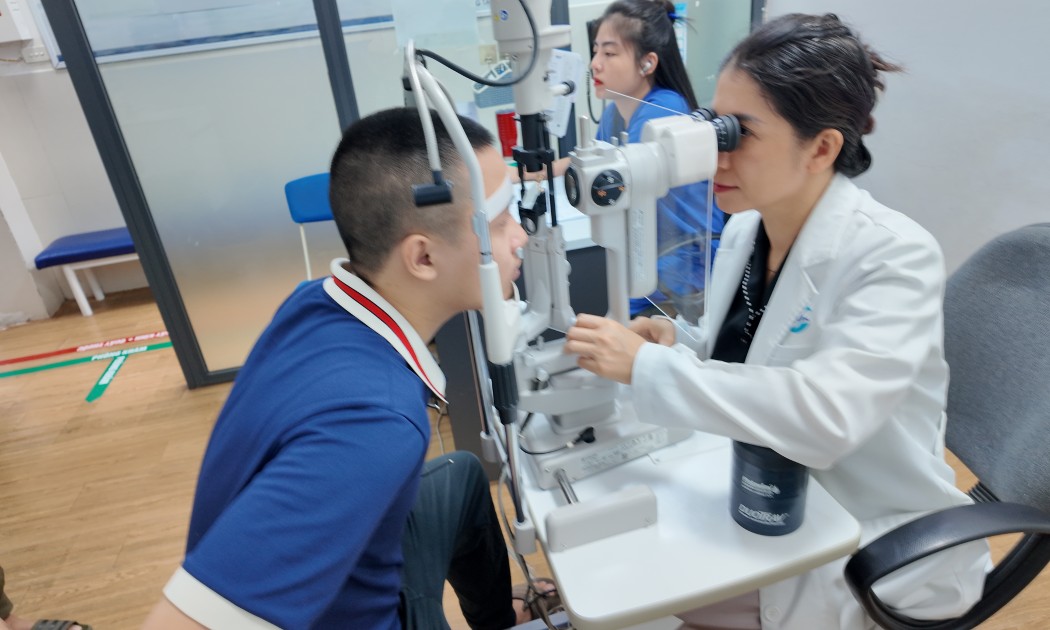
 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...