


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dệt may Việt Nam hưởng lợi trong dài hạn nhờ EVFTA


Lộ trình giảm thuế với hàng dệt may Việt Nam trong EVFTA kéo dài 5-7 năm nên thời gian đầu thuế nhập khẩu với một số mặt hàng vẫn còn cao hơn thuế suất GSP. Sau thời gian này, 100% các mặt hàng sẽ được giảm thuế nhập khẩu về 0%...
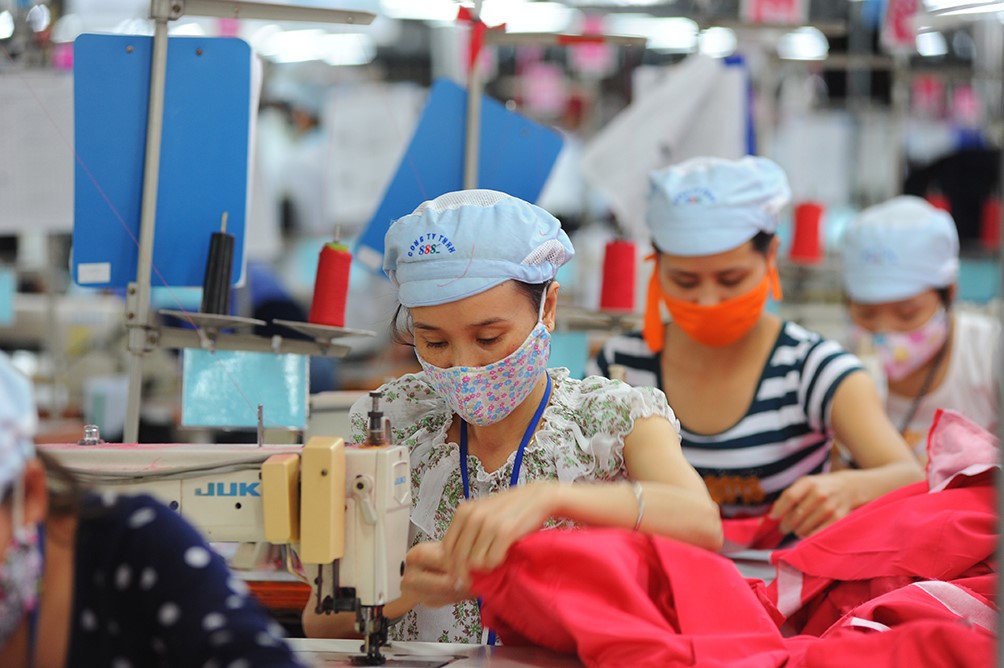
Xuất khẩu hàng may mặc của Việt Nam sang EU bắt đầu được cải thiện từ tháng 8/2020, một phần do sự phục hồi sau khủng hoảng của dịch Covid-19, một phần do tác động tích cực từ Hiệp định Thương mại tự do Việt Nam – EU (EVFTA) và các doanh nghiệp EU cũng tăng cường đa dạng hóa thị trường.
Tuy nhiên, theo đánh giá của Bộ Công Thương, tác động của EVFTA đối với hoạt động xuất khẩu hàng may mặc của Việt Nam ở thời điểm hiện tại là chưa nhiều.
Phân tích từ chuyên san EVFTA của Bộ Công Thương cho thấy, Hiệp định EVFTA có hiệu quả với hàng may mặt về lâu dài, bởi quá trình giảm thuế diễn ra theo lộ trình từ 5-7 năm. Trong những năm đầu tiên EVFTA có hiệu lực, thuế suất thuế nhập khẩu đối với một số mặt hàng vẫn còn cao hơn so với thuế suất GSP (ưu đãi thuế quan phổ cập) 9,6% đang được hưởng. 100% các mặt hàng dệt may của Việt Nam sẽ được giảm thuế nhập khẩu về 0% sau tối đa 7 năm kể từ khi EVFTA có hiệu lực.
LỢI ÍCH TỐI ĐA TRONG DÀI HẠN TỪ EVFTA
Theo số liệu Cục Xuất nhập khẩu (Bộ Công Thương), xuất khẩu hàng may mặc của Việt Nam sang EU những tháng đầu năm 2020 đã giảm mạnh, nhưng kể từ tháng 8/2020 (thời điểm EVFTA có hiệu lực) đến hết quý 1/2021, xuất khẩu mặt hàng này của Việt Nam bắt đầu cải thiện. Mức giảm tăng trưởng xuất khẩu (tính lũy kể từ đầu năm) cũng bắt đầu ghi nhận tăng trưởng trong 3 tháng đầu năm 2021.
Hà Lan vượt Đức trở thành thị trường nhập khẩu nhiều hàng may mặc nhất của Việt Nam trong khối EU với tỷ trọng 22,73%. Bên cạnh đó, Tây Ban Nha từ thị trường nhập khẩu hàng may mặc lớn thứ 4 với tỷ trọng 13,02% trong năm 2020 đã xuống vị trí thứ 5 trong 3 tháng đầu năm 2021 với tỷ trọng chiếm 8,24%.
Để được hưởng ưu đãi thuế quan từ Hiệp định EVFTA, hàng dệt may Việt Nam phải đáp ứng các quy định về quy tắc xuất xứ hàng hóa theo hiệp định này và được cấp Giấy chứng nhận xuất xứ hàng hóa (C/O) mẫu EUR.1 theo EVFTA.
Theo thống kê của Cục Xuất nhập khẩu, tính từ ngày 1/8/2020 đến ngày 31/12/2020, kim ngạch hàng dệt may của Việt Nam xuất khẩu sang EU cấp C/O mẫu EUR.1 theo Hiệp định EVFTA đạt 216 triệu USD. Trong quý 1/2021, con số này đã đạt hơn 199 triệu USD.
Trong đó, Đức, Pháp, Hà Lan, Bỉ, Ý, Romania là các thị trường có kim ngạch hàng dệt may xuất khẩu có sử dụng C/O EUR.1 cao nhất. Đây đều là những thị trường nhập khẩu truyền thống của hàng dệt may Việt Nam trong khối EU.
Quý 1/2021, Pháp và Romania là hai thị trường có kim ngạch cấp C/O mẫu EUR.1 cho hàng may mặc của Việt Nam lớn nhất, lần lượt đạt 35,9 triệu USD và 31,5 triệu USD, chiếm tỷ trọng 18% và 15,8% trong tổng trị giá C/O cấp cho hàng dệt may xuất khẩu sang thị trường EU.
THÁCH THỨC LỚN TỪ QUY TẮC XUẤT XỨ
Có thể thấy, mặc dù kim ngạch xuất khẩu hàng dệt may của Việt Nam sử dụng C/O mẫu EUR.1 trong năm 2021 có sự gia tăng so với năm 2020, nhưng con số này vẫn chỉ chiếm tỷ trọng nhỏ trong tổng kim ngạch xuất khẩu hàng dệt may nói chung sang thị trường EU (chiếm gần 30% kim ngạch xuất khẩu quý 1 năm 2021). “Như vậy, tỷ lệ sử dụng C/O mẫu EUR.1 của hàng dệt may Việt Nam xuất khẩu sang EU nhằm mục đích tận dụng ưu đãi thuế quan chưa đạt được mức kỳ vọng”, Cục Xuất nhập khẩu nhận định.
Theo Cục Xuất nhập khẩu, có hai nguyên nhân chính dẫn đến việc hàng hóa xuất khẩu không sử dụng C/O để hưởng ưu đãi thuế quan, đó là hàng hóa đó đã có thuế suất cơ sở nhập khẩu rất thấp hoặc bằng 0% hoặc hàng hóa đó không đáp ứng được quy tắc xuất xứ theo hiệp định.
Song nếu nhìn vào biểu thuế nhập khẩu của EU, số lượng mặt hàng dệt may có thuế suất cơ sở là 0% rất ít. Hầu hết thuế suất hàng dệt may của EU dao động từ 3% đến 12%. Lộ trình cắt giảm thuế mà EU dành cho hàng dệt may Việt Nam tối đa là 7 năm. Trong năm đầu khi Hiệp định EVFTA có hiệu lực, một số mặt hàng dệt may có lộ trình cắt giảm thuế dài sẽ có thuế suất cao hơn so với thuế suất tương ứng đang được áp dụng trong GSP.
Trong khi đó, EU cho phép hàng xuất khẩu của Việt Nam tiếp tục được áp thuế GSP ngay cả khi Hiệp định EVFTA có hiệu lực với lộ trình 7 năm. Do đó, nhiều doanh nghiệp vẫn sẽ tiếp tục lựa chọn cơ chế GSP thay vì EVFTA khi xuất khẩu hàng dệt may sang EU.
Nói về việc đáp ứng quy tắc xuất xứ từ hiệp định, Bộ Công Thương đánh giá: quy tắc xuất xứ hàng dệt may trong EVFTA chặt chẽ hơn so với nhiều hiệp định mà Việt Nam đang tham gia. Đây được coi là một thách thức lớn cho ngành dệt may Việt Nam gia tăng xuất khẩu và hưởng ưu đãi thuế quan từ hiệp định này.
Bởi tiêu chí xuất xứ hàng dệt may trong hiệp định được xây dựng trên quy tắc “hai công đoạn”. Nghĩa là vải sử dụng để cắt may thành quần áo phải có xuất xứ từ EU hoặc Việt Nam. Trong khi dệt may Việt Nam nhập khẩu kim ngạch lớn vải nguyên liệu từ nhiều thị trường trên thế giới như Trung Quốc, Hàn Quốc, Đài Loan, Nhật Bản... Còn lượng vải nguyên liệu nhập khẩu từ EU lại rất khiêm tốn (133,55 triệu USD, chiếm 1,12% kim ngạch nhập khẩu vải năm 2020).
“Như vậy, sản phẩm dệt may của Việt Nam chỉ có thể dùng vải có xuất xứ EU hoặc vải được sản xuất trong nước để làm nguyên liệu sản xuất hàng dệt may xuất khẩu đi EU. Tuy nhiên, công suất sản xuất vải trong nước hiện vẫn không đủ đáp ứng nhu cầu sản xuất xuất khẩu của ngành dệt may đi EU nói riêng cũng như đi toàn thế giới nói chung”, đại diện Cục Xuất nhập khẩu nhận định.
Do đó, để đáp ứng được nhu cầu sản xuất hàng dệt may xuất khẩu sang EU, về lâu dài, các doanh nghiệp Việt Nam cần phải có kế hoạch đầu tư máy móc thiết bị, công nghệ để nâng cao năng lực sản xuất vải nguyên liệu trong nước, không phụ thuộc quá nhiều vào nguồn nguyên liệu nhập khẩu.
Một thách thức nữa, theo Bộ Công Thương, là quy tắc xuất xứ hàng hóa trong EVFTA không chỉ có thêm quy định mới mà cách diễn đạt các tiêu chí xuất xứ cũng khác so với các hiệp định mà Việt Nam đang tham gia. Chính vì vậy, doanh nghiệp Việt Nam, đặc biệt là các doanh nghiệp mới xuất khẩu sang EU theo EVFTA gặp nhiều bỡ ngỡ trong việc đọc và hiểu các quy định về quy tắc xuất xứ hàng hóa tại hiệp định này.
Chẳng hạn, việc áp dụng hạn mức linh hoạt cho sản phẩm dệt may trong EVFTA được thể hiện qua chú giải cuối trang tại danh mục Quy tắc cụ thể mặt hàng (PSR). Thêm vào đó, chỉ có những dòng hàng có ghi chú cuối trang về hạn mức linh hoạt mới được phép áp dụng, không tự động áp dụng cho toàn bộ nguyên liệu và sản phẩm dệt may như một số hiệp định FTA khác. Do vậy, để có thể áp dụng một cách chuẩn xác, doanh nghiệp dệt may Việt Nam cần phải hiểu rõ và hiểu đúng quy định về quy tắc xuất xứ hàng hóa trong Hiệp định EVFTA.
“Như vậy, trong ngắn hạn, việc đáp ứng quy tắc xuất xứ cho hàng dệt may xuất khẩu sang EU để được hưởng ưu đãi thuế quan theo Hiệp định EVFTA sẽ vẫn còn là hạn chế đối với ngành dệt may Việt Nam. Trong dài hạn, khi mức thuế suất hàng dệt may tiếp tục được cắt giảm sâu, tạo động lực cho ngành cũng như việc hình thành các chuỗi sản xuất khép kín từ nguyên liệu thô đến thành phẩm hoàn thiện cuối cùng, sẽ giúp ngành dệt may Việt Nam tận dụng hiệu quả hơn nữa các ưu đãi từ Hiệp định EVFTA mang lại”, đại diện Cục Xuất nhập khẩu chia sẻ.
Đọc bài theo từ khoá


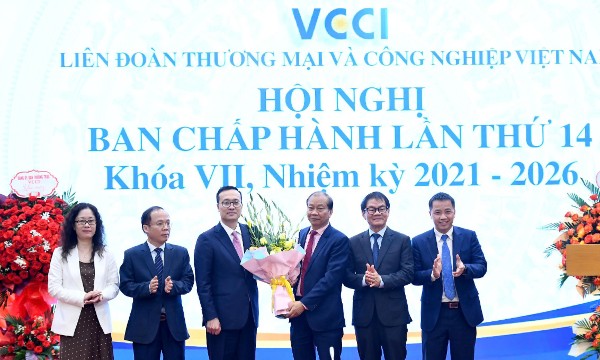
Ông Phạm Quang Dũng giữ chức Chủ tịch VCCI
Ông Phạm Quang Dũng, Phó Thống đốc Ngân hàng Nhà nước Việt Nam, được chỉ định giữ chức Bí thư Đảng ủy VCCI nhiệm kỳ 2025–2030 và được bầu giữ chức Chủ tịch VCCI nhiệm kỳ 2021–2026...

Giao dịch OTC hàng hóa phái sinh nhìn từ thị trường quốc tế
Hệ thống pháp luật về thị trường giao dịch hàng hóa đã có lịch sử nghiên cứu và phát triển hàng trăm năm trên thế giới. Tại Việt Nam, việc xây dựng Dự thảo Luật Giao dịch hàng hóa phái sinh là một bước tiến lập pháp mang tính đột phá, nhận được sự quan tâm sâu sắc và nhiều ý kiến đóng góp từ cộng đồng doanh nghiệp, giới chuyên gia đối với toàn bộ dự thảo nói chung và quy định về thị trường giao dịch phi tập trung (OTC) nói riêng.
Việt Nam và Chile đẩy mạnh thương mại, đầu tư, kết nối ASEAN với Mỹ Latinh
Diễn đàn Doanh nghiệp Việt Nam – Chile diễn ra đúng dịp kỷ niệm 55 năm thiết lập quan hệ ngoại giao đã mở ra không gian hợp tác thực chất, nơi lợi thế bổ trợ giữa hai nền kinh tế cùng hệ thống hiệp định thương mại tự do thế hệ mới trở thành bệ phóng đưa dòng chảy đầu tư và hàng hóa vươn xa...
Đào tạo nhân lực công nghệ qua thực hành từ bậc phổ thông để làm chủ tự động hóa
Làn sóng ứng dụng trí tuệ nhân tạo và robot trong sản xuất đang đặt ra yêu cầu cấp thiết về nguồn nhân lực công nghệ cao. Để đáp ứng nhu cầu thực tiễn và hiện thực hóa các mục tiêu chuyển đổi số quốc gia, giáo dục cần chuyển dịch mạnh mẽ từ truyền thụ lý thuyết sang thực hành, hình thành tư duy công nghệ xuyên suốt cho người học ngay từ bậc phổ thông...
Nghệ An xây dựng hệ sinh thái giúp doanh nghiệp khai thác thực chất các FTA
Các hiệp định thương mại tự do (FTA) đã giúp hàng hóa Việt Nam tiếp cận những thị trường lớn với ưu đãi thuế quan đáng kể. Tuy nhiên, cơ hội chỉ thành lợi thế khi doanh nghiệp đạt chuẩn xuất xứ, kỹ thuật và truy xuất nguồn gốc. Với Nghệ An, vấn đề hiện nay không chỉ mở rộng xuất khẩu, mà còn phải giúp doanh nghiệp đủ năng lực khai thác những lợi ích thực chất từ các cam kết thương mại quốc tế…




Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.







 Bốn điểm sửa đổi cơ bản, bảo đảm người dân tiếp cận được nhà ở
Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...