




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dịch vụ thẻ: Không “bắt tay” thì khó phát triển


Theo một số chuyên gia, còn rất nhiều khó khăn phải giải quyết để “phủ sóng ATM” khắp 64 tỉnh, thành trên cả nước
Trong khi nguồn lực của mỗi ngân hàng thương mại còn hạn chế, thị trường dịch vụ mới phát triển rất cần sự liên kết giữa các ngân hàng để tiết giảm chi phí đầu tư dịch vụ.
Chẳng hạn như việc triển khai dịch vụ thẻ ngân hàng, chi phí đầu tư mạng lưới trung tâm thanh toán đòi hỏi rất lớn nhưng các ngân hàng chưa “bắt tay” được với nhau nên việc triển khai dịch vụ thẻ của một số ngân hàng rất khó phát triển nhanh. Ông Phạm Huy Hùng, Tổng giám đốc Ngân hàng Công thương Việt Nam dẫn giải như vậy.
Thời gian gần đây, vấn đề đang được các ngân hàng thương mại quan tâm thực hiện là nỗ lực hạn chế sử dụng tiền mặt trong lưu thông trên cơ sở mua sắm và lắp đặt hàng loạt máy rút tiền tự động ATM và máy quét thẻ POS với giá từ 20.000 USD - 30.000 USD/ATM và 800 - 900 USD/POS.
Hướng tới hạn chế sử dụng tiền mặt
Chỉ riêng trong hoạt động dịch vụ thẻ ATM, với chức năng của một thẻ đa năng ngoài tiện ích rút tiền mặt, khách hàng có thể sử dụng thẻ để thanh toán, chuyển tiền, gửi tiền, truy vấn thông tin về lãi suất, tỷ giá, giá vàng, chỉ số chứng khoán, giá cổ phiếu, thông tin thị trường.
Bên cạnh đó, sự đa dạng và tiện ích của các sản phẩm dịch vụ thanh toán của các ngân hàng đã thu hút nhiều khách hàng, doanh nghiệp quan hệ giao dịch mở tài khoản, thanh toán và gửi tiền tại ngân hàng. Kết quả đã đẩy nhanh tốc độ thanh toán không dùng tiền mặt trong nền kinh tế.
Đơn cử một ví dụ, trên địa bàn Tp.HCM, tổng khối lượng thanh toán không dùng tiền mặt qua ngân hàng đã liên tục tăng trưởng. Riêng đối với dịch vụ thẻ và tài khoản cá nhân đã có bước phát triển nổi bật nhất. Tính đến hết năm 2005, tổng số máy ATM và máy quét thẻ POS trên địa bàn Tp.HCM đạt 6.471 máy với tổng số lượng 1.078.568 thẻ, trong đó thẻ ATM là 946.227 thẻ. Tổng doanh số hoạt động đạt 41.856 tỷ đồng, trong đó doanh số hoạt động thẻ ATM đạt 21.538 tỷ đồng.
Tuy nhiên, TS. Hoàng Thế Thoả, Vụ Chiến lược phát triển ngân hàng (Ngân hàng Nhà nước) cho rằng, đối với các ngân hàng thương mại lớn và ngân hàng liên doanh, chi phí cho việc mua sắm và lắp đặt hệ thống máy này không cao, nhưng do cần phải đầu tư cục bộ nên hiệu quả đạt thấp, chậm thu hồi vốn, không sử dụng hết tính năng tác dụng của máy. Đặc biệt là thiếu sự phối hợp giữa các ngân hàng thương mại trong việc lắp đặt và ứng dụng công nghệ thanh toán này vào thực tiễn nên tiện ích của thẻ ngân hàng chưa cao.
Theo thống kê sơ bộ của Cục Công nghệ tin học ngân hàng, năm 2006, cả nước có trên 1.200 máy ATM và trên 12.000 điểm chấp nhận thanh toán thẻ POS, nhưng nhiều ngân hàng chưa triển khai phương thức thanh toán qua thẻ, nên khách hàng muốn sử dụng tiền chỉ còn cách duy nhất là rút tiền mặt với số lượng đạt tới 70% giao dịch trên máy ATM là rút tiền. Đó là chưa kể đến sự trục trặc kỹ thuật hoặc do tiết kiệm chi phí mà nhiều máy ATM không hoạt động liên tục.
Công nghệ không thể thiếu nguồn nhân lực chuyên nghiệp
Theo thạc sỹ Lê Phương Lan, Ban Thanh toán, Ngân hàng Nhà nước Việt Nam, cấu phần chủ yếu của hệ thống chuyển tiền điện tử là máy giao dịch tự động ATM, thiết bị ngoại vi tại điểm bán hàng POS... Những thiết bị công nghệ này liên quan tới khả năng tự động hoá trong giao dịch ngân hàng và theo đó khách hàng có khả năng nhận được những sản phẩm dịch vụ tiện ích phù hợp với nhu cầu. Vì vậy, rõ ràng công nghệ ngân hàng liên quan tới năng lực cạnh tranh và khả năng chiếm lĩnh thị phần của các tổ chức cung ứng dịch vụ.
Tuy nhiên, cho dù những lợi ích của việc sử dụng thẻ để thanh toán đã được thừa nhận từ lâu, song để có được tốc độ tăng trưởng ngoạn mục tới 300%/ năm như hiện nay, nhiều ngân hàng đã phải trả giá cho những chương trình thử nghiệm về thẻ ngân hàng của mình từ nhiều năm trước.
Bà Lê Phương Lan cho rằng vấn đề nhân sự khi đưa các thành tựu công nghệ vào áp dụng thì Việt Nam cũng gặp phải không ít vấn đề. Quá trình phát triển công nghệ ngân hàng đi kèm theo sự chuyển hướng sang lĩnh vực hoạt động ngân hàng bán lẻ, nhân sự trong ngành ngân hàng không gặp phải vấn đề về lượng nhưng lại vướng phải vấn đề về chất. Trình độ cán bộ không theo kịp những yêu cầu phát triển công nghệ đã trở thành một lực cản không nhỏ đối với nhiều ngân hàng khi muốn hiện đại hoá các hoạt động của mình.
Một yếu tố khác minh chứng cho sự bất lực của thị trường chính là vấn đề liên kết chia sẻ hạ tầng kỹ thuật. Dù rằng lợi ích của việc chia sẻ hạ tầng kỹ thuật và mạng lưới đã là điều được khẳng định từ lâu trong cộng đồng ngân hàng. Song, trên thực tế, động lực thị trường không đủ mạnh để các ngân hàng phát hành thẻ bỏ qua những lợi ích cá biệt của mình để cùng hợp tác xây dựng một hệ thống chuyển mạch thẻ duy nhất nhằm giảm chi phí và tăng hiệu quả sử dụng vốn đầu tư.
Bên cạnh đó, nhiều ngân hàng thương mại đã không ngần ngại chi hàng triệu USD để mua phần mềm của nước ngoài với các công nghệ mới để tăng sức cạnh tranh. Chỉ tính riêng việc đầu tư cho một máy rút tiền tự động ATM, các ngân hàng đã phải bỏ ra vài chục ngàn USD, mà hiện có ngân hàng đang sở hữu tới vài trăm máy. Để “phủ sóng” hết 64 tỉnh, thành trên cả nước, các chuyên gia dự báo các ngân hàng cần phải bỏ ra nhiều triệu USD.
Với thế mạnh vượt trội của các loại thẻ điện tử và ATM, các trung tâm chuyển mạch ra đời và dự báo sẽ tăng khả năng giao dịch của người dân như trả tiền điện, nước, bảo hiểm và dịch vụ dân dụng khác qua hệ thống dịch vụ thẻ và ATM. Tuy nhiên, do nền công nghệ trong nước chưa cao nên các ngân hàng Việt Nam vẫn thiên về xu hướng bỏ tiền mua công nghệ của các công ty nước ngoài.
Trong khi đó, giới công nghệ trong nước cho rằng, sản phẩm phục vụ ngân hàng không nằm ngoài sức của họ và giá cả lại rẻ hơn rất nhiều so với sản phẩm phần mềm nhập khẩu vào Việt Nam.

Sắp diễn ra Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”
Lúc 13h ngày 25/9/2026, tại Trung tâm Hội nghị Quốc tế (ICC), số 11 Lê Hồng Phong, Hà Nội, Tạp chí Kinh tế Việt Nam/VnEconomy phối hợp với Vụ Thanh toán (Ngân hàng Nhà nước Việt Nam) và Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) tổ chức Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”…
Điểm bán hưởng lợi kép từ VietQRGlobal: Giảm phí, thêm cơ hội tăng doanh thu
Cứ 1 tỷ đồng doanh số thanh toán từ khách nước ngoài, các nhà hàng, khách sạn, cửa hàng, hộ kinh doanh (điểm chấp nhận thanh toán/merchant) chỉ mất khoảng 15 triệu đồng phí khi nhận tiền qua VietQRGlobal, tiết kiệm 40 - 50% so với thẻ quốc tế phát hành ngoài Việt Nam. Ngoài phí rẻ, điểm bán còn hưởng lợi vì du khách mở hầu bao nhiều hơn nhờ dễ dàng thanh toán bằng chính ứng dụng ngân hàng quen thuộc ở quê nhà…
Tín dụng địa bàn TP. Hồ Chí Minh và TP. Đồng Nai tăng hơn 10% sau 8 tháng
Đến cuối tháng 8/2026, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh và TP. Đồng Nai đạt 6.392 nghìn tỷ đồng, tăng 10,08%. Tín dụng tiếp tục tập trung vào lĩnh vực sản xuất kinh doanh, đồng thời hỗ trợ doanh nghiệp và triển khai các chương trình tín dụng của Chính phủ, Ngân hàng Nhà nước...
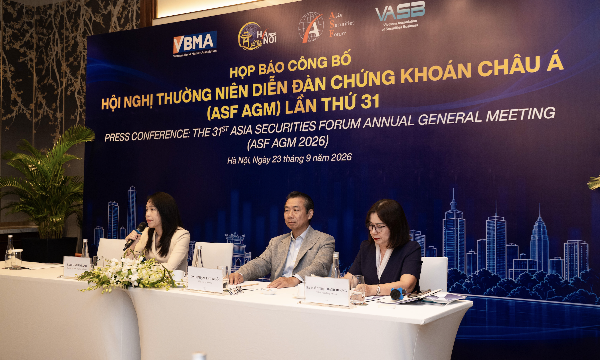
Việt Nam lần đầu đăng cai Diễn đàn Chứng khoán châu Á, mở rộng kết nối dòng vốn quốc tế
Hội nghị thường niên Diễn đàn Chứng khoán châu Á lần thứ 31 (ASF AGM 2026) sẽ diễn ra từ ngày 30/9 đến 3/10 tại Hà Nội, quy tụ các hiệp hội, định chế tài chính và thành viên thị trường trong khu vực. Điểm nhấn của sự kiện là Diễn đàn “Đầu tư vào Việt Nam – Vươn mình trong Kỷ nguyên mới”, tập trung thảo luận triển vọng đầu tư, chiến lược huy động vốn và những điều kiện để Việt Nam đón dòng vốn quốc tế dài hạn…

Ngân hàng tìm cách “giải phóng” tín dụng khỏi tài sản bảo đảm
Không chỉ doanh nghiệp nhỏ và vừa (SME) muốn giảm áp lực thế chấp, các ngân hàng cũng đang tìm cách bớt lệ thuộc vào tài sản bảo đảm để mở rộng tín dụng cho khu vực này. Quá trình này nhanh hay chậm còn tùy thuộc vào phạm vi, chất lượng và độ tin cậy của dữ liệu mà ngân hàng có thể sử dụng để đánh giá khả năng trả nợ của doanh nghiệp…





Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...






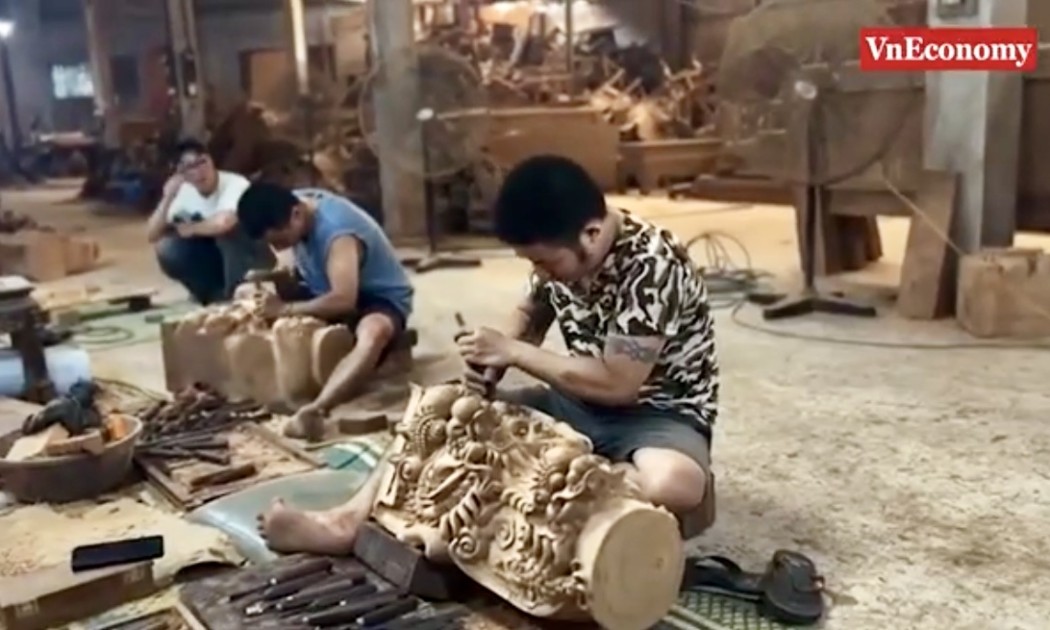
 Đổi thay ở làng gỗ truyền thống
Làng nghề gỗ truyền thống đang ngày càng khẳng định tay nghề trong từng đường đục, nét chạm; tìm hướng đổi mới sản phẩm, ứng dụng công nghệ, mở rộng thị trường và tận dụng phụ phẩm gỗ, từng bước hình thành chuỗi sản xuất và tiêu dùng bền vững.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...