


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Giải bài toán “tiền đâu” cho gói hỗ trợ phục hồi kinh tế


Với dư địa điều hành chính sách tiền tệ vẫn còn, Ngân hàng Nhà nước sẽ có nhiều việc phải làm trong thời gian tới để hỗ trợ cho nền kinh tế...

Tại Diễn đàn Kinh tế Việt Nam 2021 do Uỷ ban Kinh tế của Quốc hội tổ chức sáng 5/11, các chuyên gia đều đồng tình quan điểm rằng nên có một gói phục hồi kinh tế trong thời gian tới. Quy mô gói khoảng 5,5% - 8% GDP, tương đương 445.760 – 666.000 tỷ đồng.
Theo TS. Trương Văn Phước, nguyên Quyền Chủ tịch Uỷ ban Giám sát Tài chính Quốc gia, Việt Nam cần có một số gói hỗ trợ tài chính đủ lớn, đủ rộng và dài để giúp doanh nghiệp và người dân trong nhiều địa bàn và lĩnh vực có thể phục hồi được cả thể chất, tinh thần và năng lực kinh doanh sau cơn “bạo bệnh”. Thiếu các gói hỗ trợ như vậy, không loại trừ kinh tế Việt Nam sẽ rơi vào một thời kỳ trì trệ lâu dài, đánh mất nhiều lợi thế và cơ hội vươn tới các mục tiêu phát triển đã đề ra.

Tuy nhiên, ông Phước nhấn mạnh: “Việc sử dụng nguồn lực khá quan trọng. Song, câu hỏi đầu tiên là tiền đâu. Làm sao có tiền mới thực hiện được gói hỗ trợ. Đây là câu hỏi vô cùng quan trọng, không có tiền, không giải quyết được, không thực thi được gói hỗ trợ”.
Để giải vấn đề trên, ông Phước cho rằng, Ngân hàng Nhà nước có thể xem xét mua trái phiếu Chính phủ trực tiếp và gián tiếp. Chẳng hạn, trên thị trường sơ cấp, nhà điều hành có thể dùng tiền cung ứng hoặc tiền gửi của các ngân hàng, gồm tiền gửi dự trữ bắt buộc hay tiền gửi thanh toán để mua trái phiếu Chính phủ.
Cách này theo ông Phước, vừa là hành động hỗ trợ ngân sách, vừa nắm công cụ điều hành tiền tệ khi vừa có thể bơm tiền (mua trái phiếu Chính phủ) và hút tiền (bán trái phiếu Chính phủ) cho các tổ chức tín dụng. Đặc biệt, khả năng huy động nguồn vốn tài chính trong nước vẫn khá dồi dào khi lãi suất trái phiếu Chính phủ quanh mức 2,09% một năm với kỳ hạn 10 năm.
Đấy là trên thị trường sơ cấp, còn tại thị trường thứ cấp trái phiếu Chính phủ: “Các hoạt động trên thị trường thứ cấp nên để các nhà đầu tư, nhất là Ngân hàng Nhà nước tham gia hoạt động. Việc Kho bạc Nhà nước gần đây triển khai mua lại trái phiếu Chính phủ do tiền ngân sách tạm thời nhàn rỗi, lẽ ra là hoạt động của Ngân hàng Nhà nước”, ông Phước nói.
Về mặt chính sách, theo nguyên Quyền Chủ tịch Uỷ ban Giám sát tài chính quốc gia, Quốc hội có thể xem xét đặt ra mức lạm phát mục tiêu bình quân trong 3-5 năm, không nhất thiết chính sách tiền tệ phải điều hành để lạm phát hàng năm dưới mức mục tiêu 4% như hiện nay. "Lạm phát trong 3-5 năm, dù có năm cao, năm thấp nhưng bình quân dưới mức 4% là được", ông nhận xét.
Ngoài ra, khi bình luận thêm về dư địa điều hành chính sách tiền tệ, vị chuyên gia khẳng định, với mức lạm phát đến cuối tháng 10/2021 vẫn thấp (CPI < 2%, lạm phát cơ bản < 1%), dư địa chính sách tiền tệ vẫn còn.
Theo đó, Ngân hàng Nhà nước có thể giảm lãi suất điều hành ít nhất 1%, mở rộng và nới lỏng điều kiện cho vay tái chiết khấu, tái cấp vốn... để đưa lãi suất cho vay thương mại bình quân giảm xuống.
“Vận động các ngân hàng giảm chi phí là tốt nhưng tôi nghĩ đó không phải yếu tố quan trọng để giảm lãi suất. Nhà điều hành phải giảm lãi suất bằng bộ chỉ tiêu điều hành chính sách tiền tệ của mình, đâu đó vẫn còn một số chỉ tiêu lãi suất có thể hạ trên quan điểm đảm bảo lãi suất thực dương. Đây mới là điều quan trọng bậc nhất trong giảm lãi suất”, ông Phước cho ý kiến.
Bên cạnh đó, ông Phước kiến nghị một số các chỉ tiêu như: tỷ lệ vốn ngắn hạn cho vay trung dài hạn nên được duy trì từ nay đến ít nhất cuối năm 2023 nhằm giảm áp lực về tăng lãi suất huy động. Tiếp tục cơ chế khoanh nợ, giãn nợ đến giữa năm 2023.

Dưới quan điểm nhà điều hành chính sách tiền tệ, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà nhìn nhận, với góc độ thanh khoản cho nền kinh tế, trong hai năm qua, cung ứng tiền Ngân hàng đã thể hiện việc hỗ trợ rất lớn cho nền kinh tế. Đơn cử như việc Ngân hàng Nhà nước mua thêm gần 25 tỷ USD ngoại tệ trong hai năm qua, tương ứng với lượng tiền đồng bơm ra nền kinh tế.
Đối với thanh khoản cho doanh nghiệp, các thông tư mới đây của Ngân hàng Nhà nước đã cho phép các tổ chức tín dụng cơ cấu lại nợ cho doanh nghiệp. Về bản chất đây là kéo dài dòng tiền và duy trì thanh khoản cho các doanh nghiệp với điều kiện các ngân hàng phải đánh giá được khả năng trả nợ. Đồng thời, các ngân hàng cũng đã miễn giảm lãi suất cho các khoản vay cũ và mới.
“Hiện tại, đến cuối tháng 11, dư nợ tín dụng đã tăng trên 10%, phù hợp với mục tiêu 12% đề ra. Tuy nhiên, Ngân hàng Nhà nước cũng có thể nới thêm chỉ tiêu tăng trưởng trong tháng 12/2021”, ông Hà nói.
Đọc bài theo từ khoá



Nở rộ chứng chỉ tiền gửi dưới 6 tháng chào lãi suất 7-8%/năm
Dòng tiền nhàn rỗi dưới 6 tháng đang được nhiều ngân hàng nhắm tới bằng chứng chỉ tiền gửi có mức sinh lời quanh 7%/năm, thậm chí trên 8%. Khảo sát tại 6 ngân hàng trên địa bàn TP. Hà Nội cho thấy, đằng sau các mức lợi suất hấp dẫn được quảng bá là những cấu trúc phức tạp: thời gian nắm giữ vài tháng chưa chắc là kỳ hạn của chứng chỉ tiền gửi, còn “tất toán” đôi khi thực chất gắn với một giao dịch chuyển nhượng..
Tỷ giá đồng yên bứt tốc lên đỉnh 7 tháng, “carry trade” bắt đầu đảo chiều
Đà tăng nhanh của đồng yên đã làm dấy lên lo ngại về khả năng xảy ra tình trạng tháo chạy ồ ạt khỏi các vị thế “carry trade”, tương tự như những biến động mạnh trên thị trường vào mùa hè năm 2024...
Không để sản phẩm đủ điều kiện tại Trung tâm Tài chính Quốc tế tiếp tục chờ triển khai
Sau khi cơ bản hoàn thiện thể chế và bộ máy, Phó Thủ tướng Nguyễn Văn Thắng yêu cầu Trung tâm Tài chính Quốc tế chuyển nhanh sang giai đoạn vận hành thực chất, trong đó các sản phẩm đã sẵn sàng và đáp ứng đầy đủ điều kiện cần được triển khai ngay, thay vì chờ hoàn thiện toàn bộ hệ thống…
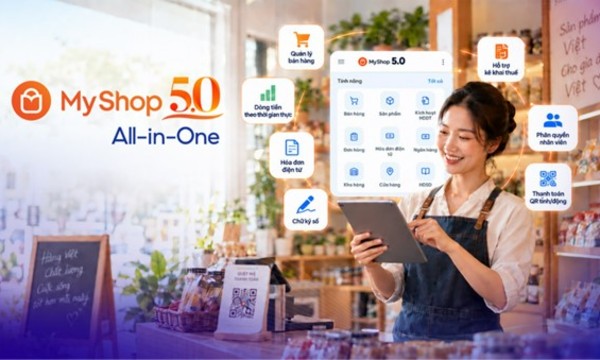
KienlongBank ra mắt hệ sinh thái số MyShop 5.0 All-in-One cho Hộ kinh doanh
Không chỉ dừng lại ở việc giúp Hộ kinh doanh quản lý dòng tiền, KienlongBank đã nâng cấp giải pháp MyShop 5.0 thành nền tảng quản trị "All-in-One", tích hợp bán hàng, hóa đơn điện tử, chữ ký số và hỗ trợ kê khai thuế trên cùng một ứng dụng.
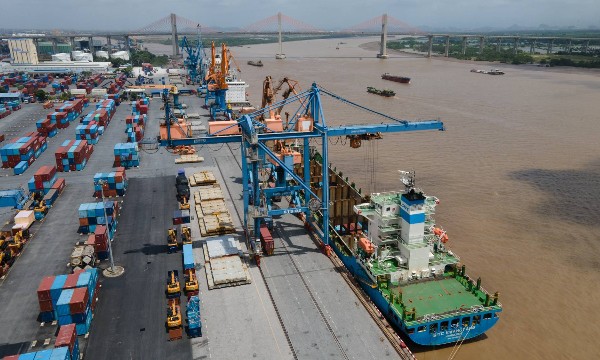
Hải quan tịch thu hơn 15.300 tỷ đồng hàng hóa vi phạm
Trong 8 tháng đầu năm, lực lượng hải quan phát hiện, xử lý 15.273 vụ vi phạm với trị giá hàng hóa ước tính 15.371 tỷ đồng, thu 899,7 tỷ đồng cho ngân sách. Đáng chú ý, các vụ việc có dấu hiệu hình sự có xu hướng gia tăng, nhất là trên tuyến đường biển và đường hàng không…



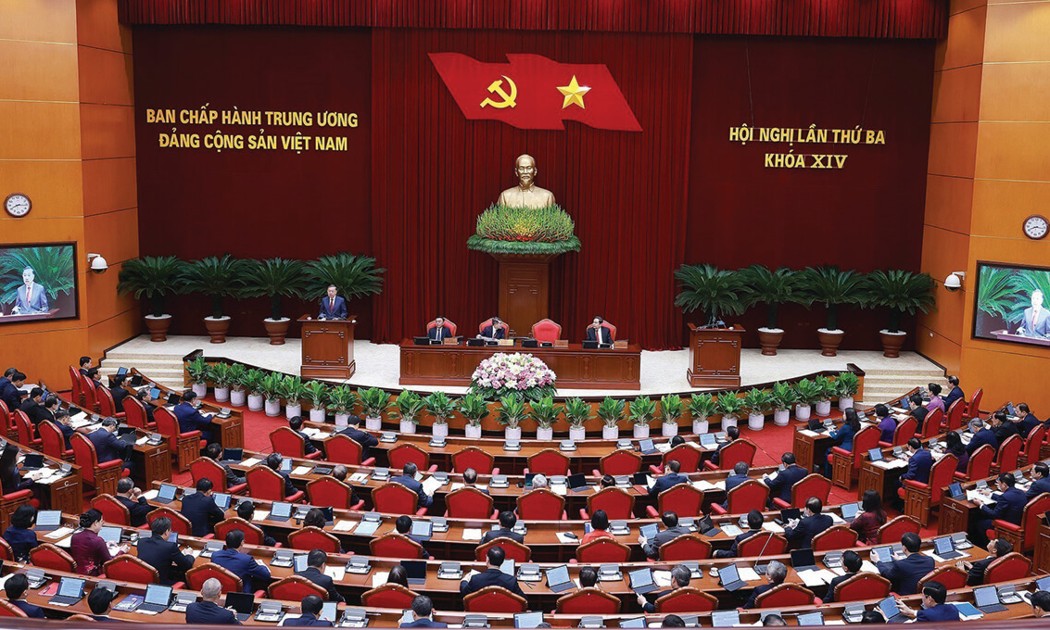

Để thực hiện Nghị quyết số 19-NQ/TW, cũng trong ngày 28/7/2026 Bộ Chính trị đã ký ban hành Chương trình hành động thực hiện Nghị quyết với 40 chỉ tiêu và 51 nhiệm vụ, giải pháp cụ thể.





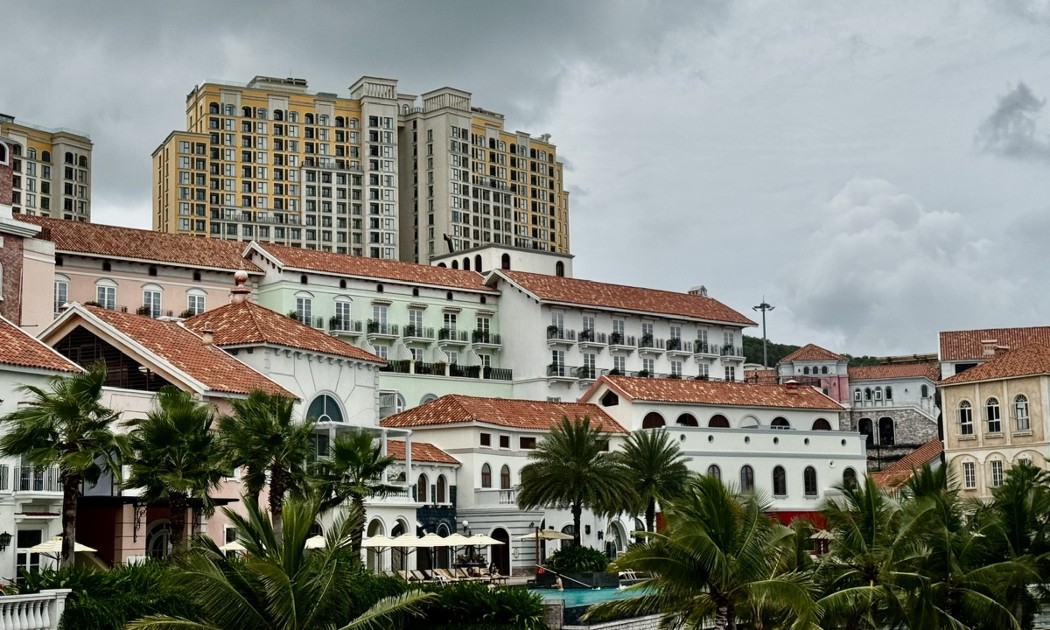
 Tái cấu trúc thị trường nhà ở để tăng nguồn cung nhà có giá phù hợp
Giá nhà gần như liên tục tăng, thậm chí có nhiều “cơn sốt”. Nhiều nguyên nhân được chỉ ra nhưng căn bản nhất là từ sự mất cân bằng cung và cầu. Đưa giá nhà trở về với khả năng thanh toán, khả năng tiếp cận của đại bộ phận người dân là bài toán không hề đơn giản.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...