




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Khổ vì nhận định... thị trường chứng khoán!


Sự khắc nghiệt của thị trường chứng khoán không chỉ lấy đi tiền bạc mà đôi khi cả uy tín của các cá nhân, tổ chức

Thị trường chứng khoán từ đầu năm đến nay dao động lình xình. Sự khắc nghiệt của thị trường không chỉ khiến nhà đầu tư mất ăn mất ngủ mà còn khiến các công ty chứng khoán khốn đốn, không phải vì tự doanh hay môi giới, mà vì các nhận định cũng “mất phương hướng” trong con mắt của giới đầu tư.
Công ty Chứng khoán Thăng Long (TLS) ngày 8/10 đã phát đi thông báo sẽ ngừng việc đưa ra nhận định cơ hội đầu tư và khuyến cáo quyết định đầu tư trong các bản tin hàng ngày. Thay vào đó, TLS sẽ chỉ đưa ra những bình luận về diễn biến nổi bật của thị trường, thông tin kinh tế nổi trội, những tác động và xu hướng chính của thị trường trong thời gian tới. Lý do được đưa ra là “nhằm tiên phong trong việc lành mạnh hóa môi trường thông tin cũng như khẳng định tính độc lập trong quan điểm phân tích chính thức từ TLS”.
Tuy nhiên đằng sau đó, có lẽ là cả một câu chuyện dài mà cộng đồng nhà đầu tư đã bàn tán từ lâu trên các diễn đàn.
TLS là một trong những công ty chứng khoán đi tiên phong trong việc xuất bản các báo cáo thị trường hàng ngày, và cũng là một trong những công ty đầu tiên xây dựng các danh mục đầu tư hiệu quả cụ thể để tư vấn cho nhà đầu tư. Nếu các bản tin đó chỉ lưu hành trong giới hạn khách hàng của TLS, có lẽ câu chuyện đã không đi quá xa.
Người gắn với các bản tin hàng ngày cũng như các nhận định của TLS được biết đến nhiều nhất là ông Quách Mạnh Hào, Phó tổng giám đốc. Những câu chuyện của chuyên gia này đã trở nên nổi tiếng vào các thời điểm khó khăn của thị trường, như “câu chuyện cáo và thỏ” hay “chỉ có 0,1% khả năng VN-Index giảm xuống dưới 960 điểm” hồi năm 2007. Sự trần tình sau đó đã cho thấy thực tế báo chí trích dẫn không đầy đủ dẫn đến nhà đầu tư hiểu sai. Tuy nhiên chính ông Hào cũng thừa nhận “câu này sau đó đã trở nên nổi tiếng và cũng đã ảnh hưởng xấu đến cái tên Quách Mạnh Hào từ thời điểm đó”.
Vị chuyên gia này, trong một buổi tọa đàm của Câu lạc bộ Nhà báo chứng khoán gần đây, cũng cho biết rất cẩn trọng với các bản tin phân tích hàng ngày của công ty. “Tôi cũng dặn rất kỹ bộ phận phân tích phải thực sự khách quan, trung thực khi nhận định, không để bị chi phối bởi vị thế giao dịch của mình”. Tuy nhiên trên thực tế, nhiều nhà đầu tư luôn nhìn nhận các phát ngôn, nhận định của TLS như “có ý đồ gì đó”. Thậm chí TLS và Công ty Chứng khoán SSI một thời còn được xem là nguyên nhân khiến thị trường sụt giảm vì một bên “đánh lên” còn bên kia “trả đũa”. Thị trường chứng khoán không lẽ dễ điều khiển đến vậy?
Giới đầu tư đến giờ chắc cũng không quên một nhóm đầu tư có tên Hà Nội - Boston “đăng đàn” hồi tháng 10/2007, vẽ ra mô hình lá cờ “nổi tiếng”. Lá cờ nếu có tung bay thì sẽ đưa VN-Index lên tới nhiều trăm điểm nữa vì “cán cờ” có độ dài từ 900 điểm tới trên 1.100 điểm.
Thế rồi cờ “rách” và các nhận định cũng biến mất. Giới đầu tư được một dịp “cay cú” khi VN-Index thay vì tăng, lại rơi mất phanh từ 1.100 điểm xuống dưới 400 điểm. Các biệt danh châm chọc cũng được đặt ra khá nhiều cho nhóm này, và bây giờ cứ nhóm nhà đầu tư hay chuyên gia nào đưa ra nhận định dưới danh nghĩa một nhóm đều bị dè bỉu không thương tiếc.
TLS hồi năm 2007 cũng từng thử một cách tư vấn khá thiết thực: xây dựng hẳn những danh mục đầu tư hiệu quả có thực với các mã trên thị trường. Trong đa số trường hợp, các mã được khuyến cáo điểm ra vào cụ thể đều có tỉ suất lợi nhuận cao hơn VN-Index hoặc giảm ít hơn VN-Index.
Đây thực sự là một bước đi dũng cảm vì tính hiệu quả có thể kiểm chứng được ngay. Sau đó, ít nhất 3 công ty chứng khoán khác cũng làm tương tự khi đưa vào bản tin hàng ngày của mình những khuyến cáo mua bán cụ thể về mã, thời điểm. Các giao dịch đều được xác thực từ thị trường và tổng kết. Tuy nhiên đến nay, các khuyến cáo cụ thể như vậy đều không còn.
“Thị trường khắc nghiệt là điều mà ai cũng nhận thấy. Khổ nhất là bộ phận phân tích khi phải làm dâu trăm họ, đưa ra những nhận định của mình”, một trưởng phòng phân tích của công ty chứng khoán phân trần. Chuyên gia này cũng thổ lộ vô khối lần “rát mặt” khi thấy phân tích của mình bị nhà đầu tư “chửi” te tua trên các diễn đàn. Thực tế, các phân tích nhận định của bộ phận phân tích không nhất thiết phải trùng với quan điểm đầu tư của tự doanh. Tuy nhiên đa số nhà đầu tư nhìn nhận các phân tích hàng ngày như một thông điệp “đánh lên” hay “đánh xuống” của tổ chức đó.
Thậm chí gần đây, Hiệp hội Các nhà đầu tư tài chính Việt Nam (VAFI) còn khuyên các công ty chứng khoán đầu tư sâu hơn cho các bản tin, phân tích của mình và nên ghi rõ tên của người viết. Tuy nhiên các bản tin đó đã đánh cược cả tên tuổi, uy tín của chính công ty, chứ không chỉ riêng với một cá nhân nào.
Tính chuyên nghiệp của thị trường đôi khi cũng có thể đo bằng số lượng các phương tiện truyền thông thông tin về chứng khoán. Chỉ cần gõ một câu tìm kiếm lên mạng, có thể tìm thấy hàng ngàn trang web sẵn sàng cung cấp dịch vụ thư điện tử tư vấn về đầu tư trên những thị trường phát triển như Mỹ. Việc các công ty chứng khoán cung cấp bản tin hàng ngày, trong đó nhận định, phân tích, khuyến cáo là điều hoàn toàn bình thường. Chỉ có người đón nhận nó “khác thường” mà thôi.
Trước hết, nhận định của các công ty chứng khoán cũng chỉ là nhận định của một số cá nhân và chịu ảnh hưởng của dấu ấn cá nhân, trong đó quan trọng nhất là trình độ. Không thể nói rằng tất cả các chuyên viên phân tích đều giỏi, đều có khả năng nhận định đúng. Ngay cả các chuyên gia từng chinh chiến tại các thị trường quốc tế về Việt Nam cũng có thể trở thành “tử sĩ” như thường. Cứ nhìn vào giá trị tài sản ròng của các quỹ nước ngoài tại Việt Nam cũng có thể nhận thấy điều đó và không ít ban lãnh đạo quỹ đầu tư đã phải ra đi.
Thứ hai, đưa ra nhận định là quyền của mỗi người và mỗi tổ chức, còn nhà đầu tư có quyền không nghe. Không phải ngẫu nhiên trong tất cả các báo cáo, phân tích đều ghi rõ điều khoản miễn trách nhiệm. Đó là văn hóa và thông lệ quốc tế.
Thứ ba, trong câu chuyện lời lỗ, trình độ của chính nhà đầu tư mới đóng vai trò quyết định. Nếu nhà đầu tư có đủ trình độ và tự tin với phân tích của mình thì họ không phải nghe theo khuyến cáo của ai, kể cả của tổ chức danh tiếng. Nếu có ý định tham khảo, bản lĩnh của nhà đầu tư cũng giúp họ đánh giá các phân tích đó có hợp lý hay không. Chỉ có người không đủ trình độ mới bị dao động hay phụ thuộc vào các phân tích của người khác.
Thứ tư, các phân tích, nhận định xu hướng, dù đúng, cũng không có khả năng đem lại lợi nhuận nếu nhà đầu tư không có chiến thuật phù hợp. Chiến thuật giao dịch không chỉ là mua mã nào, bán mã nào mà còn là sự lựa chọn thời điểm ra vào với từng mã riêng biệt, khả năng quản lý tiền, quản lý rủi ro, chiến thuật mua từng bước cụ thể, chiến thuật giảm giá vốn; “đi tiền” hay “chuyền cành”, “đảo hàng” sao cho đạt lợi nhuận tối ưu.
Thành công trên thị trường không thể chỉ dựa vào những phán đoán, phân tích của người khác và nhà đầu tư mới là nhân tố quyết định cho túi tiền của mình. Văn hóa tự chịu trách nhiệm cũng là điều cần có.

Tư duy định phí - “la bàn” cho quyết định tài chính trước những rủi ro dài hạn
Đến năm 2036, gần 20% dân số Việt Nam dự kiến trên 60 tuổi. Già hóa dân số, chi phí y tế, lạm phát và biến động khó dự báo đang buộc các quyết định tài chính phải nhìn xa hơn dữ liệu hiện tại, với trọng tâm là đánh giá rủi ro và xây dựng các kịch bản dài hạn...
Hút vốn trước IPO: Khi tiêu chuẩn ISO 37001 trở thành "bộ lọc" của nhà đầu tư
Trong quá trình chào bán cổ phần lần đầu ra công chúng (IPO), huy động vốn hoặc thu hút nhà đầu tư chiến lược, nhà đầu tư không chỉ xem xét báo cáo tài chính và triển vọng tăng trưởng. Họ còn có thể đánh giá liệu doanh nghiệp có nhận diện, kiểm soát và cung cấp được bằng chứng về cách quản lý các rủi ro liêm chính hay không...
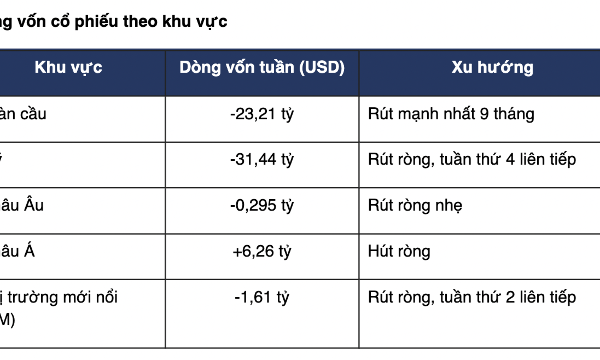
Dòng vốn rút khỏi các quỹ cổ phiếu toàn cầu cao nhất trong 9 tháng
Fed tăng lãi suất thêm 25 điểm cơ bản trong tuần và phát tín hiệu có thể tiếp tục thắt chặt. Giá dầu thô lên mức cao nhất 4 tháng, làm gia tăng lo ngại lạm phát và đẩy lợi suất trái phiếu kỳ hạn Mỹ tăng, gây áp lực lên các quỹ tăng trưởng.
Lợi nhuận, nâng hạng và động lực nội tại tiếp sức thị trường
Lợi nhuận doanh nghiệp niêm yết tăng 48% trong quý 2 và dòng vốn ETF ngoại có thể đạt 1,5 - 2 tỷ USD sau nâng hạng đang tạo thêm lực đẩy cho chứng khoán Việt Nam. Bên cạnh đó, đầu tư công và nhu cầu nội địa được kỳ vọng tiếp tục hỗ trợ thị trường trong thời gian tới...
UOB: Triển vọng tăng trưởng 2026 tích cực, tỷ giá vẫn ổn định
Trong bối cảnh kinh tế toàn cầu còn nhiều biến động, các chuyên gia UOB duy trì đánh giá tích cực về triển vọng tăng trưởng Việt Nam, với AI, xuất khẩu và dòng vốn đầu tư tiếp tục là những động lực đáng chú ý. Trong khi đó, tỷ giá tỷ giá USD/VND vẫn ổn định dù nhập siêu hơn 20 tỷ USD trong 8 tháng đầu năm 2026...

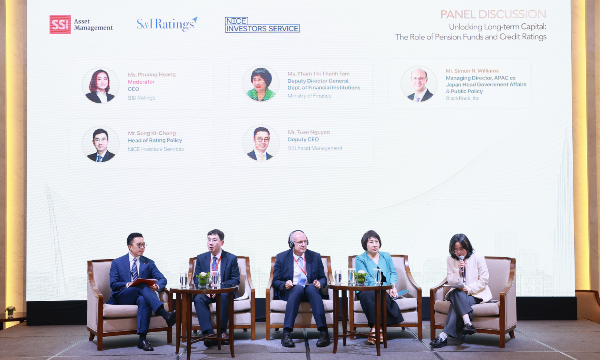



Để du lịch chăm sóc sức khỏe Việt Nam không dừng lại ở tiềm năng, việc đồng bộ thể chế, tiêu chuẩn chất lượng và phát triển nguồn nhân lực chuyên sâu là yêu cầu cấp thiết. Đây là những yếu tố quan trọng để hình thành lợi thế cạnh tranh bền vững và tạo dựng bản sắc riêng cho dòng sản phẩm này…






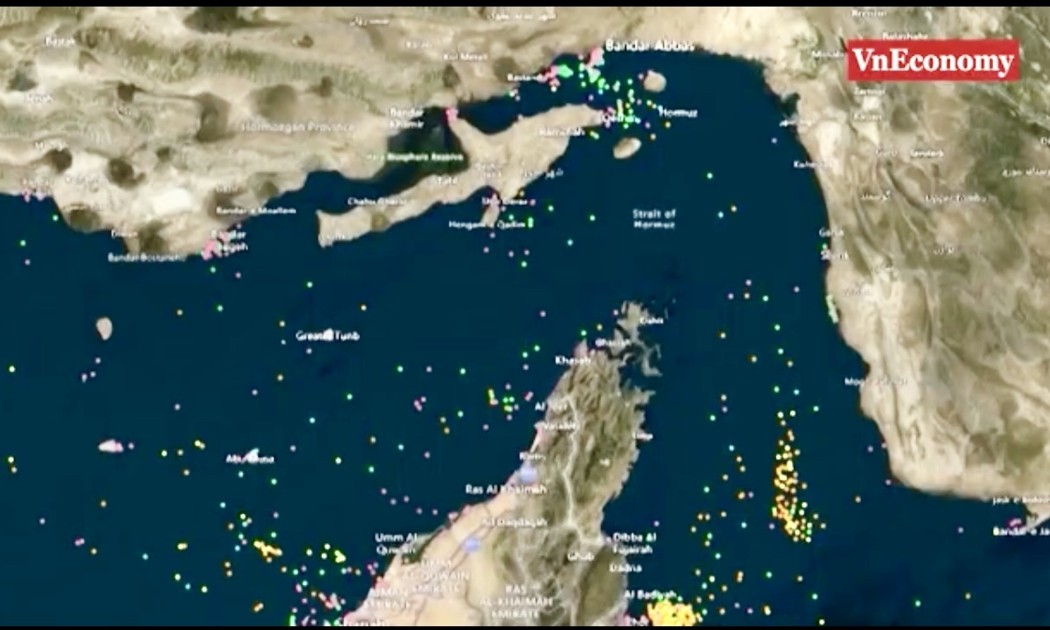
 Thị trường dầu mỏ đang bước vào trạng thái "bình thường mới"
Sau hơn nửa năm xung đột Mỹ - Iran, những kỳ vọng rằng căng thẳng sẽ sớm hạ nhiệt, eo biển Hormuz được khai thông và giá dầu trở lại vùng 70-80 USD/thùng đang gặp nhiều thách thức. Đầu tháng 9/2026, giá dầu Brent đã tiến sát 100 USD/thùng. Nhưng điều đáng chú ý không chỉ nằm ở con số này.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...