




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Mặt bằng bán lẻ nhộn nhịp nhờ cuộc đua của các thương hiệu lớn


Thị trường bán lẻ đang chứng kiến hoạt động mở rộng sôi nổi của các nhà bán lẻ của một số thương hiệu quốc tế ngành thời trang, thể thao, dịch vụ ăn uống…
Theo báo cáo của Tổng Cục Du lịch, tổng doanh thu bán lẻ và dịch vụ trong nửa đầu năm 2022 tăng mạnh, đạt khoảng 117 tỷ USD, tăng 27,3% so với cùng kỳ năm trước. Một tín hiệu đáng mừng cho ngành bán lẻ là lượng khách du lịch quốc tế tăng gần gấp 7 lần so với năm ngoái, đạt 600.000 ngàn người.lịch
GIA TĂNG SỰ HIỆN DIỆN CỦA CÁC THƯƠNG HIỆU NGOẠI
Thị trường nội địa cũng ghi nhận 60,8 triệu lượt khách du lịch, điều này thể hiện tiềm năng thị trường trong nước vẫn còn dư địa rất lớn, với tầng lớp trung lưu tăng nhanh, giúp đẩy mạnh nhu cầu du lịch và mua sắm trong người dân.
Hậu bùng phát dịch Covid-19, tiêu dùng đang tăng trở lại kéo theo sự sôi động của thị trường mặt bằng cho thuê bán lẻ. Trong quý 2/2022, tại TP.HCM, số liệu của Cushman & Wakefield cho thấy tỷ lệ trống mặt bằng cho thuê bán lẻ đang giảm dần, hiện ở mức 5,1% trong trung tâm và 12% khu vực ngoài trung tâm.
Tại Hà Nội, tỷ lệ trống cũng giảm dần còn 9,9% ở khu vực trung tâm, ở khu vực ngoài trung tâm là gần 16%, ghi nhận của CBRE.
Thị trường bán lẻ chứng kiến hoạt động mở rộng sôi nổi của các nhà bán lẻ lớn trong nước và quốc tế với tiềm lực tài chính dồi dào ở cả 2 thành phố lớn.
Tại Hà Nội, các nhà bán lẻ nước ngoài là điểm sáng của thị trường khi có nhiều giao dịch đáng chú ý như MUJI mở cửa hàng rộng 1.700m2 tại AEON Mall Hà Đông. Digibox, nhà bán lẻ mới nổi từ Indonesia, cũng gây chú ý khi khai trương hàng loạt cửa hàng tại Vincom Centre Bà Triệu, Vincom Centre Nguyễn Chí Thanh và AEON Mall Long Biên.
Tại TP.HCM, Uniqlo tiếp tục ký kết nhiều thỏa thuận mới với các trung tâm thương mại đang dự kiến khai trương trong giai đoạn 2022-2023. Một nhà bán lẻ ngoại được giới trẻ ưa thích khác là Muji, tiếp tục “thừa thắng xông lên” với cửa hàng thứ 4 tại Cresent Mall quận 7, bên cạnh cửa hàng đầu tiên tại TP.HCM và 2 cửa hàng tại Hà Nội.
Ngoài ra, AEON cũng đã có kế hoạch mở rộng chuỗi bán lẻ quy mô nhỏ, lên đến 100 cửa hàng MaxValu vào cuối năm 2025, và tăng từ 6 trung tâm thương mại hiện tại lên 16 trung tâm thương mại tương lai.
NỞ RỘ HÌNH THÀNH HỆ SINH THÁI ĐA NGÀNH
Bên cạnh sự mở rộng của khối ngoại, một xu hướng mới đang nở rộ là việc hình thành hệ sinh thái đa ngành của các chủ đầu tư bất động sản nội địa. Trong đó, có ngành ăn uống và hàng tiêu dùng để cung cấp dịch vụ và sản phẩm thiết yếu cho khách hàng. Đơn cử như BRG Retail và Nova Commerce - những nhà khai thác bán lẻ mới thể hiện tham vọng lớn khi liên tục mở rộng chuỗi hệ thống siêu thị trong thời gian gần đây.
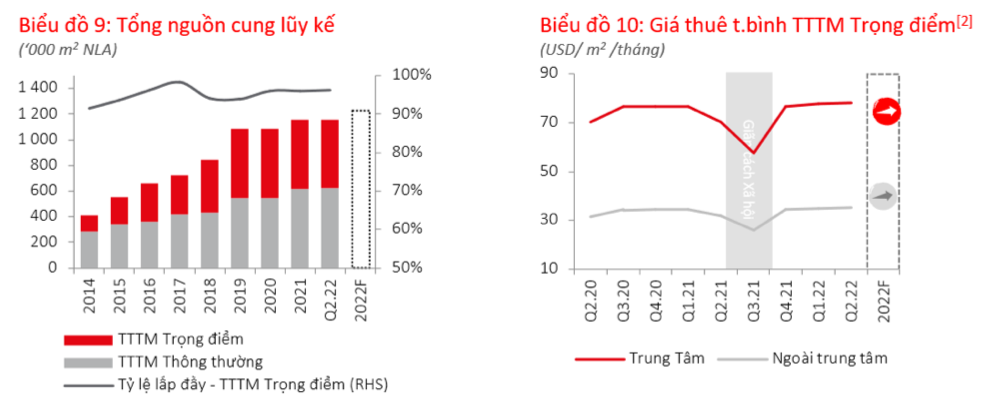
Với nhu cầu mặt bằng bán lẻ gia tăng, giá thuê thuần mặt bằng tại các trung tâm thương mại ở TP.HCM đạt mức bình quân 41,7 USD/m2/tháng, tăng 12,2% theo năm và 0,6% theo quý. Sự tăng mạnh giá thuê theo năm chủ yếu là do giá thuê thuần vào thời điểm quý 2/2021 ở mức thấp, đạt 37,1 USD/m2/tháng do chính sách miễn giảm tiền thuê từ lệnh giãn cách xã hội lần 2 ở TP.HCM vào tháng 6 - tháng 9/2021, theo số liệu của JLL.
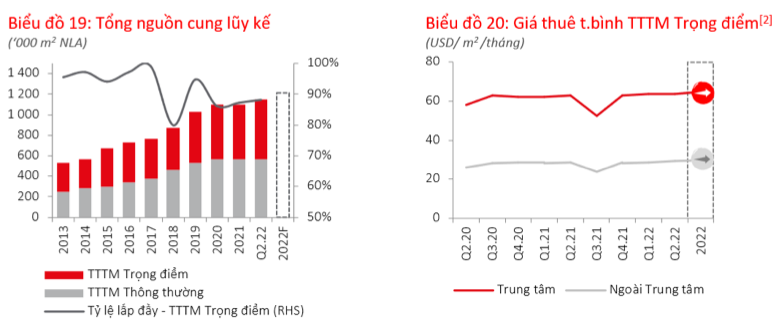
Tại Hà Nội, giá thuê thuần ở các trung tâm thương mại trọng điểm ở khu vực trung tâm và ngoài trung tâm đạt 63,6 USD/m2/tháng và 29,3 USD/m2/tháng. Giá thuê thực tế ở các trung tâm thương mại trọng điểm trên toàn thị trường chỉ tăng 0,4% so với cùng kỳ năm ngoái, chủ yếu do giá thuê cao hơn bình quân tại Vincom Mega Mall Smart City và điều chỉnh tăng giá theo lạm phát ở một số trung tâm thương mại vốn có tỷ lệ lấp đầy tốt và ít chịu ảnh hưởng bởi đại dịch. Tuy nhiên, chủ nhà vẫn linh hoạt trong việc xem xét giá thuê tốt cho khách thuê dựa trên sản phẩm, diện tích thuê và thời hạn thuê.
Về nguồn cung, CBRE dự kiến TP.HCM sẽ đón thêm 35.000m2 sàn hiệu dụng vào cuối năm 2022 và 230.000m2 sàn hiệu dụng trong 2 năm tiếp theo. Hà Nội kỳ vọng sẽ có thêm 19.000m2 sàn hiệu dụng trong năm 2022, và khoảng 300.000m2 từ một số trung tâm mua sắm mới trong năm 2023-2024.
Về triển vọng thị trường, mặc dù các nhà bán lẻ vẫn bày tỏ sự lạc quan vào tình hình hoạt động kinh doanh năm nay, tuy nhiên áp lực lạm phát gia tăng đối với nền kinh tế có thể khiến tốc độ phục hồi của thị trường bị ảnh hưởng ít nhiều.
Ngoài ra, sự phát triển của mạng xã hội và dịch vụ quảng cáo đi kèm cũng giúp các thương hiệu giảm được áp lực tìm được mặt bằng đẹp, vị trí trung tâm để quảng bá thương hiệu.
Do đó, dù lượng khách đang quay trở lại mua sắm tại các trung tâm thương mại khu vực trung tâm, nhưng theo CBRE Việt Nam, các trung tâm thương mại ngoài trung tâm sẽ cần thời gian lâu hơn để phục hồi về mức trước đại dịch.
Đọc bài theo từ khoá

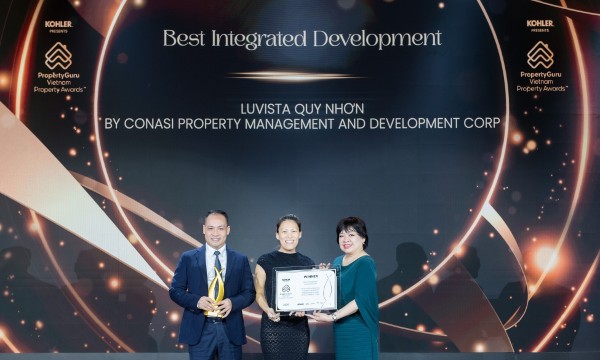
Dự án Luvista Quy Nhơn do CONASI phát triển nhận “cú đúp” giải thưởng tại PropertyGuru Vietnam Property Awards 2026
Luvista Quy Nhơn ghi dấu tại PropertyGuru Vietnam Property Awards 2026 được vinh danh ở hai hạng mục phát triển quần thể Bất động sản và thiết kế kiến trúc cao tầng.
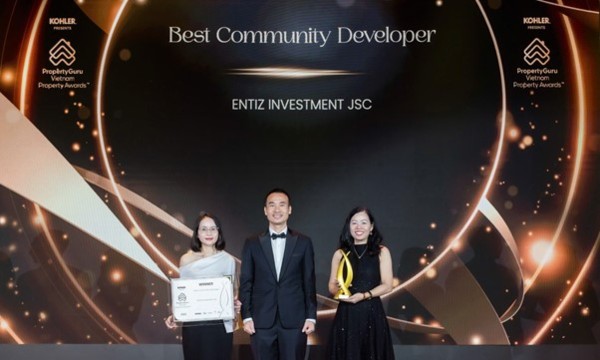
Entiz Group ghi dấu ấn với 3 giải thưởng tại PropertyGuru Vietnam Property Awards 2026
Được vinh danh đồng thời ở 3 hạng mục quan trọng dành cho chủ đầu tư và dự án, Entiz Group tiếp tục khẳng định uy tín trên thị trường với hướng đi riêng: phát triển đô thị hiện đại, gìn giữ bản sắc và kiến tạo cộng đồng bền vững.
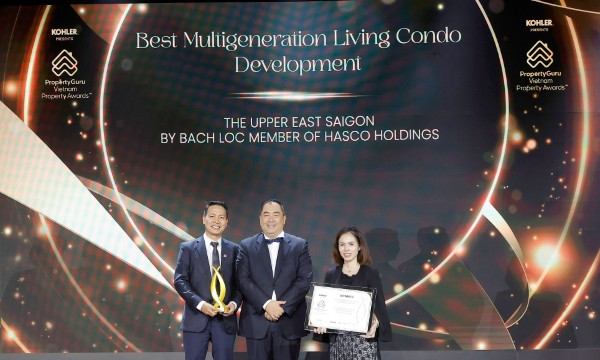
The Upper East Saigon giành giải ngay lần đầu tham dự Vietnam Property Awards 2026
The Upper East Saigon, dự án đầu tiên của Bách Lộc, chiến thắng hạng mục “Best Multigeneration Living Condo Development” tại Giải thưởng Bất động sản Việt Nam PropertyGuru 2026, diễn ra tối 16/10. Đây là dấu mốc trong hành trình hiện thực hóa tuyên ngôn “Fortune by Design – Kiến tạo thịnh vượng” của nhà phát triển.
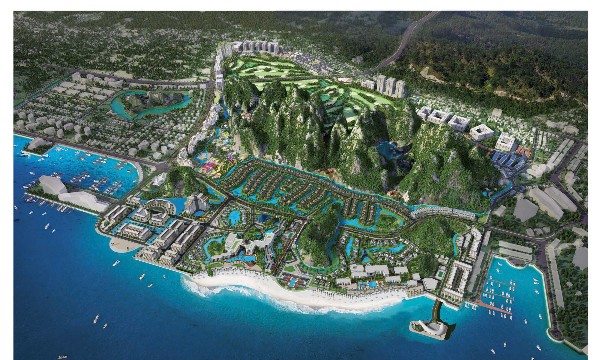
Quảng Ninh chỉ đạo sớm khởi công dự án Monbay Vân Đồn hơn 24.883 tỷ đồng
UBND TP. Quảng Ninh đề nghị nhà đầu tư đẩy nhanh tiến độ, tổ chức khởi công dự án Monbay Vân Đồn ngay khi đủ điều kiện và thi công liên tục, không khởi công hình thức…
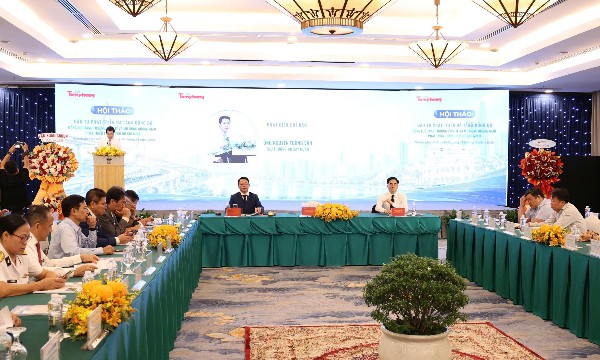
Hạ tầng đồng bộ mở rộng không gian phát triển TP. Hồ Chí Minh
TP. Hồ Chí Minh đang đứng trước cơ hội lớn để trở thành đô thị toàn cầu. Tuy nhiên, để biến cơ hội thành hiện thực, Thành phố cần có "siêu năng lực" trong quy hoạch và triển khai các dự án hạ tầng. Đầu tư hạ tầng đồng bộ sẽ là chìa khóa tăng trưởng kinh tế và mở rộng không gian phát triển Thành phố…




Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







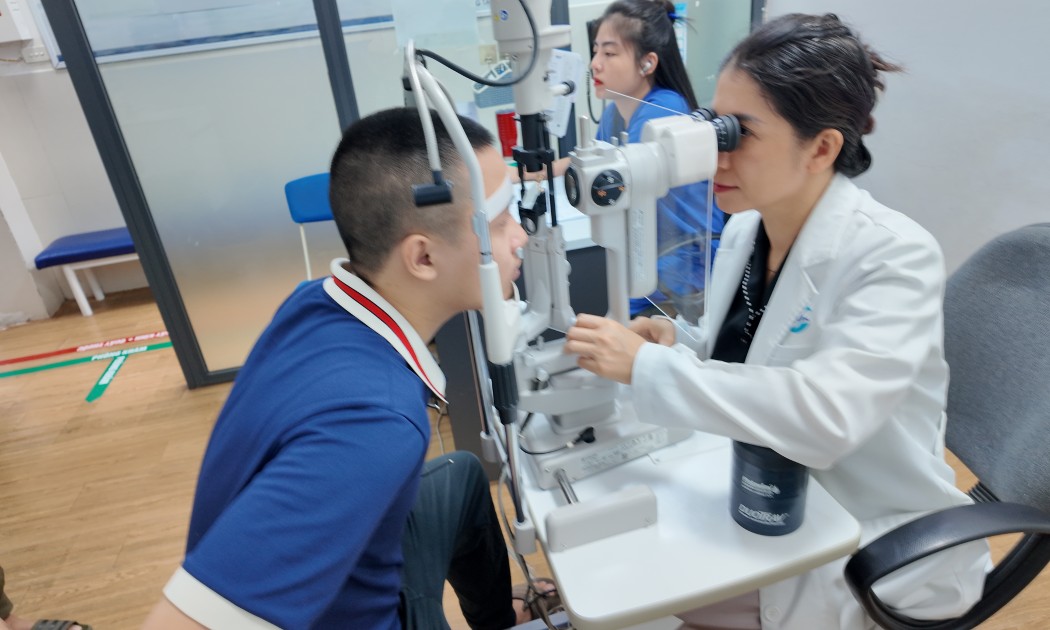
 Cảnh báo từ bác sĩ về biến chứng do cận thị bệnh lý
Cận thị bệnh lý (cận thị thoái hóa/cận thị ác tính) là dạng cận thị nghiêm trọng và nguy hiểm nhất. Khác với cận thị thông thường, bệnh liên quan đến sự kéo dài bất thường và liên tục của trục nhãn cầu, dẫn đến các tổn thương cấu trúc ở đáy mắt và có nguy cơ cao gây mù lòa.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

