




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Một số chính sách thuế bổ trợ cho hụt thu ngân sách”


Đại diện Deloitte Việt Nam cho rằng, một số chính sách thuế vẫn đang tạo ra áp lực và khó khăn cho doanh nghiệp
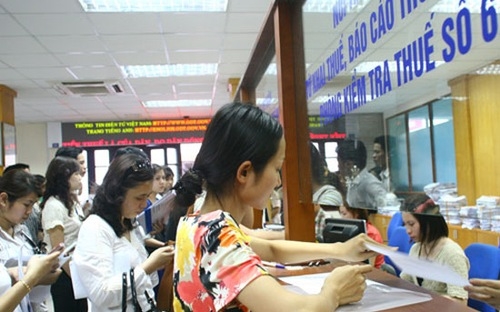
“Do mục tiêu tăng thu để bù đắp bội chi, một số chính sách thuế được ban hành trong thời gian qua đã mang tính chất bổ trợ cho mục tiêu tăng thu, giảm chi của ngân sách nhà nước”.
Nhận xét trên được ông Bùi Ngọc Tuấn, Phó tổng giám đốc phụ trách tư vấn thuế Deloitte Việt Nam đưa ra bên lề hội thảo cập nhật chuyên sâu các quy định về thuế và hải quan, do đơn vị này tổ chức ngày 29/11.
Theo ông Tuấn, một số luật thuế như Thuế Thu nhập doanh nghiệp, Thuế Giá trị gia tăng, Thuế Thu nhập cá nhân cùng các quy định dưới luật về thuế và hải quan, xuất nhập khẩu... đã được thông qua và ban hành liên tục từ nửa cuối năm 2012 và năm 2013. Về cơ bản, những sửa đổi bổ sung mới đều theo xu hướng thuận lợi hơn cho người nộp thuế.
Tuy nhiên, do mục tiêu tăng thu ngân sách để bù đắp bội chi, một số chính sách được ban hành ra lại mang tính chất "bổ trợ"cho mục tiêu tăng thu, giảm chi của ngân sách nhà nước.
Điển hình là quy định về điều kiện được hoàn thuế giá trị gia tăng. Thay vì mức 200 triệu thuế giá trị gia tăng đầu vào chưa được khấu trừ hết trong 3 tháng liên tục như hiện tại, Luật thuế Giá trị gia tăng sửa đổi đã nâng lên mức 300 triệu, và thời gian xem xét là lũy kế 12 tháng liên tục kể từ khi phát sinh. Đối với các doanh nghiệp xuất khẩu trong lĩnh vực nông, thủy sản, mặc dù về bản chất là được hoàn thuế giá trị gia tăng do không phát sinh thuế giá trị gia tăng đầu ra, song việc tuân thủ các điều kiện về hóa đơn chứng từ đầu vào qua nhiều khâu thu mua, sơ chế trung gian cũng tạo ra nhiều bất cập.
Cùng với đó là quy trình hoàn thuế giá trị gia tăng đã gần như chuyển sang cơ chế kiểm tra trước - hoàn sau, dẫn đến thời gian thực hoàn lâu hơn, ảnh hưởng đến luồng tiền cần quay vòng sử dụng trong hoạt động kinh doanh của doanh nghiệp.
Thậm chí, thời gian gần đây, cơ quan thuế lại tiếp tục đưa ra những hướng dẫn cụ thể về một số trường hợp cần soát xét kỹ trước khi hoàn thuế, gây thêm khó khăn nhất định đối với các doanh nghiệp khi làm thủ tục hoàn thuế.
Trong khi đó, liên quan đến việc xem xét các hoá đơn đầu vào cho mục đích khấu trừ thuế giá trị gia tăng, các hoá đơn do sơ suất không ghi đầy đủ 100% thông tin như giấy chứng nhận mã số thuế của doanh nghiệp, bao gồm cả địa chỉ chính xác, đủ chữ về tên đường, quận, huyện, tỉnh...sẽ không được khấu trừ hoặc hoàn.
Theo đại diện Deloitte Việt Nam, một nội dung khác cũng gây bức xúc nhất định đối với các doanh nghiệp, đặc biệt la khối thương mại, sản xuất có thực hiện các chương trình khuyến mại, quảng cáo. Cụ thể, theo quy định, khi có phát sinh hoạt động khuyến mại, doanh nghiệp phải đăng ký với Sở Công Thương. Theo đó, phần hàng hoá khuyến mại sẽ không phải kê khai thuế giá trị gia tăng.
Tuy nhiên, nếu không đăng ký thì doanh nghiệp bị coi là cho tặng hàng hoá chứ không thuộc hình thức khuyến mại, do vậy phải phát hành hoá đơn, kê khai nộp thuế giá trị gia tăng như bán hàng thông thường. Cách xử lý này cũng được áp dụng đối với hàng hoá làm quà tặng thông thường cho mục đích duy trì quan hệ với khách hàng, đối tác, ví dụ như hoa tặng khách hàng nhân ngày sinh nhật, sổ làm việc tặng dịp lễ tết...
Ông Tuấn cho biết, điều này gây bức xúc cho các doanh nghiệp vì ngoài việc phải phát hành hoá đơn giá trị gia tăng và ghi nhận doanh thu tính thuế, nhiều cơ quan thuế còn không cho doanh nghiệp được trừ các chi phí này vào phần chi phí khống chế 10% theo quy định.
Về phía doanh nghiệp, đại diện Deloitte cũng xác nhận rằng vẫn còn tình trạng ỷ lại của doanh nghiệp khi chưa thực sự quan tâm một cách hoàn toàn đầy đủ tới nghĩa vụ tuân thủ các luật thuế. Điều đó thể hiện ở việc không ít doanh nghiệp vẫn không thực hiện đầy đủ trong nhiều loại nghiệp vụ.
Bên cạnh đó, dù đã được quy định, trong trường hợp chưa nắm rõ quy định hoặc cách hiểu còn chưa rõ, doanh nghiệp được khuyến khích trao đổi với cơ quan thuế để thực hiện nghiệp vụ được chuẩn xác hơn, tránh rủi ro về thuế sau này. Tuy nhiên, công việc này cũng chưa được thực hiện tốt ở nhiều doanh nghiệp, đặc biệt là khối doanh nghiệp Nhà nước, các doanh nghiệp FDI, công ty tư nhân quy mô vừa và nhỏ.

Ngăn nguy cơ khuếch đại mặt bằng giá đất khi định giá
Các chuyên gia cho rằng giá nhà là kết quả của nhiều yếu tố, từ chi phí đất đai, xây dựng đến quan hệ cung cầu và khả năng chi trả của người mua. Bởi vậy, bài toán hạ giá nhà không chỉ dừng ở việc giảm tiền sử dụng đất, mà còn phải kiểm soát chất lượng dữ liệu định giá và có cơ chế để phần chi phí được tiết giảm thực sự chuyển thành lợi ích cho bên thụ hưởng cuối cùng...
Bộ Tài chính đốc thúc đẩy nhanh tiến độ giải thể doanh nghiệp
Ngày 12/10, Bộ Tài chính gửi công văn đến các Sở Tài chính địa phương yêu cầu đẩy nhanh tiến độ giải quyết thủ tục giải thể doanh nghiệp, trong đó cơ quan đăng ký kinh doanh xử lý hồ sơ trong 1 ngày làm việc, cơ quan thuế phản hồi trong 2 ngày và doanh nghiệp không nộp hồ sơ giải thể sẽ được chuyển trạng thái pháp lý sau 180 ngày nếu đáp ứng đủ điều kiện theo quy định…
Fed: Sau đại dịch, cả thu nhập, tài sản và áp lực nợ nần của người Mỹ đều tăng
Trong đó, tăng trưởng thu nhập tập trung ở nhóm có thu nhập thấp hơn, nhưng phần lớn giá trị tài sản tăng thêm lại đổ về nhóm 10% giàu nhất...
Nam A Bank lần đầu góp mặt trong Top 10 ngân hàng niêm yết Đông Nam Á
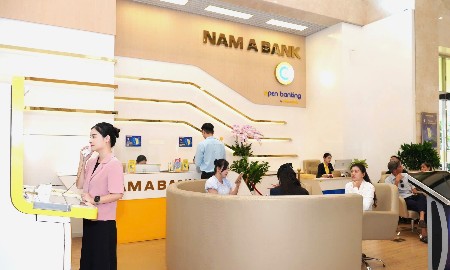
Nam A Bank (NAB) lần đầu được ghi nhận trong danh sách 50 ngân hàng niêm yết lớn nhất Đông Nam Á xét theo hiệu quả hoạt động tài chính, đồng thời xếp vị trí thứ 10 toàn khu vực. Đây là kết quả xếp hạng của S&P Global Market Intelligence trên dữ liệu năm tài chính 2025…
Mối lo nợ nần toàn cầu đang tập trung ở những quốc gia giàu nhất
Vốn là một định chế thường được tìm đến khi các nước nghèo sa lầy nợ nần, Quỹ Tiền tệ Quốc tế (IMF) tại hội nghị ở Bangkok trong tuần này sẽ phải đối mặt với những dấu hiệu rắc rối ngày càng tăng về nợ nần tại các quốc gia giàu có nhất...



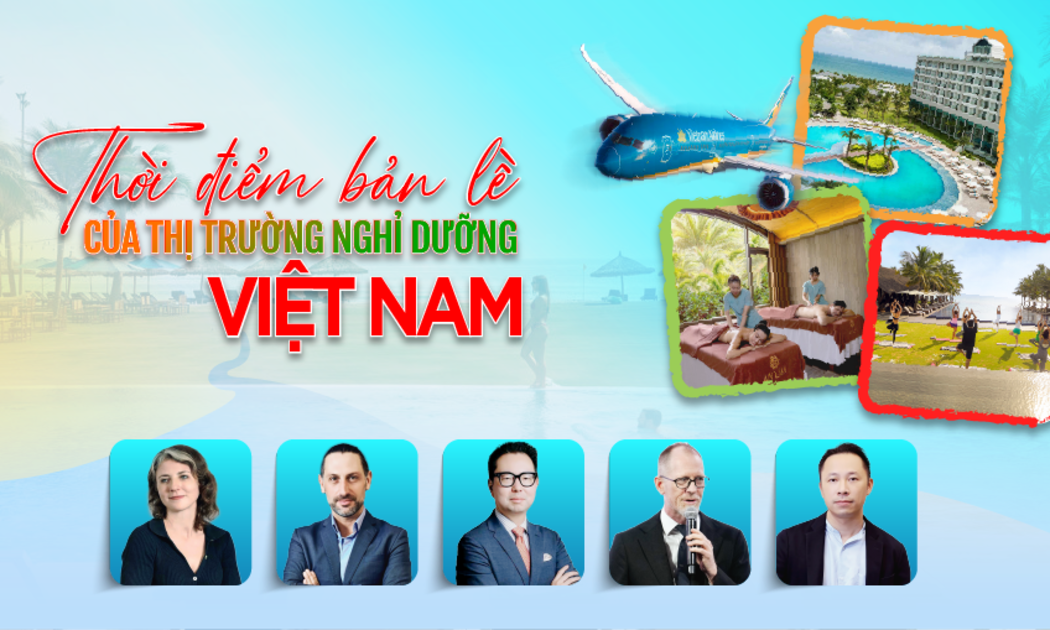

Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.






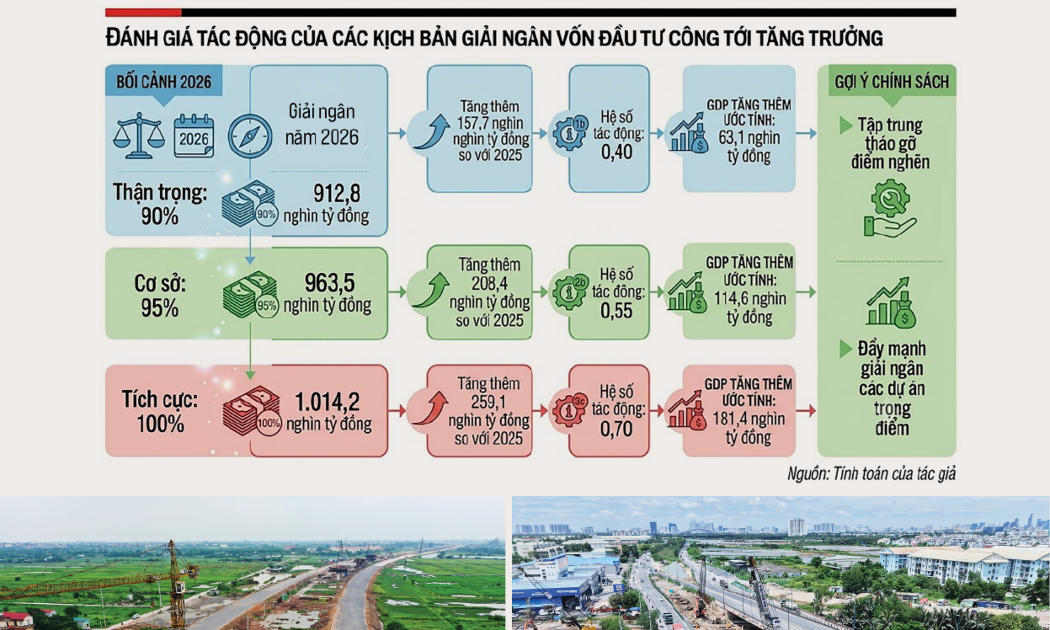
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
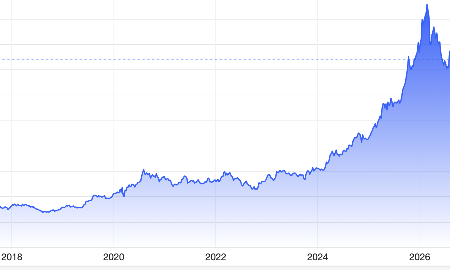
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...