Trong 6 tháng đầu năm 2023 và dự báo cả năm 2023, mặt bằng rủi ro tín dụng tổng thể của khách hàng được các tổ chức tín dụng nhận định tăng nhanh hơn so với kỳ trước và cùng kỳ năm trước ở hầu hết các lĩnh vực. Trong đó, bất động sản và chứng khoán vẫn được đánh giá là tiềm ẩn rủi ro nhất…
Rủi ro toàn nền kinh tế gia tăng.
Theo kết quả điều tra xu hướng tín dụng của các tổ chức tín dụng tháng 6/2023 do Vụ Dự báo, thống kê của Ngân hàng Nhà nước thực hiện, trong 6 tháng đầu năm 2023, tỷ lệ đáp ứng nhu cầu vay vốn tổng thể của khách hàng tại các tổ chức tín dụng tăng nhẹ so với 6 tháng cuối năm 2022. Cụ thể: 89,5% tổ chức tín dụng cho biết đã đáp ứng từ “75%-100%” nhu cầu vay vốn (kỳ trước 88,6% và cùng kỳ năm trước 89%)…
Đối tượng khảo sát là toàn bộ các tổ chức tín dụng và chi nhánh ngân hàng nước ngoài tại Việt Nam, tỷ lệ trả lời đạt 94%.
Thống kê cho thấy, trong bối cảnh mặt bằng rủi ro tín dụng được các tổ chức tín dụng đánh giá là tăng nhanh hơn so với kỳ liền trước và cùng kỳ năm trước, các tổ chức tín dụng có xu hướng giữ “không đổi” hoặc “thắt chặt” nhẹ tiêu chuẩn tín dụng trong 6 tháng đầu năm 2023 và cả năm 2023 so với năm 2022; tuy nhiên, có dự kiến giảm bớt “thắt chặt” trong 6 tháng cuối năm 2023.
Tiêu chuẩn tín dụng đối với các lĩnh vực có rủi ro cao như (1) “đầu tư kinh doanh chứng khoán”, (2) “đầu tư kinh doanh bất động sản”, (3) “kinh doanh tài chính, ngân hàng và bảo hiểm” và (4) “xây dựng” tiếp tục được các tổ chức tín dụng dự kiến “thắt chặt” nhẹ.
Cụ thể, tiêu chuẩn tín dụng đối với các lĩnh vực “cho vay đầu tư ứng dụng công nghệ cao”, “cho vay kinh doanh xuất nhập khẩu”, “cho vay đầu tư công nghiệp hỗ trợ” và “cho vay phát triển nông, lâm, thủy sản” và nhóm khách hàng doanh nghiệp khác được các tổ chức tín dụng dự kiến “nới lỏng” nhẹ trong 6 tháng cuối năm 2023.
Ở chiều ngược lại, tiêu chuẩn tín dụng đối với các lĩnh vực có rủi ro cao như (1) “đầu tư kinh doanh chứng khoán”, (2) “đầu tư kinh doanh bất động sản”, (3) “kinh doanh tài chính, ngân hàng và bảo hiểm” và (4) “xây dựng” tiếp tục được các tổ chức tín dụng dự kiến “thắt chặt” nhẹ.
Theo các tổ chức tín dụng, nguyên nhân “thắt chặt” nhẹ tiêu chuẩn tín dụng trong năm 2023 chủ yếu do các nhân tố “mức độ rủi ro của thị trường” tăng lên, bao gồm: “rủi ro từ phía khách hàng”; “rủi ro ngành nghề” cùng với “triển vọng kinh tế suy giảm”.
Trong khi đó, vẫn có 10-15% tổ chức tín dụng “nới lỏng” tiêu chuẩn tín dụng tại 4 lĩnh vực nêu trên do lạc quan về “năng lực tài chính của đơn vị cải thiện” cùng với các “chính sách định hướng/quản lý tín dụng của Chính phủ/Ngân hàng Nhà nước” và “chính sách định hướng/quản lý phát triển các ngành kinh tế của Chính phủ”.
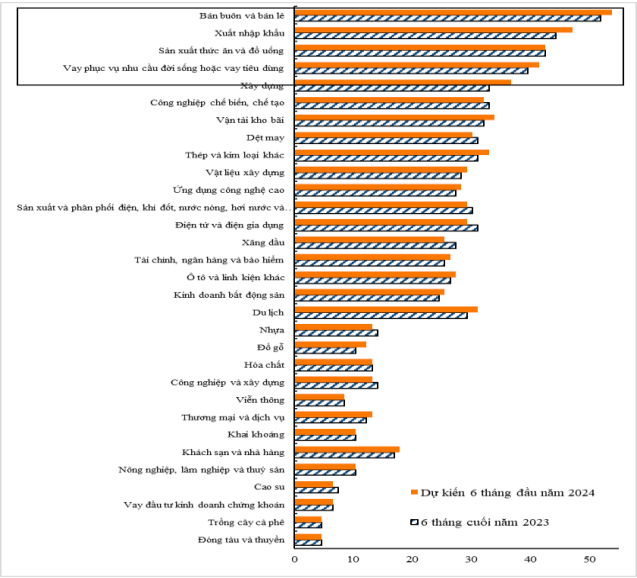
Theo các tổ chức tín dụng, 4 động lực cho tăng trưởng tín dụng năm 2023 là “bán buôn, bán lẻ”; “xuất, nhập khẩu”; “sản xuất thức ăn và đồ uống” và “cho vay phục vụ nhu cầu đời sống”.
Tiếp tục xu hướng của năm 2022, song song với nỗ lực thu hẹp “chênh lệch giữa lãi suất cho vay và chi phí vốn bình quân”, các tổ chức tín dụng cho biết đã “thắt chặt nhẹ” các điều khoản, điều kiện cho vay tổng thể đối với khách hàng doanh nghiệp (CSCB ở mức 6,6%) trong 6 tháng đầu năm 2023.
Trong 6 tháng cuối năm 2023, các điều khoản, điều kiện cho vay tổng thể được các tổ chức tín dụng dự kiến “nới lỏng” nhẹ đối với khách hàng cá nhân (dự kiến áp dụng đối với lĩnh vực cho vay tiêu dùng) và “thắt chặt nhẹ” đối với khách hàng doanh nghiệp, đặc biệt đối với lĩnh vực cho vay đầu tư kinh doanh chứng khoán và cho vay đầu tư kinh doanh bất động sản.
Nhận định của tổ chức tín dụng về ngành nghề tạo động lực cho tăng trưởng tín dụng 6 tháng đầu năm 2023 và dự kiến trong 6 tháng cuối năm 2023. Đơn vị: % các tổ chức tín dụng lựa chọn. Nguồn: Vụ Dự báo, thống kê thuộc Ngân hàng Nhà nước.
Tương tự kết quả điều tra trong năm 2022, “bán buôn, bán lẻ”; “xuất, nhập khẩu” tiếp tục là 2 lĩnh vực được nhiều tổ chức tín dụng lựa chọn là “động lực tăng trưởng tín dụng” nhất trong 6 tháng đầu năm 2023, lĩnh vực xếp thứ 3 và thứ 4 lần lượt là “sản xuất thức ăn và đồ uống” và “cho vay phục vụ nhu cầu đời sống”, (đảo ngược thứ tự 3, 4 so với kỳ trước), 4 lĩnh vực này tiếp tục được các tổ chức tín dụng dự kiến là “động lực tăng trưởng tín dụng” cao nhất của hệ thống ngân hàng trong 6 tháng cuối năm 2023 và cả năm 2023.
Bên cạnh đó, lĩnh vực du lịch có biểu hiện phục hồi mạnh mẽ trong năm 2023 với tỷ lệ tổ chức tín dụng lựa chọn lĩnh vực này là “động lực tăng trưởng tín dụng”, tăng gần gấp đôi từ 17% trong năm 2022 lên 33% cho năm 2023.
Hơn 2,5 triệu người nộp thuế đang tồn đọng ở trạng thái 03 và 06, với tổng số nợ thuế lên tới 27.805 tỷ đồng. VCCI cho rằng, cần có cơ chế linh hoạt để xử lý các khoản nợ không còn khả năng thu hồi, tháo gỡ vướng mắc thủ tục, tránh để hàng triệu mã số thuế tiếp tục “treo” vì những nghĩa vụ thuế kéo dài nhiều năm...
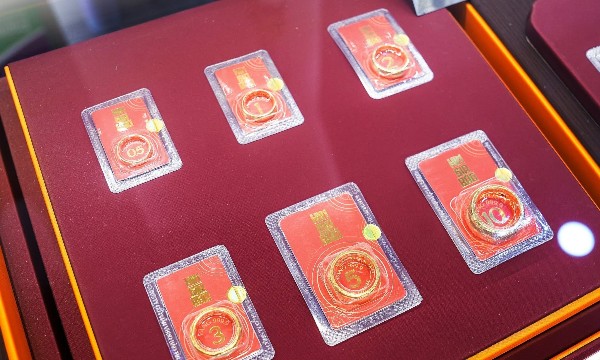
Tính chung cả tuần (2–7/11), giá mua, bán vàng miếng SJC tăng phổ biến 1 triệu đồng/lượng. Với vàng nhẫn “4 số 9”, tổng mức tăng dao động từ 1,5 triệu – 3,7 triệu đồng/lượng, tuỳ thương hiệu…
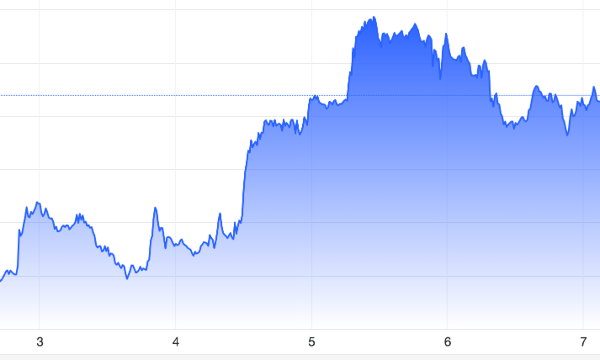
Giá vàng thế giới giảm trong phiên ngày thứ Sáu (6/11), khi báo cáo việc làm mạnh hơn dự báo của Mỹ củng cố khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất, dẫn tới tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng tăng mạnh...
Đồng tình sử dụng công cụ thuế để hạn chế tình trạng đầu cơ, găm giữ đất và chậm đưa đất vào sử dụng, song nhiều đại biểu Quốc hội cho rằng cần phân định rõ nguyên nhân chủ quan và khách quan, tránh áp dụng thuế suất 0,2% một cách cào bằng, gây bất lợi cho người sử dụng đất do những nguyên nhân ngoài ý muốn…
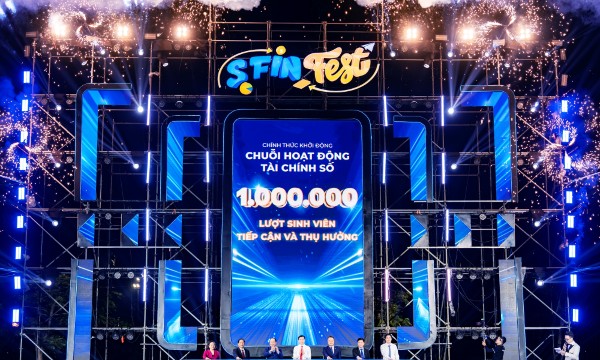
Tiếp nối thành công S-FinFest 2025, SACOMBANK tiếp tục phối hợp cùng Trung ương Hội Sinh viên Việt Nam triển khai Chuỗi hoạt động Tài chính số S-FinFest 2026. Chương trình hướng tới đưa kiến thức tài chính đến gần hơn với sinh viên thông qua sự kết hợp giữa giáo dục tài chính, trải nghiệm công nghệ số và các hoạt động giao lưu, giải trí…
Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...