




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Ngành giày da cần sẵn sàng cho cuộc rà soát”


Khả năng EC sẽ tiến hành rà soát và đưa ra các phán quyết mới đối với sản phẩm giày mũ da của Việt Nam là rất lớn
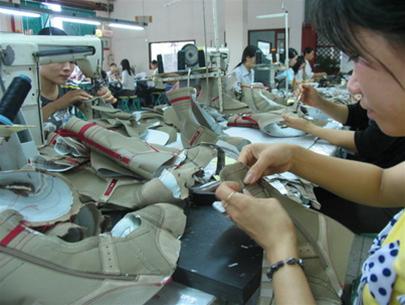
Từ ngày 7/10 tới, mức thuế chống bán phá giá 10% mà Ủy ban châu Âu (EC) áp dụng đối với sản phẩm giày mũ da của Việt Nam từ năm 2006 sẽ hết hiệu lực.
Tuy nhiên, khả năng EC sẽ tiến hành rà soát và đưa ra các phán quyết mới đối với sản phẩm này là rất lớn.
Luật sư Fabrizio Di Gianni, thuộc Văn phòng luật Van Bael & Bellis (Bỉ), người đã từng hỗ trợ Hiệp hội Da giày Việt Nam (Lefaso) và các doanh nghiệp trong thời gian EC tiến hành điều tra chống bán phá giá trước đây, đã có cuộc trao đổi với VnEconomy xung quanh vấn đề này.
Thời hạn áp thuế chống bán phá giá đối với giày mũ da của Việt Nam sắp hết hiệu lực.
Theo kinh nghiệm của ông,
những kịch bản nào có thể sẽ xảy ra đổi với những sản phẩm này?
Hiện nay đã có ba kịch bản được đưa ra đó là: EC không nhận được đơn yêu cầu rà soát nào từ đại diện ngành sản xuất này ở các nước trong khối. Hai là, những đơn đề nghị không được chấp nhận. Vì thế, họ sẽ không tiến hành rà soát đối với sản phẩm giày mũ da của Việt Nam. Sản phẩm này sẽ chính thức ra khỏi danh sách áp thuế chống bán phá giá của EC. Thứ ba, là họ chấp nhận đơn đề nghị và sẽ tiến hành rà soát.
Tuy nhiên, các yêu cầu rà soát phải được đại diện các nhà sản xuất giày châu Âu gửi tới trước ngày 7/7/2008 (ba tháng trước thời điểm áp thuế hết hiệu lực).
Mục đích của việc rà soát đó phải chăng xuất phát từ quyền lợi của chính những nhà sản xuất tại châu Âu?
Mục đích của việc rà soát cuối kỳ là xác định xem việc hết hạn áp dụng biện pháp áp thuế chống bán phá giá, có khả năng dẫn tới việc tiếp tục hành vi bán phá giá gây ảnh hưởng cho ngành sản xuất trong EC hay không. Công việc này thường được đưa ra trước ngày hết hạn áp dụng biện pháp chống bán phá giá.
Thông thường, việc rà soát này sẽ đưa ra kết luận huỷ bỏ hoặc tiếp tục áp dụng biện pháp chống bán phá giá. Trong trường hợp này, mức thuế thường được giữ nguyên.
Ngoài ra, hình thức rà soát giữa kỳ cũng có thể được áp dụng. Hình thức này được thực hiện trong thời gian có hiệu lực của biện pháp chống bán phá giá và để xác định sự cần thiết của việc tiếp tục áp dụng biện pháp chống bán phá giá hay không.
Yêu cầu thực hiện việc rà soát này có thể từ các nhà xuất khẩu, các nhà nhập khẩu hay bởi các nhà sản xuất của EC. Kết quả có thể huỷ bỏ cũng có thể tiếp tục hay thay đổi biện pháp áp dụng (tăng hay giảm mức thuế chống bán phá giá đang áp dụng).
Theo nhận định của ông và những người đã có thời gian dài nghiên cứu và tiếp cận với ngành sản xuất giày mũ da của Việt Nam, sắp tới EC có thể tiến hành những hình thức rà soát trên đối với Việt Nam?
Qua thông tin thu thập từ các tạp chí lớn của châu Âu, chúng tôi nhận thấy kịch bản thứ ba có nhiều khả năng xảy ra nhất. Khi đó, kết hợp với việc rà soát giữa kỳ, rất có thể mức thuế và thời gian áp thuế đối với sản phẩm này sẽ khác so với hiện nay.
Quy trình rà soát sẽ được thực hiện như thề nào?
Theo quy định, trong thời gian 10 ngày, kể từ khi nhận được thông báo về việc tiến hành rà soát, các bên liên quan phải trả lời đầy đủ các câu hỏi theo mẫu được EC đưa ra. Cũng trong thời gian này, các bên phải nộp bản trình bày ý kiến về việc lựa chọn nước thứ ba thay thế khi tiến hành so sánh chi phí.
Các nhà sản xuất, xuất khẩu muốn được vào trong danh sách chọn mẫu để EC tiến hành rà soát cần phải nộp đầy đủ các thông tin liên quan lên EC trong vòng 15 ngày kể từ ngày nhận được thông báo.
Trong 21 ngày, EC sẽ thẩm vấn các bên về việc sẵn sàng tham gia danh sách chọn mẫu trước khi có quyết định cuối cùng.
Các công ty được chọn trong danh sách mẫu, bản câu hỏi cần phải hoàn thành và gửi tới EC trong vòng 37 ngày kể từ ngày ra thông báo về danh sách được chọn mẫu.
Trong thời gian này, các bên liên quan cần liên hệ và thông báo để EC nắm được những thông tin đa chiều. Đồng thời phải nộp báo cáo và các thông tin liên quan trong vòng 40 ngày.
Thời gian tiến hành điều tra sẽ diễn ra trong 15 tháng kể từ ngày ra thông báo. Riêng trong trường hợp việc rà soát cuối kỳ được thực hiện, yêu cầu xin hưởng quy chế kinh tế thị trường phải được doanh nghiệp đệ trình lên EC trong vòng 21 ngày kể từ khi nhận được thông báo.
Vậy ngay từ thời điểm này, theo ông, các doanh nghiệp sản xuất giày mũ da của Việt Nam cần có những sự chuẩn bị gì khi EC có thể tiến hành việc rà soát?
Ngay từ bây giờ, tất cả các doanh nghiệp trong ngành, đặc biệt là những doanh nghiệp sẵn sàng tham gia vào danh sách chọn mẫu cần có sự chuẩn bị, thu thập các thông tin liên quan mà EC có thể yêu cầu.
Bên cạnh đó, cũng cần có những phương án giải trình để thuyết phục EC. Với những vấn đề ngoài tầm của doanh nghiệp như quyền sử dụng đất đai, giấy phép kinh doanh… có thể đề xuất với Hiệp hội để có thêm sự hỗ trợ.
Lefaso cũng cần thu thập thông tin về một nước thứ ba có điều kiện sản xuất tương tự Việt Nam để cung cấp cho cơ quan điều tra làm cơ sở so sánh. Danh sách những doanh nghiệp tham gia làm mẫu, nên có sự phân chia theo các loại hình doanh nghiệp, quy mô sản xuất, sản phẩm… để cơ quan điều tra chọn được những mẫu có tính đại diện cao nhất.
Các doanh nghiệp cũng nên đề xuất với các đối tác xuất khẩu của mình để họ gây sức ép đối với việc áp thuế của EC. Kinh nghiệm từ năm 2006 cho thấy, khi vấn đề lợi ích của các bên liên quan như nhà sản xuất, nhà nhập khẩu, phân phối bán lẻ và người tiêu dùng được đặt lên bàn cân. Uỷ ban châu Âu đã phải đi đến thỏa hiệp áp dụng mức thuế chống bán phá giá đối với Việt Nam trong thời hạn hai năm (thay vì năm năm như thông lệ).
Ông vừa đề cập tới quy chế thị trường đối với các doanh nghiệp. Khi được công nhận hoạt động theo kinh tế thị trường các doanh nghiệp sẽ phải tuân thủ theo những tiêu chí nào? Điều này sẽ hỗ trợ như thế nào đối với các doanh nghiệp trong quá trình điều tra chống bán phá giá?
Nếu không chứng minh đươc doanh nghiệp của mình hoạt động theo cơ chế thị trường, chi phí của doanh nghiệp sẽ được tính theo chi phí của một nước thứ ba được coi là có nền kinh tế thị trường.
Tám doanh nghiệp của Việt Nam được EC lựa chọn trong lần điều tra trước đây đều không chứng minh được điều này nên EC đã chọn ngành sản xuất giày mũ da của Brazil làm cơ sở so sánh. Điều này đã gây ra không ít thiệt thòi cho ngành sản xuất giày mũ da của Việt Nam.
Các tiêu chí được sử dụng để đánh giá một doanh nghiệp có được hưởng đối xử theo kinh tế thị trường dựa trên quyền sản xuất kinh doanh có bị tác động bởi Nhà nước về chi phí giá cả, đối tác bán hàng và số lượng hàng. Sổ sách kế toán cũng phải minh bạch theo các tiêu chuẩn của quốc tế…
Đặc biệt, phải có sự minh bạch trong sử dụng và định giá đất.
Với những yêu cầu nêu trên, ngay từ bây giờ doanh nghiệp cùng Hiệp hội nên có sự chuẩn bị để giảm thiểu những thiệt thòi trong trường hợp EC có thể áp dụng mức thuế chống bán phá giá mới.

Xuất khẩu tăng hơn 12%, Việt Nam xuất siêu hai kỳ liên tiếp
Trong nửa đầu tháng 10/2026, kim ngạch xuất khẩu hàng hóa đạt 29,25 tỷ USD, tăng 12,41% so với nửa đầu tháng 9, trong khi nhập khẩu giảm 4,9%. Cán cân thương mại xuất siêu khoảng 1,82 tỷ USD, đánh dấu kỳ xuất siêu thứ hai liên tiếp…
Hải Phòng công bố thủ tục thuộc lĩnh vực thương mại quốc tế
Cùng với việc uỷ quyền 2 nhiệm vụ cho Giám đốc Sở Công thương, Hải Phòng cũng công bố danh mục 16 thủ tục hành chính trong lĩnh vực thương mại quốc tế…
Hiệp định CEPA mở đường cho hàng Việt thâm nhập thị trường Trung Đông và châu Phi
Do đặc thù địa hình sa mạc và cơ cấu dân số chủ yếu là người nhập cư, UAE phải nhập khẩu tới 85% – 90% nhu cầu lương thực, thực phẩm. Trong bối cảnh đó, Hiệp định Đối tác Kinh tế Toàn diện Việt Nam – UAE (CEPA) được kỳ vọng sẽ mở ra cơ hội xuất khẩu cho các doanh nghiệp Việt Nam không chỉ tại UAE, mà còn mở rộng sang toàn bộ thị trường Trung Đông và châu Phi...
Ngành chăn nuôi tìm cách nâng cao sức cạnh tranh trước áp lực từ thịt nhập khẩu
Giá thành sản xuất cao, chi phí đầu vào tăng và sức mua thiếu ổn định đang khiến người chăn nuôi trong nước khó duy trì lợi nhuận. Trong bối cảnh thịt nhập khẩu có lợi thế về giá, bài toán cạnh tranh không chỉ nằm ở thị trường mà còn ở năng suất và cách tổ chức sản xuất...
Nhà tái chế dệt may trước cơ hội và thách thức từ tiêu chuẩn mới
Cùng một tấn chai nhựa hay vải vụn, nhưng có nhà tái chế bán được sản phẩm vào chuỗi cung ứng của các nhãn hàng dệt may quốc tế, trong khi doanh nghiệp khác chỉ có thể bán với giá thấp, dù đôi khi sử dụng hệ thống máy móc và nguồn thu mua tương tự…



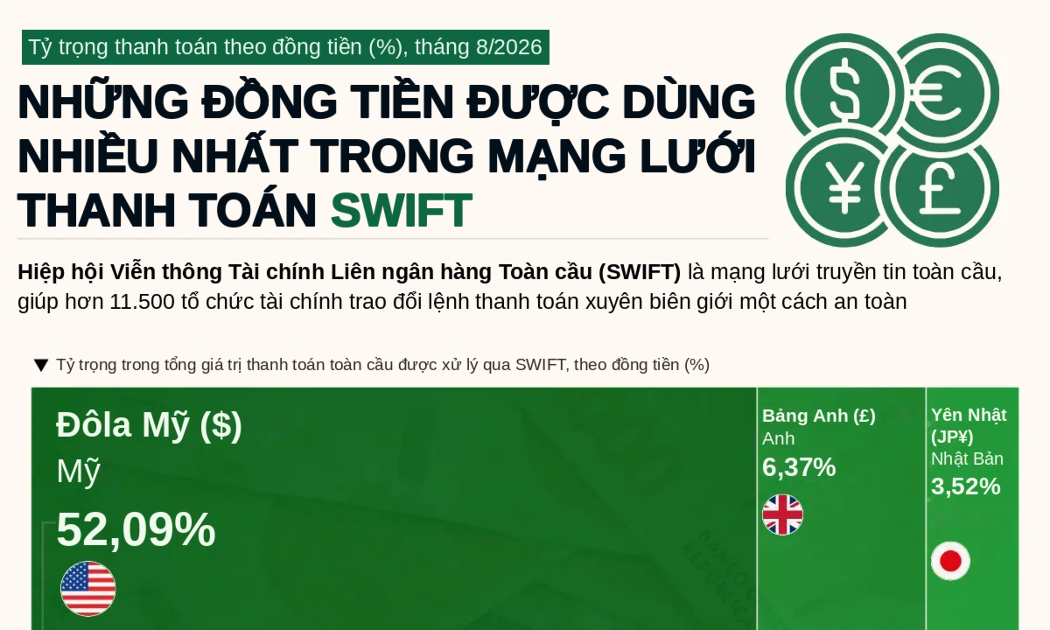

Theo dữ liệu mới nhất từ Hiệp hội Viễn thông tài chính liên ngân hàng toàn cầu (SWIFT), USD và euro chiếm tổng cộng 73,46% giá trị thanh toán qua mạng lưới này trong tháng 8/2026, chỉ còn hơn 1/4 dành cho tất cả các đồng tiền khác...








 Cần có quy hoạch đất dành riêng cho mục đích phát triển nhà cho thuê
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...