




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ngành ngân hàng cần chuẩn bị ứng phó với các rủi ro phi tài chính


Giám đốc quản lý rủi ro của các ngân hàng trên thế giới đang dành sự ưu tiên cho các loại rủi ro phi tài chính, chẳng hạn rủi ro biến đổi khí hậu…
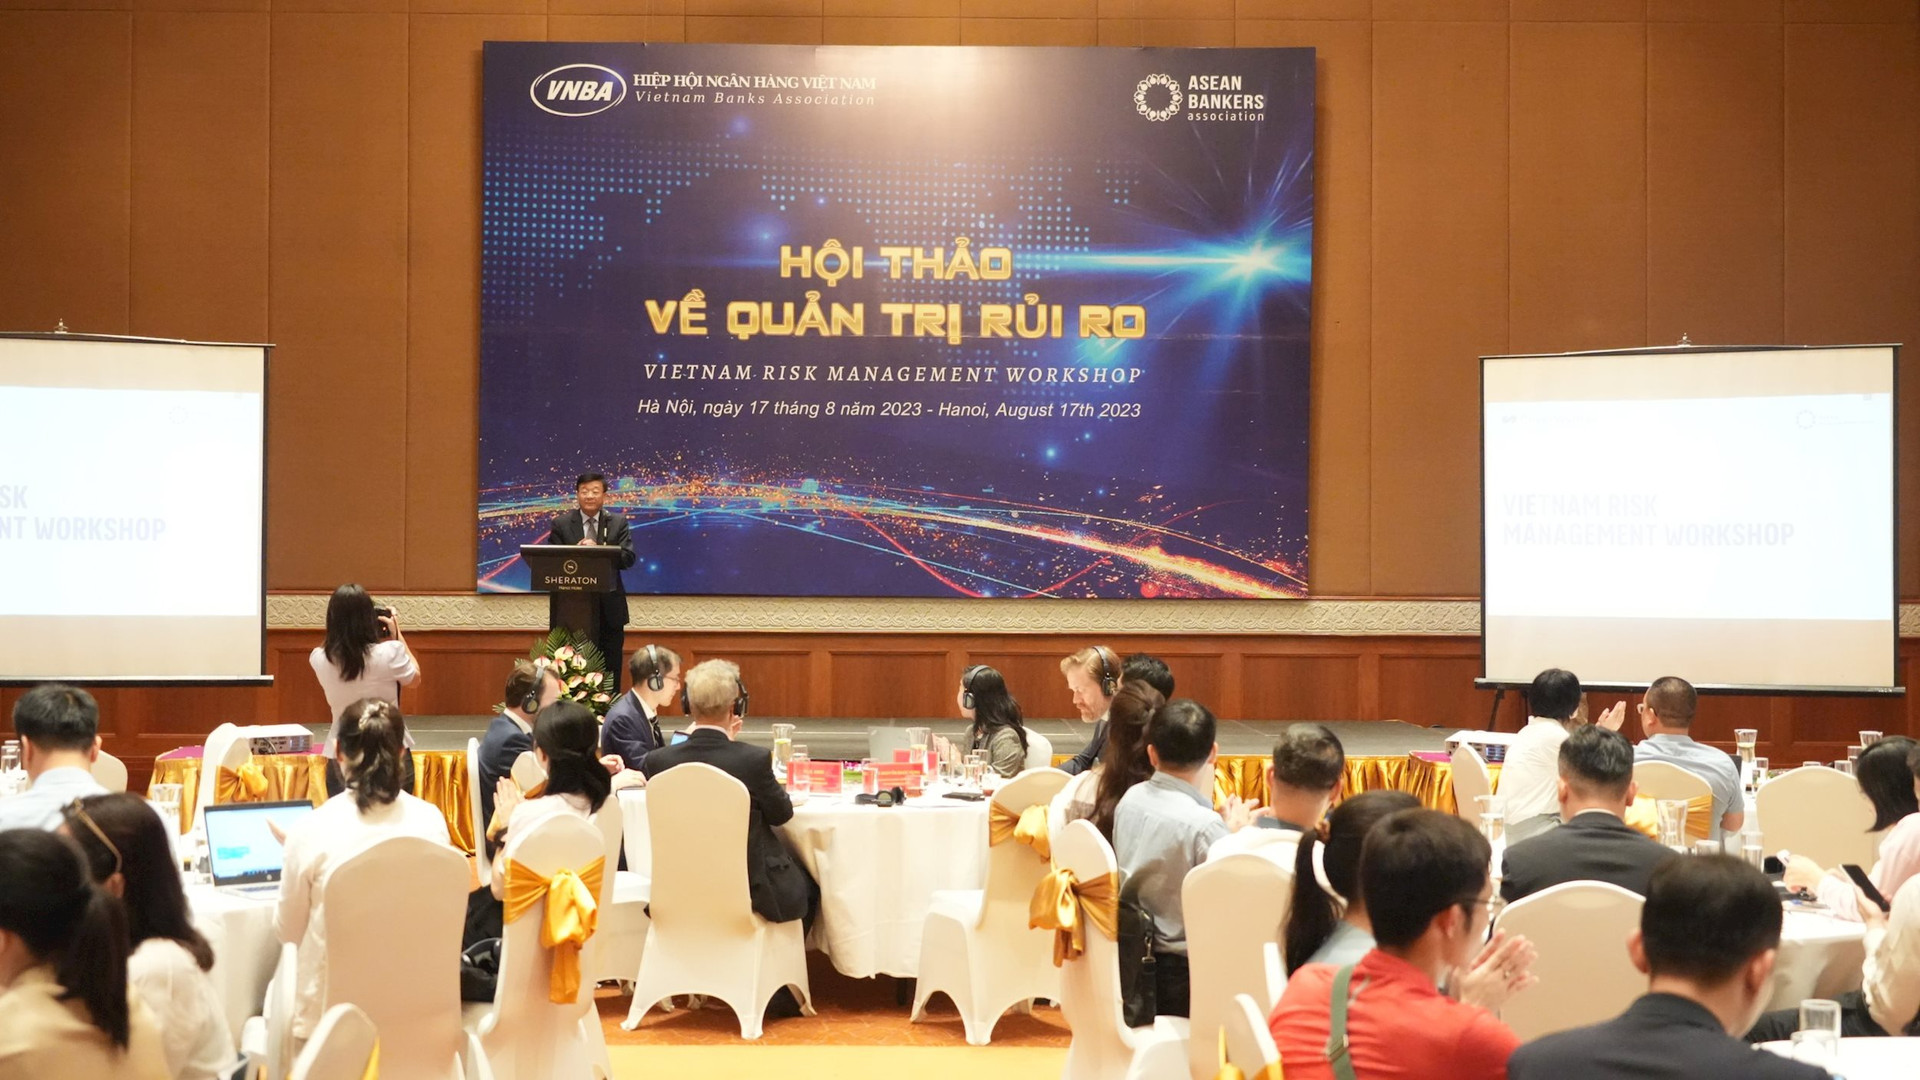
Tại Hội thảo về quản lý rủi ro trong ngân hàng do Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức mới đây, các chuyên gia đã thảo luận sâu về các rủi ro phi tài chính mà ngành ngân hàng trên toàn cầu phải đối diện.
TS. Nguyễn Quốc Hùng, Phó Chủ tịch kiêm Tổng Thư ký VNBA khẳng định quản trị rủi ro là một nhiệm vụ hết sức quan trọng của các ngân hàng nhằm quản lý và giảm thiểu những rủi ro tiềm ẩn.
Các cuộc khủng hoảng gần đây như sự sụp đổ của Ngân hàng Silicon Valley (SVB) và Signature ở Mỹ, biên độ lãi sụt giảm mạnh tại các ngân hàng Trung Quốc do nợ xấu trong ngành bất động sản của nước này, hay sự đóng cửa của ngân hàng đầu tư lớn trên thế giới Credit Suisse… một lần nữa đã bộc lộ rõ những yếu kém trong công tác quản trị rủi ro trong ngân hàng nói chung và đặt ra yêu cầu cấp thiết phải xây dựng và vận hành được một hệ thống quản trị rủi ro hữu hiệu hơn.
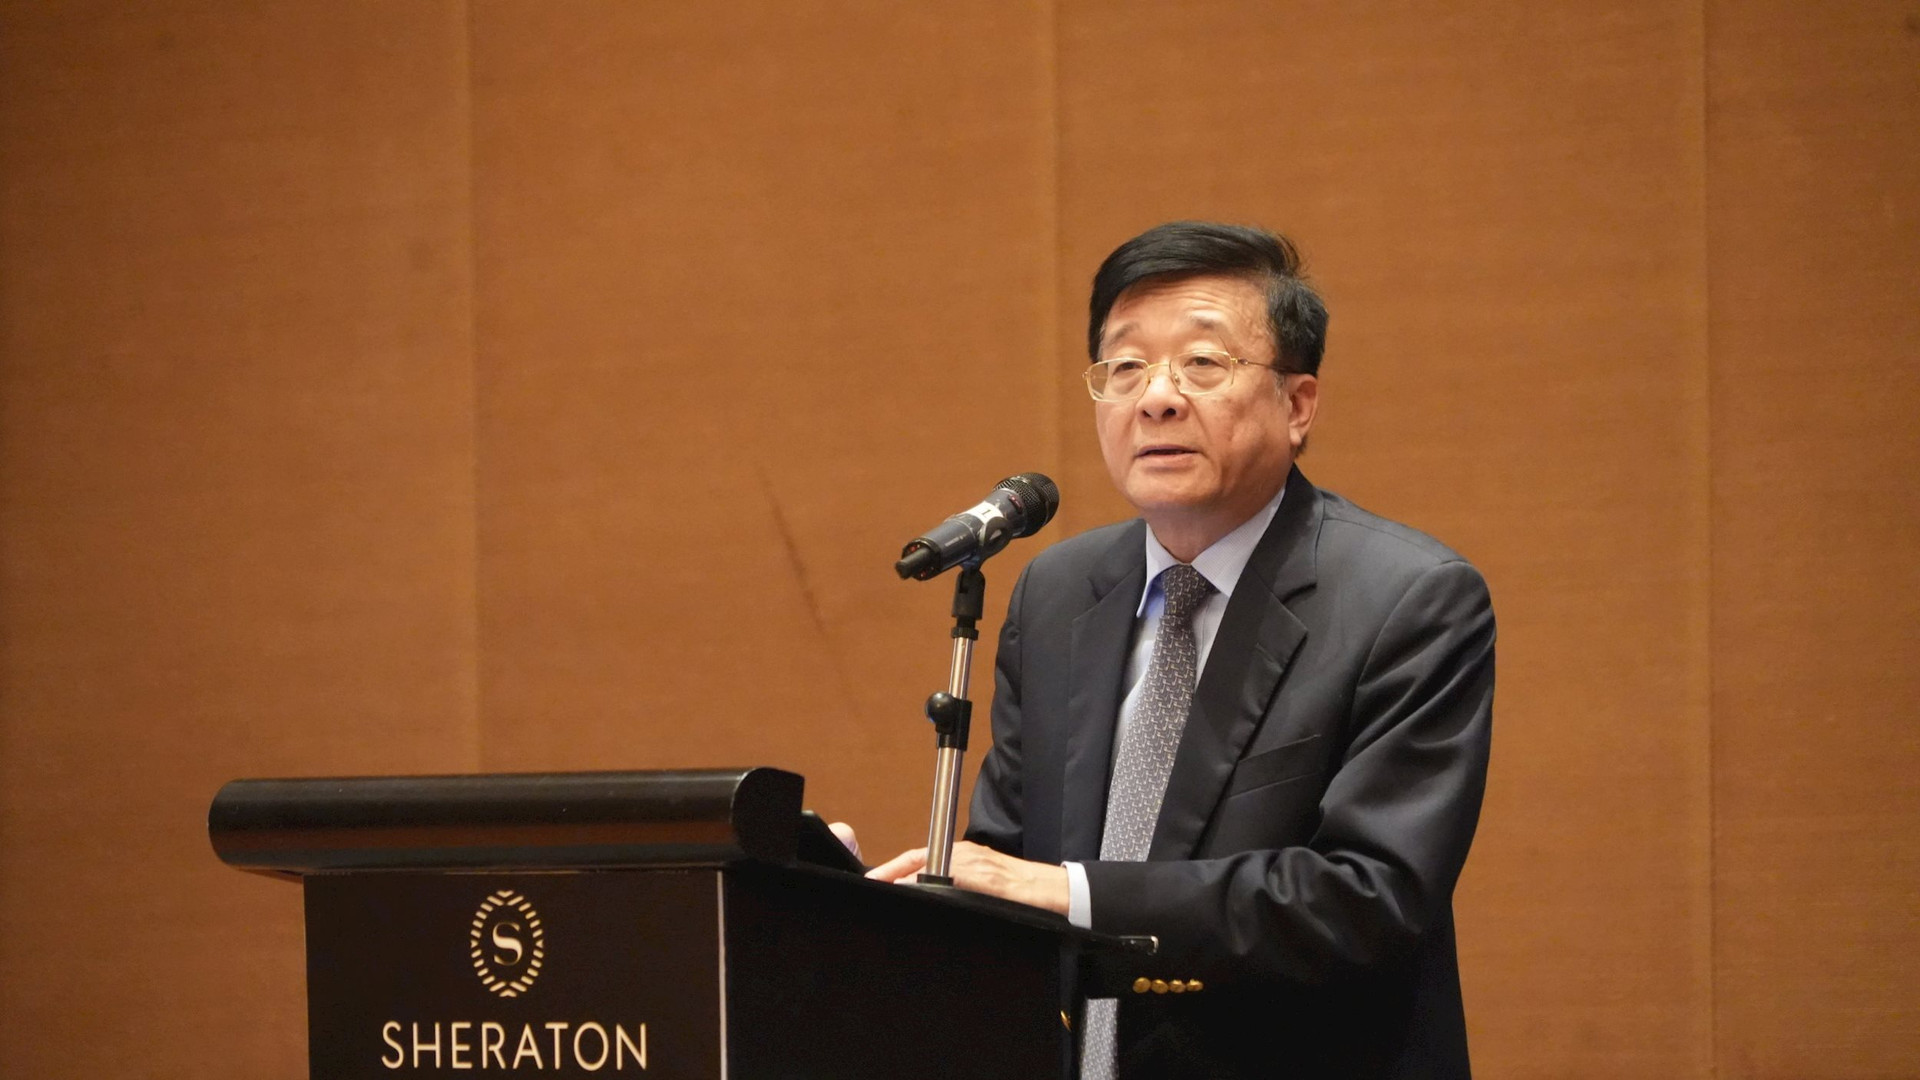
Tại hội thảo, ông Ilya Androsov, Giám đốc Oliver Wyman Singapore đã chia sẻ kết quả khảo sát thực hiện với 44 CRO (giám đốc quản lý rủi ro) tại các ngân hàng ở Bắc Mỹ. Theo đó, các CRO hiện không chỉ tập trung ưu tiên các rủi ro truyền thống như xếp hạng tín dụng, khả năng trả nợ… Nhiều rủi ro mới xuất hiện nhưng đã trở thành ưu tiên hàng đầu của các ngân hàng, trong đó có nhiều rủi ro phi tài chính như: sự tuân thủ của khách hàng, tấn công mạng, rủi ro hạ tầng công nghệ và kỹ thuật, biến động quản trị,…. Ngoài ra, thường xuất hiện rủi ro chéo.
Ngoài ra, các cơ quan quản lý thường chậm trễ trong việc giải quyết những rủi ro mới và yêu cầu các ngân hàng xây dựng khuôn khổ trước khi có hướng dẫn đầy đủ về quy định.
Mặt khác, rủi ro biến đổi khí hậu cũng rất được quan tâm hiện nay. Đây là vấn đề vốn không được ưu tiên nhiều trước đây nhưng hiện đang là mối quan tâm của nhiều ngân hàng trên thế giới hiện nay.
Các chuyên gia lấy ví dụ: Cháy rừng ở Indonesia gây thiệt hại kinh tế 5,2 tỷ USD; lũ lụt ở Malaysia là “dấu hiệu mới nhất của châu Á về việc cần hành động ứng phó với biến đổi khí hậu” bởi đã gây thiệt hại kinh tế và khấu hao tài sản 1,4 tỷ USD.
Hay như Singapore cam kết sẽ là quốc gia đầu tiên ở Đông Nam Á loại bỏ ô tô chạy bằng xăng, với việc cấm bán xe động cơ đốt trong (ICE) sau năm 2030. Theo đó, doanh số bán xe điện đạt 8,4% tổng doanh số bán ô tô trong nửa đầu năm 2022 (gấp đôi tỷ lệ của năm 2021).
Còn đối với Việt Nam, có thể thấy đất nước đang phải đối mặt với việc dừng hoạt động sớm các nhà máy nhiệt điện than 28 GW trước năm 2040, dẫn tơi việc đền bù đáng kể cho các cổ đông hiện hữu cũng như nhà đầu tư.
Theo các chuyên gia, cần lượng hoá rủi ro biến đổi khí hậu trong danh mục cho vay của các ngân hàng, bởi rủi ro này sẽ khuếch đại thành rủi ro tín dụng/tài chính và danh tiếng hiện có của các ngân hàng.
Sự giám sát ngày càng tăng từ cộng đồng khách hàng và nhà đầu tư toàn cầu sẽ đặt trách nhiệm ngày càng lớn đối với ngân hàng về việc phải làm điều đúng đắn. Theo đó, chuyển đổi quy mô lớn giữa các ngành và khách hàng sẽ thay đổi nguồn doanh thu cho các ngân hàng, tạo ra rủi ro chiến lược.
Đứng trước vô vàn các rủi ro truyền thống và rủi ro mới xuất hiện, các ngân hàng đã có nhiều cải tiến trong cơ cấu quản trị rủi ro để đảm bảo ngân hàng có thể vận hành thông suốt và hiệu quả.
Điều quan trọng đầu tiên đối với quản lý rủi ro là cần tuân thủ các quy định của cơ quan quản lý. Tuy nhiên, theo các chuyên gia, tuân thủ các quy định thôi là chưa đủ. Nếu quản quản trị rủi ro chỉ dựa trên yêu cầu từ cơ quan quản lý thì sẽ không đi sâu vào bản chất của rủi ro.
Bên cạnh yếu tố tuân thủ pháp lý, ngân hàng cần xác định và tự bảo vệ mình khỏi các rủi ro tiềm ẩn, trong khi đó cũng phải ứng phó và thích ứng với các cuộc khủng hoảng đã xảy ra. Hơn nữa, ngân hàng cần nhanh chóng vực dậy và học hỏi từ các rủi ro đã trở thành hiện thực, nỗ lực giảm thiểu tác động của chúng đối với hệ thống.
Đọc bài theo từ khoá

Vàng trượt giá, USD tăng mạnh sau báo cáo việc làm Mỹ
Giá vàng thế giới giảm trong phiên ngày thứ Sáu (6/11), khi báo cáo việc làm mạnh hơn dự báo của Mỹ củng cố khả năng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất, dẫn tới tỷ giá đồng USD và lợi suất trái phiếu kho bạc Mỹ cùng tăng mạnh...
Xác định rõ tiêu chí khi áp thuế 0,2% với đất bỏ hoang
Đồng tình sử dụng công cụ thuế để hạn chế tình trạng đầu cơ, găm giữ đất và chậm đưa đất vào sử dụng, song nhiều đại biểu Quốc hội cho rằng cần phân định rõ nguyên nhân chủ quan và khách quan, tránh áp dụng thuế suất 0,2% một cách cào bằng, gây bất lợi cho người sử dụng đất do những nguyên nhân ngoài ý muốn…
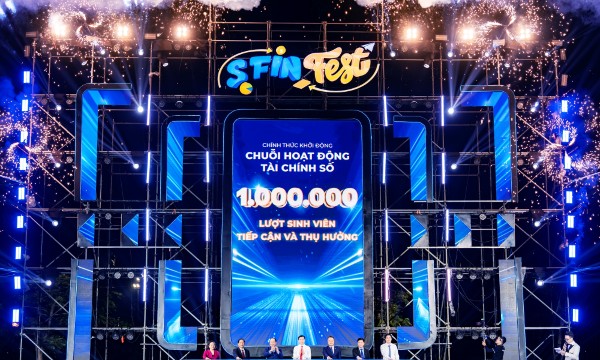
SACOMBANK và Trung ương Hội Sinh viên Việt Nam mở rộng hành trình làm chủ tài chính số
Tiếp nối thành công S-FinFest 2025, SACOMBANK tiếp tục phối hợp cùng Trung ương Hội Sinh viên Việt Nam triển khai Chuỗi hoạt động Tài chính số S-FinFest 2026. Chương trình hướng tới đưa kiến thức tài chính đến gần hơn với sinh viên thông qua sự kết hợp giữa giáo dục tài chính, trải nghiệm công nghệ số và các hoạt động giao lưu, giải trí…
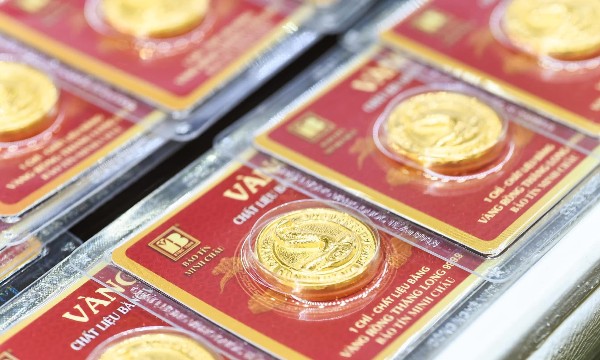
Giá vàng trong nước "bốc hơi” 1,5 - 1,8 triệu đồng mỗi lượng sau 4 phiên tăng
Trong phiên sáng 6/11, giá mua, bán vàng miếng SJC sụt phổ biến 1,5 triệu đồng, vàng nhẫn giảm từ 1 triệu – 1,8 triệu đồng/lượng mỗi chiều…
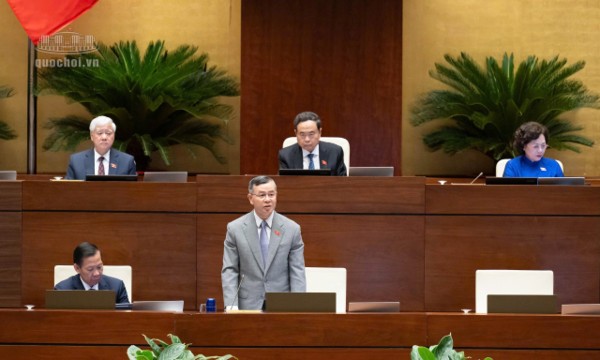
Đại biểu Quốc hội sốt ruột vì vốn ngân sách chờ giải ngân
Số chuyển nguồn từ năm 2024 sang năm 2025 tương đương 67% tổng chi ngân sách năm 2024. Trước tình trạng vốn chờ dự án, kinh phí chờ nhiệm vụ, đại biểu Quốc hội đề nghị siết thời hạn chuyển nguồn, gắn trách nhiệm của người quyết định với hiệu quả giải ngân và sử dụng ngân sách…





Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…







 Điểm nhấn bức tranh kinh tế 10 tháng năm 2026
Lần đầu tiên kim ngạch xuất nhập khẩu vượt mốc 1.000 tỷ USD, vốn FDI đăng ký lập đỉnh cao nhất trong vòng 17 năm qua, chỉ số sản xuất công nghiệp tăng. Tuy nhiên, diện tích gieo cấy lúa lại giảm tới hàng chục nghìn ha, bình quân vẫn còn tới 18,2 nghìn doanh nghiệp rút lui khỏi thi trường. Đó là những điểm nhấn trong tổng quan bức tranh kinh tế Việt Nam 10 tháng qua.


Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...