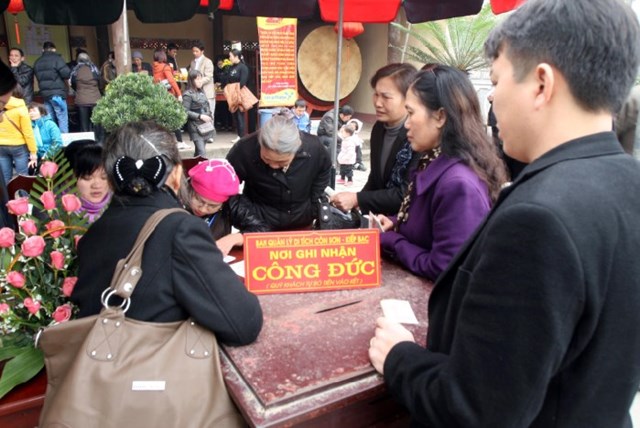
Bộ Tài chính vừa ban hành Thông tư số 04/2023/TT-BTC ngày 19/01/2023 hướng dẫn quản lý, thu chi tài chính đối với hoạt động tổ chức lễ hội và tiền công đức; tài trợ di tích và hoạt động lễ hội. Thông tư số 04 có hiệu lực thi hành kể từ ngày 19/3/2023...
Các cơ sở tín ngưỡng, tổ chức tôn giáo tự quyết định và chịu trách nhiệm về tiếp nhận, quản lý, sử dụng tiền công đức.
Với các quy định tại Thông tư số 04, Nhà nước không quản lý tiền công đức, tài trợ cho di tích và hoạt động lễ hội đối với cơ sở tín ngưỡng, tổ chức tôn giáo. Các cơ sở tín ngưỡng, tổ chức tôn giáo tự quyết định và chịu trách nhiệm về tiếp nhận, quản lý, sử dụng tiền công đức, tài trợ cho việc bảo vệ, phát huy giá trị di tích và hoạt động lễ hội, bảo đảm phù hợp với quy định của pháp luật.
Trước đó, trong quá trình lấy ý kiến công khai về dự thảo thông tư này, Bộ Tài chính dự kiến sẽ quản lý tiền công đức ở các cơ sở tín ngưỡng, tôn giáo nằm trong di tích được xếp hạng, kiểm kê. Tuy nhiên quy định này vấp phải sự phản đối mạnh mẽ của Giáo hội Phật giáo Việt Nam và một số giáo hội Phật giáo địa phương.
CHI NGÂN SÁCH HỖ TRỢ LỄ HỘI TRUYỀN THỐNG, DUY TRÌ GIÁ TRỊ VĂN HOÁ ĐẶC SẮC
Bộ Tài chính cho biết đối tượng áp dụng của Thông tư số 04 đó là tổ chức, cá nhân tổ chức lễ hội bao gồm: lễ hội do cơ quan nhà nước tổ chức và lễ hội không phải do cơ quan nhà nước tổ chức.
Tổ chức, cá nhân là chủ sở hữu hoặc được giao quản lý, sử dụng di tích bao gồm: người đại diện cơ sở tín ngưỡng, người đại diện cơ sở tôn giáo, chủ sở hữu di tích tư nhân, đơn vị sự nghiệp công lập, ban quản lý di tích kiêm nhiệm.
Tổ chức, cá nhân có liên quan đến quản lý, thu chi tài chính cho công tác tổ chức lễ hội và tiền công đức, tài trợ cho di tích và hoạt động lễ hội.
Tổ chức, cá nhân tổ chức lễ hội và tổ chức, cá nhân là chủ sở hữu hoặc được giao quản lý, sử dụng di tích theo quy định tại Thông tư này có trách nhiệm công khai việc thu, chi các khoản công đức, tài trợ, hỗ trợ, đóng góp tự nguyện cho tổ chức, cá nhân đã có đóng góp tài chính cho công tác tổ chức lễ hội, bảo vệ và phát huy giá trị di tích nếu tổ chức, cá nhân này có yêu cầu. Đồng thời, cung cấp kịp thời thông tin khi được cơ quan chức năng có thẩm quyền yêu cầu theo quy định của pháp luật.
Một trong số những nội dung đáng chú ý tại Thông tư 04 là quy định về quản lý, thu chi tiền công đức, tài trợ cho di tích và hoạt động lễ hội.
Bộ Tài chính nêu rõ các nguồn tài chính để tổ chức lễ hội bao gồm: tiền công đức, tài trợ cho hoạt động lễ hội, hỗ trợ, đóng góp tự nguyện của tổ chức, cá nhân trong nước và ngoài nước.
Bên cạnh đó, thu từ hoạt động dịch vụ trong khu vực tổ chức lễ hội, bao gồm cho thuê địa điểm bán hàng lưu niệm, đồ ăn uống, quay phim, chụp ảnh, trông giữ xe, vận chuyển du khách và dịch vụ khác phù hợp với quy định của địa phương.
Tiền lãi phát sinh trên tài khoản tiền gửi mở tại Kho bạc Nhà nước, ngân hàng thương mại theo quy định.
Ngoài ra, nguồn thu từ ngân sách nhà nước hỗ trợ đối với lễ hội truyền thống (nếu có).
Về tiếp nhận, quản lý, sử dụng kinh phí cho công tác tổ chức lễ hội, Thông tư quy định chi tiết theo các chủ thể tổ chức lễ hội, gồm: lễ hội do cơ quan nhà nước tổ chức và lễ hội không phải do cơ quan nhà nước tổ chức:
Một là,đối với lễ hội do cơ quan nhà nước tổ chức, ban tổ chức lễ hội khi ban hành quy chế làm việc và phân công trách nhiệm của các thành viên ban tổ chức lễ hội, có trách nhiệm phân công cho một đơn vị chức năng chủ trì thực hiện tiếp nhận, quản lý và sử dụng kinh phí tổ chức lễ hội.
Đơn vị được giao tiếp nhận, quản lý và sử dụng kinh phí có trách nhiệm mở tài khoản tại Kho bạc Nhà nước hoặc ngân hàng thương mại để phản ánh việc tiếp nhận, quản lý và sử dụng kinh phí cho công tác tổ chức lễ hội theo hình thức chuyển khoản, phương thức thanh toán điện tử.
"Trường hợp tiếp nhận bằng tiền mặt phải cử người tiếp nhận; mở sổ ghi chép đầy đủ số tiền đã tiếp nhận. Đối với số tiền mặt tạm thời chưa sử dụng thì gửi vào tài khoản mở tại Kho bạc Nhà nước hoặc ngân hàng thương mại để bảo đảm việc quản lý an toàn, minh bạch các khoản kinh phí cho tổ chức lễ hội đã tiếp nhận", Bộ Tài chính nêu rõ.
Đơn vị này cần lập kế hoạch thu, chi cho công tác tổ chức lễ hội; sử dụng kinh phí cho lễ hội theo kế hoạch thu, chi đã được Trưởng Ban tổ chức lễ hội phê duyệt. Các khoản chi phải có đầy đủ hóa đơn, chứng từ hợp pháp, hợp lệ theo quy định.
Mở sổ kế toán hạch toán đầy đủ các khoản thu, chi cho công tác tổ chức lễ hội; kết thúc năm tài chính, lập báo cáo quyết toán kinh phí tổ chức lễ hội.
Thông tư quy định chi tiết nội dung chi tổ chức lễ hội; mức chi do Trưởng Ban tổ chức lễ hội quyết định theo Quy chế tổ chức, tài chính lễ hội, bảo đảm phù hợp với tình hình thực tế, tiết kiệm, hiệu quả; khuyến khích thực hiện theo chế độ, tiêu chuẩn, định mức chi ngân sách do cơ quan nhà nước có thẩm quyền quy định.
Hai là,đối với lễ hội không phải do cơ quan nhà nước tổ chức.
Tổ chức, cá nhân tổ chức lễ hội phải mở sổ sách ghi chép đầy đủ các khoản thu, chi cho công tác tổ chức lễ hội; tự quyết định và chịu trách nhiệm về việc tiếp nhận, quản lý và sử dụng kinh phí cho công tác tổ chức lễ hội, bảo đảm phù hợp với tôn chỉ, mục đích tổ chức lễ hội và quy định của pháp luật.
Thông tư số 04 cũng nêu rõ chi ngân sách nhà nước hỗ trợ đối với lễ hội truyền thống, ngân sách nhà nước hỗ trợ hoạt động phục dựng, phát huy giá trị lễ hội truyền thống nhằm khơi dậy lòng yêu nước, tinh thần tự hào dân tộc, duy trì các giá trị văn hóa đặc sắc, tiêu biểu, đáp ứng đời sống tinh thần của nhân dân.
Mức ngân sách nhà nước hỗ trợ cụ thể được căn cứ vào phương án tổ chức lễ hội đã được cấp có thẩm quyền phê duyệt, khả năng huy động các nguồn tài chính ngoài ngân sách, khả năng cân đối của ngân sách nhà nước và do cấp có thẩm quyền quyết định theo quy định của pháp luật về ngân sách nhà nước.
Các khoản chi hỗ trợ lễ hội truyền thống chỉ được thực hiện khi có dự toán được cấp có thẩm quyền giao và phải bảo đảm đúng chế độ, tiêu chuẩn, định mức chi do cơ quan nhà nước có thẩm quyền quy định.
TIẾP NHẬN TIỀN CÔNG ĐỨC PHẢI MỞ TÀI KHOẢN HOẶC SỔ GHI CHÉP
Thông tư số 04 cũng nêu rõ việc quản lý, thu chi tiền công đức, tài trợ cho di tích và hoạt động lễ hội.
Tiền công đức, tài trợ cho di tích và hoạt động lễ hội bao gồm các khoản hiến, tặng cho, tài trợ của tổ chức, cá nhân cho việc bảo vệ, phát huy giá trị di tích và hoạt động lễ hội dưới hình thức: bằng tiền mặt, tiền chuyển khoản; các loại giấy tờ có giá, kim khí quý, đá quý theo quy định của Ngân hàng Nhà nước.
Để tiếp nhận tiền công đức, tài trợ, mở tài khoản tại Kho bạc Nhà nước hoặc ngân hàng thương mại để phản ánh việc tiếp nhận, quản lý và sử dụng tiền công đức, tài trợ cho di tích và hoạt động lễ hội theo hình thức chuyển khoản, phương thức thanh toán điện tử. Với tiếp nhận tiền mặt, cử người tiếp nhận, mở sổ ghi chép đầy đủ số tiền đã tiếp nhận.
"Đối với tiền trong hòm công đức (nếu có), định kỳ hằng ngày hoặc hằng tuần thực hiện kiểm đếm, ghi tổng số tiền tiếp nhận", Thông tư số 04 nêu rõ.
Các khoản tiền đặt không đúng nơi quy định, không phù hợp với việc thực hiện nếp sống văn minh tại di tích được thu gom để kiểm đếm hoặc bỏ vào hòm công đức để kiểm đếm chung.
Đối với số tiền mặt tạm thời chưa sử dụng thì gửi vào tài khoản mở tại Kho bạc Nhà nước hoặc ngân hàng để bảo đảm việc quản lý an toàn, minh bạch các khoản công đức, tài trợ cho di tích và hoạt động lễ hội đã tiếp nhận.
Về tiếp nhận giấy tờ có giá, mở sổ ghi tên giấy tờ có giá, số tiền ghi trên giấy tờ có giá, tổ chức phát hành. Tổ chức, cá nhân là chủ sở hữu hoặc được giao quản lý, sử dụng di tích chịu trách nhiệm quản lý, sử dụng giấy tờ có giá, bao gồm thanh toán trước hạn hoặc thanh toán khi đến hạn, tùy theo yêu cầu quản lý và nguyện vọng của tổ chức, cá nhân hiến, tặng cho (nếu có).
Về tiếp nhận kim khí quý, đá quý, mở sổ ghi tên kim khí quý, đá quý và giá trị tương ứng theo tài liệu do tổ chức, cá nhân hiến, tặng, cho cung cấp. Tổ chức, cá nhân là chủ sở hữu hoặc được giao quản lý, sử dụng di tích chịu trách nhiệm quản lý và sử dụng kim khí quý, đá quý, bao gồm tổ chức bán đấu giá, bán cho ngân hàng thương mại hoặc đưa vào lưu giữ, trưng bày tại di tích, tùy theo yêu cầu quản lý và nguyện vọng của tổ chức, cá nhân hiến, tặng cho (nếu có).
Về quản lý, sử dụng tiền công đức, tài trợ cho di tích và hoạt động lễ hội, thông tư quy định chi tiết theo 5 chủ thể là chủ sở hữu hoặc được giao quản lý, sử dụng di tích, bao gồm: người đại diện cơ sở tín ngưỡng, người đại diện cơ sở tôn giáo, chủ sở hữu di tích tư nhân, đơn vị sự nghiệp công lập, ban quản lý di tích kiêm nhiệm.
Ngoài ra, Thông tư quy định chi tiết các nội dung chi bảo vệ và phát huy giá trị di tích. Mức chi do người đứng đầu của tổ chức, cá nhân là chủ sở hữu hoặc được giao quản lý, sử dụng di tích quyết định, bảo đảm phù hợp với tình hình thực tế, tiết kiệm, hiệu quả; khuyến khích thực hiện theo chế độ, tiêu chuẩn, định mức chi ngân sách do cơ quan nhà nước có thẩm quyền quy định.
Theo các thông tin mới được công bố, Apple đã cắt giảm được 2,7 tỷ USD tiền thuế trong năm nay bằng cách chuyển lợi nhuận sang Singapore, cho thấy quốc đảo này đã trở thành "hầm trú ẩn thuế" lớn nhất của “táo khuyết”.
Phát biểu trong tuần vừa rồi, ba vị quan chức của Cục Dự trữ Liên bang Mỹ (Fed) đều bày tỏ quan điểm cho rằng ngân hàng trung ương này cần tăng lãi suất...
Theo các chuyên gia, tốc độ xử lý nợ xấu chưa theo kịp mức phát sinh mới, làm gia tăng chi phí dự phòng và thu hồi nợ, gây áp lực lên hoạt động ngân hàng. Đây là một trong những trở ngại lớn đối với nỗ lực giảm lãi suất cho vay hiện nay...
Ngày 9/11, tại Tokyo (Nhật Bản), trong khuôn khổ hoạt động của Đoàn doanh nghiệp đi cùng Tổng Bí thư, Chủ tịch nước Tô Lâm đến thăm chính thức Nhật Bản, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) đã tham gia nhiều chương trình ý nghĩa để góp phần thúc đẩy hợp tác kinh tế và đối tác chiến lược Việt Nam - Nhật Bản.
Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…
Kinh tế Việt Nam 10 tháng năm 2026 vẫn đối mặt với nhiều điểm nghẽn: doanh nghiệp trong nước chưa tham gia sâu vào chuỗi giá trị, xuất khẩu phụ thuộc lớn vào khu vực FDI, sức mua nội địa chưa phục hồi tương xứng, trong khi chi phí đầu vào tiếp tục gia tăng.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...