




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Quy định mới về quản lý thuế đối với doanh nghiệp có giao dịch liên kết


Nghị định quy định cụ thể về xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết, trong đó nêu rõ tổng chi phí lãi vay được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp
Chính phủ vừa ban hành Nghị định 132/2020/NĐ-CP quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết, có hiệu lực từ ngày 20/12/2020 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2020.
CÁC GIAO DỊCH LIÊN KẾT THUỘC PHẠM VI ĐIỀU CHỈNH
Nghị định này quy định nguyên tắc, phương pháp, trình tự xác định yếu tố hình thành giá giao dịch liên kết; quyền và nghĩa vụ của người nộp thuế trong xác định giá giao dịch liên kết, thủ tục kê khai; trách nhiệm của các cơ quan nhà nước trong quản lý thuế đối với người nộp thuế có phát sinh giao dịch liên kết.
Các giao dịch liên kết thuộc phạm vi điều chỉnh của Nghị định này là các giao dịch mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, chuyển giao, chuyển nhượng hàng hóa, cung cấp dịch vụ; vay, cho vay, dịch vụ tài chính, đảm bảo tài chính và các công cụ tài chính khác; mua, bán, trao đổi, thuê, cho thuê, mượn, cho mượn, chuyển giao, chuyển nhượng tài sản hữu hình, tài sản vô hình và thỏa thuận mua, bán, sử dụng chung nguồn lực như tài sản, vốn, lao động, chia sẻ chi phí giữa các bên có quan hệ liên kết, trừ các giao dịch kinh doanh đối với hàng hóa, dịch vụ thuộc phạm vi điều chỉnh giá của Nhà nước thực hiện theo quy định của pháp luật về giá.
Về nguyên tắc áp dụng, người nộp thuế có giao dịch liên kết phải loại trừ các yếu tố làm giảm nghĩa vụ thuế do quan hệ liên kết chi phối, tác động để kê khai, xác định nghĩa vụ thuế đối với các giao dịch liên kết tương đương với các giao dịch độc lập có cùng điều kiện.
Cơ quan thuế quản lý, kiểm tra, thanh tra đối với giá giao dịch liên kết của người nộp thuế theo nguyên tắc giao dịch độc lập và bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế tương ứng với giá trị tạo ra từ bản chất giao dịch, hoạt động sản xuất, kinh doanh của người nộp thuế, không công nhận các giao dịch liên kết không theo nguyên tắc giao dịch độc lập làm giảm nghĩa vụ thuế của doanh nghiệp với ngân sách nhà nước và thực hiện điều chỉnh giá giao dịch liên kết đó để xác định đúng nghĩa vụ thuế quy định của Nghị định này.
TỔNG CHI PHÍ LÃI VAY ĐƯỢC TRỪ KHI XÁC ĐỊNH THU NHẬP CHỊU THUẾ
Nghị định quy định cụ thể về xác định chi phí để tính thuế đối với doanh nghiệp có giao dịch liên kết. Trong đó nêu rõ tổng chi phí lãi vay được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp đối với doanh nghiệp có giao dịch liên kết:
- Tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ của người nộp thuế được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp không vượt quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh trong kỳ cộng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ cộng chi phí khấu hao phát sinh trong kỳ của người nộp thuế;
- Phần chi phí lãi vay không được trừ theo quy định tại điểm a được chuyển sang kỳ tính thuế tiếp theo khi xác định tổng chi phí lãi vay được trừ trong trường hợp tổng chi phí lãi vay phát sinh được trừ của kỳ tính thuế tiếp theo thấp hơn mức quy định tại điểm a khoản này. Thời gian chuyển chi phí lãi vay tính liên tục không quá 05 năm kể từ năm tiếp sau năm phát sinh chi phí lãi vay không được trừ;
- Quy định tại điểm a không áp dụng với các khoản vay của người nộp thuế là tổ chức tín dụng theo Luật Các tổ chức tín dụng; tổ chức kinh doanh bảo hiểm theo Luật Kinh doanh bảo hiểm; các khoản vay vốn hỗ trợ phát triển chính thức (ODA), vay ưu đãi của Chính phủ thực hiện theo phương thức Chính phủ đi vay nước ngoài cho các doanh nghiệp vay lại; các khoản vay thực hiện chương trình mục tiêu quốc gia (chương trình nông thôn mới và giảm nghèo bền vững); các khoản vay đầu tư chương trình, dự án thực hiện chính sách phúc lợi xã hội của Nhà nước (nhà ở tái định cư, nhà ở công nhân, sinh viên, nhà ở xã hội và dự án phúc lợi công cộng khác);
- Người nộp thuế kê khai tỷ lệ chi phí lãi vay trong kỳ tính thuế theo Phụ lục I ban hành kèm theo Nghị định này.
Nghị định 132/2020/NĐ-CP có hiệu lực từ ngày 20/12/2020 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2020. Nghị định số 20/2017/NĐ-CP ngày 24/2/2017 và Nghị định số 68/2020/NĐ-CP ngày 24/6/2020 của Chính phủ quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết hết hiệu lực kể từ ngày 20/12/2020.

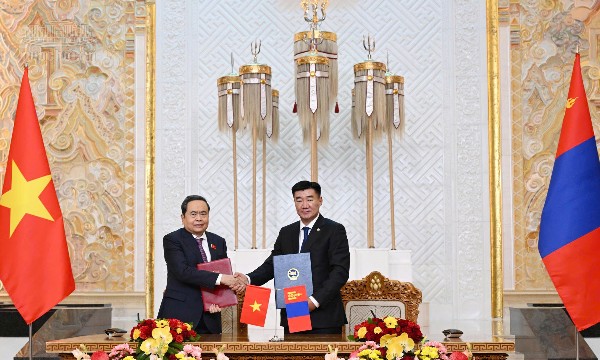
Việt Nam - Mông Cổ phát huy vai trò cơ quan lập pháp, mở rộng hợp tác thương mại, đầu tư
Tại cuộc hội đàm, Chủ tịch Quốc hội Trần Thanh Mẫn và Chủ tịch Quốc hội Mông Cổ Sandag Byambatsogt đánh giá hai nước còn nhiều tiềm năng và dư địa phát triển. Hai bên nhất trí phát huy vai trò cơ quan lập pháp; tăng cường kết nối hai nền kinh tế, mở rộng hợp tác thương mại, đầu tư...
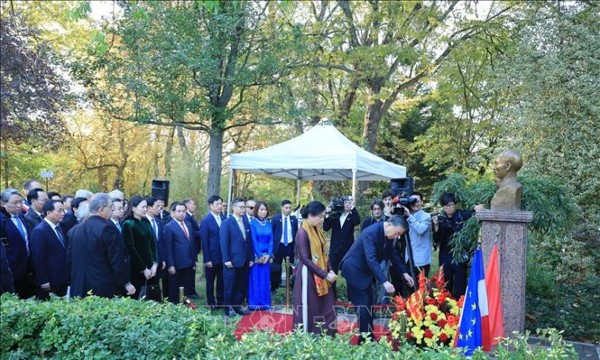
Tổng Bí thư, Chủ tịch nước Tô Lâm dâng hoa Tượng Chủ tịch Hồ Chí Minh tại Pháp
Sáng 10/9 (giờ địa phương), trong khuôn khổ chuyến thăm chính thức Cộng hòa Pháp và dự Hội nghị Thượng đỉnh Không gian vũ trụ tại Paris, Tổng Bí thư, Chủ tịch nước Tô Lâm cùng Phu nhân và đoàn đại biểu cấp cao Việt Nam đã đến dâng hoa tại Tượng Chủ tịch Hồ Chí Minh trong Công viên Montreau, thành phố Montreuil.
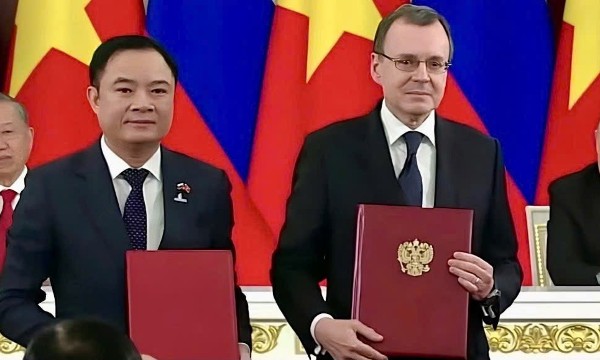
Rosatom và Petrovietnam ký thỏa thuận thành lập Trung tâm công nghệ bồi đắp tại Việt Nam
Trung tâm công nghệ bồi đắp dự kiến được trang bị hệ thống máy in 3D kim loại cùng các thiết bị hỗ trợ, hướng tới phục vụ nhu cầu sản xuất, sửa chữa và phục hồi thiết bị trong ngành dầu khí - năng lượng Việt Nam…
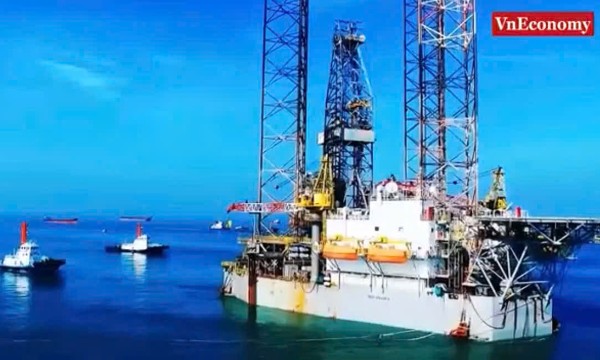
Việt Nam – Nga củng cố đối tác chiến lược toàn diện
Việt Nam và Nga khẳng định quan hệ chính trị tin cậy ở mức cao là nền tảng cốt lõi để triển khai hợp tác toàn diện trên các lĩnh vực khác. Hai bên coi hợp tác nhiên liệu - năng lượng là đột phá chiến lược trong quan hệ Việt Nam - Nga, góp phần bảo đảm an ninh năng lượng cho cả hai nước.
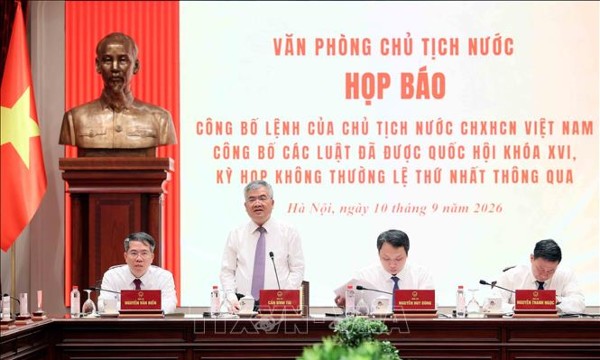
Công bố Lệnh của Chủ tịch nước về 15 luật: Khơi thông nguồn lực phát triển
Các luật vừa được Quốc hội thông qua tại Kỳ họp không thường lệ thứ Nhất như Luật Dầu khí, Luật sửa đổi, bổ sung một số điều của Luật Đầu tư, Luật Phát triển đô thị... nhằm tiếp tục hoàn thiện thể chế, khơi thông nguồn lực để phát triển đất nước.

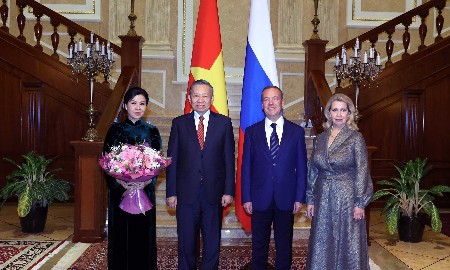
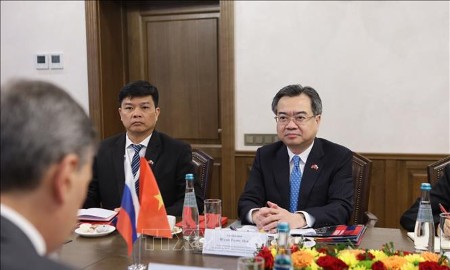
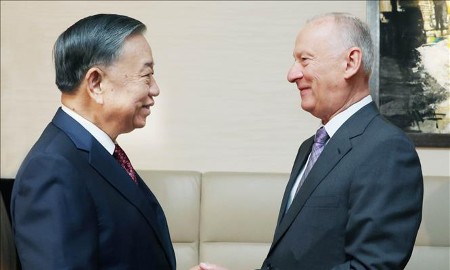
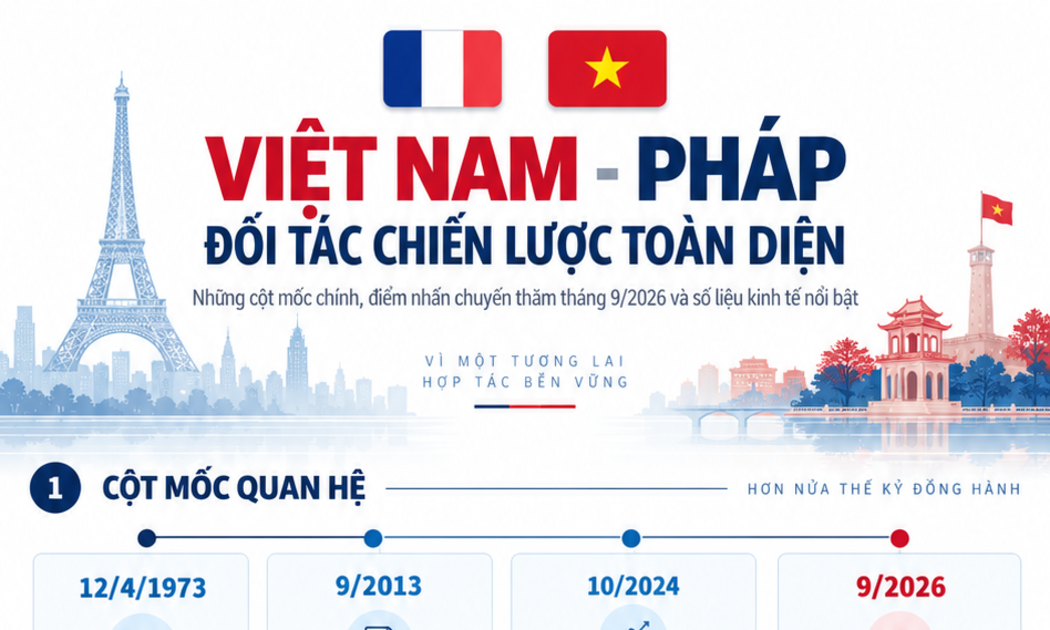

Rạng sáng 10.9 (giờ địa phương), chuyên cơ chở Tổng Bí thư, Chủ tịch nước Tô Lâm cùng phu nhân Ngô Phương Ly và Đoàn đại biểu cấp cao Việt Nam đã đến thủ đô Paris, bắt đầu thăm chính thức Pháp và dự Hội nghị thượng đỉnh Không gian vũ trụ tại Paris, theo lời mời của Tổng thống Pháp Emmanuel Macron.







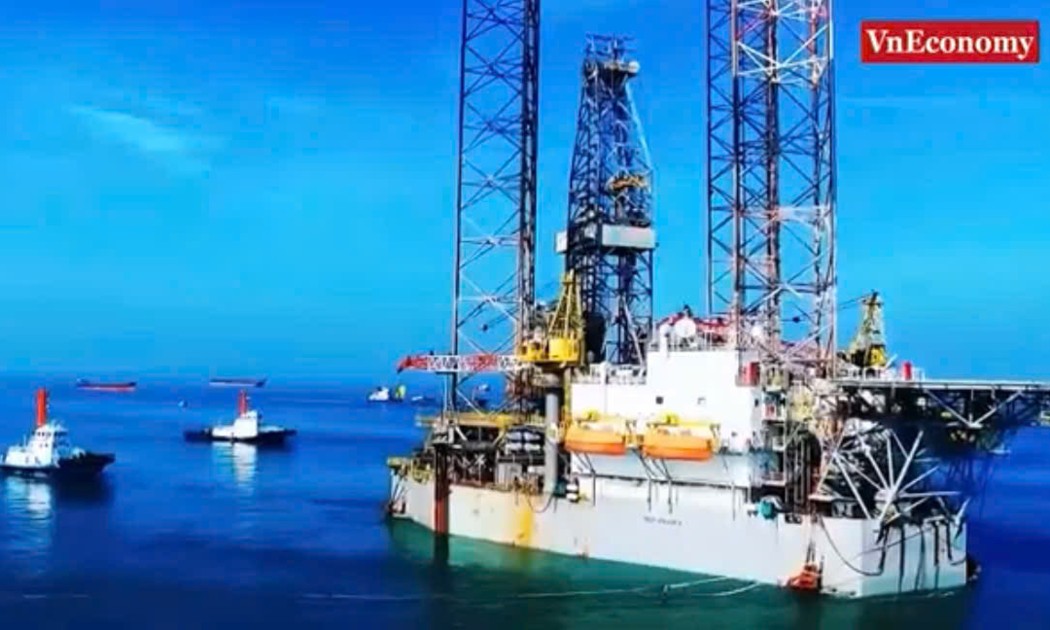
 Việt Nam – Nga củng cố đối tác chiến lược toàn diện
Việt Nam và Nga khẳng định quan hệ chính trị tin cậy ở mức cao là nền tảng cốt lõi để triển khai hợp tác toàn diện trên các lĩnh vực khác. Hai bên coi hợp tác nhiên liệu - năng lượng là đột phá chiến lược trong quan hệ Việt Nam - Nga, góp phần bảo đảm an ninh năng lượng cho cả hai nước.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

