


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Sếp ngoại”, từ Techcombank đến Vietcombank


"Chúng tôi sẵn sàng chi trả cao, đổi lại nếu họ tạo ra những kết quả cao trong kinh doanh", đại diện Vietcombank nói

Kể từ năm 2011, sự hiện diện của người nước ngoài ở vị lãnh đạo cao cấp trong các ngân hàng thương mại Việt Nam - đúng nghĩa của một người được chiêu mộ - dần trở nên quen thuộc.
Năm 2011 có thể xem là một dấu mốc, lần đầu tiên một ngân hàng thương mại Việt Nam thuê chuyên gia nước ngoài về đảm nhận vị trí điều hành cao nhất - tổng giám đốc.
Đến - đi, chuyện bình thường
Đó là sự kiện Ngân hàng Kỹ thương Việt Nam (Techcombank) bổ nhiệm ông Paul Simon Morris làm tổng giám đốc, thay ông Nguyễn Đức Vinh - người từng chục năm đảm nhận vị trí này.
Trước đây và cho đến nay, nhân sự cao cấp là người nước ngoài khá phổ biến tại các ngân hàng thương mại Việt Nam, nhưng chủ yếu do cổ đông chiến lược nước ngoài đề cử, đại diện tham gia cơ cấu quản trị, điều hành.
Sự kiện trên tại Techcombank như một khởi đầu. Nối tiếp, cũng tại ngân hàng này, từng có người thứ hai làm tổng giám đốc cũng là người nước ngoài. Và dòng chảy này mở rộng thêm ở Mekong Bank, Maritime Bank… vài năm sau đó.
Ở giai đoạn khởi đầu, tưởng như hướng đi trên chưa phù hợp. Sếp ngoại đến rồi chia tay chỉ sau vài năm. Nhưng, có những nguyên do về sau được đề cập cởi mở hơn.
Như tại Techcombank, năm 2011 đến 2013, hoạt động rơi vào khó khăn. Khách quan, đây cũng chính là những năm khó khăn nhất đối với tất cả các ngân hàng thương mại Việt Nam, dồn đẩy đến yêu cầu bắt buộc phải tái cơ cấu nhiều trường hợp sau đó.
Chỉ sau một năm nhập cuộc, chính ông ông Paul Simon Morris đã phải viết tâm thư cắt chính sách thưởng Tết năm 2012. Và một năm sau nữa, chuyên gia nước ngoài này đã nói lời chia tay.
Chia sẻ bên lề với VnEconomy gần đây, một lãnh đạo Techcombank nhìn lại, những thay đổi trên là rạch ròi và rất bình thường. Tại hầu hết các ngân hàng thương mại Việt Nam, việc thuê chuyên gia nước ngoài về tham gia điều hành đều định rõ hợp đồng gói gọn từng năm một; và bản thân nhân sự đó có nhiều lý do cá nhân để thay đổi công việc, ngay cả như điều kiện gia đình và khoảng cách địa lý…
Hay như mới đây, lần đầu tiên trong lịch sử Ngân hàng Ngoại thương Việt Nam (Vietcombank) chiêu mộ chuyên gia nước ngoài về làm giám đốc điều hành khối dịch vụ bán lẻ. Được biết, hợp đồng cũng xác định rõ từng năm một, gọn kế hoạch làm việc mỗi năm.
Chi cao để rút ngắn
Đại diện Hội đồng Quản trị Vietcombank cho biết, mức lương trả cho vị trí "sếp ngoại" nói trên cũng bình thường, thậm chí thấp. Song, Vietcombank sẵn sàng chi thù lao xứng đáng cho những đóng góp, kết quả mà nhân sự đó mang lại.
"Chúng tôi sẵn sàng chi trả cao, đổi lại nếu họ tạo ra những kết quả cao trong kinh doanh", đại diện Vietcombank nói, với dẫn chứng hoàn toàn đo đếm được hiệu quả bằng các đề án, chiến lược triển khai với những mức độ tăng trưởng trong hoạt động…
Tất nhiên, cũng như hầu hết các ngân hàng khác, Vietcombank không tiết lộ những con số cụ thể.
Tham khảo một lãnh đạo ngân hàng thương mại đã và đang trực tiếp tham gia tìm kiếm, đàm phán với các ứng viên nhân sự cao cấp, vị trí như giám đốc điều hành dịch vụ bán lẻ, quản trị rủi ro, công nghệ… tầm bao quát toàn hệ thống, cần có chi phí thù lao vào khoảng 5-7 tỷ đồng mỗi năm để có được ứng viên giỏi trong nước.
"Còn với chuyên gia là người nước ngoài, dày dạn kinh nghiệm, từng kinh qua và thành công ở các vị trí tương ứng tại các ngân hàng toàn cầu, qua các thị trường phát triển…, thì chi phí thù lao lên tới trên chục tỷ đồng mỗi năm, thậm chí gấp 6-7 lần thù lao của chủ tịch hội đồng quản trị ngân hàng chiêu mộ", người trong cuộc trên cho biết.
Vậy, vì sao những chuyên gia nước ngoài đó có "giá" cao như vậy, hay vì sao ngân hàng Việt sẵn sàng chi trả như vậy?
Trao đổi gần đây, lãnh đạo Ngân hàng Việt Nam Thịnh Vượng (VPBank) - thành viên đang có "sếp ngoại" chiếm tới khoảng 50% cơ cấu nhân sự điều hành các lĩnh vực mũi nhọn - từng có lý giải.
Theo lãnh đạo VPBank, không phải nhân sự trong nước hạn chế, nhưng ở một số vị trí hoặc lĩnh vực ngân hàng lựa chọn chuyên gia nước ngoài để rút ngắn quá trình và bước đi, đẩy nhanh hơn các hoạt động.
Hệ thống ngân hàng Việt Nam hiện vẫn ở giai đoạn từng bước tiếp cận các chuẩn mực quốc tế về an toàn hoạt động và quản trị rủi ro; lĩnh vực bán lẻ, ứng dụng công nghệ… vẫn còn khá mới.
"Ở những lĩnh vực như vậy, hoặc do đặc thù của nó, chúng ta cần học hỏi kinh nghiệm và thực tiễn ở các thị trường đã phát triển. Như với tín dụng tiêu dùng, với chúng ta là rất mới. Hoặc có những cái ngân hàng Việt Nam chưa bao giờ làm. Vậy nên phải học, phải nhanh chóng tiếp cận và áp dụng", đại diện VPBank nói.
Và cách học, cách tiếp cận không nhất thiết phải đến tận Mỹ, châu Âu, hay các thị trường phát triển để theo đuổi cả một quá trình. Cách rút ngắn và tranh thủ được ngay là "bê" các chuyên gia cụ thể về trực tiếp làm việc.
Chi cao để rút ngắn, chạy nhanh. Thực tế, chỉ trong ba năm gần đây, diện mạo của hệ thống các ngân hàng thương mại Việt Nam đã thay đổi rất rõ theo hướng vận động đó. Bên cạnh yêu cầu tăng cường quản trị rủi ro, ứng xử với nợ xấu, ứng dụng công nghệ, thì bán lẻ và tín dụng tiêu dùng đã có tốc độ tăng trưởng bùng nổ.
Như số liệu cập nhật mới nhất từ Ủy ban Giám sát tài chính Quốc gia, tính đến tháng 10/2017, tổng dư nợ cho vay tiêu dùng đã tăng tới khoảng 58,6% so với cuối năm 2016.
Hay như chính Vietcombank với sự kiện chiêu mộ chuyên gia nước ngoài nói trên, mục tiêu ngay từ năm tới sẽ từng bước nâng tỷ trọng tín dụng bán lẻ vượt trên 40% cơ cấu, thậm chí xa hơn với trên 50%, đi cùng với trọng tâm tăng thu dịch vụ thay vì tín dụng bằng cách chạy đua phát triển dịch vụ tiện ích.
Diện mạo hệ thống ngân hàng thương mại Việt Nam đang thay đổi qua những kế hoạch, chiến lược, trường hợp, con số như vậy, với sự góp mặt dần quen thuộc của nhân tố "sếp ngoại".
Và thời chỉ chen chân bán buôn, chỉ chuyên trung gian tài chính huy động - cho vay với lợi nhuận dựa tới 90-99% vào tín dụng, đang dần qua.

Thị trường trái phiếu phải trở thành “lốp dự phòng” cho hệ thống ngân hàng
Các chuyên gia cho rằng, giảm chi phí vốn của ngân hàng chỉ là biện pháp trước mắt để hạ lãi suất cho vay. Về lâu dài, cần phát triển thị trường trái phiếu đủ sâu, có thanh khoản và được nhà đầu tư tin tưởng. Qua đó chia sẻ gánh nặng cung ứng vốn trung và dài hạn, giảm rủi ro cho hệ thống ngân hàng và tạo “chiếc lốp dự phòng” khi tín dụng ngân hàng bị gián đoạn…
Vì sao đồng yên khó phục hồi lên mức cao hơn sau đợt can thiệp tỷ giá kỷ lục của Nhật Bản?
Trong hơn 1 tháng trở lại đây, tỷ giá đồng yên Nhật Bản tương đối ổn định trong khoảng 157-158 yên đổi 1 USD, cho thấy những vấn đề mang tính cấu trúc khiến đồng tiền này khó tăng lên ngưỡng cao hơn...
Niềm tin của nhà đầu tư sẽ quyết định thành công của trái phiếu doanh nghiệp
Khi chưa xây dựng được niềm tin với thị trường thì doanh nghiệp phát hành trái phiếu luôn trông chờ vào ngân hàng bão lãnh, mua lại, cung cấp dịch vụ khác. Như vậy, kênh vốn này và tín dụng mãi trong tình trạng "tuy hai mà một"...
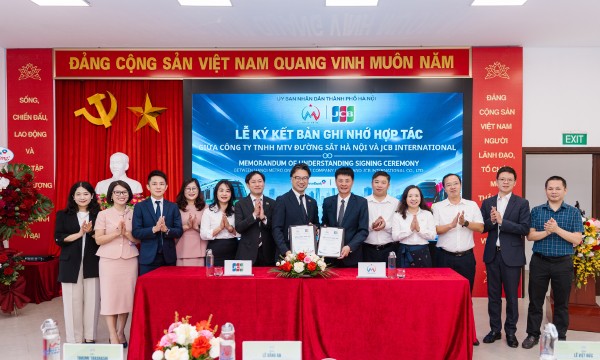
VietinBank đồng hành cùng JCB và Hanoi Metro thúc đẩy thanh toán không tiếp xúc trên đường sắt đô thị Hà Nội
Vừa qua, Tổ chức thẻ quốc tế JCB và Công ty TNHH MTV Đường sắt Hà Nội (Hanoi Metro) đã chính thức ký kết Biên bản ghi nhớ (MOU) về hợp tác triển khai giải pháp JCB Transit trên mạng lưới đường sắt đô thị Hà Nội, với sự đồng hành của VietinBank trong vai trò cung cấp giải pháp thanh toán.
Đà giảm của giá vàng trong nước chỉ bằng 30% so với vàng thế giới
Trong phiên sáng 10/11, giá vàng miếng SJC và vàng nhẫn “4 số 9” giảm phổ biến 300 nghìn đồng/lượng, tương đương 0,21% so với chốt phiên 9/11. Trong khi đó, giá vàng thế giới sụt gấp ba lần, ở mức 0,6%...






Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…






 Lãnh đạo Bộ Xây dựng thông tin về quy định mua nhà ở xã hội
Về phát triển nhà ở xã hội, cả nước đang triển khai xây dựng 293 dự án với quy mô 363.065 căn. Dự kiến hết năm nay, cả nước sẽ hoàn thành 87.601 căn.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...