




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tăng tới 4%, lãi suất liên ngân hàng sắp “đuổi kịp” huy động


Ngày 13/6, lãi suất liên ngân hàng tiếp tục ghi nhận bước tăng mạnh
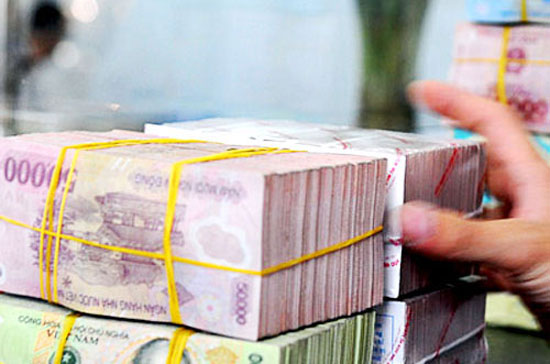
Theo dữ liệu của Reuters, ngày 13/6, lãi suất liên ngân hàng tiếp tục ghi nhận bước tăng mạnh. Cụ thể, lãi suất qua đêm lên 5,5%/năm; lãi suất kỳ hạn 1 tuần ở mức 6%/năm; lãi suất kỳ hạn 1 tháng từ là 7,5-8%/năm.
So với phiên trước đó, lãi suất trên thị trường liên ngân hàng đã tăng thêm 0,5% ở giao dịch qua đêm. Tuy nhiên, nếu so với cuối tuần trước thì hiện lãi suất liên ngân hàng đã tăng tới 4%/năm.
Với mặt bằng lãi suất có giao dịch 8%/năm kỳ hạn 1 tháng hiện nay trên thị trường liên ngân hàng thì nó cũng đang tiến sát mức lãi suất huy động 8,6-8,8%/năm kỳ hạn từ 2-9 tháng tại các ngân hàng thương mại.
Được biết, trước khi trần lãi suất huy động về 9%/năm hôm 11/6, lãi suất trên thị trường liên ngân hàng thấp kỷ lục khi có giao dịch ghi nhận mức lãi suất 1%/năm. Tuy nhiên, ngay trong ngày đầu trần lãi suất huy động về 9%/năm, lãi suất liên ngân hàng đã tăng mạnh, trong đó lãi suất qua đêm tăng gấp đôi lên 3%/năm.
Không chỉ có lãi suất thị trường liên ngân hàng đang “nóng lên” mà nhiều ngân hàng thương mại cũng đã quyết định nâng lãi suất huy động lên tới 12%/năm áp dụng cho kỳ hạn dài từ 12 - 36 tháng.
Theo ghi nhận của một số tổ chức đầu tư, thời gian gần đây thanh khoản của hệ thống đã cải thiện, cơ chế giao dịch trên liên ngân hàng phải có tài sản đảm bảo đã được nới dần. Điều này góp phần kích thích giao dịch và các mức lãi suất phản ánh tốt hơn cung - cầu vốn trên thị trường này.
Trong khi đó, trên thị trường mở (OMO), theo dữ liệu của Reuters, hôm 13/6, giao dịch tín phiếu đã có chuyển động đáng chú ý khi các ngân hàng chỉ mua có 59 tỷ đồng, thay vì mức xấp xỉ 3.000 tỷ đồng như những phiên các tuần trước đó. Hiện lượng tín phiếu trị giá khoảng 70.000 tỷ đồng vẫn chưa đáo hạn. Số tiền này sẽ quay trở lại các ngân hàng thương mại trong vài tháng tới.

Rủi ro nào phía sau một lần quét QR xuyên biên giới?
Một thao tác quét mã QR kéo theo cả chuỗi xử lý giữa người dùng, điểm bán, ngân hàng, trung gian thanh toán và các nền tảng công nghệ, đặc biệt khi giao dịch vượt qua biên giới. Điều này mở ra những rủi ro về gian lận, an ninh mạng và bảo vệ dữ liệu cá nhân, đòi hỏi kiểm soát chặt chẽ từ toàn bộ hệ thống…
Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.
Thanh toán QR xuyên biên giới: điểm chạm mới của du lịch
Từ sân bay, khách sạn, nhà hàng đến các điểm mua sắm, thanh toán QR xuyên biên giới đang mở rộng thêm những điểm chạm trong hành trình của du khách quốc tế. Khi người dùng có thể thanh toán bằng ứng dụng quen thuộc, các điểm bán trong nước có thêm cơ hội tiếp cận và giữ lại dòng chi tiêu từ thị trường khách quốc tế…
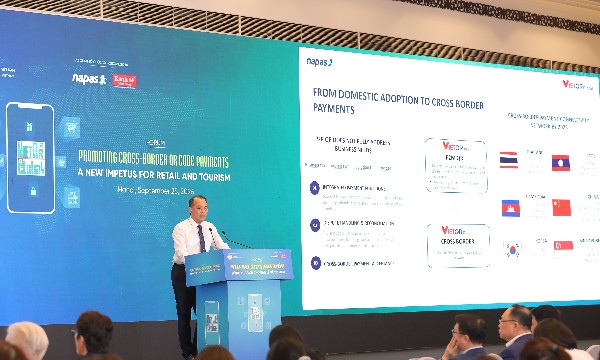
VietQR Global tăng độ phủ, thúc đẩy giao dịch thực
Thanh toán QR đã trở thành phương thức quen thuộc tại nhiều điểm bán trong nước, tạo nền tảng để Việt Nam mở rộng mô hình này sang các giao dịch xuyên biên giới. Tuy nhiên, bài toán tiếp theo là mở rộng mạng lưới điểm chấp nhận, qua đó gia tăng giao dịch thực tế của du khách và người Việt Nam khi thanh toán ở nước ngoài…
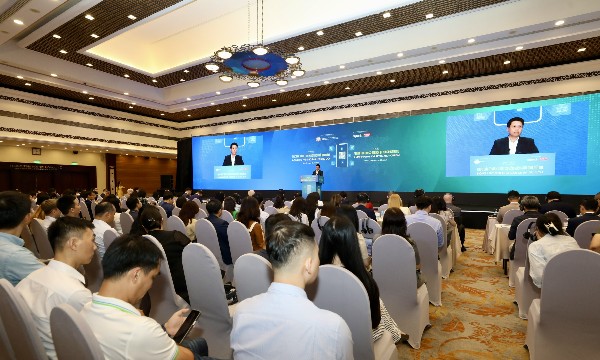
QR xuyên biên giới mở thêm cánh cửa kết nối khách quốc tế
Từ một phương thức thanh toán quen thuộc trong nước, mã QR đang được mở rộng ra các giao dịch xuyên biên giới, giúp khách quốc tế sử dụng ứng dụng thanh toán quen thuộc để chi tiêu tại Việt Nam. Cùng với chi phí chấp nhận thanh toán thấp hơn thẻ quốc tế, phương thức này đang mở thêm dư địa để doanh nghiệp, hộ kinh doanh tiếp cận và phục vụ khách hàng quốc tế...



Việt Nam chiếm 3,6% năng lực sản xuất thiết bị và linh kiện điện tử toàn cầu, đứng thứ sáu thế giới. Trung Quốc dẫn đầu với 58,8%, cao hơn tổng tỷ trọng của tất cả nền kinh tế còn lại trong bảng xếp hạng...







 Việt Nam đã đạt được bước tiến rõ nét về thanh toán không dùng tiền mặt
Ngân hàng Nhà nước Việt Nam đã cảnh báo hơn 5,1 triệu lượt khách hàng; gần 1,7 triệu lượt đã tạm dừng hoặc hủy giao dịch sau cảnh báo, với tổng giá trị trên 5,7 nghìn tỷ đồng.



81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

