Khái niệm "vỡ nợ trái phiếu", "nợ xấu trái phiếu" mới xuất hiện gần đây, khung khổ pháp lý đối với những tình huống này chưa được quy định chi tiết. Bởi vậy, các chủ thể, đặc biệt là nhà đầu tư cá nhân chưa nhận thức hết mức độ rủi ro đối với đồng vốn mình bỏ ra...
Để thị trường phát triển ổn định, cần đang dạng hoá cơ sở nhà đầu tư, nhất là các quỹ đầu tư chuyên nghiệp và hạn chế sự tham gia của nhà đầu tư cá nhân nhỏ lẻ trên thị trường. Ảnh minh họa.
Tại buổi đối thoại “Bước ngoặt thị trường trái phiếu doanh nghiệp sau Nghị định 65” do VnEconomy tổ chức hôm 30/9, các chuyên gia đồng tình với quan điểm của ông Nguyễn Quang Thuân, Tổng giám đốc Fiin Ratings, trước một số trường hợp trái phiếu đáo hạn nhưng doanh nghiệp chậm trả gốc, lãi khiến dư luận lo ngại về nguy cơ vỡ nợ trái phiếu doanh nghiệp trong thời gian gần đây.
BÌNH TĨNH TRƯỚC CÁC THÔNG TIN VỠ NỢ TRÁI PHIẾU
Các chuyên gia nhận định đây là một vấn đề nhạy cảm vì trái phiếu là kênh huy động vốn mới của doanh nghiệp. Còn đối với hệ thống ngân hàng, vấn đề nợ xấu đã được đề cập vài chục năm nay nên thị trường đã có thời gian làm quen.
Đối với các ngân hàng thương mại, tỷ lệ nợ xấu trên tổng dư nợ được công bố trên báo cáo tài chính thường khoảng 1,5% đến 2%. Vậy nên với trái phiếu, thị trường cũng phải chấp nhận thực tế nợ xấu kiểu như tín dụng ngân hàng…
“Đối với thị trường trái phiếu doanh nghiệp, dư nợ hiện nay khoảng 1,5 đến 1,6 triệu tỷ đồng thì chúng ta cũng không nên bất ngờ nếu có khoảng 1%, thậm chí 3% số doanh nghiệp chậm trả lãi, gốc; tức là khoảng 30 đến 50 nghìn tỷ”, Tổng giám đốc Fiin Ratings chia sẻ.
Do đó, các chuyên gia cho rằng các nhà đầu tư, cơ quan quản lý nên bình tĩnh trước thông tin về một số vụ việc chậm trả gốc, lãi khi đáo hạn trái phiếu. Cùng với đó, thị trường mong đợi cơ quan quản lý sớm đưa ra những quy định chi tiết về vỡ nợ trái phiếu doanh nghiệp. Khi nào nhà phát hành bị coi là vỡ nợ? Nhà phát hành có thể chậm thanh toán gốc/lãi trái phiếu trong bao lâu (chẳng hạn khi doanh nghiệp vay ngân hàng thì nợ quá hạn trên 90 ngày mới bị coi là nợ xấu)? Quy định về các thứ tự ưu tiên thanh toán cho các trái chủ khi doanh nghiệp phá sản?...Cùng với đó là các tiêu chí phân hạng chất lượng tín dụng của trái phiếu, tương tự như hệ thống ngân hàng phân loại nợ xấu thành 5 nhóm.
“Những quy định này không chỉ bảo vệ nhà đầu tư mà cũng đảm bảo cho doanh nghiệp hoạt động ổn định. Trong nhiều tình huống, doanh nghiệp họ cũng chỉ mất thanh khoản tạm thời thôi, không trả được lãi vài ngày thôi mà đã lên báo chí rồi cả thị trường rút tiền thì họ chết luôn. Chúng ta cần công bằng”, ông Nguyễn Quang Thuân nhận định.
PHẢI CHẤP NHẬN TỶ LỆ NỢ XẤU NHẤT ĐỊNH
Theo ông Nguyễn Quang Thuân, đến cuối tháng 9/2022, áp lực đáo hạn trái phiếu riêng lẻ đã giảm 50%. Lý do là trước khi Nghị định 65 được ban hành, nhiều định chế tài chính đã đứng ra hỗ trợ doanh nghiệp dàn xếp tuỳ tình huống, từ đó giãn nợ, tái cấu trúc… Điều này được thể hiện qua việc nhiều doanh nghiệp mua lại trái phiếu trước hạn trong thời gian qua.
Để có cái nhìn khách quan về tình trạng vỡ nợ, nợ xấu trên thị trường trái phiếu, các chuyên gia khuyến nghị nhà đầu tư nhìn sang các thị trường trong khu vực.
Chẳng hạn Trung quốc, quy mô thị trường trái phiếu của họ là 8000 tỷ USD và nợ xấu khoảng 1,35%.
Tuy nhiên muốn phát triển thị trường thì cũng phải chấp nhận một tỷ lệ nhất định như thế.
Theo dữ liệu của Fiin Group, tỷ lệ trái phiếu doanh nghiệp được xếp hạng thấp năm 2021 ở Trung Quốc là rất cao, khoảng 26,8%. Xấp xỉ 30% số trái phiếu kém chất lượng đó ở Trung Quốc đã gặp vấn đề về trả lãi và gốc. Năm 2022, Goldman Sachs dự báo con số này tăng lên khoảng 32%. Lưu ý đây chỉ là trái phiếu có chất lượng kém.
Ông Đỗ Ngọc Quỳnh, Tổng thư ký Hiệp hội Thị trường trái phiếu Việt Nam cho rằng trên thị trường tài chính, nhà đầu tư cần nằm lòng nguyên tắc lợi nhuận cao thì rủi ro lớn (high risk, high return). Do vậy, những trái phiếu có lãi suất càng cao thì xác suất vỡ nợ càng lớn. Các nhà đầu tư nên xác định trước tâm lý này và quyết định dựa trên mức độ chấp nhận rủi ro của mình.
Đối với thị trường trái phiếu nói chung, giới phân tích cho rằng muốn thị trường phát triển thì phải chấp nhận có một tỷ lệ nợ xấu nhất định.
Để thị trường phát triển ổn định, cần đang dạng hoá cơ sở nhà đầu tư, nhất là các quỹ đầu tư chuyên nghiệp và hạn chế sự tham gia của nhà đầu tư cá nhân nhỏ lẻ trên thị trường.
Bởi lẽ, chỉ những quỹ đầu tư chuyên nghiệp mới có khả năng phân bổ đa dạng hoá tài sản đầu tư.
Nếu nhà đầu tư cá nhân bỏ vài tỷ vào thì một trái phiếu thì khi doanh nghiệp phá sản là mất hết cả gia đình, tán gia bại sản. Nhưng quỹ đầu tư thường mua vài chục mã trái phiếu, có thể 5-7 mã vỡ nợ thì họ vẫn có lãi tốt. Rủi ro cho khách hàng mua chứng chỉ quỹ trái phiếu rất thấp.
Còn nếu nhà đầ tư cá nhân tự mua… thì chỉ chục người bị chậm trả gốc/lãi sẽ gây hoang mang trên thị trường và tác động rất lớn.
Doanh nghiệp, hộ kinh doanh có doanh thu dưới 10 tỷ đồng/năm sẽ được giảm 30% thuế thu nhập ngay khi kê khai hoặc tạm nộp từng kỳ và áp dụng trong kỳ tính thuế 2026 và 2027. Nếu doanh thu thực tế vượt 10 tỷ đồng, người nộp thuế phải hoàn trả toàn bộ khoản thuế đã được giảm…
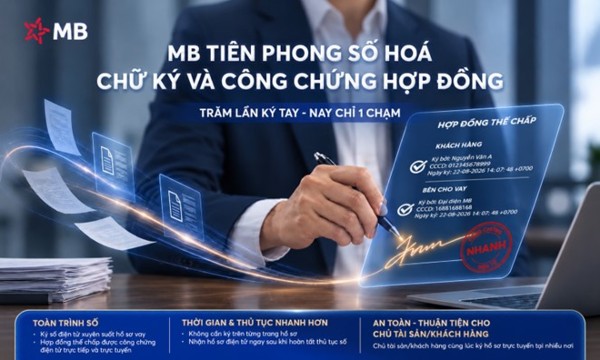
Ngân hàng TMCP Quân đội (MB) mở rộng ký số xuyên suốt quy trình vay vốn, giúp khách hàng cá nhân và doanh nghiệp giảm hàng loạt thao tác ký tay, tinh gọn hồ sơ giấy.
Sức ép cộng hưởng từ biến động tỷ giá, lãi suất và giá năng lượng đang đặt các doanh nghiệp trước những thách thức lớn. Để vượt qua và tạo đà cho năm 2027, sự chủ động quản trị rủi ro từ nội lực doanh nghiệp, kết hợp cùng các giải pháp khai thông thể chế từ Chính phủ và sự đồng hành của hệ thống tài chính là chìa khóa then chốt giúp nền kinh tế Việt Nam duy trì đà tăng trưởng bền vững...
Lợi nhuận tăng 24,2%, hệ sinh thái phục vụ hơn 34 triệu khách hàng; HDBank tiếp tục mở rộng nguồn vốn quốc tế, thúc đẩy tài chính số và đồng hành cùng các động lực tăng trưởng của nền kinh tế.
Trong bối cảnh dư nợ tín dụng tương đương khoảng 155% GDP, áp lực tìm kiếm nguồn vốn trung và dài hạn đang đặt ra yêu cầu đa dạng hóa các kênh dẫn vốn cho nền kinh tế. Đại biểu Quốc hội đề xuất ba nhóm giải pháp nhằm khai thác nguồn lực trong nước, phát triển thị trường vốn và giảm sự phụ thuộc vào tín dụng ngân hàng…
Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.
Máy bay không người lái (drone) được mở rộng ứng dụng trong phun thuốc bảo vệ thực vật, gieo sạ và bón phân, góp phần cơ giới hóa sản xuất, giảm chi phí và nâng cao hiệu quả canh tác, hướng tới phát triển nông nghiệp hiện đại.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...