




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Thương hiệu xi măng số 1 lên sàn


Ngày 13/11/2007, cổ phiếu Công ty Cổ phần Xi măng Hà Tiên 1 sẽ chính thức giao dịch tại sàn Tp.HCM
Ngày 13/11/2007, cổ phiếu Công ty Cổ phần Xi măng Hà Tiên 1 sẽ chính thức giao dịch trên Sở Giao dịch Chứng khoán Tp.HCM (mã chứng khoán là HT1).
Xi măng Hà Tiên 1 có vốn điều lệ 870 tỷ đồng, tính đến ngày 20/7/2007, cổ đông Nhà nước (Tổng công ty Xi măng Việt Nam) nắm giữ 65%, cổ đông nước ngoài nắm giữ 0,555%.
Sản phẩm của Xi măng Hà Tiên 1 chủ yếu được tiêu thụ tại khu vực IV (chỉ riêng khu vực Tp.HCM và Đồng Nai chiếm khoảng 65% tổng lượng xi măng bán ra của Hà Tiên 1).
Hà Tiên 1 hiện đang dẫn đầu về thị phần tiêu thụ xi măng trong khu vực IV với 39%, vượt xa công ty đứng thứ 2 là Công ty Xi măng Holcim (25%) Xi măng Hà Tiên 1 đang chiếm khoảng 8% thị phần thị trường xi măng cả nước. Hệ thống phân phối chủ yếu tập trung tại thị trường khu vực IV với các kênh phân phối đa dạng, có thể cung cấp sản phẩm đến tay người tiêu dùng một cách thuận tiện nhất.
Việc áp dụng mô hình phân phối thông qua nhà phân phối giúp Hà Tiên 1 giảm chi phí phân phối rất nhiều, chất lượng quản lý hệ thống phân phối tốt hơn so với các đối thủ cạnh tranh áp dụng mô hình phân phối trực tiếp. Thương hiệu Hà Tiên 1 được người tiêu dùng tin tưởng qua việc bình chọn là thương hiệu mạnh qua hai năm 2005 và 2006.
Tại thời điểm xác định giá trị doanh nghiệp để cổ phần hóa năm 2006, lợi thế kinh doanh chủ yếu là giá trị thương hiệu Hà Tiên 1 được xác định là 176.752.281.000 đồng. Sản phẩm của công ty trong 10 năm liền (1997 - 2006) được bình chọn là “Hàng Việt Nam chất lượng cao”.
Từ năm 2000, Công ty đã đầu tư hệ thống ERP (Enterprise Resource Planning), tổ chức phần mềm ứng dụng theo mô hình 3 lớp dùng ngôn ngữ của Oracle, thiết lập mạng LAN và WAN trên toàn bộ hoạt động của công ty.
Hệ thống giao dịch và mua bán với các nhà phân phối chính của Hà Tiên 1 trên toàn bộ thị trường khu vực IV cũng đã được tích hợp vào hệ thống hoạt động này. Việc đầu tư hệ thống ERP đã góp phần nâng cao chất lượng, hiệu quả quản trị và hiệu quả hoạt động kinh doanh của công ty. Về tín nhiệm tài chính: Hà Tiên 1 nhận được sự tín nhiệm cao từ các ngân hàng thương mại và các nhà cung ứng.
Hiện nay, công ty được các ngân hàng thương mại trong và ngoài nước cấp hạn mức tín dụng ngắn hạn và dài hạn (lên đến 150 triệu đôla Mỹ và 1.980 tỷ đồng), đồng thời các quỹ đầu tư trong và ngoài nước quan tâm và muốn đầu tư tài chính vào công ty.
Bên cạnh đó, công ty cũng đã tạo được uy tín lớn với các đối tác cung ứng do sức mua ổn định, khối lượng nhập khẩu lớn, thanh toán đúng hạn, tạo lợi thế trong cạnh tranh.
Hai rủi ro chính của Xi măng Hà Tiên 1 là nguyên liệu đầu vào và cạnh tranh giữa các doanh nghiệp xi măng trong nước với nhau và với xi măng nhập khẩu từ nước ngoài. Những năm tới, nguồn than của công ty có khả năng bị thiếu hụt do khả năng cung cấp và giá cả sẽ biến động lớn, ngành than nhiều lần yêu cầu tăng giá, nguồn cung cấp than sẽ cạn kiện dần.
Ngoài ra, giá nhập khẩu thạch cao, clinker liên tục tăng, cộng với khó khăn về vận tải và cước phí tăng cao. Việc tăng giá và sự không ổn định của nguồn nguyên vật liệu sẽ ảnh hưởng rất lớn đến khả năng sản xuất và sẽ làm giảm doanh thu, lợi nhuận của công ty.
Hiện nay, trong nước có khoảng 14 nhà máy xi măng lò quay, dự kiến tổng công suất thiết kế là 21,5 triệu tấn/năm, 55 cơ sở xi măng lò đứng, lò quay chuyển đổi, dự kiến tổng công suất thiết kế 5 triệu tấn/năm và một số trạm nghiền độc lập với tổng công suất thiết kế 6 triệu tấn mỗi năm.
Theo dự báo, thời gian tới, sản lượng xi măng sẽ tiếp tục tăng do việc triển khai đầu tư xây dựng 31 dự án xi măng lò quay, tổng công suất thiết kế khoảng hơn 30 triệu tấn với sự tham gia của nhiều thành phần kinh tế khác nhau.
Việt Nam đã gia nhập các tổ chức thương mại của thế giới, khu vực, thuế nhập khẩu xi măng giảm chỉ còn từ 0%-5%, khi đó Hà Tiên 1 sẽ phải đối mặt trực tiếp với xi măng nhập khẩu từ các quốc gia khác, gặp phải sự cạnh tranh gay gắt về giá.

Cổ phiếu HGI lên UPCoM với giá 60.600 đồng/cổ phiếu
Sở Giao dịch Chứng khoán Hà Nội (HNX) vừa ra thông báo chấp thuận đăng ký giao dịch cổ phiếu của CTCP Đầu tư Quốc tế Hoàng Anh Gia Lai (mã HGI) trên thị trường UPCoM. Ngày giao dịch đầu tiên dự kiến vào ngày 9/11 với mức giá tham chiếu là 60.600 đồng/cổ phiếu.
PLX báo lãi quý 3/2026 tăng 93%
Trên báo cáo tài chính hợp nhất, PLX ghi nhận lợi nhuận sau thuế quý 3/2026 của toàn Tập đoàn đạt 1.363 tỷ đồng, tăng 93% so với cùng kỳ năm 2025.
Con gái Chủ tịch PNJ bị bán giải chấp gần 5 triệu cổ phiếu
Trong phiên ngày 30/10, bà Ngọc Giao, con gái bà Cao Thị Ngọc Dung, Chủ tịch Hội đồng quản trị PNJ đã bị bán giải chấp 1.837.800 cổ phiếu.
HVN giải trình lỗ công ty mẹ lỗ 284 tỷ đồng trong quý 3/2026
Trong quý 3, HVN ghi nhận lợi nhuận sau thuế đạt 319,67 tỷ đồng nhưng lợi nhuận sau thuế của BCTC công ty mẹ ghi nhận lỗ 284,2 tỷ đồng giảm mạnh so với cùng kỳ (lãi 412,3 tỷ đồng).
Sau bổ nhiệm Tổng giám đốc mới, DBT thông báo thay đổi Kế toán trưởng
Bà Nguyễn Thùy Dung thôi giữ chức Kế toán trưởng DBT, từ ngày 2/11 và ông Nguyễn Nhật Phi được bổ nhiệm thay thế với nhiệm kỳ một năm, kéo dài đến ngày 31/10/2027.


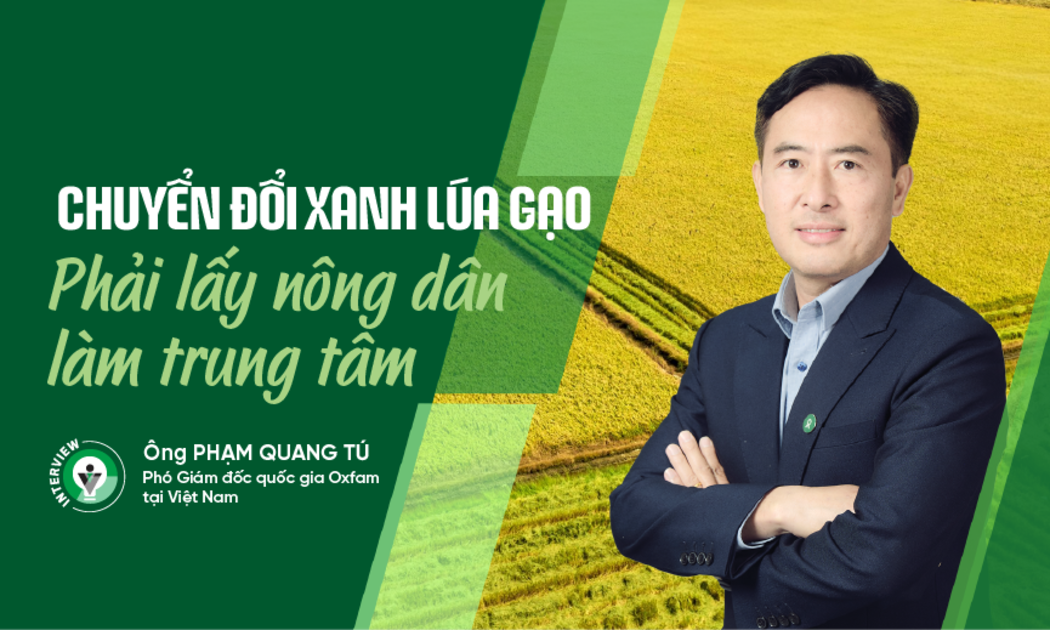

Chuyển đổi xanh ngành lúa gạo tại Đồng bằng sông Cửu Long không chỉ đòi hỏi giảm phát thải, nâng cao chất lượng hạt gạo mà còn phải bảo đảm sinh kế và phân chia lợi ích công bằng. Dự án GORICE hướng tới phát triển chuỗi giá trị lúa gạo bền vững, đồng thời trao quyền cho phụ nữ, người dân tộc thiểu số và các nhóm yếu thế tham gia, hưởng lợi bình đẳng.





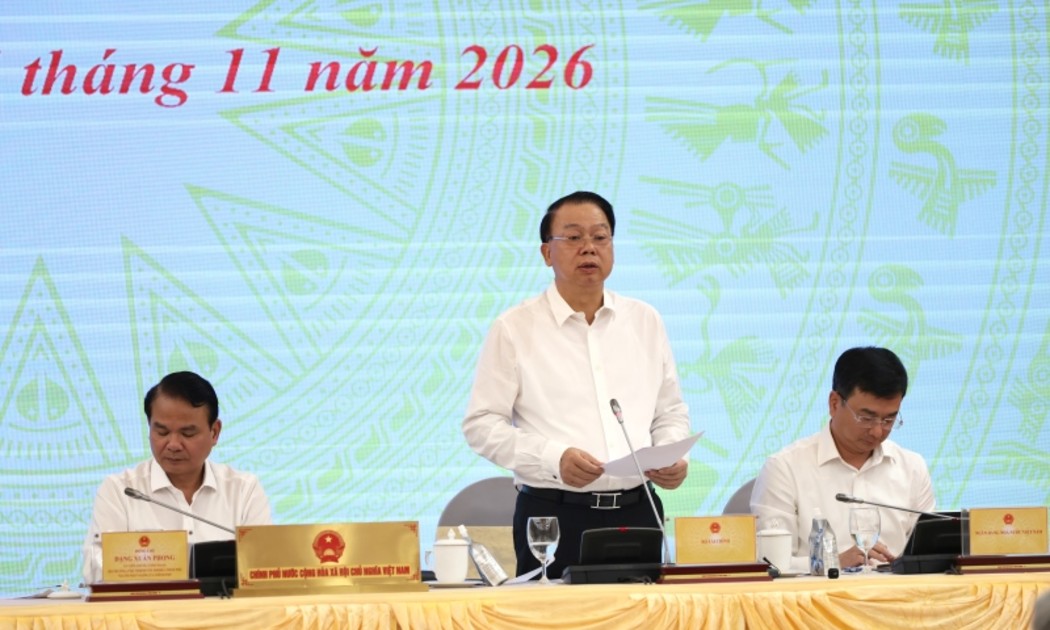
 Họp báo Chính phủ thường kỳ tháng 10
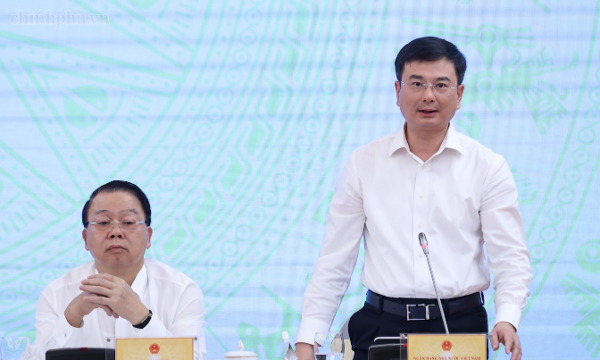
Trưa ngày 4/11, tại Họp báo Chính phủ thường kỳ, việc điều chỉnh thuế TTĐB đối với xăng về 0% và giảm giá bán lẻ điện 2% tác động như thế nào tới CPI; kịch bản điều hành giá để kiểm soát CPI theo mục tiêu hai tháng cuối năm... được Lãnh đạo Bộ Tài chính làm rõ.




Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...