


Theo điểm b, khoản 2, Điều 18 Luật Kinh doanh bảo hiểm năm 2000, thì bên mua bảo hiểm có nghĩa vụ “kê khai đầy đủ, trung thực mọi chi tiết có liên quan đến hợp đồng bảo hiểm theo yêu cầu của Doanh nghiệp bảo hiểm”; khoản 1 Điều 19 Luật Kinh doanh bảo hiểm quy định: Bên mua bảo hiểm có trách nhiệm cung cấp đầy đủ thông tin liên quan đến đối tượng bảo hiểm cho doanh nghiệp bảo hiểm.


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Tòa án nhân dân tối cao công bố án lệ về tranh chấp hợp đồng bảo hiểm


Hội đồng Thẩm phán xác định có đủ cơ sở khẳng định trước khi xác lập giấy yêu cầu bảo hiểm, khách hàng biết rõ về tình trạng bệnh tật của mình, đã từng tham gia chữa trị tại nhiều bệnh viện khác nhau ở cả trong nước và nước ngoài với tình trạng bệnh lý ung thư, nhưng không khai báo trung thực tình trạng sức khỏe...
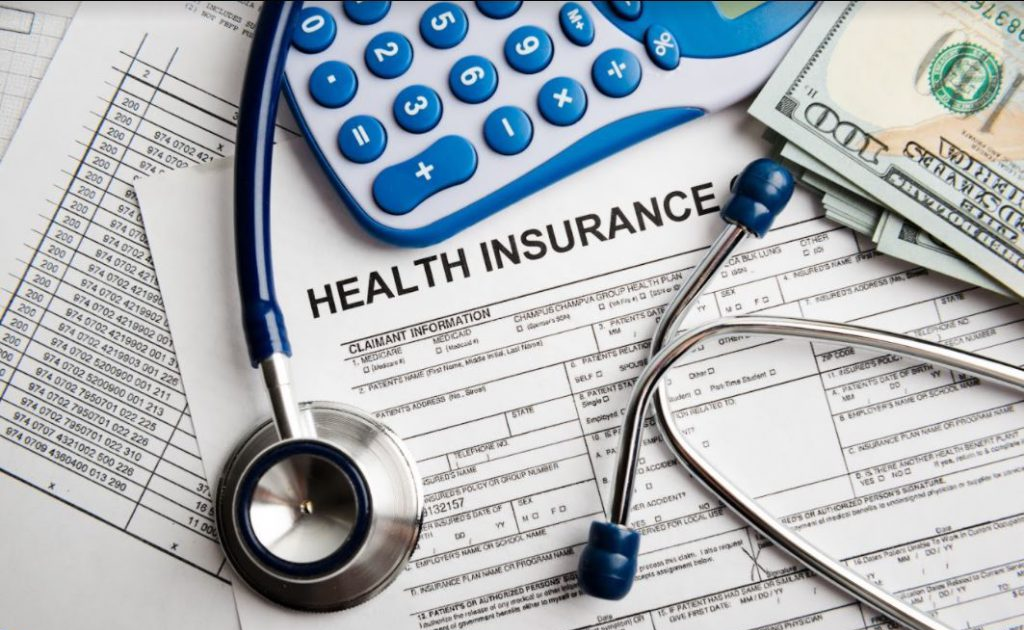
Tòa án nhân dân tối cao vừa công bố án lệ số 77/2025/AL về việc vi phạm nghĩa vụ cung cấp thông tin tình trạng bệnh hiểm nghèo của bên mua bảo hiểm.
Nguồn án lệ là quyết định giám đốc thẩm số 37/2023/DS-DGT ngày 24/8/2023 của Hội đồng Thẩm phán Tòa án nhân dân tối cao về vụ án dân sự “tranh chấp hợp đồng bảo hiểm” giữa nguyên đơn là ông Đặng Ngọc M với bị đơn là Tổng Công ty V.
Nội dung tranh chấp thể hiện, vào năm 2014, ông Đặng Lâm Quốc B (con trai của ông Đặng Ngọc M) tham gia các gói bảo hiểm với Tổng Công ty V. Trong các gói bảo hiểm này, người thụ hưởng là người thân của ông B.
Sau khi mua bảo hiểm gần 1 năm, đến tháng 3/2015 thì ông B chết nhưng công ty bảo hiểm không đồng ý trả tiền bảo hiểm cho người thụ hưởng. Do đó, người nhà ông B đã khởi kiện, yêu cầu tòa án trả khoản tiền bảo hiểm là 4 tỷ đồng.
Vụ án trải qua giai đoạn xét xử sơ thẩm, phúc thẩm và giám đốc thẩm, kéo dài từ năm 2017 – 2023.
Theo quyết định giám đốc thẩm, Hội đồng thẩm phán Tòa án Nhân dân Tối cao quyết định giữ nguyên bản án phúc thẩm năm 2018.
Theo đó, tòa án không chấp nhận yêu cầu khởi kiện của nguyên đơn. Điều này đồng nghĩa với việc công ty bảo hiểm không phải trả số tiền 4 tỷ đồng cho bên thụ hưởng.
Điểm mấu chốt trong án lệ trên là việc làm rõ nghĩa vụ cung cấp thông tin của bên tham gia bảo hiểm. Theo giấy yêu cầu bảo hiểm thể hiện tại các mục hỏi và trả lời về tình trạng sức khỏe cá nhân, khách hàng là ông B. tích “x” vào toàn bộ ô trả lời “không”, trong đó có câu hỏi về “khối u, ung thư”.
Trong kết luận kiểm tra sức khỏe tại Bệnh viện đa khoa Bình Dương ngày 21/6/2014, ông B cung cấp các thông tin, trong đó có những câu hỏi về việc phải nằm viện, song ông B tích vào ô trả lời “không”.
Còn theo tài liệu Tóm tắt bệnh án ngày 12/7/2016 của Bệnh viện Ung bướu TP.HCM thể hiện ông B nhập viện ngày 13/5/2014 với bệnh sử “carcinoma kém biệt hóa di căn hạch”. Bệnh nhân qua Singapore điều trị 6 chu kỳ. Bệnh viện xác định ông B bị ung thư biểu mô di căn.
Hội đồng Thẩm phán xác định có đủ cơ sở khẳng định trước khi xác lập giấy yêu cầu bảo hiểm, ông B biết rõ về tình trạng bệnh tật của mình, đã từng tham gia chữa trị tại nhiều bệnh viện khác nhau ở cả trong nước và nước ngoài với tình trạng bệnh lý ung thư, nhưng không khai báo trung thực tình trạng sức khỏe của mình.
Điều 4 hợp đồng bảo hiểm nêu rõ: “Bên mua bảo hiểm có nghĩa vụ cung cấp đầy đủ và trung thực tất cả những thông tin có liên quan đến người được bảo hiểm và hợp đồng theo yêu cầu của Tổng Công ty V đồng thời hoàn toàn chịu trách nhiệm về những thông tin đã cung cấp”.
Nội dung án lệ nêu rõ “ông B đã vi phạm nghĩa vụ cung cấp thông tin về sức khỏe/bản thân, Hợp đồng bảo hiểm chấm dứt hiệu lực, Tổng Công ty V không phải chịu trách nhiệm bảo hiểm về những rủi ro đã phát sinh đối với người được bảo hiểm.
Trường hợp này, Tổng Công ty V chỉ phải hoàn lại giá trị tài khoản hợp đồng tương ứng với phí bảo hiểm đóng thêm (nếu có) trừ đi các quyền lợi bảo hiểm đã thanh toán, các khoản rút một phần giá trị tài khoản hợp đồng, khoản nợ (nếu có).
Tuy nhiên, theo Bảng minh họa về phân bổ phí và quyền lợi bảo hiểm của hợp đồng chính thì giá trị hoàn lại năm đầu tiên người mua bảo hiểm được nhận khi hợp đồng chấm dứt hiệu lực theo quy định của hợp đồng là bằng không”.
Theo luật sư Nguyễn Huy Hoàng, Công ty luật Bross & cộng sự, trên thực tế đây là tranh chấp diễn ra khá phổ biến trong thời gian qua. Lý do là khách hàng không biết hoặc cố tình che giấu tình trạng thông tin sức khỏe; dẫn đến các tranh chấp kéo dài nhiều năm.
Quá trình xét xử, các cơ quan tố tụng cũng chưa thống nhất về quan điểm giải quyết. Do đó, án lệ trên là rất cần thiết, có nhiều ý nghĩa nhằm thống nhất quan điểm tố tụng, củng cố quy định của pháp luật về việc cung cấp nghĩa vụ thông tin, thêm minh bạch thị trường bảo hiểm, cân bằng lợi ích của các bên.
Khoản 2 Điều 19 Luật Kinh doanh bảo hiểm năm 2000 quy định: “Doanh nghiệp bảo hiểm có quyền đơn phương đình chỉ thực hiện hợp đồng bảo hiểm và thu phí bảo hiểm đến thời điểm đình chỉ thực hiện hợp đồng bảo hiểm khi bên mua bảo hiểm có một trong những hành vi sau đây: a) Cố ý cung cấp thông tin sai sự thật nhằm giao kết hợp đồng bảo hiểm để được trả tiền bảo hiểm hoặc được bồi thường; b) Không thực hiện các nghĩa vụ trong việc cung cấp thông tin cho doanh nghiệp bảo hiểm theo quy định tại điểm c khoản 2 Điều 18 của Luật này”.
Đọc bài theo từ khoá


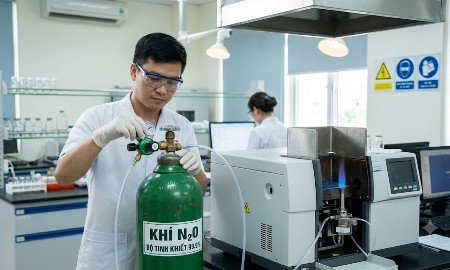
Đề xuất mức phạt lên tới 10 triệu đồng với vi phạm liên quan đến khí N2O
Bộ Y tế đề xuất bổ sung quy định xử phạt vi phạm hành chính về kinh doanh và sử dụng khí N2O để sử dụng cho mục đích y tế, với mức phạt có thể lên đến 10 triệu đồng...
Lợi dụng hình thức tạm nhập tái xuất để chuyển tiền trái phép ra nước ngoài
Các bị can đã soạn thảo, hợp thức các hợp đồng kinh tế tạm nhập, tái xuất với các đối tác nước ngoài nhằm vận chuyển trái phép tiền tệ qua biên giới với số tiền hơn 40 triệu USD (tương đương hơn 923 tỷ đồng)...
Lễ quy tập 731 hài cốt liệt sĩ về Nghĩa trang Liệt sĩ TP. Hồ Chí Minh sẽ diễn ra sáng 14/10
Lễ viếng, truy điệu hài cốt liệt sĩ được tìm kiếm, quy tập tại Công viên văn hóa Lê Thị Riêng sẽ diễn ra sáng 14/10. Sau lễ truy điệu, 731 bộ hài cốt liệt sĩ sẽ được đưa về an táng tại Nghĩa trang Liệt sĩ Thành phố....
Đề xuất mới giúp lao động đi làm việc ở nước ngoài được nhận hỗ trợ nhanh hơn
Bộ Nội vụ đang đề xuất Thủ tướng Chính phủ xem xét ban hành Quyết định sửa đổi, bổ sung một số điều của Quyết định số 34/2025/QĐ-TTg về Quỹ Hỗ trợ việc làm ngoài nước. Trọng tâm là việc rút ngắn thời gian xử lý hồ sơ đề nghị hỗ trợ tại Quỹ nhằm tạo điều kiện thuận lợi nhất cho người lao động và doanh nghiệp...
Kiến nghị nâng mức trợ cấp hưu trí lên 1 triệu đồng/tháng, giảm tuổi hưởng xuống còn 70 tuổi
Cử tri tỉnh Tây Ninh đề nghị xem xét nâng mức trợ cấp hưu trí xã hội lên 1.000.000 đồng/tháng, đồng thời giảm độ tuổi hướng chế độ này xuống còn 70 tuổi, nhằm bảo đảm an sinh xã hội tốt hơn cho người cao tuổi..





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.







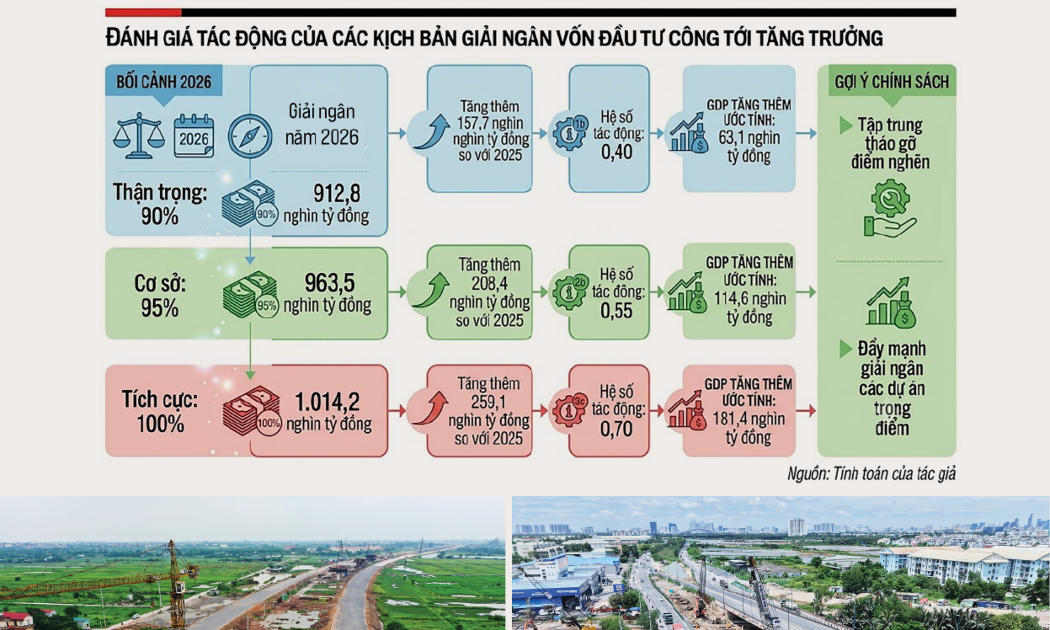
 Kịch bản tăng trưởng 3 tháng cuối năm
Tuyệt đối không để nền kinh tế thiếu điện và thiếu xăng dầu, đó là khẳng định từ Thứ trưởng Bộ Tài chính Nguyễn Đức Chi. Kịch bản tăng trưởng kinh tế 3 tháng cuối năm cũng được xác định rõ để từng bộ, từng địa phương đều hoàn thành kế hoạch của cả năm, đưa kinh tế cả nước đạt mục tiêu tăng trưởng hai con số.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...