Theo đó, Chính phủ Việt Nam dự kiến trình Quốc hội xem xét thông qua việc áp dụng thuế tối thiểu toàn cầu vào tháng 10 năm 2023 và dự kiến có hiệu lực thi hành từ ngày 1/1/2024.


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


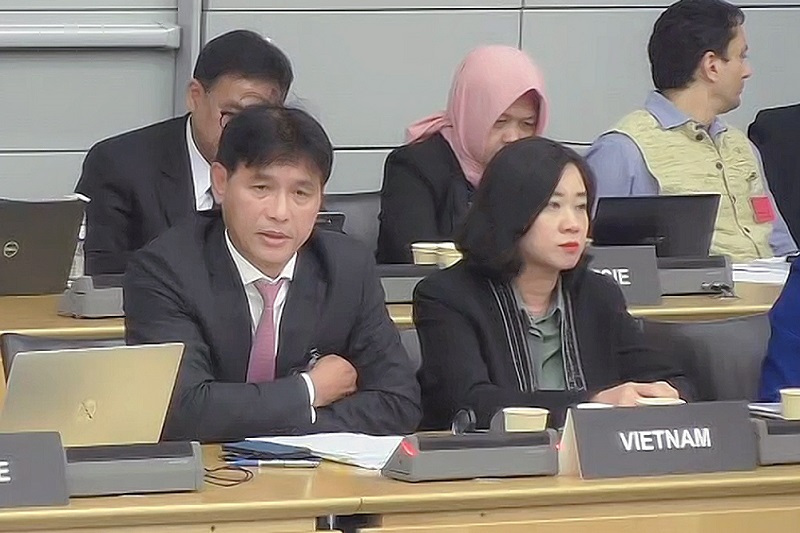
Từ ngày 10 - 12/7, đoàn công tác của Tổng cục Thuế do Phó Tổng cục trưởng Tổng cục Thuế Đặng Ngọc Minh làm trưởng đoàn đã tham dự Hội nghị lần thứ 15 của Diễn đàn hợp tác về Chống xói mòn cơ sở thuế và chuyển lợi nhuận của Tổ chức Hợp tác và Phát triển Kinh tế (OECD), gọi tắt là diễn đàn IF được tổ chức tại Paris, Cộng hòa Pháp.
Hội nghị lần thứ 15 của diễn đàn IF thảo luận về các nội dung liên quan đến giải pháp hai trụ cột cải cách thuế toàn cầu để ứng phó với các thách thức phát sinh từ nền kinh tế kỹ thuật số.
Tại hội nghị, Phó Tổng cục trưởng Tổng cục Thuế Đặng Ngọc Minh tham gia tham luận về việc triển khai Trụ cột 2 về thuế tối thiểu toàn cầu tại Việt Nam. Phó Tổng cục Trưởng cho biết, với sự hỗ trợ của Ban Thư ký OECD thông qua việc tổ chức các hội nghị, hội thảo, phiên họp dưới hình thức trực tiếp và trực tuyến, Bộ Tài chính Việt Nam có báo cáo Chính phủ vào tháng 6 về việc áp dụng quy định về chống xói mòn cơ sở thuế toàn cầu (GloBE) tại Việt Nam.
Theo đó, Chính phủ Việt Nam dự kiến trình Quốc hội xem xét thông qua việc áp dụng thuế tối thiểu toàn cầu vào tháng 10 năm 2023 và dự kiến có hiệu lực thi hành từ ngày 1/1/2024.
"Quốc hội Việt Nam sẽ ban hành văn bản quy phạm pháp luật về thuế tối thiểu toàn cầu, trong đó dự kiến bao gồm quy định tổng hợp thu nhập chịu thuế tối thiểu (IIR) và thuế bổ sung tối thiểu nội địa đạt chuẩn (QDMTT)", Tổng cục Thuế thông tin.
Các quy định này được Việt Nam nội luật hóa đảm bảo tuân thủ quy định mẫu và các hướng dẫn theo chương trình Chống xói mòn cơ sở thuế và chuyển lợi nhuận toàn cầu.
Dự thảo văn bản quy phạm pháp luật sẽ lấy ý kiến rộng rãi cộng đồng doanh nghiệp và các bộ, ngành có liên quan trong mùa hè này trước khi Quốc hội chính thức xem xét thông qua dự kiến vào tháng 10 năm nay.
Thông tin về những điểm nhấn nổi bật diễn ra tại Hội nghị lần thứ 15 của diễn đàn IF, theo Tổng cục Thuế, hội nghị dự kiến thông qua văn bản tuyên bố kết quả hai trụ cột, bao gồm dự thảo Hiệp định đa phương về Khoản A (Phần thu nhập của doanh nghiệp đa quốc gia có doanh thu trên 20 tỷ USD và vượt tỷ suất lợi nhuận trên doanh thu 10%) của Trụ cột 1 liên quan đến Hiệp định đa phương về việc phân chia quyền đánh thuế đối với thu nhập phát sinh từ hoạt động kinh doanh thương mại điện tử và dịch vụ kinh tế kỹ thuật số (Hiệp định MLC); Khoản B (thu nhập tiếp thị và phân phối theo giá thị trường) của Trụ cột 1.
Bên cạnh đó, hội nghị cũng dự kiến thông qua văn bản tuyên bố Quy tắc quyền đánh thuế của nước nguồn (STTR) trong Trụ cột 2 và chương trình hỗ trợ triển khai thực hiện.
Giải pháp hai trụ cột dựa trên sự đồng thuận có vai trò quan trọng đảm bảo sự công bằng và bình đẳng trong hệ thống thuế và củng cố khuôn khổ thuế quốc tế trước các mô hình kinh doanh mới và đang thay đổi.
Cũng theo Tổng cục Thuế, diễn đàn IF đang hoàn thiện công việc theo Trụ cột 1 và Quy tắc về quyền đánh thuế của nước nguồn (STTR) và khuôn khổ thực hiện. Khoản A của Trụ cột 1 sẽ thiết lập quyền đánh thuế cho các nước thị trường đối với phần lợi nhuận thặng dư xác định của các công ty đa quốc gia lớn nhất và có lợi nhuận cao hoạt động trên thị trường các nước, ngăn chặn việc phổ biến các loại thuế đối với dịch vụ kỹ thuật số và các biện pháp tương tự có liên quan khác, tránh đánh thuế hai lần và tránh gánh nặng tuân thủ quá mức, đồng thời tăng cường sự ổn định và chắc chắn trong hệ thống thuế quốc tế.
Thuế tối thiểu toàn cầu theo Trụ cột 2 thiết lập một môi trường đầu tư bình đẳng toàn cầu về thuế thu nhập doanh nghiệp, đảm bảo doanh nghiệp đa quốc gia (MNE) phải chịu thuế ở mỗi nước với mức thuế suất tối thiểu thực tế là 15% bất kể doanh nghiệp đó hoạt động ở đâu.
"Chương trình thuế tối thiểu toàn cầu theo Trụ cột 2 đã trở thành hiện thực, với hơn 50 quốc gia và vùng lãnh thổ đang từng bước tổ chức thực hiện", Tổng cục Thuế thông tin.
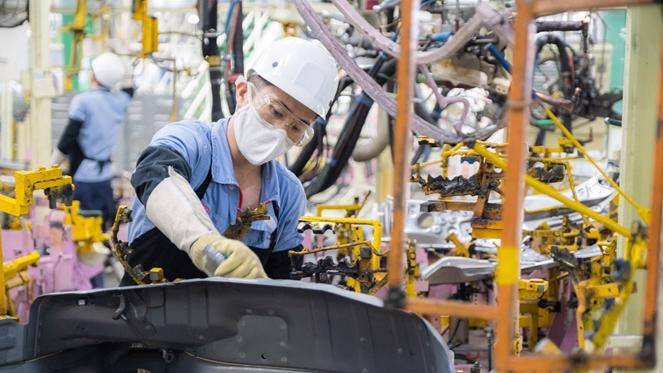
Kết quả rà soát về số liệu quyết toán thuế thu nhập doanh nghiệp năm 2022, Tổng cục Thuế cho biết, có khoảng 120 tập đoàn nước ngoài FDI đầu tư vào Việt Nam (với khoảng trên 1.000 doanh nghiệp) chịu ảnh hưởng của thuế tối thiểu toàn cầu, nếu áp dụng từ năm 2024, sau khi loại trừ các trường hợp không phải áp dụng thuế tối thiểu toàn cầu.
Theo đó, nếu các quốc gia khác đều áp dụng thuế tối thiểu toàn cầu bắt đầu từ năm 2024, các quốc gia có công ty mẹ sẽ được thu thêm phần thuế chênh lệch năm 2024 ước tính khoảng trên 14.000 tỷ đồng, tương ứng số tiền khiến ngân sách Việt Nam bị hụt thu nếu chậm chân ứng phó.

Trong phiên sáng 2/10, giá vàng miếng SJC giảm phổ biến 800 nghìn đồng/lượng với cả hai chiều mua và bán. Đối với vàng nhẫn “4 số 9”, biên độ giảm dao động từ 500 nghìn – 1,5 triệu đồng/lượng, tuỳ doanh nghiệp…
Thị trường trái phiếu toàn cầu lại chịu áp lực bán tháo mạnh trong phiên ngày thứ Năm (1/10), đẩy lãi suất đi vay của các chính phủ từ Mỹ đến Pháp và Nhật Bản lên mức cao nhất trong nhiều thập kỷ...
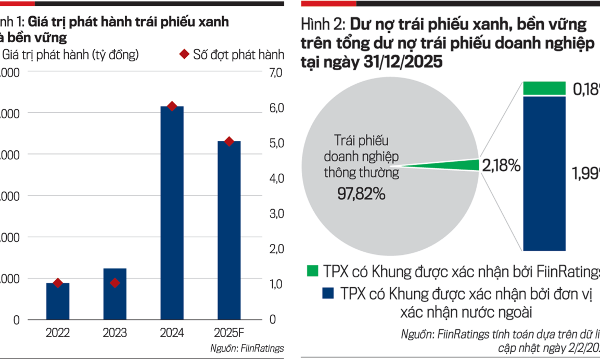
Quy mô thị trường trái phiếu xanh Việt Nam vẫn còn rất nhỏ so với quy mô tín dụng xanh, trong khi nhiều dự án chuyển đổi xanh cần nguồn vốn trung và dài hạn. Kinh nghiệm của Hàn Quốc, Singapore và Nhật Bản cho thấy Nhà nước có thể hỗ trợ những chi phí đang cản trở doanh nghiệp bước vào thị trường vốn xanh.
Đồng euro và yên Nhật đồng loạt giảm giá mạnh, trong khi đồng USD tăng cao, do những tác động từ thị trường trái phiếu và kỳ vọng lãi suất...
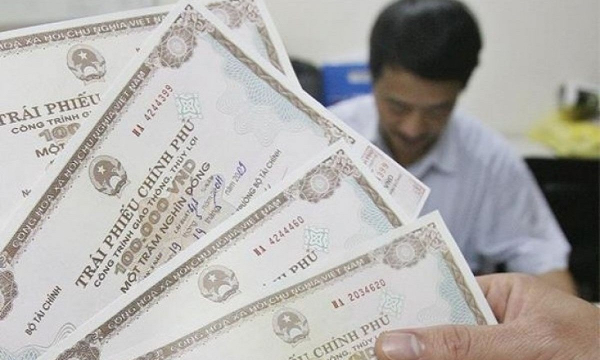
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, việc Việt Nam nghiên cứu khả năng phát hành trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của thị trường. Nếu phương án này được thông qua và triển khai, đợt phát hành mới không chỉ mở lại một kênh huy động vốn mà còn là cơ hội để Việt Nam tái thiết lập đường cong lợi suất chuẩn, mở rộng cơ sở nhà đầu tư quốc tế và tạo điểm tham chiếu cho các đợt phát hành trái phiếu tiếp theo trên thị trường quốc tế.


Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.

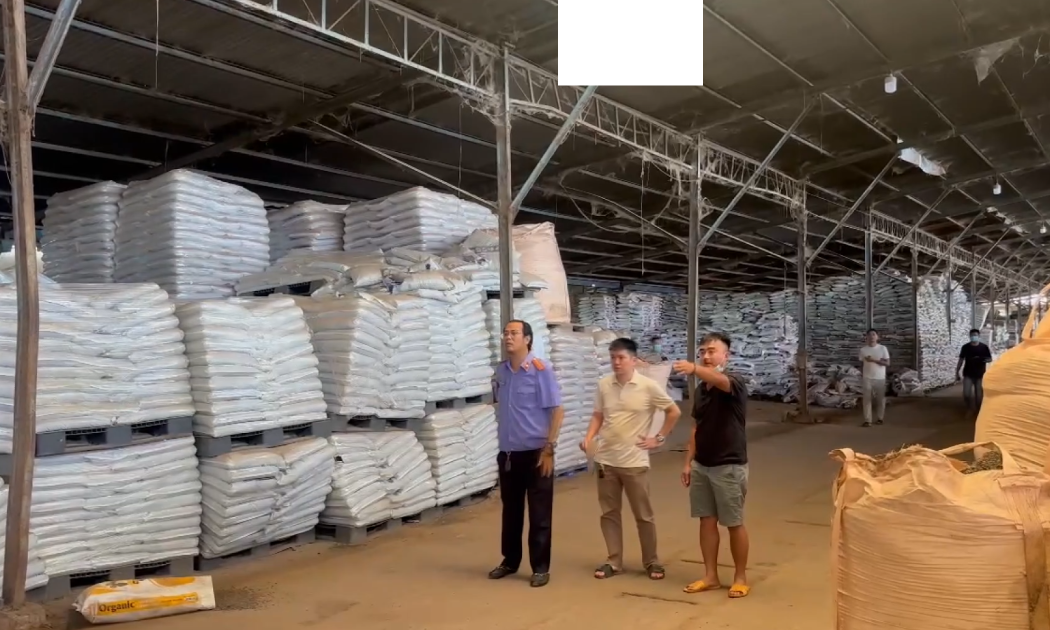
 Triệt phá đường dây sản xuất hơn 24.000 tấn phân bón giả
Công an tỉnh Đắk Lắk vừa bóc gỡ đường dây phân bón giả quy mô lớn, với hơn 24.000 tấn sản phẩm được đưa ra thị trường. Số hàng này được tiêu thụ thông qua khoảng 200 doanh nghiệp, đại lý tại nhiều tỉnh, thành phố.




Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...