




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


VnDirect: Chứng khoán Việt Nam đang ở cuối chu kỳ giảm và sẽ hồi phục sau khi lãi suất giảm


Chính sách tiền tệ nới lỏng và lãi suất thị trường giảm là tín hiệu đầu tiên cho sự dịch chuyển của thị trường chứng khoán từ suy thoái sang phục hồi. Nhìn lại quá khứ, thị trường chứng khoán Việt Nam diễn biến khá tích cực sau khi Ngân hàng Nhà nước hạ lãi suất điều hành...

Kết thúc tháng 3, Vn-Index đóng cửa ở mức 1.052,3 điểm, tăng 2,7% so với đầu tháng và 4,5% so với đầu năm. Thị trường hồi phục chủ yếu nhờ quan điểm của FED về chính sách tiền tệ đã bớt “diều hâu” trong bối cảnh khủng hoảng ngân hàng.
Ngân hàng Nhà nước cắt giảm lãi suất điều hành ngày 14/3 và 31/03. Dòng tiền khối ngọại quay trở lại với việc mua ròng 3.345tỷ đồng trong tháng 3/2023 so với bán ròng 264 tỷ đồng trong tháng 2/2023.
Đánh giá về thị trường, theo VnDirect, tỷ suất thu nhập trên giá (E/P) của Vn-Index trung bình trong tháng 3 ở khoảng 8,6% (chưa bao gồm tỷ suất cổ tức là 1,7%). Khoảng cách giữa E/P và lãi suất tiền gửi ngân hàng kỳ hạn 12 tháng mở rộng trong tháng 3 khi lãi suất huy động giảm nhưng thị trường chứng khoán vẫn nằm trong xu hướng đi ngang.
Việc này đồng nghĩa kênh đầu tư chứng khoán dần trở nên hấp dẫn hơn so với kênh tiền gửi. Tuy nhiên thì khoảng cách hiện tại vẫn chưa thật sự hấp dẫn như giai đoạn tháng 10-11 năm ngoái để nhà đầu tư có thể giải ngân quyết liệt hơn vào kênh chứng khoán.
Trong 1-2 tháng tới, kỳ vọng lãi suất huy động có thể sẽ tiếp tục giảm nhẹ, qua đó giúp kênh đầu tư chứng khoán hấp dẫn hơn khi so sánh tương quan.
Công ty Chứng khoán này cũng cho rằng chứng khoán Việt Nam đang ở cuối chu kỳ suy thoái.
Việt Nam đang ở chu kỳ suy thoái theo định nghĩa của một số tổ chức đầu tư lớn như Citigroup, Fidelity, thể hiện qua các tiêu chí như: Dự trữ ngoại hối giảm, hoạt động kinh tế sụt giảm, thị trường bất động sản suy thoái, thất nghiệp tăng, tín dụng tăng chậm, lợi nhuận doanh nghiệp giảm...
"Chính sách tiền tệ nới lỏng và lãi suất thị trường giảm là tín hiệu đầu tiên cho sự dịch chuyển của thị trường chứng khoán từ suy thoái sang phục hồi. Nhìn lại quá khứ, thị trường chứng khoán Việt Nam diễn biến khá tích cực sau khi Ngân hàng Nhà nước hạ lãi suất điều hành", VnDirect nhấn mạnh.

Trong tháng 4, thị trường sẽ được hỗ trợ bởi lãi suất trong nước giảm và dòng vốn từ các quỹ ETF nước ngoài. Tuy nhiên, triển vọng lợi nhuận Q1/23 khá tiêu cực là yếu tố cản trở đà tăng mạnh của thị trường. Do các yếu tố tác động trái ngược, kỳ vọng Vn-Index sẽ duy trì xu hướng tăng từ từ trong tháng 4 với biên độ dao động trong khoảng 1.030-1.110 điểm.
Nhà đầu tư dài hạn có thể xem xét mua vào một phần danh mục khi lãi suất giảm, trong khi nhà đầu tư ngắn hạn nên kiên nhẫn chờ đợi cho đến khi thị trường hình thành xu hướng rõ ràng.
Động lực tăng điểm bao gồm (1) chính sách tiền tệ bồ câu hơn từ FED và (2) nhiều chính sách hỗ trợ kinh tế hơn từ Chính phủ. Rủi ro giảm điểm đến từ tăng trưởng thu nhập thị trường Q1/23 tiêu cực hơn dự kiến, khủng hoảng ngân hàng tại Mỹ và châu Âu.
Về chiến lược, theo dự báo của VnDirect, ngành Tiêu dùng/Bán lẻ sẽ có mức tăng trưởng lợi nhuận cao nhất là 23,7% so với cùng kỳ trong 2023 nhờ hầu hết các yếu tố tác động tiêu cực đến tiêu dùng đã phản ánh trong kết quả kinh doanh năm 2022, với một số động lực chính của các doanh nghiệp tiêu dùng / bán lẻ lớn như động lực phục hồi mạnh đến từ MWG (BHX có lãi), VRE (nền thấp trong 6T22 do gói hỗ trợ Covid-19).
VnDirect cũng ưa thích ngành ngân hàng vì những khó khăn về thanh khoản đã hạ nhiệt làm giảm áp lực chi phí vốn và thúc đẩy tăng trưởng tín dụng. Ngoài ra, dự thảo sửa đổi Thông tư 16 được kỳ vọng sẽ giải quyết điểm nghẽn của TPDN, giải tỏa nguy cơ gia tăng nợ xấu và chi phí tín dụng của các NHTM trong năm 2023.
Lợi nhuận ngành Hàng không trong năm 2023 sẽ chuyển biến tích cực nhờ lượng khách quốc tế từ Trung Quốc quay trở lại Việt Nam. Một số ngành khác có thể chuyển sang tăng trưởng lợi nhuận dương trong năm 2023 từ mức nền thấp trong năm 2022, bao gồm nông nghiệp ( 18,9% svck), Điện ( 18,7% svck), VLXD ( 16,7% svck).
Đọc bài theo từ khoá

Giá vàng hồi phục dù đồng USD nhảy lên mức cao nhất 1 năm rưỡi
Giá vàng thế giới tăng trong phiên giao dịch ngày thứ Năm (1/10), nhờ xác suất Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong cuộc họp tháng 10 tiếp tục giảm mạnh và lợi suất trái phiếu chính phủ xuống thang...
Khối ngoại mua ròng hơn 3.100 tỷ nhờ thỏa thuận MSR
Nhà đầu tư nước ngoài mua ròng 3150,5 tỷ đồng trên cả 3 sàn, trong đó giao dịch thỏa thuận đáng chú ý ở MSR với 3.239,8 tỷ đồng.
VN-Index thủng ngưỡng 1750 điểm, các công ty chứng khoán nói gì?
VnEconomy giới thiệu nhận định và khuyến nghị đầu tư của một số công ty chứng khoán về diễn biến thị trường ngày 02/10/2026.
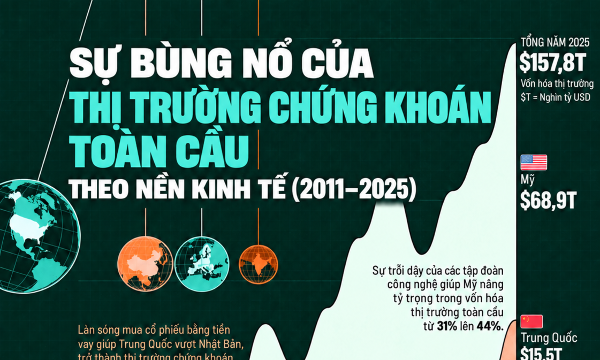
Sự bùng nổ của thị trường chứng khoán toàn cầu trong 15 năm qua
Trong giai đoạn 2011-2025, thứ hạng và tỷ trọng vốn hóa của các thị trường chứng khoán toàn cầu thay đổi đáng kể. Mỹ nới rộng vị thế dẫn đầu nhờ sự phát triển của các tập đoàn công nghệ…
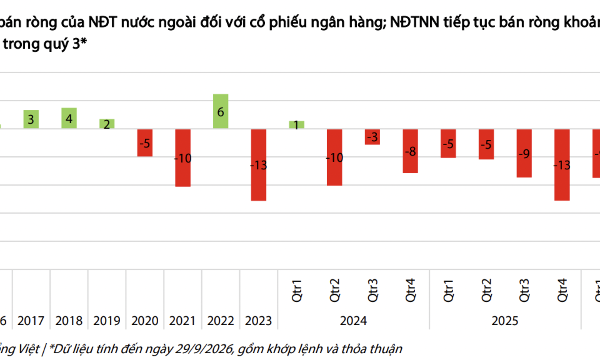
Khối ngoại bán ròng 37.500 tỷ đồng cổ phiếu ngân hàng từ đầu năm
Theo thống kê của Chứng khoán Rồng Việt, lũy kế 9 tháng đầu năm 2026 nhà đầu tư nước ngoài bán ròng 37.500 tỷ đồng đối với các cổ phiếu ngân hàng, vượt giá trị bán ròng năm 2025 (32.100 tỷ đồng).



Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







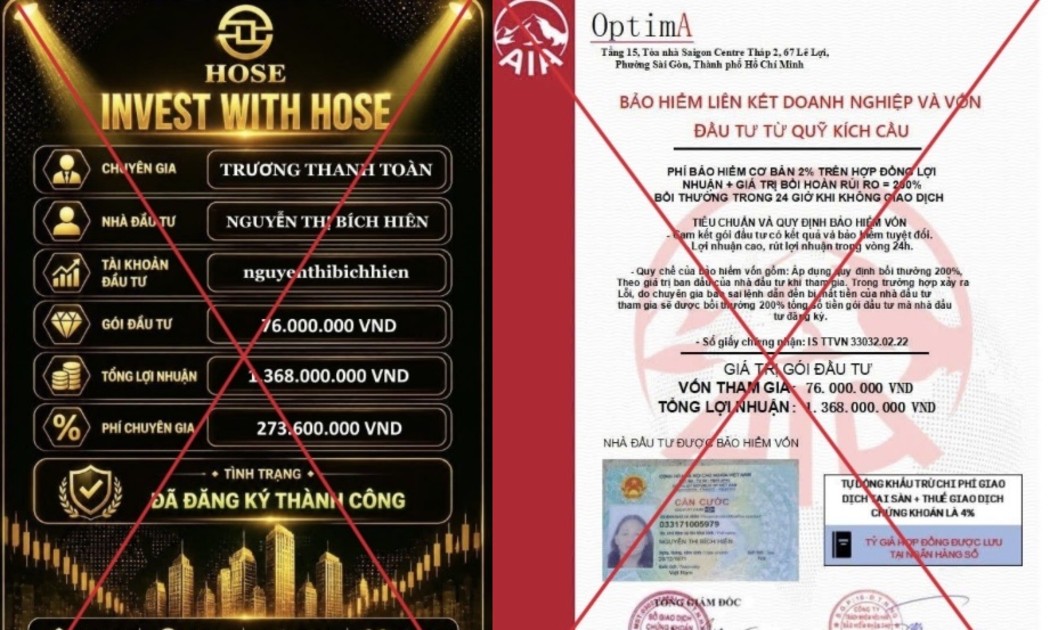
 Cảnh báo giả mạo Sở Giao dịch Chứng khoán TP Hồ Chí Minh
Sở Giao dịch Chứng khoán TP Hồ Chí Minh (HOSE) cảnh báo nhà đầu tư và người dân về việc một số đối tượng đang giả mạo HOSE, sử dụng trái phép tên, hình ảnh và logo của HOSE.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

