


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


4 xu hướng nổi bật của người tiêu dùng bất động sản


Kết quả khảo sát 1.000 người trong độ tuổi 18–44 cho thấy người tiêu dùng hiện đang hình thành bốn xu hướng chính: nhóm cố gắng mua nhà sớm; nhóm chọn ở thuê dài hạn; nhóm tự tích lũy để sở hữu nhà; và nhóm thừa kế nhà đất từ gia đình…

Tại Hội nghị bất động sản Việt Nam – VRES 2025, ông Lê Bảo Long, Giám đốc Marketing Batdongsan.com.vn, nhận định giá bất động sản duy trì ở mức cao đang tạo ra sức ép lớn lên khả năng sở hữu nhà của người trẻ. Tuy nhiên, thay vì rơi vào tâm lý bi quan, nhiều người đang chủ động điều chỉnh chiến lược tài chính và phân bổ nguồn lực linh hoạt hơn để tiến gần mục tiêu an cư.
Khảo sát của Batdongsan.com.vn với hơn 1.000 người tiêu dùng cho thấy thị trường ghi nhận sự phân hóa rõ rệt về tâm lý và hành vi của nhóm 18-44 tuổi, thể hiện qua 4 xu hướng nổi bật.
Thứ nhất là, nhóm nỗ lực mua nhà đang đa dạng hóa nguồn tích lũy. Với những người đang thuê nhà, đặc biệt là gia đình trẻ, mục tiêu sở hữu chỗ ở của họ rất rõ ràng. Có đến 93% người đã kết hôn và có con tham gia khảo sát cho biết họ đặt mục tiêu mua nhà trong 5 năm tới, dù thừa nhận giá vẫn là rào cản lớn. Nhiều người lựa chọn tăng thu nhập bằng cách làm thêm, quản lý chi tiêu chặt chẽ hơn hoặc tích lũy thông qua tiết kiệm.

Trong nhóm nỗ lực mua nhà có đến 86% sẵn sàng vay ngân hàng với tỷ lệ 30-50% giá trị tài sản, cho thấy tư duy đòn bẩy ngày càng thực tế.
Đáng chú ý hơn, nhu cầu sở hữu nhà trong vòng 5 năm tới tại Thành phố Hồ Chí Minh đạt 81%, cao hơn đáng kể so với Hà Nội (69%). Sự chênh lệch này xuất phát chủ yếu từ nguồn cung căn hộ giá thấp. Thực tế, tại Thành phố Hồ Chí Minh, phân khúc chung cư dưới 3 tỷ đồng chiếm khoảng 21-31% tổng nguồn cung, trong khi Hà Nội chỉ đạt 10%.
Nguồn cung giá mềm giúp người trẻ và các gia đình thu nhập trung bình tại Thành phố Hồ Chí Minh dễ tiếp cận nhà ở hơn, qua đó duy trì tỷ lệ nhu cầu sở hữu ở mức cao. Ngược lại, thị trường Hà Nội lại nghiêng về phân khúc trung và cao cấp, với giá phổ biến từ 5-10 tỷ đồng. Điều này đẩy chi phí sở hữu vượt xa khả năng tài chính của phần lớn người mua, khiến nhu cầu dự định mua nhà trong tương lai giảm sút rõ rệt.
Hai là, nhóm ở thuê dài hạn, họ lựa chọn tự do, tối ưu trải nghiệm, chuẩn bị lâu dài. Phân tích nhóm khách thuê dài hạn, ông Long nhìn nhận đây là tệp khách hàng mang lại cơ hội đầu tư bền vững cho mô hình bất động sản dòng tiền. Nhóm có khả năng chi trả ổn định, với 72% dành dưới 30% thu nhập cho tiền nhà. 34% người thuê nhà tham gia khảo sát cho biết sẽ thuê từ 3 năm trở lên.

Để thu hút và giữ chân nhóm thuê dài hạn, nhà đầu tư cần đáp ứng bốn tiêu chí cốt lõi, gồm: chất lượng nhà ở, tiện ích, vị trí, diện tích và khu dân xung quanh. Khi đầu tư nghiêm túc vào chất lượng sống thay vì chỉ cung cấp một “chỗ để ở”, nhà đầu tư có thể xây dựng danh mục cho thuê ổn định, ít biến động và tạo dòng tiền dài hạn.
Ba là, nhóm tự thân sở hữu với bài học tích lũy và chiến lược mở rộng. Theo ông Long, nhóm người trẻ đã sở hữu bất động sản đầu tiên cho thấy bức tranh điển hình của sự tích lũy có kế hoạch. Họ chủ yếu trong độ tuổi 35-44 (chiếm 75%), phần lớn đã lập gia đình và có con (88%). Ở lần mua đầu, 76% lựa chọn mua để ở và gần một nửa không phải vay ngân hàng nhờ chuẩn bị được nguồn vốn đủ lớn.
Đáng chú ý, động lực nâng cấp chỗ ở và mở rộng tài sản rất mạnh: 85% cho biết sẽ mua thêm hoặc đầu tư trong 5 năm tới, trong đó, ưu tiên nghiêng về đất nền.

Còn nhóm đã sở hữu bất động sản nhưng không còn mua thêm đang thể hiện rõ xu hướng “dịch chuyển an toàn”, đưa dòng tiền sang các kênh truyền thống như vàng (82%) và gửi tiết kiệm (77%). Đây là lựa chọn mang tính phòng thủ, phản ánh tâm lý thận trọng và ưu tiên bảo toàn vốn. Kênh chứng khoán (51% lựa chọn) và trái phiếu (38%) tuy vẫn hiện diện trong danh mục nhưng không phải kênh được ưu tiên hàng đầu.
Dữ liệu so sánh hiệu quả đầu tư giai đoạn 2015-2025 tiếp tục củng cố xu hướng này. Giá vàng dẫn đầu với mức sinh lời vượt trội (chỉ số 425), theo sau là chung cư và đất nền (cùng chỉ số 337). Ngược lại, gửi tiết kiệm dù có mức tăng trưởng gần thấp nhất (169) nhưng vẫn duy trì sức hút nhờ sự an toàn, ổn định.
Bốn là, nhóm thừa kế nhà đất có lợi thế ban đầu nhưng không “ỷ lại”. Dù sở hữu sẵn nhà đất thừa kế, phần lớn là nhà riêng (38%) và đất nền (29%), nhưng nhóm này vẫn duy trì nhu cầu mạnh mẽ với thị trường. Khảo sát cho thấy 80% đáp viên dự định mua thêm bất động sản trong 5 năm tới, chủ yếu để nâng cấp chỗ ở và mở rộng đầu tư.

Theo Giám đốc Marketing Batdongsan.com.vn, lợi thế ban đầu không làm cho nhóm thừa kế trở nên thụ động. Ngược lại, họ tiếp tục tích lũy và khai thác tài sản, từ nâng cấp giá trị nhà đất đến đầu tư cho thuê. “Điều này thể hiện sức cầu trên thị trường vẫn rất bền vững và lan tỏa”, ông Long nhận xét.
Bài liên quan


Giá vàng hồi phục khi đồng USD và lợi suất trái phiếu cùng giảm, SPDR Gold Trust bất ngờ xả mạnh

Tái cấu trúc chương trình khoa học, công nghệ và đổi mới sáng tạo quốc gia đến năm 2035
Doanh nghiệp có vốn hóa lớn nhất tại mỗi quốc gia châu Âu
Thủ tướng Lê Minh Hưng: Cam kết hợp tác Việt Nam - Lào phải đi đôi với kết quả thực chất
TP.Hồ Chí Minh có thêm 10 dự án được bán nhà cho người nước ngoài
Thêm 10 dự án nhà ở tại TP. Hồ Chí Minh được đưa vào danh sách được phép bán cho tổ chức, cá nhân nước ngoài, trong bối cảnh thành phố đẩy mạnh thu hút đầu tư và nhu cầu chỗ ở cho đội ngũ chuyên gia, kỹ sư nước ngoài được dự báo gia tăng…
Sống phong cách "Beachtro Living" thời thượng tại Beachtro Tower
Tại dự án Sun Group Vũng Tàu, Beachtro Living kiến tạo một chuẩn sống nhiệt đới bên biển phía Nam Sài Gòn, nơi một ngày có thể thong thả như một kỳ nghỉ, rộn ràng cùng nhịp lễ hội phố biển và vừa đủ chậm lại để tận hưởng những khoảng riêng.
Khi “đạt chuẩn” trở thành điều kiện cơ bản, doanh nghiệp Việt cạnh tranh bằng gì?
Trong nhiều thập kỷ, chi phí cạnh tranh, năng lực sản xuất và tốc độ thích ứng đã giúp doanh nghiệp Việt từng bước tham gia sâu hơn vào chuỗi giá trị. Khi nền kinh tế bước vào giai đoạn phát triển mới, những lợi thế ấy vẫn cần thiết nhưng chưa đủ để tạo ra khoảng cách dài hạn.
Doanh nghiệp xây dựng vẫn chịu nhiều sức ép
Dù hoạt động sản xuất kinh doanh quý 3/2026 có chuyển biến tích cực, doanh nghiệp xây dựng vẫn đối mặt nhiều sức ép từ giá nguyên vật liệu tăng cao, khó khăn về vốn, lao động và nguồn cung vật liệu...
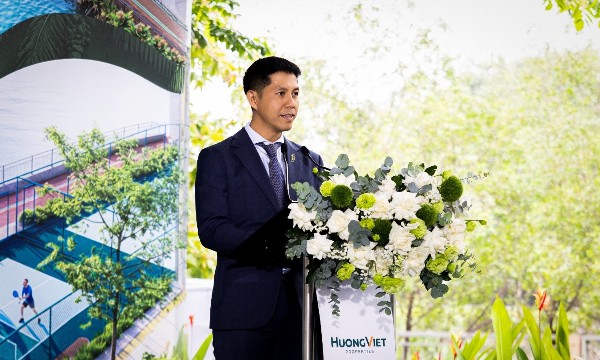
Công viên ven sông và không gian sống của cư dân Palm City
Ngày 8/10, Hướng Việt Properties khởi công công viên và đường chạy bộ ven sông tại Palm City. Gần 3 km bờ sông Giồng Ông Tố tiếp giáp khu đô thị được quy hoạch thành công viên và không gian công cộng, kết nối với tuyến đường chạy bộ dài khoảng 3,5 km cùng các khu vực vận động, thư giãn và sinh hoạt ngoài trời.





Giới chuyên gia đánh giá năm 2026 là thời điểm bản lề đối với thị trường bất động sản nghỉ dưỡng. Việc Nhà nước đang đẩy mạnh cải cách thể chế, chính sách để tháo gỡ rào cản về visa, thị thực, thời hạn… sẽ tạo ra các cơ hội, sức hút tốt cho khách du lịch.








 Tăng tín dụng lãi suất ưu đãi cho doanh nghiệp nhỏ và vừa
Phó Thống đốc Phạm Thanh Hà khẳng định, Ngân hàng Nhà nước và các ngân hàng thương mại sẽ tập trung đẩy mạnh các chương trình tín dụng, nhất là tín dụng với lãi suất ưu đãi cho các tế bào thực tăng trưởng của nền kinh tế và hướng tới các doanh nghiệp nhỏ và vừa.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...