




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


6 điểm đáng chú ý khi MDB về một nhà Maritime Bank


Lý do nào khiến Maritime Bank lựa chọn ngân hàng nhỏ nhất trong hệ thống để hợp nhất?

Ngân hàng Thương mại Cổ phần Phát triển Mê Kông (MDB) vừa chính thức chấm dứt sự tồn tại của mình, khi về chung một nhà với Ngân hàng Thương mại Cổ phần Hàng Hải Việt Nam (Maritime Bank).
Trước khi thương vụ sáp nhập này thành công, có không ít câu hỏi được đặt ra: lý do nào khiến Maritime Bank lựa chọn ngân hàng nhỏ nhất trong hệ thống xét về quy mô tổng tài sản để hợp nhất? Năng lực của ngân hàng sau sáp nhập sẽ thế nào?
Theo thông tin từ Maritime Bank, đây là cuộc sáp nhập “chủ động” trên cơ sở tương đồng về mô hình quản trị, văn hóa kinh doanh, sản phẩm dịch vụ, gia tăng thế mạnh sẵn có của hai ngân hàng.
Thứ nhất, trước khi sáp nhập, Maritime Bank đã tham gia vào MDB với tư cách cổ đông lớn, sở hữu tỷ lệ cổ phần khoảng 10%. Maritime Bank đã có thời gian dài hỗ trợ và tư vấn cho MDB nhiều chiến lược kinh doanh hiệu quả.
Thứ hai, về đường lối quản trị. Năm 2010, bộ máy lãnh đạo MDB chính thức có sự gia nhập của cổ đông chiến lược là Công ty Đầu tư tài chính Fullerton Financials Holding (FFH) - công ty 100% vốn của Temasek Holdings - một tập đoàn tài chính hàng đầu của Chính phủ Singapore.
Sự liên minh này là bước ngoặt quan trọng trong đường lối chiến lược của MDB theo hướng quản trị hiện đại, lành mạnh, chú trọng mảng ngân hàng bán lẻ, triển khai áp dụng những thông lệ và tiêu chuẩn quốc tế của ngành ngân hàng tại MDB. Mô hình quản trị này phù hợp với mô hình hiện tại mà Maritime Bank đang áp dụng.
Thứ ba, về chiến lược kinh doanh, Maritime Bank là một trong những ngân hàng thực hiện sớm nhất việc chuyên biệt hóa các phân khúc khách hàng với trọng tâm là khách hàng doanh nghiệp vừa và nhỏ, khách hàng cá nhân, hộ kinh doanh, tiểu thương. MDB lại có thế mạnh trong phân khúc khách hàng nhỏ ở khu vực nông nghiệp, nông thôn.
Theo Maritime Bank, đây sẽ là sự bổ sung tốt cho Maritime Bank để phát triển toàn diện, hướng tới một ngân hàng hiện đại, đa năng, đáp ứng nhu cầu ngày càng đa dạng của khách hàng.
Thứ tư, về mạng lưới hoạt động. Nếu Maritime Bank phát triển mạnh ở khu vực phía Bắc và các tỉnh, thành phố lớn thì MDB được biết đến chủ yếu tại các tỉnh thành phía Nam, đặc biệt là khu vực đồng bằng sông Cửu Long vốn được xem là vựa lúa lớn nhất cả nước. Đó là sự bổ trợ cho Maritime Bank trong việc cung cấp các sản phẩm, dịch vụ tới các khách hàng ở thị trường miền Tây, miền Nam sau khi sáp nhập.
Thứ năm, MDB hiện là ngân hàng nhỏ nhất trong hệ thống xét về quy mô tổng tài sản, nhưng hoạt động lành mạnh, không thuộc diện buộc phải tái cấu trúc.
Do đó, sáp nhập với MDB, Maritime Bank không phải chịu gánh nặng nợ xấu (nợ xấu của MDB năm 2014 là 2,71% dưới mức quy định của Ngân hàng Nhà nước).
Thứ sáu, Maritime Bank sau khi sáp nhập với MDB chính thức được bổ sung nguồn lực với tổng tài sản 111.753 tỷ đồng, vốn điều lệ 11.750 tỷ đồng, vốn chủ sở hữu 14.000 tỷ đồng, đội ngũ nhân sự hơn 5.000 người, hệ thống giao dịch gần 300 điểm, số lượng khách hàng trên toàn quốc đạt xấp xỉ 1,4 triệu khách hàng cá nhân, gần 30.000 khách hàng doanh nghiệp, 600 định chế tài chính.
Với quy mô này, hiện tại Maritime Bank là ngân hàng thuộc top 5 trong khối ngân hàng thương mại cổ phần.
Sáp nhập không chỉ đơn thuần là phép cộng giá trị của hai hay nhiều ngân hàng lại với nhau, nếu tận dụng được các lợi thế, giá trị ngân hàng sau sáp nhập sẽ lớn hơn nhiều lần phép cộng số học thông thường.
Trường hợp MDB và Maritime Bank sáp nhập thành một tổ chức thống nhất trên cơ sở tương đồng, hỗ trợ lẫn nhau về nhiều mặt sẽ tận dụng và gia tăng được thế mạnh vốn có của hai ngân hàng.

Nghi vấn AI đứng sau vụ tấn công ngân hàng Shinhan, làm lộ dữ liệu 25.000 khách hàng
Các chuyên gia an ninh mạng nghi ngờ những kẻ tấn công đã sử dụng các tác nhân AI tinh vi để dò tìm lỗ hổng và giành quyền truy cập trái phép vào một dịch vụ của Ngân hàng Shinhan, làm lộ thông tin của khoảng 25.000 khách hàng...
Chuyên gia hiến kế phát triển kênh vốn dài hạn, giảm lệ thuộc tín dụng
Với tổng nhu cầu vốn đầu tư ước khoảng 38,5 triệu tỷ đồng trong 5 năm tới, tương đương gần 1,5 nghìn tỷ USD, Việt Nam đứng trước yêu cầu mở rộng đáng kể quy mô huy động nguồn lực cho phát triển. Điều này đòi hỏi sự tham gia lớn hơn của khu vực tư nhân và dòng vốn quốc tế, cùng những thay đổi trong cấu trúc thị trường tài chính…
Cơ cấu thị trường vốn trong nước trước chu kỳ đầu tư mới
Theo các chuyên gia, trước khi gọi vốn quốc tế, Việt Nam còn dư địa lớn để huy động vốn dài hạn trong nước. Theo đó, phải sớm có cơ chế khơi thông nguồn tiền từ bảo hiểm, quỹ hưu trí để bổ sung nguồn lực cho tăng trưởng trong 5 năm tới...
Ngân hàng Nhà nước làm rõ quy định về khách VIP trong giám sát phòng, chống rửa tiền
Ngân hàng Nhà nước Việt Nam vừa giải thích những thông tin phản ánh chưa đúng các quy định tại dự thảo Thông tư về trình tự, thủ tục giám sát hoạt động phòng, chống rửa tiền trong lĩnh vực tiền tệ, ngân hàng...
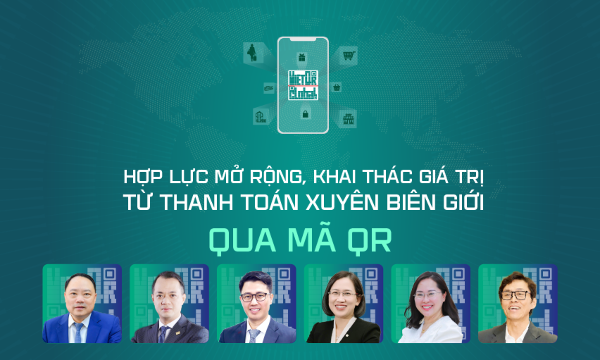
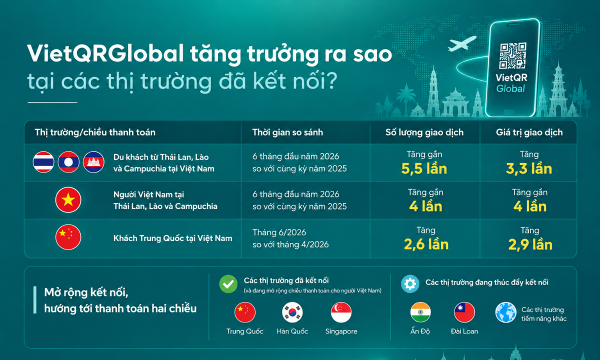
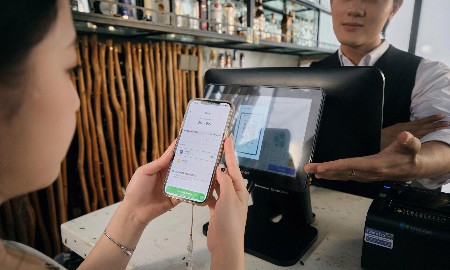
Hợp lực mở rộng, khai thác giá trị từ thanh toán xuyên biên giới qua mã QR
Để thanh toán QR xuyên biên giới phát triển theo chiều rộng và đi vào chiều sâu, kết nối hạ tầng mới chỉ là bước đầu; yêu cầu tiếp theo là mở rộng điểm chấp nhận, gia tăng giao dịch và tạo giá trị cho nền kinh tế. a/b lược ghi ý kiến của cơ quan quản lý và các thành viên thị trường tại Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch” về định hướng và giải pháp thúc đẩy phương thức thanh toán này trong thời gian tới.


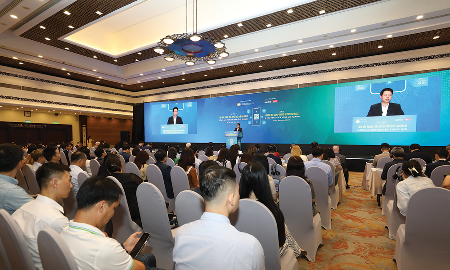




Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





 Tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực
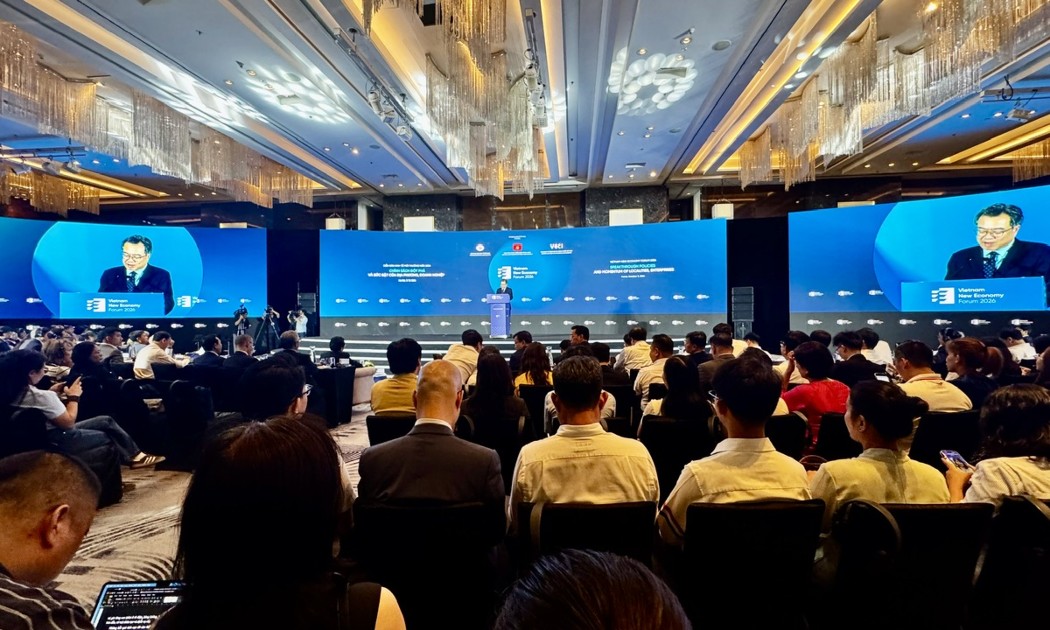
Tại Diễn đàn Kinh tế mới lần thứ 4, năm 2026 với chủ đề: "Chính sách đột phá và sức bật của địa phương, doanh nghiệp", Ủy viên Bộ Chính trị, Bí thư Trung ương Đảng, Trưởng Ban Chính sách, chiến lược Trung ương Nguyễn Thanh Nghị đề nghị tập trung tháo gỡ các điểm nghẽn, khơi thông nguồn lực.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...