




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bảo hiểm xe cơ giới: “Cá bé nuốt cá lớn”


“Cá bé nuốt cá lớn”, chuyện tưởng như đùa, nhưng lại đang diễn ra trong lĩnh vực bảo hiểm xe cơ giới
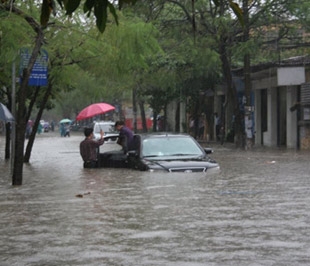
“Cá bé nuốt cá lớn”, chuyện tưởng như đùa, nhưng lại đang diễn ra trong lĩnh vực bảo hiểm xe cơ giới.
Bằng việc hạ phí bảo hiểm, những doanh nghiệp bảo hiểm hoặc một chi nhánh mới ra đời đã lôi kéo khách hàng của doanh nghiệp bảo hiểm khác. Những doanh nghiệp có thị phần lớn muốn giữ được khách hàng để giữ thị phần thì không còn cách nào khác là hạ phí bảo hiểm theo.
Kết quả của cuộc cạnh tranh khốc liệt này là không những không làm tăng trưởng thị trường mà còn không kích thích nhu cầu bảo hiểm của khách hàng chưa lần nào tham gia bảo hiểm.
Nếu như năm 1999 mới có 10 doanh nghiệp bảo hiểm hoạt động thì đến năm 2008, đã có 29 doanh nghiệp bảo hiểm Phi nhân thọ, 11 doanh nghiệp bảo hiểm Nhân thọ, 10 Công ty môi giới bảo hiểm. Điều này làm tính cạnh tranh của thị trường bảo hiểm phát huy tác dụng tới mức độ gay gắt, đặc biệt là trong lĩnh vực Bảo hiểm phi nhân thọ.
Cạnh tranh bằng hạ phí bảo hiểm
Với thời hạn hợp đồng bảo hiểm thường là một năm, khoảng thời gian đáo hạn hợp đồng là thời cơ để giành giật khách hàng, giành giật doanh thu phí bảo hiểm.
Các doanh nghiệp bảo hiểm đều có ít nhất từ 6 cho đến 60 công ty thành viên, chi nhánh tại các tỉnh, thành phố trên cả nước làm cho cuộc cạnh tranh bức xúc hơn: cạnh tranh giữa các doanh nghiệp bảo hiểm với nhau rồi đến cạnh tranh ngay cả giữa các công ty thành viên, chi nhánh của một doanh nghiệp bảo hiểm.
Với những doanh nghiệp bảo hiểm hoặc chi nhánh mới bước vào hoạt động, hướng phát triển doanh thu, chiếm lĩnh thị trường đầu tiên của họ thường là bảo hiểm xe cơ giới với ưu thế nhiều tiềm năng, ít phải đào tạo và đầu tư, dễ giành giật khách hàng và hợp đồng bảo hiểm.
Để thực hiện mục đích này, các doanh nghiệp bảo hiểm thường chọn biện pháp hạ phí bảo hiểm so với đối thủ cạnh tranh để thu hút khách hàng đang tham gia bảo hiểm từ các doanh nghiệp bảo hiểm khác khi hết hạn hợp đồng, thậm chí lôi kéo họ chấm dứt hợp đồng bảo hiểm đang thực hiện để sang tham gia bảo hiểm với doanh nghiệp bảo hiểm của mình.
Việc cạnh tranh hạ phí bảo hiểm quá thấp sẽ làm cho tình hình tài chính của chính doanh nghiệp bảo hiểm (quỹ bồi thường) suy giảm nghiêm trọng, nguy cơ thua lỗ, phá sản, vỡ quỹ bảo hiểm rất cao. Bảo hiểm là hoạt động nhạy cảm, sự phá sản của một doanh nghiệp bảo hiểm này kéo theo hàng triệu khách hàng, cả hệ thống bảo hiểm, tài chính tín dụng ảnh hưởng theo.
Về phía khách hàng, hậu quả trực tiếp là doanh doanh nghiệp bảo hiểm chậm trễ, dây dưa trong việc giải quyết bồi thường hoặc cố tình tìm mọi lý do chế tài để cắt giảm số tiền bồi thường. Từ đó, khách hàng không chấp nhận tiền bồi thường dẫn đến khiếu kiện dai dẳng, thậm chí phải đưa ra tòa án.
Những nguyên nhân?
Một trong những nguyên nhân dẫn đến cạnh tranh bằng hạ phí là cơ chế khoán doanh thu của doanh nghiệp bảo hiểm cho chi nhánh và công ty thành viên. Chi phí tiền lương và quản lý của đơn vị được ấn định trên tỉ lệ % nhất định của doanh thu phí bảo hiểm.
Vì vậy, họ cần doanh thu bằng mọi giá, kể cả hạ phí bảo hiểm thấp hơn nhiều để giành giật khách hàng, giành giật hợp đồng bảo hiểm.
Bên cạnh đó, cơ chế hạch toán với việc các doanh nghiệp bảo hiểm thường phân cấp cho chi nhánh giải quyết bồi thường cho những vụ tai nạn có giá trị dưới 10 triệu đồng, lớn hơn phải gửi về trụ sở chính giải quyết, cũng dẫn đến tình trạng cạnh tranh không lành mạnh.
Về phía chi nhánh, cứ lấy doanh thu trừ đi số tiền giải quyết bồi thường thấy chênh lệch lớn là mừng.
Về phía doanh nghiệp bảo hiểm, lấy doanh thu trừ đi số tiền đã giải quyết bồi thường của toàn công ty có chênh lệch dương cao (có lãi lớn) hoặc tỉ lệ bồi thường thấp ảo tưởng là có lãi nên tiếp tục hạ phí để cạnh tranh.
Ngoài ra, nếu thận trọng, doanh nghiệp bảo hiểm còn phải trích lập dự phòng bồi thường cho những tổn thất chưa thông báo hoặc chưa giám định được thiệt hại. Nếu đem số tiền đã giải quyết bồi thường trong năm chia cho số tiền quỹ bồi thường nói trên theo đúng bản chất của hoạt động bảo hiểm thì chắc chắn không ít đơn vị không đủ quỹ để giải quyết bồi thường hay nói cách khác là thua lỗ.
Ngoài ra, việc khách hàng tham gia bảo hiểm nhưng lại không mong muốn hưởng thụ sản phẩm bảo hiểm và rất ít khách hàng được hưởng thụ sản phẩm bảo hiểm. cũng góp phần không nhỏ vào cuộc cạnh tranh này.
Khi được hưởng thụ, khách hàng mới phát hiện được cái hay cái dở của sản phẩm bảo hiểm của doanh nghiệp bảo hiểm này so với sản phẩm bảo hiểm của doanh nghiệp bảo hiểm khác là quá muộn từ đó mới phát hiện được tai hại của việc phí bảo hiểm thấp.
Khôi phục lại thị trường bảo hiểm xe cơ giới phát triển lành mạnh là mục tiêu trước mắt của ngành bảo hiểm và Hiệp hội Bảo hiểm Việt Nam đề ra.
Một trong các giải pháp quan trọng được thực hiện là xây dựng điều khoản biểu phí tiêu chuẩn để các doanh nghiệp bảo hiểm thảo luận và cùng nhau áp dụng.
Chúng ta biết rằng, phí bảo hiểm được xác định trên cơ sở xác suất xảy ra tổn thất là yếu tố mà các doanh nghiệp bảo hiểm phải tuân thủ nhằm bảo vệ quyền lợi khách hàng. Phí bảo hiểm = Xác suất tổn thất hoặc tỉ lệ bồi thường bình quân Chi phí quản lý doanh nghiệp bảo hiểm.
Rõ ràng để giảm phí bảo hiểm không thể cắt giảm chi phí bồi thường mà chỉ có thể cắt giảm chi phí quản lý nhờ tiết kiệm hiệu quả. Với cách hiểu này, phí bảo hiểm chỉ có thể giảm 10% - 15% nhờ giảm chi phí quản lý là hợp lý.
Nếu giảm hơn nữa là doanh nghiệp bảo hiểm có vấn đề, trước sau cũng xảy ra tình trạng phí bảo hiểm không đủ để bồi thường.
Vì vậy, các doanh nghiệp bảo hiểm cần tuyên chiến với hạ phí bảo hiểm quá thấp. Thay vì cạnh tranh hạ phí bảo hiểm, doanh nghiệp bảo hiểm cần cạnh tranh bằng cách đưa ra các dịch vụ cung cấp tốt hơn cho khách hàng.

Trục lợi bảo hiểm thất nghiệp: Cái giá không chỉ là hoàn trả tiền hưởng sai
Việc cố tình không thông báo tình trạng việc làm để tiếp tục hưởng trợ cấp thất nghiệp có thể dẫn đến nhiều hệ quả: chấm dứt hưởng, phải hoàn trả khoản nhận sai, bị xử phạt và trong một số trường hợp không được bảo lưu thời gian đóng bảo hiểm thất nghiệp chưa hưởng.
Khuyến nghị từ cơ quan Bảo hiểm xã hội với người tham gia Bảo hiểm y tế
BHXH Việt Nam (Bộ Tài chính) vừa khuyến nghị người thuộc nhóm tự đóng BHYT gia hạn trước khi thẻ hết giá trị sử dụng và kiểm tra thông tin sau khi đóng tiền. Người tham gia có thể thực hiện qua Cổng Dịch vụ công, ứng dụng ngân hàng có tích hợp dịch vụ thanh toán BHXH, BHYT hoặc Tổ chức hỗ trợ phát triển đối tượng; đồng thời theo dõi quá trình tham gia, giá trị sử dụng thẻ trên các kênh chính thức.

Người dân cần chủ động gia hạn thẻ bảo hiểm y tế trước khi hết hạn
Bảo hiểm xã hội Việt Nam khuyến nghị người thuộc nhóm tự đóng bảo hiểm y tế gia hạn trước khi thẻ hết giá trị sử dụng, và kiểm tra thông tin sau khi đóng tiền để đảm bảo quyền lợi khi đi khám chữa bệnh…
Nghị quyết 205: Mở đường xử lý dứt điểm tình trạng chậm, trốn đóng bảo hiểm xã hội
Do Luật Bảo hiểm xã hội 2024 không trao quyền khởi kiện cho cơ quan Bảo hiểm xã hội, Bảo hiểm xã hội cơ sở Ứng Hòa đã đề nghị Viện kiểm sát nhân dân khu vực 12 đứng ra làm nguyên đơn khởi kiện Công ty MD ra tòa. Việc áp dụng thí điểm khởi kiện dân sự công ích theo Nghị quyết 205/2025/QH15 không chỉ giải quyết bài toán pháp lý trước mắt mà còn tạo thêm cơ chế "siết" tình trạng chậm, trốn đóng bảo hiểm xã hội kéo dài...
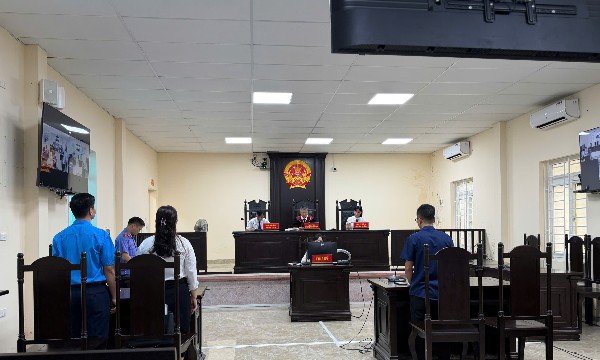
Hà Nội: Tòa án nhân dân khu vực 12 xét xử vụ doanh nghiệp chậm đóng, trốn đóng bảo hiểm xã hội
Theo thông tin từ Bảo hiểm xã hội Hà Nội, ngày 7/9, Tòa án nhân dân khu vực 12 - Hà Nội đã đưa ra xét xử vụ án Dân sự công ích về việc "Yêu cầu thực hiện nghĩa vụ nộp tiền bảo hiểm", với nguyên đơn khởi kiện là Viện Kiểm sát nhân dân khu vực 12...





Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





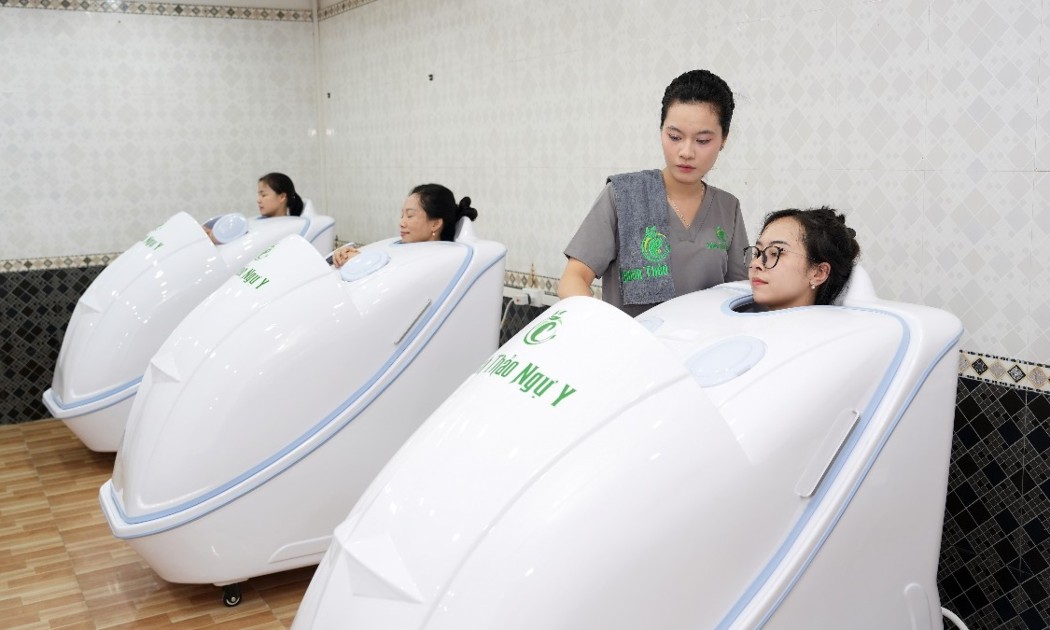
 Wellness chữa lành mở hướng phát triển du lịch xanh, bền vững
Xu hướng chăm sóc sức khỏe chủ động đang ngày càng tác động đến cách du khách lựa chọn điểm đến. Đây được xem là dư địa để Việt Nam phát triển du lịch wellness, kết hợp nghỉ dưỡng, trị liệu, dinh dưỡng và trải nghiệm thiên nhiên.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...