


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Ban hành quy trình quản lý nợ thuế với hàng hóa xuất nhập khẩu


Các khoản nợ thuế sẽ được phân loại thành 3 nhóm khác nhau, gồm nợ khó thu, nợ chờ xử lý và nợ có khả năng thu
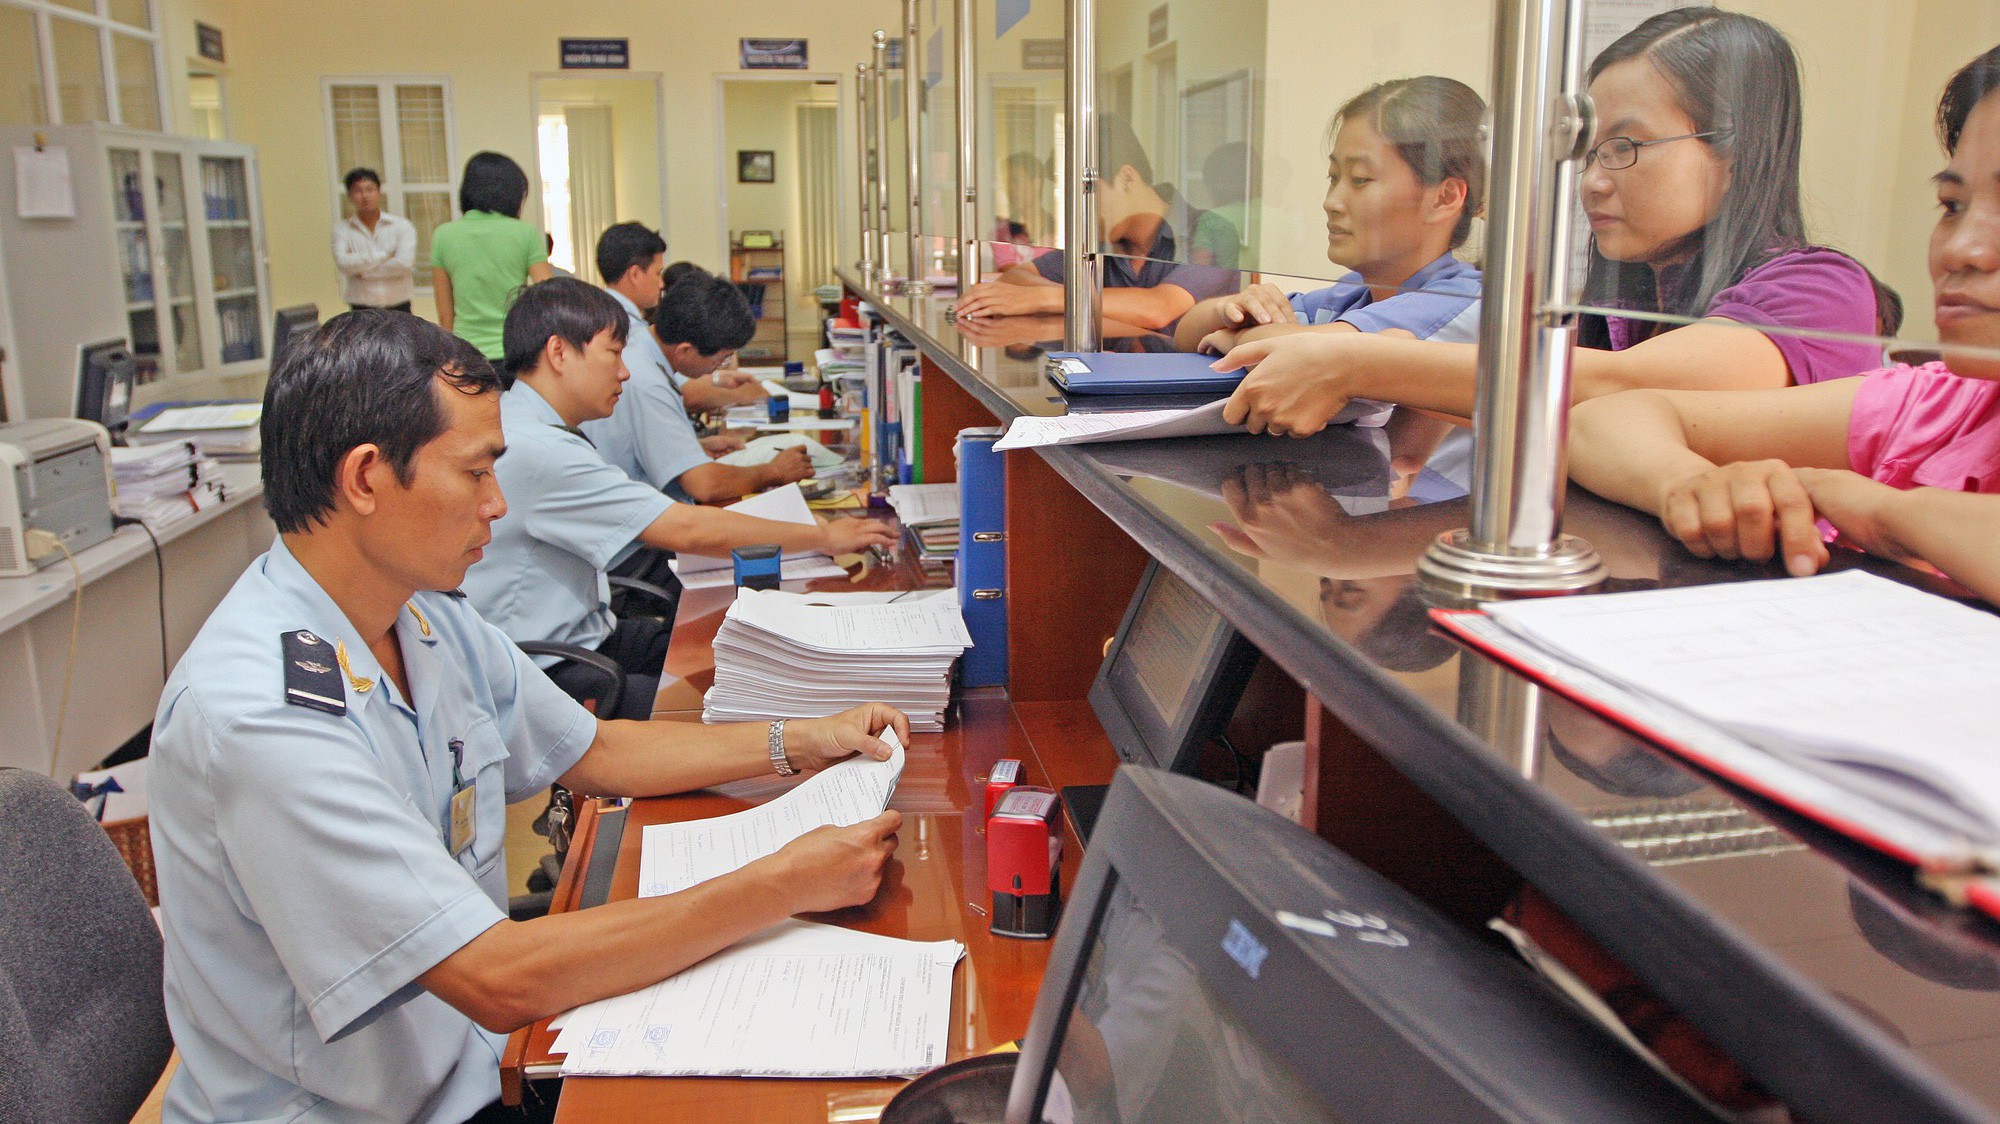
Tổng cục Hải quan vừa có Quyết định 1503/QĐ-TCHQ ban hành Quy trình quản lý nợ thuế và khoản thu khác đối với hàng hóa xuất khẩu, nhập khẩu.
Theo đó, quyết định này đã đưa ra tiêu chí phân loại nợ thành 3 nhóm khác nhau, bao gồm nhóm nợ khó thu; nhóm nợ chờ xử lý và nhóm nợ có khả năng thu.
Đối với nhóm nợ khó thu gồm 6 trường hợp.
Thứ nhất, nợ của người nộp thuế đã giải thể gồm số tiền nợ của người nộp thuế đã có quyết định giải thể của cơ quan nhà nước có thẩm quyền, nhưng người nộp thuế chưa thanh toán nợ theo quy định của pháp luật. Nếu doanh nghiệp giải thể, nhưng chưa có quyết định giải thể của cấp có thẩm quyền thì không phân loại vào tiêu chí này
Thứ hai, nợ của người nộp thuế đã bị tuyên bố phá sản, gồm số tiền nợ của người nộp thuế đã có quyết định tuyên bố phá sản của cơ quan nhà nước có thẩm quyền, người nộp thuế đã thực hiện các khoản thanh toán theo quy định của pháp luật phá sản mà không còn tài sản để nộp tiền thuế, tiền chậm nộp, tiền phạt (trường hợp không đủ điều kiện xóa nợ). Nếu chưa có quyết định tuyên bố phá sản thì không phân loại vào tiêu chí này.
Thứ ba, nợ của người nộp thuế đang trong giai đoạn bị điều tra, khởi tố hình sự, thụ lý hoặc chờ kết luận của cơ quan pháp luật, chưa thực hiện được nghĩa vụ nộp thuế.
Thứ tư, nợ của người nộp thuế kinh doanh nội địa hóa linh kiện xe hai bánh gắn máy năm 2001, 2002.
Thứ năm, nợ của người nộp thuế không còn hoạt động sản xuất kinh doanh tại địa điểm đăng ký kinh doanh, ngừng và tạm ngừng hoạt động kinh doanh (đã có văn bản xác nhận của cơ quan thuế và /hoặc chính quyền địa phương là UBND cấp xã, phường hoặc cơ quan công an cấp xã, phường hoặc cơ quan cấp giấy chứng nhận đầu tư, giấy phép thành lập hoặc thông tin tra cứu trên website của các cơ quan chức năng, công chức được phân công in màn hình kết quả tra cứu trên trang web, ký tên, đóng dấu công chức và lưu vào hồ sơ theo dõi nợ). Nếu chưa có tài liệu trên thì không phân loại vào tiêu chí này.
Thứ sáu, các khoản nợ khó thu khác, gồm các khoản tiền nợ quá hạn quá 90 ngày kể từ ngày hết thời hạn nộp thuế nhưng chưa quá 10 năm, không thuộc nhóm 1 đến nhóm 5 nêu trên, cơ quan hải quan đã áp dụng tất cả các biện pháp cưỡng chế hoặc không thực hiện được đầy đủ các biện pháp cưỡng chế theo quy định tại Luật Quản lý thuế và Luật sửa đổi, bổ sung một số điều của Luật Quản lý thuế nhưng không thu hồi được tiền nợ.
Đối với nhóm nợ chờ xử lý bao gồm hai trường hợp là nợ chờ xóa và nợ chờ miễn thuế, giảm thuế.
Đối với nhóm nợ có khả năng thu sẽ bao gồm các khoản nợ không thuộc các khoản nợ đã nêu trên và được sắp xếp theo 6 tiêu chí.
Thứ nhất, nợ trong hạn, là các khoản nợ đang trong thời hạn bảo lãnh của tổ chức tín dụng; nợ của doanh nghiệp ưu tiên (được nộp thuế cho các tờ khai hải quan đã thông quan hoặc giải phóng hàng hóa trong tháng chậm nhất vào ngày thứ mười của tháng kế tiếp); nợ của doanh nghiệp đang trong thời gian gia hạn, nộp dần, nợ của doanh nghiệp cung ứng hàng hóa, dịch vụ được thanh toán bằng nguồn vốn ngân sách nhà nước nhưng chưa được thanh toán.
Thứ hai, nợ quá hạn chưa quá 90 ngày, gồm các khoản nợ thuế đã quá hạn từ 1 ngày đến 90 ngày kể từ ngày hết thời hạn nộp thuế.
Thứ ba, nợ quá hạn quá 90 ngày, gồm các khoản nợ thuế đã quá hạn quá 90 ngày kể từ ngày hết thời hạn nộp thuế.
Thứ tư, nợ tiền chậm nộp thuế, là khoản nợ phải nộp do chậm nộp tiền thuế so với thời hạn quy định, thời hạn gia hạn nộp thuế, thời hạn nộp dần tiền thuế, thời hạn ghi trong quyết định ấn định thuế và văn bản xử lý về thuế của cơ quan có thẩm quyền.
Thứ năm, nợ tiền phạt vi phạm hành chính, gồm khoản nợ phải nộp do bị xử phạt vi phạm hành chính trong lĩnh vực hải quan và tiền chậm nộp phát sinh do chậm nộp tiền phạt vi phạm hành chính.
Cuối cùng, nợ phí, lệ phí hải quan, là khoản nợ phí, lệ phí hải quan phải nộp của hàng hóa xuất khẩu, nhập khẩu và phương tiện quá cảnh.

VND vào nhóm 3 đồng tiền châu Á tăng giá mạnh nhất so với USD, bất chấp áp lực kép
Giữa áp lực kép từ nhập siêu hàng hóa và đồng USD mạnh lên trên thị trường quốc tế, tỷ giá USD/VND vẫn giảm 1,87% (từ đầu năm đến ngày 30/10/2026), đưa VND vào nhóm ba đồng tiền tăng giá mạnh nhất so với USD trong 10 đồng tiền châu Á được khảo sát...
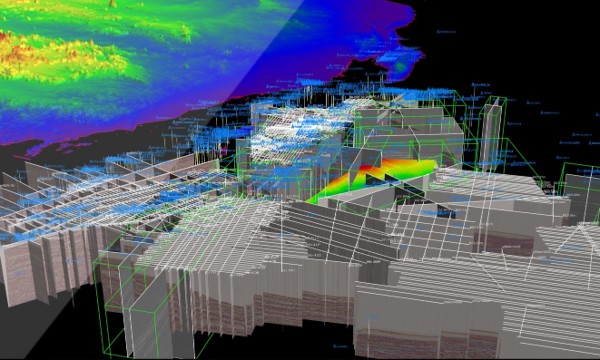
Đột phá từ công nghệ minh giải địa chấn ba chiều
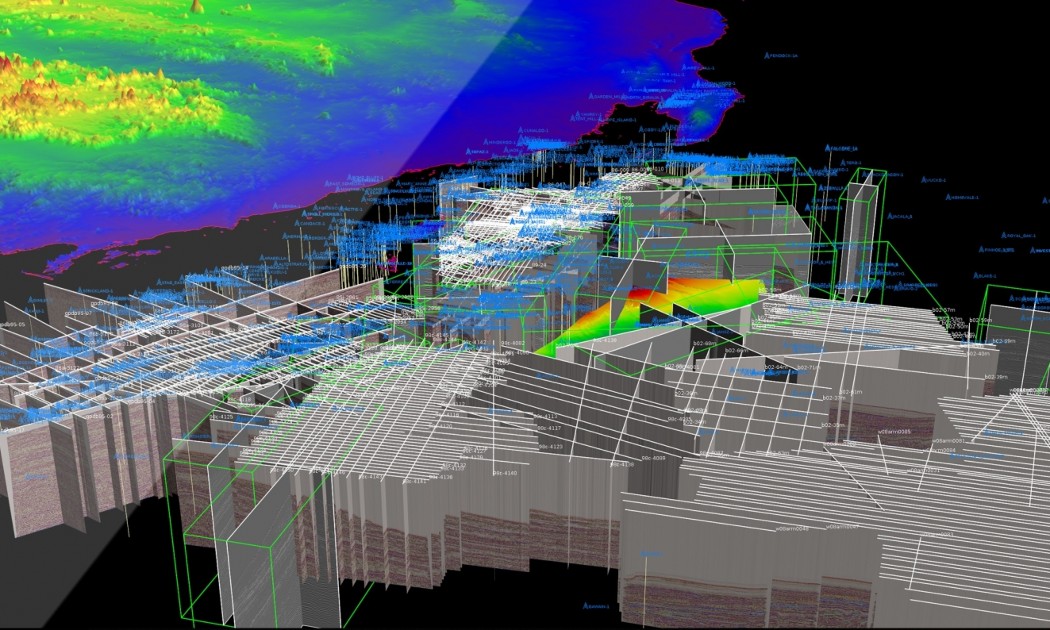
Công nghệ minh giải địa chấn ba chiều đã mang lại đột phá trong quá trình phân tích, xử lý và dựng lại hình ảnh không gian ba chiều của các lớp đất đá, cấu trúc địa chất và vỉa chứa bên dưới bề mặt Trái Đất từ dữ liệu sóng địa chấn. Việc ứng dụng công nghệ này giúp Dầu khí phát hiện ra những cấu tạo, khu vực tiềm năng mới mà bằng những công nghệ truyền thống không phát hiện được.
Sacombank bổ nhiệm bà Nguyễn Thị Kiều Anh làm Quyền Tổng giám đốc
Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank) vừa công bố quyết định bổ nhiệm bà Nguyễn Thị Kiều Anh, có hơn 20 năm kinh nghiệm trong lĩnh vực tài chính – ngân hàng, làm Quyền Tổng giám đốc từ 2/11…
Các quan chức Fed khẳng định cần tăng lãi suất thêm
Ba quan chức Cục Dự trữ Liên bang Mỹ (Fed) một lần nữa khẳng định sự cần thiết của việc tiếp tục tăng lãi suất, đồng thời khuyến nghị áp dụng lộ trình thắt chặt dần dần nhằm giảm thiểu các tác động tiêu cực đối với thị trường tài chính và nền kinh tế...
Giá vàng miếng SJC và vàng nhẫn bật tăng 1 triệu đồng mỗi lượng
Trong phiên sáng 2/11, giá vàng đồng loạt tăng 1 triệu đồng/lượng. Giá bán vàng miếng SJC phổ biến neo tại ngưỡng 140 triệu đồng. Đối với vàng nhẫn, giá bán thấp hơn vàng miếng SJC từ 1 triệu đến 3 triệu đồng/lượng, tuỳ doanh nghiệp…





Từ những công trình kiến trúc cổ kính đến không gian Hoàng cung được tái hiện bằng công nghệ số, di sản Huế đang được kể lại bằng ngôn ngữ mới, đưa những câu chuyện lịch sử đến gần hơn với thế hệ trẻ.





 Đột phá từ công nghệ minh giải địa chấn ba chiều
Công nghệ minh giải địa chấn ba chiều đã mang lại đột phá trong quá trình phân tích, xử lý và dựng lại hình ảnh không gian ba chiều của các lớp đất đá, cấu trúc địa chất và vỉa chứa bên dưới bề mặt Trái Đất từ dữ liệu sóng địa chấn. Việc ứng dụng công nghệ này giúp Dầu khí phát hiện ra những cấu tạo, khu vực tiềm năng mới mà bằng những công nghệ truyền thống không phát hiện được.



Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...