


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bancassurance: Không tham bát bỏ mâm


Nhưng, việc lơ là quản lý, giám sát chất lượng dịch vụ cũng như đạo đức nghề nghiệp xuống cấp ở một bộ phận đơn vị cung ứng dịch vụ, đã khiến các cuộc xung đột giữa khách hàng với doanh nghiệp bảo hiểm và ngân hàng ngày càng gia tăng, gây tổn thương cho loại hình dịch vụ hiện đại, nhân văn trên thị trường tài chính.
Theo các chuyên gia, bancassurance ra đời ở Pháp và Tây Ban Nha vào những năm đầu thập niên 80 của thế kỷ XX. Trên toàn cầu, các thị trường bancassurance hàng đầu là Pháp, Đức, Anh, Tây Ban Nha và Ý. Ở Việt Nam, bancassurance manh nha từ những năm 1990 nhưng chỉ thực sự khởi động từ năm 2001. Từ đó đến nay, thị trường bảo hiểm Việt Nam chứng kiến nhiều sự thay đổi lớn.
ÁP LỰC TĂNG TRƯỞNG NÓNG & NHỮNG HẬU QUẢ
Theo ông Ngô Việt Trung, Cục trưởng Cục Quản lý và giám sát bảo hiểm (Bộ Tài chính), đến năm 2022, bancassurance đóng góp khoảng 20% tổng doanh thu phí của thị trường bảo hiểm nhân thọ và khoảng 14% tổng doanh thu phí của thị trường bảo hiểm phi nhân thọ.Tuy nhiên, cơ quan quản lý cũng thẳng thắn thừa nhận: phát triển nhanh dẫn đến phát sinh một số bất cập trong quản lý, giám sát chất lượng dịch vụ bán bảo hiểm qua kênh ngân hàng.
Để có cái nhìn đa chiều về bancassurance, VnEconomy đã thực hiện 15 cuộc phỏng vấn với các bên: khách hàng, nhân viên ngân hàng trực tiếp tham gia bán bảo hiểm và các chuyên gia độc lập. Câu hỏi ở đây là: Nếu đánh giá chất lượng dịch vụ dựa trên năm yếu tố, thì đâu là điểm yếu của kênh bancassurance ở Việt Nam hiện nay.
Năm yếu tố gồm: (i) độ tin cậy: thể hiện uy tín của ngân hàng và đội ngũ nhân viên khai thác bảo hiểm của ngân hàng; (ii) khả năng đáp ứng: thể hiện sự nhiệt tình giúp đỡ khách hàng, cũng như cung ứng dịch vụ nhanh chóng; (iii) năng lực phục vụ: đòi hỏi kỹ năng và kiến thức trình độ chuyên môn để cung cấp và xử lý các tình huống từ khách hàng; (iv) khả năng tiếp cận: liên quan đến sự dễ dàng trong liên lạc, giờ giấc thuận tiện, giảm thiểu thời gian chờ đợi, và mức độ có thể tiếp cận của nhân viên; (v) giá cả: các chi phí mà khách hàng bỏ ra để sử dụng các sản phẩm bảo hiểm do ngân hàng cung cấp?
Phần lớn người được hỏi cho rằng điểm yếu của bancassurance chính là độ tin cậy và năng lực phục vụ.
“Qua nhiều vụ việc ngân hàng ép khách mua bảo hiểm mới được giải ngân, nhân viên ngân hàng cố tình tư vấn lập lờ khiến khách hàng lầm tưởng sản phẩm bảo hiểm liên kết đầu tư là gửi tiết kiệm…, khiến khách hàng mất lòng và họ coi bảo hiểm như một cục nợ chứ không hề là một sản phẩm mang lại lợi ích cho họ. Tiếp theo là năng lực phục vụ, vì đa số nhân viên bancassurance chưa thực sự hiểu về sản phẩm ngân hàng đang triển khai, tư vấn cho khách hàng khá mơ hồ. Với vấn đề này cần phải có những cuộc thi sát hạch để đảm bảo chất lượng tư vấn; đồng thời, tất cả cuộc tư vấn với khách hàng phải được ghi âm và nhân viên phải chịu trách nhiệm với tất cả các thông tin cung cấp cho khách hàng”, TS. Nguyễn Hữu Huân, Trưởng bộ môn Thị trường tài chính, Trường đại học Kinh tế TP. Hồ Chí Minh nói.
Từ góc nhìn của người trong cuộc, các nhân viên ngân hàng chia sẻ với VnEconomy rằng họ phải chịu áp lực chỉ tiêu (KPI) bán bảo hiểm nên sẽ ưu tiên “room tín dụng” để giải ngân cho khách hàng có tham gia bảo hiểm dù không mặn mà với việc bán bảo hiểm.
“Công ty bảo hiểm phải trả trước cho ngân hàng một khoản chi phí lên đến hàng ngàn tỷ đồng để được khai thác danh mục khách hàng của ngân hàng. Nhưng để được như thế thì ngân hàng cũng phải đánh đổi chứ. Trong hợp đồng hợp tác giữa 2 bên có điều khoản phạt nếu không đạt chỉ tiêu. Ví dụ ở một ngân hàng nhỏ có khi khoản phạt cũng tới 1 triệu USD/tháng. Thế nên chuyện ép KPI cũng là dễ hiểu…”, anh T.V, quản lý cấp trung ở một ngân hàng lớn (đề nghị giấu tên) cho biết.
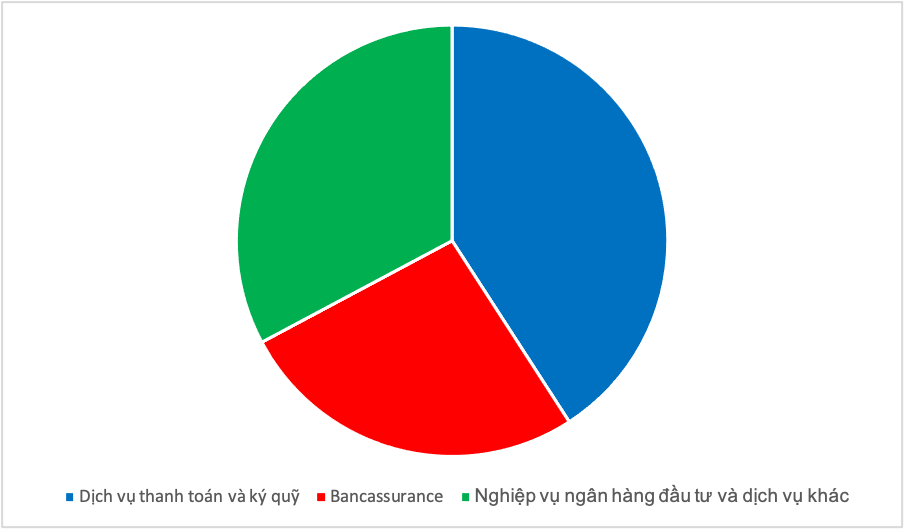
Theo ước tính của FiinGroup, trong 63.100 tỷ đồng lãi thuần từ hoạt động dịch vụ năm 2022 của 26 ngân hàng thương mại thì xấp xỉ 38% đến từ dịch vụ thanh toán và ký quỹ; 24,5% đến từ hoạt động hợp tác bảo hiểm (bancassurance); 30,5% từ nghiệp vụ ngân hàng đầu tư và các dịch vụ khác.
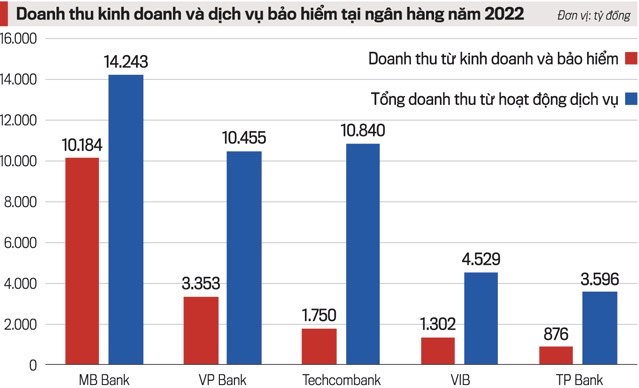
Cập nhật từ báo cáo tài chính của các ngân hàng thương mại cổ phần niêm yết trên sàn chứng khoán cho thấy nguồn thu từ bancassurance tăng trưởng rất mạnh và ngày càng chiếm tỷ trọng cao trong tổng thu nhập phí của các nhà băng.
Những “tay chơi” nổi lên trong năm 2022 phải kể tới MBBank, VPBank, TechcomBank, VIB và TPBank…
Chẳng hạn như Ngân hàng TMCP Quân đội (MB) đạt 10.185 tỷ đồng doanh thu từ kinh doanh và dịch vụ bảo hiểm trong năm 2022, tăng gần 1.800 tỷ đồng so với năm 2021. Nguồn thu từ bảo hiểm hiện chiếm tới 71,5% thu nhập ngoài lãi của MB.
Còn tại Techcombank, doanh thu từ dịch vụ hợp tác bảo hiểm đạt 1.750 tỷ đồng, tăng hơn 12% so với cùng kỳ năm trước.
Năm 2022, hoạt động bán bảo hiểm mang về cho VIB hơn 1.302 tỷ đồng, tăng 9% so với năm trước đó và chiếm gần 30% tổng lãi thuần từ hoạt động dịch vụ của ngân hàng này.
Song, đằng sau những con số ấn tượng trên là hàng loạt nguy cơ tiềm ẩn cho cả ngân hàng và doanh nghiệp bảo hiểm.
Chất lượng dịch vụ, năng lực thẩm định hồ sơ, chi trả, bồi thường… không theo kịp tốc độ tăng doanh số.
Nội dung bài viết được đăng tải trên Tạp chí Kinh tế Việt Nam số 10-2023 phát hành ngày 06-03-2023. Kính mời Quý độc giả tìm đọc tại đây:
https://postenp.phaha.vn/chi-tiet-toa-soan/tap-chi-kinh-te-viet-nam


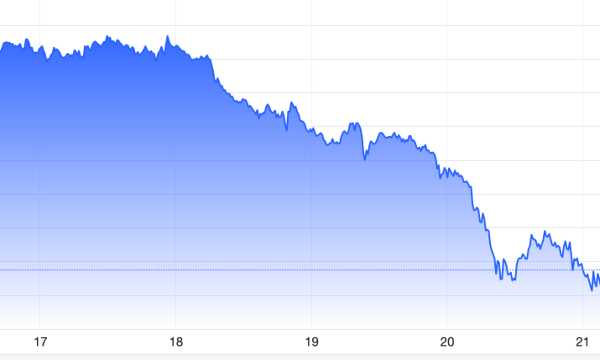
Giá vàng giảm chóng mặt về gần 3.500 USD/oz khi cổ phiếu AI bị bán tháo
Giá vàng thế giới tiếp tục giảm mạnh trong phiên giao dịch ngày thứ Sáu (20/11), có nguy cơ mất mốc 3.500 USD/oz và hoàn tất tuần giao dịch tồi tệ nhất trong 8 tháng, khi cổ phiếu trí tuệ nhân tạo (AI) bị bán tháo khiến nhà đầu tư phải bán vàng để huy động thanh khoản...
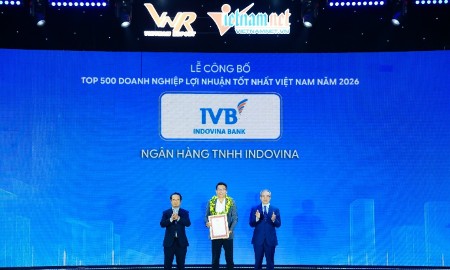
IVB: Củng cố nền tảng kinh doanh, đầu tư vào con người hướng đến phát triển bền vững
Thành công của một ngân hàng không chỉ được phản ánh qua quy mô hoạt động hay tốc độ tăng trưởng, mà còn nằm ở chất lượng tài sản, hiệu quả quản trị và năng lực của đội ngũ nhân sự.
Hàng nghìn nhân viên Anthropic có thể trở thành triệu phú USD sau IPO
Anthropic vừa chính thức chào sàn Nasdaq với đợt IPO lớn nhất lịch sử có thể giúp hàng nghìn nhân viên hiện tại và cựu nhân viên của công ty trở thành triệu phú USD...
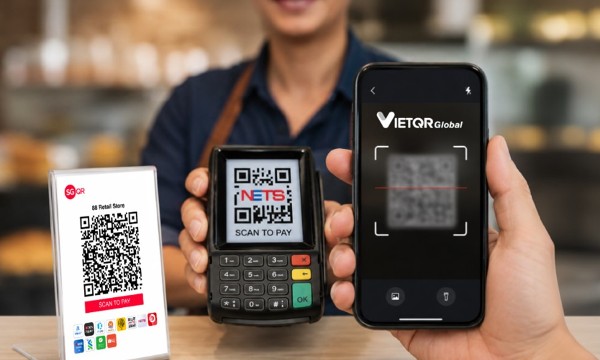
Mở rộng thanh toán số xuyên biên giới: Người Việt đã có thể quét mã QR thanh toán khi chi tiêu, mua sắm tại Singapore
Công ty Cổ phần Thanh toán Quốc gia Việt Nam (NAPAS) và Network for Electronic Transfers (Singapore) Pte Ltd (NETS) chính thức triển khai dịch vụ thanh toán QR xuyên biên giới (VietQRGlobal) dành cho người Việt Nam tại Singapore.
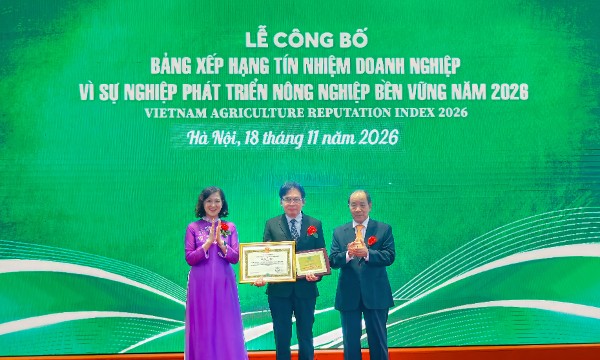
Agribank, HDBank dẫn đầu nhóm ngân hàng và dịch vụ tài chính tại VARI 2026
Agribank và HDBank lần lượt giữ hai vị trí đầu tiên trong nhóm Ngân hàng và dịch vụ tài chính thuộc Bảng xếp hạng Doanh nghiệp vì sự nghiệp phát triển nông nghiệp bền vững năm 2026. Kết quả được công bố ngày 18/11 tại Hà Nội, ghi nhận đóng góp của các tổ chức tài chính trong cung ứng vốn và dịch vụ cho nông nghiệp, nông thôn.





Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





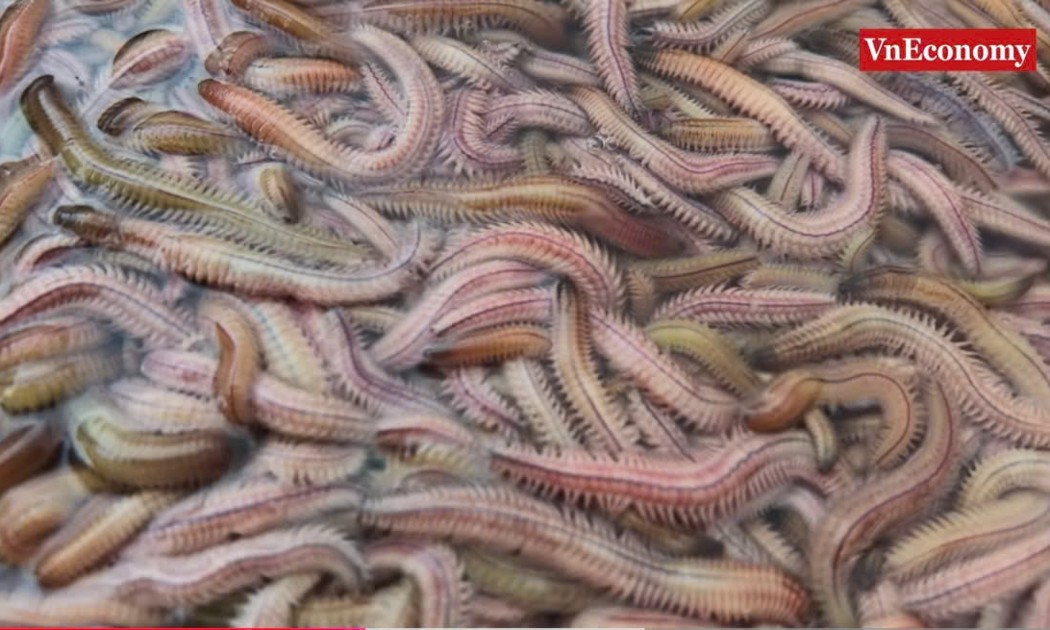
 Nửa đêm săn "lộc trời" rươi Tứ Kỳ
Vào thời điểm này hàng năm, rươi nổi lên đỏ rực cả vùng nước lớn. Rươi từ lâu đã được coi là món đặc sản “trời ban” và chỉ có tại vài tỉnh miền Bắc, trong đó rươi Tứ Kỳ thường mang một hương vị riêng mà không nơi nào có được.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...