




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bảo hiểm nhân thọ gặp khó


Chưa lúc nào, ngành bảo hiểm nhân thọ lại phải đối mặt với thách thức trong việc duy trì tăng trưởng như hiện nay
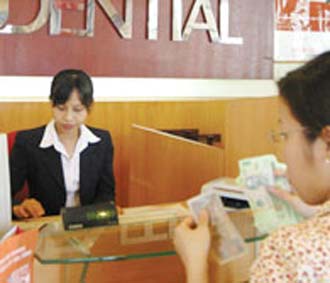
Chưa lúc nào, ngành bảo hiểm nhân thọ lại phải đối mặt với thách thức trong việc duy trì tăng trưởng như hiện nay.
Lạm phát tăng, lãi suất tiết kiệm cao… khiến số hợp đồng mới có nguy cơ giảm sút.
Đầu năm khả quan
Theo đánh giá của Hiệp hội Bảo hiểm Việt Nam, trong những tháng đầu năm 2008, thị trường bảo hiểm nhân thọ có dấu hiệu phục hồi trở lại trước sự "hạ nhiệt" của thị trường chứng khoán.
Trong quý 1/2008, tổng doanh thu phí bảo hiểm nhân thọ đạt 2.363 tỷ đồng, tăng 13,73% so cùng kỳ năm ngoái; dẫn đầu là Prudential với 969 tỷ đồng, Bảo Việt nhân thọ 834 tỷ đồng, Manulife 240 tỷ đồng; doanh thu khai thác mới của toàn thị trường đạt 419 tỷ đồng, tăng 45%.
Các sản phẩm hỗn hợp và trả tiền định kỳ vẫn là những sản phẩm ưa thích nhất trên thị trường, chiếm tỷ trọng lớn trong kết cấu sản phẩm của doanh nghiệp với kết quả doanh thu khai thác trong 3 tháng lần lượt là 285 tỷ đồng và 96 tỷ đồng.
Mặc dù số lượng hợp đồng hết hiệu lực trong quý I/2008 là 246.454 hợp đồng, trong đó số hợp đồng hết hiệu lực cao nhất thuộc về Bảo Việt nhân thọ với 108.634 hợp đồng (có 55.614 hợp đồng chính), Prudential với 96.864 hợp đồng (51.673 hợp đồng chính), AIA với 18.905 hợp đồng (10.106 hợp đồng chính), nhưng tổng số hợp đồng bảo hiểm mới khai thác trong quý I/2008 là 275.930 hợp đồng, tăng 10,8% so với cùng kỳ năm ngoái, trong đó các sản phẩm chính là 126.631 hợp đồng và hợp đồng bảo hiểm bổ trợ là 149.299 hợp đồng.
Tuy nhiên, bức tranh thị trường bảo hiểm nhân thọ sẽ không có nhiều mảng sáng khi trong quý 2 và những tháng tiếp theo, nền kinh tế có những khó khăn và mức độ quan tâm tham gia bảo hiểm của người dân giảm đi.
Sẽ khó khăn hơn
Ngay sau khi Ngân hàng Nhà nước điều chỉnh lãi suất cơ bản từ 12%/năm lên 14%/năm, có ngân hàng đã từng nâng lãi suất huy động lên trên 19%/năm.
Trước cuộc đua lãi suất ngày càng căng thẳng, việc người dân giảm bớt sự quan tâm đến các sản phẩm bảo hiểm cũng là điều dễ hiểu. Việc duy trì những hợp đồng cũ đã khó, ký mới hợp đồng càng khó hơn.
Ông Nguyễn Thành Quang, Phó tổng giám đốc Bảo hiểm Nhân thọ, Tổng công ty Bảo Việt cho biết, ở góc độ huy động vốn, việc lãi suất ngân hàng đẩy lên cao khiến các công ty bảo hiểm nhân thọ bị ảnh hưởng. Với những sản phẩm bảo hiểm được thiết kế hàng chục năm, việc tính toán lãi suất (bên cạnh việc được bảo hiểm, người tham gia sẽ được nhận lại một phần lãi trên số tiền bỏ ra mua bảo hiểm) ổn định trong dài hạn.
"Bây giờ, lãi ngân hàng phổ biến là 18%/năm, nhưng thời gian tới có thể giảm xuống còn 14 - 15%/năm. Chúng tôi không thể chạy theo ngắn hạn", ông Quang nói.
Trên thực tế, không ít khách hàng đã chấp nhận thua thiệt, chấm dứt hợp đồng bảo hiểm nhân thọ trước hạn.
Ông Phùng Đắc Lộc, Tổng thư ký Hiệp hội Bảo hiểm Việt Nam cho biết, đối với bảo hiểm nhân thọ, lãi suất ngân hàng không phải là nguyên nhân gây ra khó khăn, bởi những người tham gia loại này cũng không có tiền dư dả để gửi ngân hàng.
"Nguyên nhân chính là lạm phát. Nếu một gia đình trung lưu có mức thu nhập 6 triệu đồng/tháng, cách đây gần một năm thì vẫn có thể mua bảo hiểm. Tuy nhiên, với mức thu nhập này, hiện nay không được gọi là trung lưu nữa, vì giá cả lên cao, khéo lắm là thu vén được chi tiêu trong gia đình, chứ không còn dư dả để tham gia bảo hiểm", ông Lộc nói. Như vậy, lượng khách hàng của bảo hiểm nhân thọ sẽ sụt giảm, khiến cuộc cạnh tranh trong lĩnh vực này càng gay gắt.
Dự cảm được những khó khăn do cạnh tranh, ngay từ đầu năm, các doanh nghiệp bảo hiểm nhân thọ liên tiếp tung ra các sản phẩm mới, với nhiều tính năng ưu việt, trong đó đặc biệt chú ý đến việc gia tăng lợi ích cho người tham gia bảo hiểm. Những doanh nghiệp đi đầu trong việc đưa ra sản phẩm mới vẫn là những "đại gia" như Bảo Việt Nhân thọ, AIA, Prudential…
"Hiện các sản phẩm bảo hiểm mới đang chờ Bộ Tài chính phê duyệt. Khách hàng sẽ là người được lợi, bởi không chỉ cạnh tranh với chính sản phẩm đã tung ra từ trước, mà cạnh tranh cả với doanh nghiệp cùng lĩnh vực, hoặc mới nhập cuộc", ông Lộc cho biết.
* Năm 2007, doanh thu bảo hiểm nhân thọ đạt 9.397 tỷ đồng, tăng 12% so với năm 2006; dẫn đầu là Prudential với 3.958 tỷ đồng, Bảo Việt nhân thọ với 3.250 tỷ đồng, AIA với 547 tỷ đồng, ACE Life với 174 tỷ đồng (Nguồn: Hiệp hội Bảo hiểm Việt Nam).

"Phao cứu sinh" cho người lao động tại các doanh nghiệp giải thể, chủ bỏ trốn
Quy định đặc thù về bảo hiểm thất nghiệp tại Luật Việc làm năm 2025 và Nghị định 374/2025/NĐ-CP đã mở đường tháo gỡ điểm nghẽn “chốt sổ” bảo hiểm, kịp thời chi trả trợ cấp cho người lao động tại doanh nghiệp giải thể, phá sản…
Trục lợi bảo hiểm thất nghiệp: Cái giá không chỉ là hoàn trả tiền hưởng sai
Việc cố tình không thông báo tình trạng việc làm để tiếp tục hưởng trợ cấp thất nghiệp có thể dẫn đến nhiều hệ quả: chấm dứt hưởng, phải hoàn trả khoản nhận sai, bị xử phạt và trong một số trường hợp không được bảo lưu thời gian đóng bảo hiểm thất nghiệp chưa hưởng.
Khuyến nghị từ cơ quan Bảo hiểm xã hội với người tham gia Bảo hiểm y tế
BHXH Việt Nam (Bộ Tài chính) vừa khuyến nghị người thuộc nhóm tự đóng BHYT gia hạn trước khi thẻ hết giá trị sử dụng và kiểm tra thông tin sau khi đóng tiền. Người tham gia có thể thực hiện qua Cổng Dịch vụ công, ứng dụng ngân hàng có tích hợp dịch vụ thanh toán BHXH, BHYT hoặc Tổ chức hỗ trợ phát triển đối tượng; đồng thời theo dõi quá trình tham gia, giá trị sử dụng thẻ trên các kênh chính thức.

Người dân cần chủ động gia hạn thẻ bảo hiểm y tế trước khi hết hạn
Bảo hiểm xã hội Việt Nam khuyến nghị người thuộc nhóm tự đóng bảo hiểm y tế gia hạn trước khi thẻ hết giá trị sử dụng, và kiểm tra thông tin sau khi đóng tiền để đảm bảo quyền lợi khi đi khám chữa bệnh…
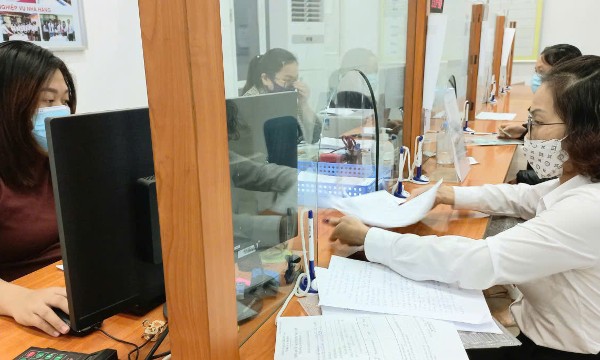
Nghị quyết 205: Mở đường xử lý dứt điểm tình trạng chậm, trốn đóng bảo hiểm xã hội
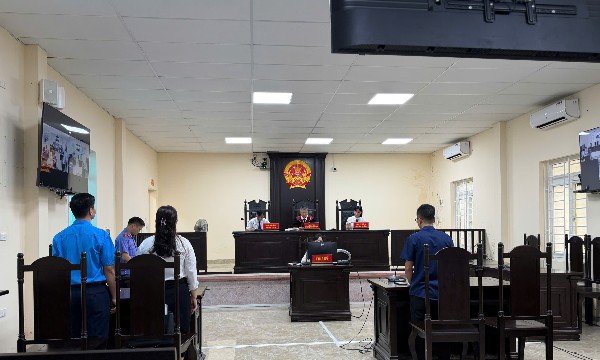
Do Luật Bảo hiểm xã hội 2024 không trao quyền khởi kiện cho cơ quan Bảo hiểm xã hội, Bảo hiểm xã hội cơ sở Ứng Hòa đã đề nghị Viện kiểm sát nhân dân khu vực 12 đứng ra làm nguyên đơn khởi kiện Công ty MD ra tòa. Việc áp dụng thí điểm khởi kiện dân sự công ích theo Nghị quyết 205/2025/QH15 không chỉ giải quyết bài toán pháp lý trước mắt mà còn tạo thêm cơ chế "siết" tình trạng chậm, trốn đóng bảo hiểm xã hội kéo dài...



Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





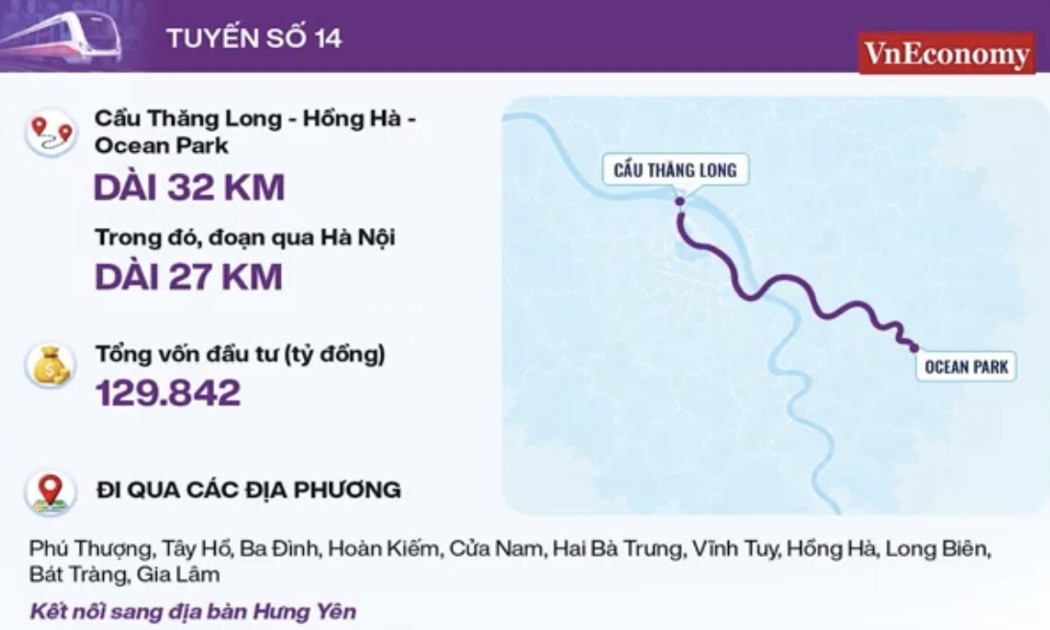
 18 tuyến metro dài 979 km ở Hà Nội giúp người dân tiếp cận việc làm và dịch vụ công tốt hơn
Mạng lưới 5 tuyến metro (đường sắt đô thị) đóng vai trò quan trọng trong việc tái cấu trúc không gian đô thị tại Hà Nội, định hình cấu trúc đô thị đa cực. Nơi mà người dân tiếp cận được các dịch vụ trong cự ly đi bộ hoặc di chuyển bằng xe đạp đến các ga trung chuyển kết nối di chuyển.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

