




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bớt ảo cho những mức lãi suất “khủng”


Góc khuất của một hiện tượng lãi suất cao trên thị trường liên ngân hàng gần đây đang trở nên rõ hơn với công chúng
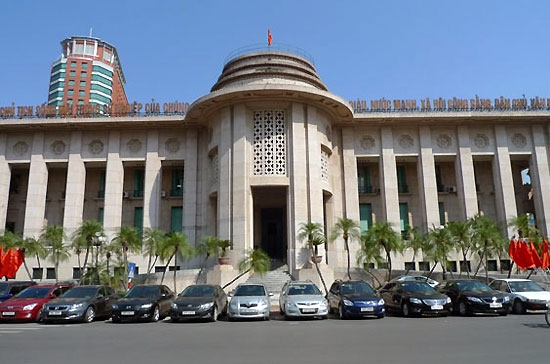
Góc khuất của một hiện tượng lãi suất cao trên thị trường liên ngân hàng gần đây đang trở nên rõ hơn với công chúng, khi nhà điều hành tăng cường hỗ trợ thêm thông tin.
Tuần đầu tiên sau ngày 10/10/2011, thị trường liên ngân hàng nổi sóng. Khó khăn thanh khoản của một số thành viên trong hệ thống lại trở thành vấn đề nóng bỏng. Diễn biến này kéo dài đến gần cuối tháng 10 mới ổn định trở lại.
Trong biến động đó, khác với những diễn biến thường thấy, bên cạnh các kỳ hạn ngắn, thị trường đón nhận sự đột biến của lãi suất ở các kỳ hạn dài (trong cơ cấu giao dịch tại đây), đặc biệt là kỳ hạn 12 tháng.
Dữ liệu giao dịch cho thấy, cao điểm những ngày 17, 18 và 20/10, lãi suất giao dịch bình quân trên thị trường liên ngân hàng kỳ hạn 12 tháng vọt lên tới 20,64% - 20,73%/năm. Hay dữ liệu cập nhật gần nhất, ngày 3/11, mức giao dịch bình quân ở kỳ hạn này lên tới 20,40%/năm.
Đây là biến động bất thường so với quá khứ, khi các thời điểm “nóng” về thanh khoản lãi suất chủ yếu chỉ tăng cao ở các kỳ hạn ngắn. Với thị trường nói chung vừa qua và hiện nay, những con số trên 20%/năm của lãi suất trên thị trường liên ngân hàng như vậy đi cùng với lo ngại, có thể tạo hiệu ứng tâm lý bất lợi.
Nhưng, với sự hỗ trợ thêm thông tin từ Ngân hàng Nhà nước, góc nhìn về những mức lãi suất “khủng” đó đang được đầy đủ hơn; qua đó, giúp công chúng tiếp cận một cách chính xác hơn tính đại diện của nó.
Từ trung tuần tháng 10/2011, lần đầu tiên Ngân hàng Nhà nước mở rộng hơn thông tin về dữ liệu giao dịch trên thị trường liên ngân hàng. Bên cạnh lãi suất giao dịch bình quân ở các kỳ hạn, nhà điều hành bổ sung thêm doanh số giao dịch cụ thể qua mỗi ngày. Điều này có thể đã cũ với nhiều tổ chức đầu tư, nhưng là giá trị mới với đại chúng, dù bất đối xứng thông tin vẫn đang tồn tại…
Lâu nay, công chúng tiếp cận dữ liệu kết quả giao dịch trên thị trường liên ngân hàng với độ trễ so với thời gian thực từ 3 - 4 ngày. Hạn chế lớn nhất là dữ liệu doanh số gắn với từng kỳ hạn và mức lãi suất công bố. Đó như là một góc khuất khiến tính đại diện của lãi suất trở nên mơ hồ khi lường định giá trị phản ánh của nó đối với tình hình chung của thị trường.
Như ở diễn biến trên, lãi suất giao dịch bình quân kỳ hạn 12 tháng liên tiếp vượt trên 20%/năm, đầu tháng 11 này lại tái hiện. Nhưng kỳ thực tính đại diện của nó rất yếu đối với diễn biến chung của thị trường. Điều này được khẳng định khi Ngân hàng Nhà nước cập nhật thêm doanh số giao dịch với lượng ít ỏi và tỷ trọng rất nhỏ trong tổng doanh số mỗi ngày.
Cụ thể như trong ngày cập nhật gần nhất, 3/11, mức lãi suất giao dịch bình quân kỳ hạn 12 tháng lên tới 20,4%/năm, tạo một sự đột biến so với mức bình quân các kỳ hạn còn lại (phổ biến quanh 14%/năm). Nhưng, mức 20,4%/năm này chỉ gắn với doanh số gần như không đáng kể, chỉ 2 tỷ đồng trong tổng doanh số hơn 23.000 tỷ đồng trong ngày.
Tương tự, có thể thấy trong ngày 17/10 vừa qua, lãi suất giao dịch bình quân kỳ hạn 12 tháng lên tới 20,64%/năm, nhưng cũng chỉ có… 200 triệu đồng doanh số; hay mức 20,73%/năm trong ngày 18/10 cũng chỉ có 5,2 tỷ đồng doanh số.
Trong những trường hợp như vậy, tính đại diện của những mức lãi suất “khủng” đó là rất nhỏ so với quy mô thị trường gấp hàng chục nghìn lần, song hiệu ứng của nó có thể không nhỏ nếu dữ liệu công bố chỉ đơn độc về lãi suất như trước đây.
Thêm thông tin, thêm giá trị. Hơn một năm về trước, Ngân hàng Nhà nước cũng đã từng đưa ra cam kết là sẽ thông tin chi tiết, đầy đủ hơn thông tin về giao dịch trên thị trường liên ngân hàng. Nhưng phải đến thời điểm này mới có một bước đi cụ thể như vậy.
Hy vọng đây sẽ là bước khởi đầu cho sự đầy đủ hơn, cập nhật hơn trong thời gian tới - như một yêu cầu để dần thu hẹp sự bất đối xứng thông tin trên thị trường hiện nay.

UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%
UOB nâng dự báo tăng trưởng GDP Việt Nam năm 2026 lên 9,2%, từ mức 8,5% trước đó. Đồng thời, dự báo lạm phát bình quân cả năm lên 4,7% khi áp lực giá cả gia tăng trong quý 4/2026…
Tín dụng xanh: Cân bằng lợi ích môi trường và khả năng trả nợ
Thách thức của tín dụng xanh không chỉ nằm ở quy mô cho vay hay lãi suất, mà còn ở việc dung hòa nhu cầu vốn cho các dự án đầu tư môi trường của doanh nghiệp với yêu cầu bảo đảm dòng tiền, khả năng trả nợ và kiểm soát rủi ro của ngân hàng...
Từ một lần định danh đến kết nối liền mạch các hệ thống thanh toán
“Một lần định danh gắn với trải nghiệm liền mạch và thanh toán thuận tiện” là mục tiêu thanh toán số hiện nay được đại diện Ngân hàng Nhà nước Việt Nam đặt ra trong bối cảnh thanh toán không dùng tiền mặt bùng nổ với hơn 21 tỷ giao dịch trong 8 tháng năm 2026…
Quản lý gia sản: Vượt qua mặc định "không ai giàu ba họ"
Sau 40 năm dấn thân trên thương trường kể từ khi đất nước mở cửa, thế hệ doanh nhân đầu tiên của Việt Nam hiện đứng trước một phép thử mới: gìn giữ và chuyển giao cơ nghiệp cho thế hệ kế tiếp. Giữa lúc một bộ phận giàu có đang loay hoay duy trì sự thịnh vượng mà họ đã tạo nên thì thị trường xuất hiện một cách tiếp cận mới, đó là quản lý gia sản theo hệ thống quản trị chuyên nghiệp...
Siết tiêu chuẩn xác thực sinh trắc học khi chuyển tiền để chống giả mạo bằng AI
Ngân hàng Nhà nước sẽ siết chặt tiêu chuẩn xác thực sinh trắc học nhằm ngăn chặn hành vi giả mạo bằng trí tuệ nhân tạo (deepfake), đồng thời bổ sung cơ chế trì hoãn giao dịch tối thiểu 24 giờ để phòng chống lừa đảo. Các quy định mới dự kiến có hiệu lực trong năm 2027, hướng tới tăng cường an toàn giao dịch và bảo vệ người sử dụng dịch vụ thanh toán…



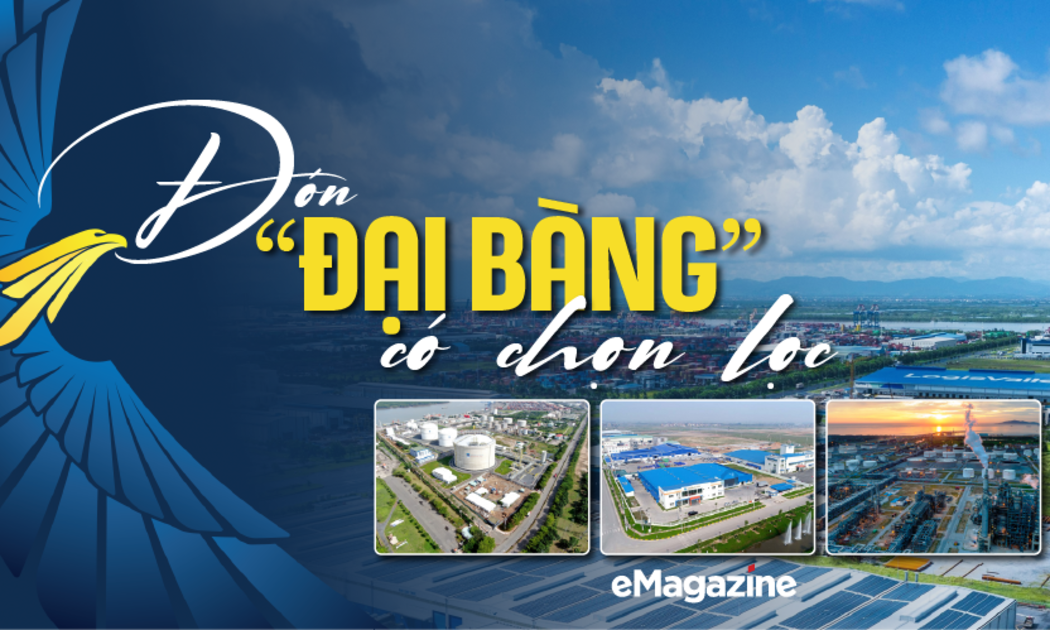

Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.






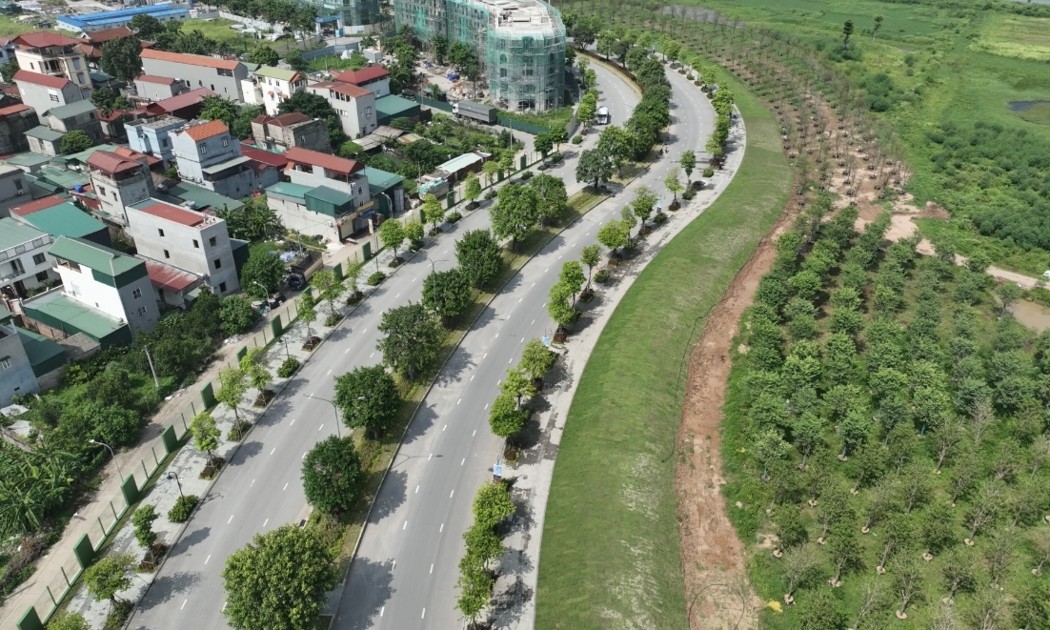
 Giải bài toán thị trường nhà ở cho người nước ngoài, tăng khả năng thu hút FDI chất lượng cao
Theo các chuyên gia, thay vì cạnh tranh bằng ưu đãi thuế hoặc chi phí lao động giá rẻ, Việt Nam cần chuyển hướng cạnh tranh bằng chất lượng hạ tầng đô thị, dịch vụ công và môi trường sống thân thiện.

81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...