


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Bức tranh kinh doanh quý 2/2025: Lợi nhuận toàn thị trường tăng mạnh 31,5%, một nửa đến từ 7 "ông lớn"


Nếu loại trừ ảnh hưởng từ 7 doanh nghiệp lớn, tăng trưởng lợi nhuận toàn thị trường trong quý 2/2025 sẽ ở mức 14,8%.

Tổng doanh thu trong quý 2/2025 ghi nhận mức tăng trưởng khiêm tốn 6,9% so với cùng kỳ trong khi lợi nhuận sau thuế thuộc về cổ đông công ty mẹ tăng mạnh 31,5% – vượt xa mức tăng 20,9% của quý 1/2025, theo thống kê từ SSI Research.
Phần lớn các nhóm ngành đều ghi nhận tăng trưởng lợi nhuận tích cực, ngoại trừ nhóm công nghiệp. Những nhóm ngành có kết quả vượt kỳ vọng gồm bán lẻ, phân bón, tiện ích, ngân hàng và khu công nghiệp. Ngược lại, một số ngành như thực phẩm & đồ uống (F&B) và một số cổ phiếu bất động sản nhà ở lại ghi nhận kết quả thấp hơn kỳ vọng.
Bảy cổ phiếu VIC, NVL, VGI, HHS, HVN, PGV và VIX – chiếm 6,7% tổng lợi nhuận toàn thị trường và 14,4% vốn hóa – đóng góp tới khoảng 50% mức tăng trưởng tuyệt đối của lợi nhuận trong Q2/2025. Nếu loại trừ ảnh hưởng từ nhóm cổ phiếu này, tăng trưởng lợi nhuận toàn thị trường trong Q2/2025 sẽ ở mức 14,8%.
Ngân hàng tiếp tục là động lực tăng trưởng chính, đóng góp 44% tổng lợi nhuận sau thuế toàn thị trường và 28% vào tăng trưởng lợi nhuận sau thuế toàn thị trường. Theo sau là bất động sản (8%, đóng góp 20% tăng trưởng) và tiện ích (7%, đóng góp 12% tăng trưởng).
Tăng trưởng nhóm ngân hàng chủ yếu nhờ động lực từ CTG và VPB. Tuy nhiên, mức độ phân hóa trong kết quả kinh doanh giữa các ngân hàng ngày càng rõ rệt: CTG, ACB, VPB và VIB ghi nhận kết quả vượt kỳ vọng, trong khi STB, MBB và MSB lại thấp hơn dự báo.
Mặc dù doanh thu ngành bất động sản giảm 3,6% so với cùng kỳ, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ lại tăng vọt 129,6%, tương đương mức tăng tuyệt đối 7,6 nghìn tỷ đồng. Kết quả ấn tượng này chủ yếu nhờ BCM (+430% ), NVL (đảo chiều từ mức lỗ 6,7 nghìn tỷ đồng trong Q2/2024 sang lãi 190 tỷ đồng trong Q2/2025) và VIC (cải thiện từ mức lỗ 3,5 nghìn tỷ xuống còn 581 tỷ đồng).

Ở nhóm khu công nghiệp: VGC và KBC ghi nhận tăng trưởng lợi nhuận mạnh nhờ dòng vốn FDI tiếp tục duy trì tích cực. Biên lợi nhuận gộp của các khu công nghiệp tăng mạnh do các điều chỉnh trong tổng mức đầu tư, dẫn đến giá vốn hàng bán giảm đáng kể.
Trong khi đó, tăng trưởng lợi nhuận mảng bất động sản nhà ở nhìn chung có sự phân hóa do đặc thù ghi nhận doanh thu theo tiến độ bàn giao dự án. Các nhà phát triển lớn như VHM, NLG và KDH ghi nhận mức sụt giảm lợi nhuận khoảng 30% do nền so sánh cao trong cùng kỳ năm trước, trong khi HDC và DXG đạt tăng trưởng lợi nhuận dương.
Các doanh nghiệp xây dựng lớn như CTD, VCG ghi nhận tăng trưởng mạnh cả về doanh thu và lợi nhuận ròng trong Q2/2025, được thúc đẩy bởi sự phục hồi của thị trường bất động sản và đẩy mạnh đầu tư hạ tầng. Xu hướng này cũng lan tỏa sang nhóm cung ứng vật liệu xây dựng, giúp các mảng như thép xây dựng, xi măng, ống nhựa, đá xây dựng đều ghi nhận kết quả kinh doanh khả quan.
Lợi nhuận của các doanh nghiệp dẫn đầu ngành như HPG (thép), HT1 (xi măng), BMP, NTP (ống nhựa) và VLB (đá xây dựng) tăng lần lượt 39%, 145%, 17,7%, 35% so với cùng kỳ.
Các cổ phiếu bán lẻ như MWG, FRT và DGW ghi nhận tăng trưởng lợi nhuận tích cực trong Q2/2025, lần lượt ở mức 41%, 344% và 30%. PNJ cũng ghi nhận doanh thu bán lẻ tăng 4,6%. Ngược lại, nhóm thực phẩm & đồ uống (F&B) bao gồm VNM, MCH và SAB đều ghi nhận lợi nhuận giảm lần lượt 7,3%, 24,5% và 3,3%.
Các doanh nghiệp logistics như GMD, HAH, VSC và các doanh nghiệp xuất khẩu như VHC, ANV ghi nhận tăng trưởng lợi nhuận đáng kể trong nửa đầu năm 2025, nhờ xu hướng đặt hàng hàng sớm (front-loading). Tổng giá trị xuất khẩu tăng 18% so với cùng kỳ và 13,6% so với quý trước. Tại hệ thống cảng Hải Phòng, sản lượng hàng container 6 tháng năm 2025 tăng 14% so với cùng kỳ.
Xuất khẩu hàng dệt may tăng 10%, dẫn đầu là các thị trường Mỹ (+17%), EU (+15%) và Nhật Bản (+12%). Xuất khẩu thủy sản cũng tăng 16,9%, đạt 5,2 tỷ USD, chủ yếu nhờ nhu cầu cao từ Mỹ, Trung Quốc và Nhật Bản. Ngoài ra, các doanh nghiệp xuất khẩu còn hưởng lợi từ việc tỷ giá các đồng ngoại tệ chính tăng so với VND.
Với nhóm tiện ích: Mặc dù doanh thu toàn ngành không tăng, nhưng lợi nhuận ngành tiện ích ghi nhận mức tăng trưởng vượt trội 72% so với cùng kỳ, đóng góp khoảng 12% vào tăng trưởng lợi nhuận toàn thị trường. Kết quả này đến từ nhiều yếu tố như hoàn nhập dự phòng nợ xấu lớn tại GAS, điều kiện thủy văn thuận lợi giúp các nhà máy thủy điện (bao gồm cả REE) ghi nhận kết quả tích cực, sản lượng điện khí thấp hơn dự kiến, trong khi sản lượng hợp đồng (Qc) vẫn ở mức cao tại các doanh nghiệp như POW và NT2.
Bài liên quan


Đọc bài theo từ khoá

Vietnam Tourism Roadshow tại Amsterdam: Kết nối văn hóa và du lịch châu Âu

Giới chuyên gia dự báo kinh tế Trung Quốc tăng tốc nhẹ trong quý 3/2026
Đồng Nai đối thoại với doanh nghiệp Hàn Quốc, chú trọng thu hút đầu tư chất lượng cao
EL Nino cường độ mạnh: Nền nhiệt cao hơn trung bình, dự báo mùa đông ít ngày rét đậm
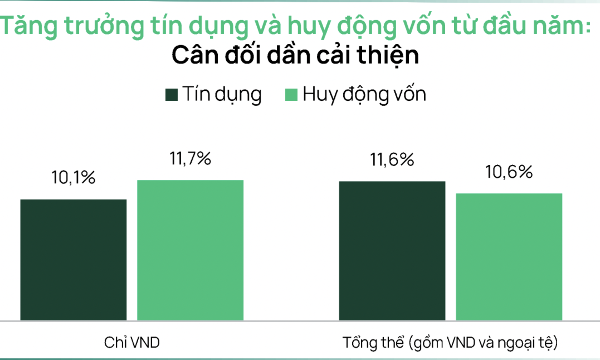
Dragon Capital: Thị trường hiện tại đã phản ánh phần lớn lãi suất, định giá đã trở về vùng đáy Covid
Mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất .
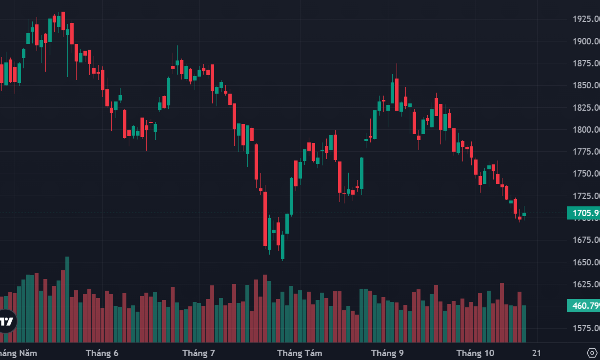
Trụ giằng co đỡ điểm số, cổ phiếu vừa và nhỏ tiếp tục nóng
Áp lực bán rất nhẹ tiếp tục hỗ trợ bên mua chống đỡ tốt điểm số dù một lần nữa VN-Index có thời điểm để mất mốc 1700. Lần đầu tiên sau 8 tuần giá trị khớp lệnh sàn HoSE xuống dưới ngưỡng 10 ngàn tỷ đồng, nhưng số lượng cổ phiếu tăng giá lại nhiều áp đảo.
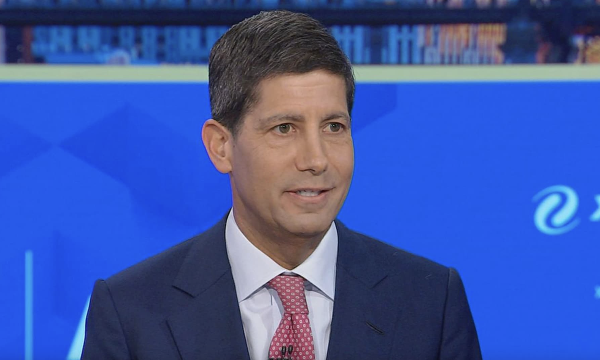
Chủ tịch Fed từ chối phát tín hiệu về đường đi của lãi suất
Trong lần xuất hiện vào ngày 16/10, Chủ tịch Cục Dự trữ Liên bang (Fed) Kevin Warsh không đưa ra tín hiệu về việc liệu Fed có tăng lãi suất trong cuộc họp tháng 10 này hay không...
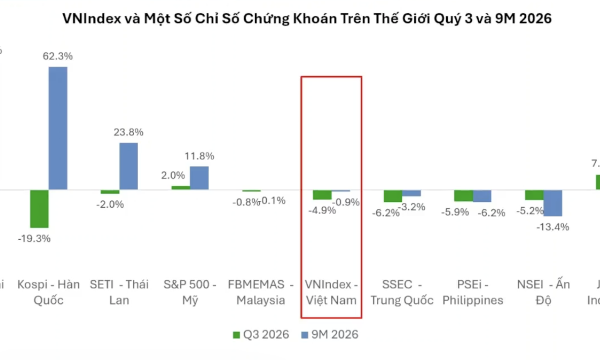
Chuyên gia VCBF: Mức giảm VN-Index không phản ánh đầy đủ diễn biến các cổ phiếu, định giá đang quá rẻ
Diễn biến thị trường hiện tại cho thấy giá cổ phiếu của nhiều doanh nghiệp trên thị trường chưa phản ánh đầy đủ mức tăng trưởng lợi nhuận đã đạt được cũng như triển vọng kinh doanh trong thời gian tới.
MSCI đề xuất hạ xếp hạng Indonesia xuống nhóm thị trường độc lập
Ngày thứ Năm (15/10), công ty cung cấp chỉ số MSCI cho rằng thị trường chứng khoán Indonesia không còn đáp ứng yêu cầu để duy trì vị thế thị trường mới nổi (emerging market) và đề xuất thị trường này chuyển sang nhóm thị trường độc lập (standalone market)…



Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

