


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cải cách chính sách tài chính: Bốn kết quả của một dự án


Phó vụ trưởng Vụ Hợp tác quốc tế, Bộ Tài chính, nói về kết quả của dự án cải cách hành chính do nước ngoài tài trợ
ETV2 là giai đoạn 2 của Chương trình Hỗ trợ kỹ thuật châu Âu, trị giá 12 triệu Euro nhằm hỗ trợ cải cách đối với các cơ quan kinh tế và tài chính của Chính phủ Việt Nam trong quá trình hội nhập sâu vào nền kinh tế quốc tế.
Hiện tại, dự án đã hoàn tất việc giải ngân và được nhà tài trợ đánh giá cao.
Chúng tôi đã có cuộc trao đổi với ông Nguyễn Bá Toàn, Phó vụ trưởng Vụ Hợp tác quốc tế, Bộ Tài chính xung quanh dự án này.
Thưa ông, so với ETV1 thì ETV2 hỗ trợ những vấn đề gì, thuộc những lĩnh vực nào?
ETV2 củng cố việc hoạch định chính sách cũng như thiết lập và áp dụng các công cụ thực hiện với trọng tâm 3 lĩnh vực chính, gồm: thúc đẩy chương trình cải cách chính sách tài chính và các vấn đề về thuế và hải quan; tăng cường các công tác thiết lập chuẩn mực kế toán và kiểm toán, xây dựng bảo hiểm và kiểm soát ngành bảo hiểm; củng cố công tác chuẩn bị số liệu thống kê, phản ánh những thay đổi nhanh chóng ảnh hưởng tới môi trường kinh tế Việt Nam.
Hiện tại, ETV 2 đang được triển khai đúng kế hoạch với tính tự chủ rất cao của các bên tham gia phía Việt Nam và sự hỗ trợ, giám sát chặt chẽ của Phái đoàn Uỷ ban châu Âu tại Việt Nam, cùng những ý kiến tư vấn của tập đoàn tư vấn quốc tế ATOS và AFAQ/Afnor.
Ông có thể cho biết về những kết quả cụ thể của ETV2?
Sau 2 năm thực hiện, ETV2 đã triển khai hàng trăm hoạt động lớn nhỏ, đạt được kết quả về nhiều mặt.
Thứ nhất, dự án giúp cải thiện các chính sách tài chính và dịch vụ tư vấn pháp lý; tăng cường đầu vào và tính hiệu suất của hệ thống thu trong nước.
Thứ hai, thông qua việc thực hiện, tính hiệu quả và hiệu suất của hệ thống thuế, luật và thủ tục hải quan được tăng cường.
Thứ ba, các tiêu chuẩn quốc gia về chế độ kế toán, kiểm toán và bảo hiểm được nâng cao để phù hợp với các chuẩn mực quốc tế.
Thứ tư, giúp tăng cường phân tích, xử lý số liệu và quản lý thông tin của Bộ Kế hoạch và Đầu tư.
Các hợp phần 1, 2, 3 do Vụ Chính sách thuế, Vụ Ngân sách Nhà nước, Vụ Pháp chế, Tổng cục Thuế và Tổng cục Hải quan (Bộ Tài chính) thực hiện đã thúc đẩy quá trình xây dựng thể chế bằng các luật như: Luật Ưu đãi thuế doanh nghiệp, Luật Thuế môi trường, Luật Thuế nhà đất, Luật Quản lý thuế, minh bạch hóa hệ thống quản lý thuế, cải thiện công tác dự báo thu, hệ thống khai báo hải quan một cửa...
Trong hợp phần 4, dự án đã giúp đào tạo các chuẩn mực kế toán quốc tế về doanh nghiệp nhỏ và vừa, chuẩn mực hợp nhất kinh doanh, kế toán doanh nghiệp bảo hiểm, ngân hàng... chuẩn bị cho việc soạn thảo Luật Kiểm toán độc lập.
Thời gian còn lại, ETV2 tiếp tục giúp đỡ Bộ Tài chính nghiên cứu về chuẩn mực kế toán công cụ tài chính (chuẩn mực 32, 39, 07...) nhằm soạn thảo và ban hành trong năm 2008 thông tư hướng dẫn một số công cụ tài chính (đã có tại Việt Nam) và chuẩn bị cho việc ban hành chuẩn mực kế toán công cụ tài chính và ban hành chế độ kế toán ngân hàng và tổ chức tín dụng.
Về phía các nhà tài trợ, quan điểm của họ trong việc đánh giá kết quả thực hiện dự án này ra sao?
Các bên tham gia đều đánh giá kết quả đạt được của dự án ETV2 là rất khả quan. Tất nhiên, việc đánh giá phải đặt trong mối tương quan về thời gian, nguồn lực và hoàn cảnh thực tế.
Có thể nói, dự án ETV2 thực hiện được hơn 2 năm và sẽ kết thúc vào ngày 31/12/2008. Trong thời gian triển khai, dự án đã huy động nguồn lực tối đa về cả tài chính và con người bao gồm nguồn tài trợ, nguồn vốn đối ứng, các chuyên gia tư vấn trong và ngoài nước, các công chức kiêm nhiệm... cho các hoạt động của dự án, đảm bảo thực hiện dự án theo đúng cam kết với nhà tài trợ.
Với kết quả đạt được như vậy, liệu các nhà tài trợ có giải ngân tiếp giai đoạn 3 không, thưa ông?
Tôi tin chắc rằng, với kết quả như vậy, sẽ không có lý do gì để các nhà tài trợ không tiếp tục hỗ trợ Việt Nam cải cách trong các lĩnh vực này.
* Chương trình Hỗ trợ kỹ thuật châu Âu cho Việt Nam hiện gồm 2 giai đoạn. Giai đoạn 1 (ETV 1) được thực hiện từ 1994 đến 2000, đã hỗ trợ nhiều hoạt động quan trọng của nhiều lĩnh vực, trong đó có việc xây dựng Luật Kinh doanh bảo hiểm Việt Nam năm 2000, Luật Kế toán năm 2003...
Giai đoạn 2 (ETV 2) của chương trình có tổng ngân sách hơn 12 triệu Euro được ký kết năm 2003, chính thức triển khai vào cuối 2005 và dự kiến kết thúc vào cuối 2008.


Doanh nghiệp “đắp chiếu” thở phào trút gánh nặng lệ phí môn bài
Bộ Tài chính đề xuất giảm từ 30–70% mức phạt chậm nộp hồ sơ khai thuế, đồng thời xóa tiền chậm nộp và xử lý một số nghĩa vụ lệ phí môn bài đối với người nộp thuế thuộc diện ngừng hoạt động với thời gian dự kiến áp dụng đến hết ngày 30/6/2028…
Phó Thủ tướng yêu cầu xem xét giảm giá điện và giảm thuế xăng về 0% ngay tháng 11
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu rà soát phương án giảm giá bán lẻ điện bình quân trong 5 tháng, từ ngày 1/11/2026 đến hết ngày 31/3/2027; đồng thời đánh giá tính khả thi của việc đưa thuế tiêu thụ đặc biệt đối với xăng về 0% trong cùng thời gian…
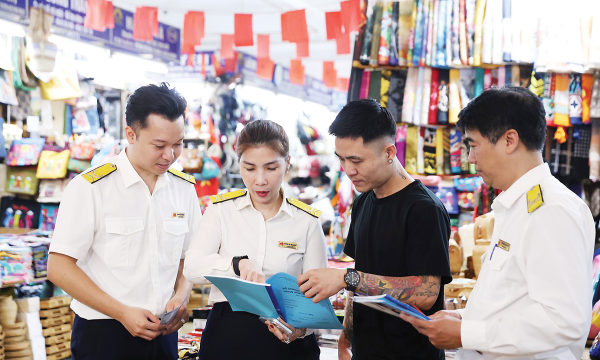
Hộ kinh doanh loay hoay trước bài toán nối chuỗi khấu trừ thuế
Dù cùng tham gia chuỗi cung ứng, giao dịch giữa doanh nghiệp với hộ kinh doanh và giữa các doanh nghiệp đang tạo ra sự khác biệt về quyền khấu trừ thuế giá trị gia tăng. Vướng mắc này không chỉ ảnh hưởng đến chi phí giao dịch, quyết định lựa chọn nhà cung cấp mà còn đặt ra bài toán chuyển đổi hộ kinh doanh để tham gia đầy đủ hơn vào chuỗi khấu trừ thuế.
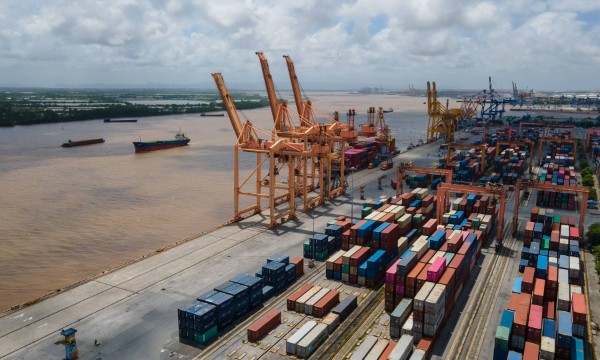
Xuất khẩu tăng hơn 12%, Việt Nam xuất siêu hai kỳ liên tiếp
Trong nửa đầu tháng 10/2026, kim ngạch xuất khẩu hàng hóa đạt 29,25 tỷ USD, tăng 12,41% so với nửa đầu tháng 9, trong khi nhập khẩu giảm 4,9%. Cán cân thương mại xuất siêu khoảng 1,82 tỷ USD, đánh dấu kỳ xuất siêu thứ hai liên tiếp…
Phân biệt đất chậm sử dụng với bỏ hoang để đánh thuế hợp lý
Các đại biểu Quốc hội cho rằng chính sách đánh thuế đất bỏ hoang cần phân biệt rõ hành vi cố tình không sử dụng đất với trường hợp chậm triển khai do nguyên nhân khách quan. Xác định đúng đối tượng chịu thuế là điều kiện để hạn chế lãng phí đất đai mà không tạo thêm gánh nặng tài chính bất hợp lý cho người sử dụng đất…





Theo nhận định của các chuyên gia, so với môi trường đầu tư cách đây vài năm thì thời điểm hiện tại nhà đầu tư cần chuyển hướng nhìn vào khả năng thanh khoản, khả năng đáp ứng nhu cầu thực... để dự án trở thành hàng hóa có khả năng thanh khoản. Nếu không sẽ dễ rơi vào tình cảnh tồn kho như số liệu Bộ Xây dựng vừa công bố mới đây.









 Sửa luật cần xác lập rõ quyền đối với phần đất gắn với công trình
Đại biểu Quốc hội cho rằng, nếu không quy định rõ, việc mở rộng quyền sở hữu công trình có thể dẫn đến cách hiểu rằng người mua đồng thời được nhận quyền sử dụng đất tương ứng với phần diện tích sàn, trong khi Nghị quyết số 21-NQ/TW của Trung ương đã đặt ra giới hạn rất rõ về vấn đề này.





Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...