"Các trường hợp cá nhân hoạt động kinh doanh trong lĩnh vực dịch vụ lưu trú sẽ có phương thức tính và kê khai thuế riêng, khác với hoạt động cho thuê tài sản thông thường".
Cục Thuế


 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
 02437552050


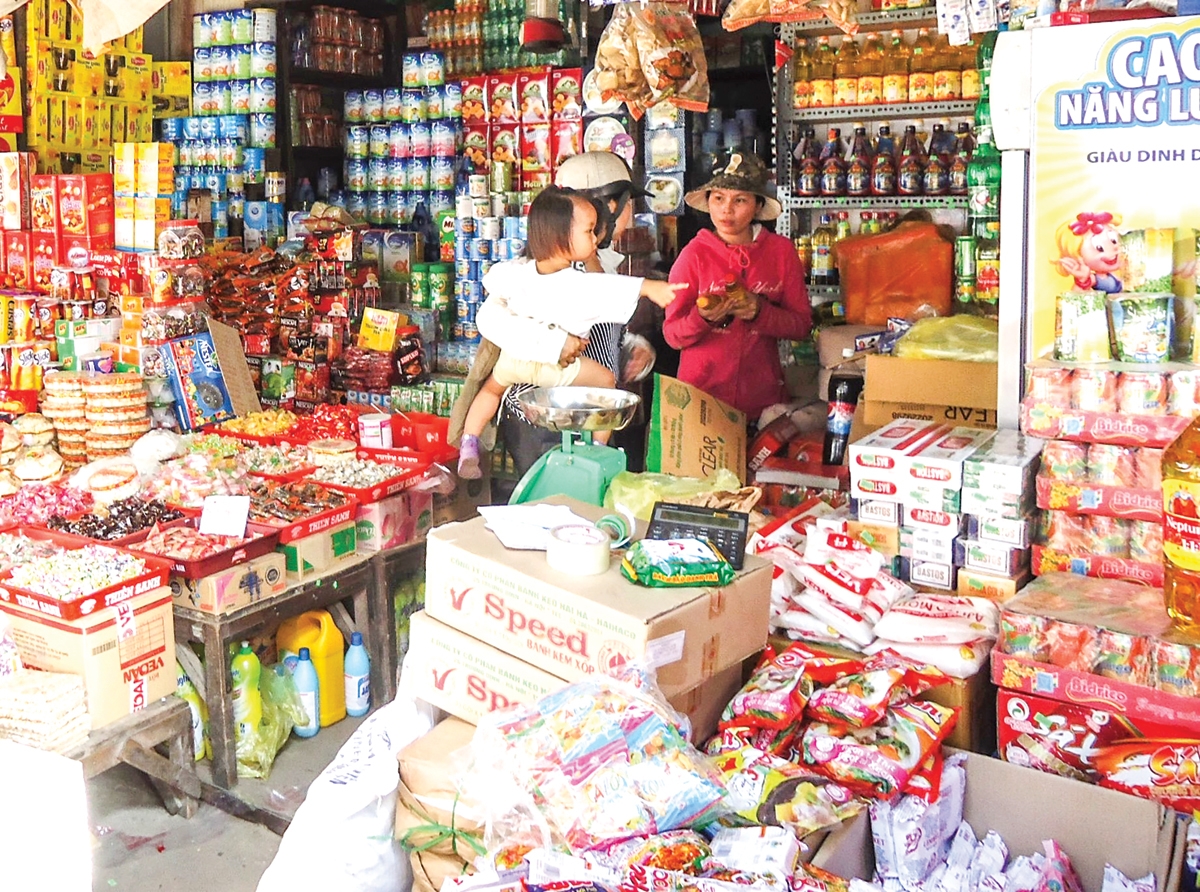
Cục Thuế vừa ban hành văn bản trả lời kiến nghị của một cá nhân liên quan đến chính sách thuế áp dụng đối với hoạt động cho thuê tài sản, hộ kinh doanh cá thể cũng như trách nhiệm kê khai, nộp thuế trong thời gian chuẩn bị triển khai cơ chế tự khai, tự nộp bắt đầu từ năm 2026.
Đại diện ban chính sách, thuế quốc tế (Cục Thuế) cho biết việc xác định nghĩa vụ thuế của cá nhân đối với hoạt động cho thuê tài sản được căn cứ vào Luật Thuế giá trị gia tăng số 48/2024/QH15 cùng các hướng dẫn chi tiết về thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh tại Thông tư số 40/2021/TT-BTC và Thông tư số 100/2021/TT-BTC của Bộ Tài chính (sửa đổi, bổ sung một số điều của Thông tư số 40/2021/TT-BTC).
Theo đó, các văn bản pháp luật trên nêu rõ, mọi cá nhân có phát sinh doanh thu từ hoạt động cho thuê tài sản như nhà ở, mặt bằng kinh doanh, cửa hàng, nhà xưởng, kho bãi (không bao gồm dịch vụ lưu trú), cho thuê phương tiện vận tải, máy móc thiết bị không kèm người điều khiển hoặc cho thuê tài sản khác không kèm theo dịch vụ đều thuộc diện phải kê khai và nộp các loại thuế theo quy định.
"Các trường hợp cá nhân hoạt động kinh doanh trong lĩnh vực dịch vụ lưu trú sẽ có phương thức tính và kê khai thuế riêng, khác với hoạt động cho thuê tài sản thông thường".
Cục Thuế
Riêng trường hợp cá nhân hoạt động kinh doanh trong lĩnh vực dịch vụ lưu trú, chẳng hạn như cho thuê nhà ngắn hạn đối với khách du lịch, cho thuê phòng dài hạn cho sinh viên, công nhân, hoặc cung cấp chỗ ở kèm các dịch vụ ăn uống, giải trí thì sẽ được phân loại vào nhóm “kinh doanh dịch vụ lưu trú”, đại diện Cục Thuế cho biết.
Sau khi tiếp thu ý kiến phản ánh của người nộp thuế, Cục Thuế sẽ tổng hợp và báo cáo cơ quan có thẩm quyền, phục vụ quá trình hoàn thiện chính sách quản lý thuế đối với hộ và cá nhân kinh doanh. Mục tiêu là xây dựng cơ chế quản lý thống nhất, minh bạch, đồng thời tạo thuận lợi cho người dân khi bước vào giai đoạn áp dụng mô hình tự khai, tự nộp.
Liên quan đến ngưỡng doanh thu chịu thuế, Cục Thuế cho biết theo quy định hiện hành, hộ và cá nhân kinh doanh có tổng doanh thu trong năm dương lịch từ 100 triệu đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng cũng như không phải nộp thuế thu nhập cá nhân.
Tuy nhiên, bắt đầu từ ngày 1/1/2026, ngưỡng doanh thu không chịu thuế sẽ được nâng lên mức 200 triệu đồng/năm theo quy định mới của Luật Thuế giá trị gia tăng năm 2024.
Cục Thuế lưu ý, dù nằm trong diện không chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân, hộ và cá nhân kinh doanh vẫn có tự có trách nhiệm kê khai thuế chính xác, trung thực và nộp hồ sơ đúng thời hạn. Theo đó, việc kê khai, nộp hồ sơ thuế được thực hiện theo hướng dẫn tại Điều 11 và Điều 13 Thông tư số 40/2021/TT-BTC.
Tính chung 9 tháng năm 2026, CPI tăng 4,52%, cao hơn mức tăng 3,27% của cùng kỳ năm 2025 và vượt mục tiêu 4,5% đề ra cho cả năm. Bộ Tài chính dự kiến hạn chế tăng giá một số dịch vụ, giữ giá điện và sử dụng chính sách thuế để giảm áp lực lên mặt bằng giá từ nay đến cuối năm...
Trong phiên sáng 7/10, SJC, PNJ, Phú Quý và Ngọc Thẩm giữ nguyên giá mua, bán vàng nhẫn so với chốt phiên 6/10, tuy nhiên có 3 đơn vị vẫn tăng giá giao dịch vàng nhẫn lên tới 500 nghìn đồng/lượng…
Trả lời câu hỏi của phóng viên VnEconomy tại buổi họp báo thường kỳ (6/10), đại diện Bộ Tài chính cho rằng: Hộ kinh doanh có doanh thu tỷ đồng, muốn hưởng cơ chế khấu trừ thuế và hỗ trợ khác như doanh nghiệp thì phải chuyển đổi sang doanh nghiệp...
Sau kế hoạch chuyển toàn bộ cổ phiếu niêm yết về Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HoSE), cơ quan quản lý tiếp tục tính toán phương án tổ chức lại cách vận hành thị trường với nhiều thay đổi như giao dịch xuyên trưa, nới biên độ dao động giá và rút ngắn thời gian thanh toán…
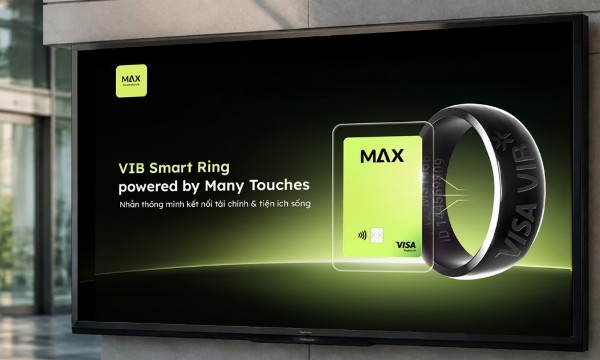
Thay vì tìm thẻ trong ví hay mở điện thoại để thanh toán, người dùng VIB giờ đây có thể đưa tay chạm trực tiếp vào thiết bị thanh toán bằng một chiếc nhẫn.


Việt Nam đã vươn lên thành một trong những “cường quốc xuất khẩu” trên thế giới. Tuy nhiên, đằng sau kim ngạch hàng trăm tỷ USD và những dòng hàng hóa đã đi khắp các thị trường, thương hiệu Việt vẫn đang đối mặt với bài toán định vị và nâng cao giá trị trên bản đồ toàn cầu.

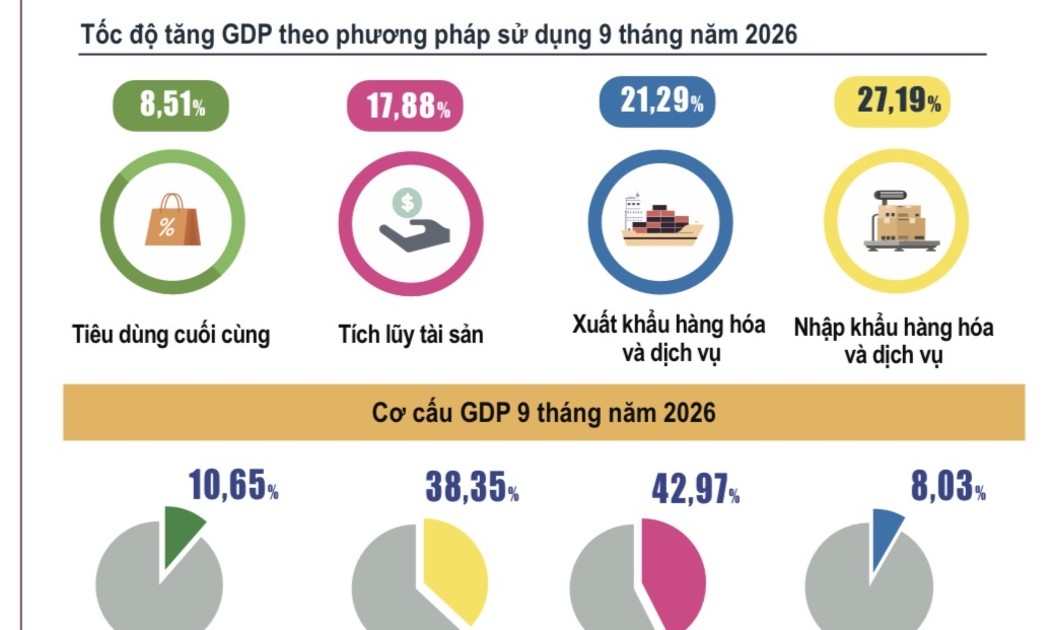
 Cần nguồn lực khác để duy trì chu kỳ tăng trưởng cao
Tăng trưởng nhanh sẽ kéo theo những thay đổi lớn. Nếu người dân không được lắng nghe, doanh nghiệp thiếu niềm tin và các nhóm chịu tác động không được hỗ trợ thích đáng, chi phí xã hội của quá trình cải cách sẽ tăng lên.

Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...