


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Câu chuyện thuế thu nhập cá nhân tại các nước châu Âu


Dựa trên báo cáo Taxing Wages 2026 của Tổ chức Hợp tác và Phát triển Kinh tế (OECD), trang Euronews Business phân tích sự khác biệt về thuế thu nhập cá nhân giữa các nước châu Âu...
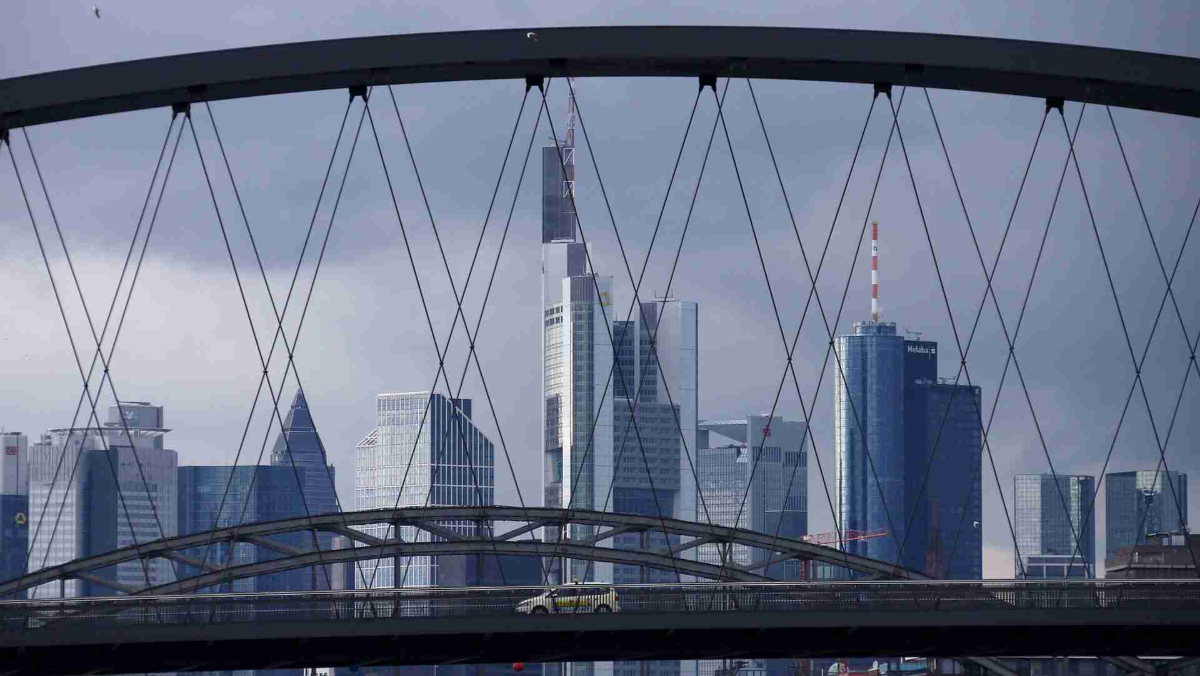
Thuế thu nhập cá nhân tại châu Âu có sự chênh lệch đáng kể giữa các quốc gia, tùy theo chính sách thuế, cấu trúc thuế và đặc điểm của người nộp thuế. Mức thu nhập, tình trạng hôn nhân và số con phụ thuộc đều ảnh hưởng trực tiếp đến mức thuế phải nộp.
Dựa trên báo cáo Taxing Wages 2026 của Tổ chức Hợp tác và Phát triển Kinh tế (OECD), trang Euronews Business phân tích sự khác biệt về thuế thu nhập cá nhân giữa các nước châu Âu. Các số liệu này chỉ tính trên tổng thu nhập trước thuế, chưa trừ các khoản đóng góp an sinh xã hội.
NGƯỜI ĐỘC THÂN, KHÔNG CÓ CON
Trường hợp đầu tiên là người độc thân, không có con và có thu nhập bằng 100% mức lương bình quân. Năm 2025, với nhóm này, mức thuế thu nhập cá nhân tính trên lương trước thuế tại 27 nước châu Âu - trong đó có 22 nước thành viên Liên minh châu Âu (EU) - dao động từ 6,6% ở Ba Lan đến 35,3% ở Đan Mạch.
Mức thuế bình quân của nhóm 22 nước EU được phân tích là 17,2%, cao hơn mức bình quân 15,5% của các nước thuộc OECD.
Đan Mạch là nước duy nhất trong nhóm khảo sát có mức thuế thu nhập cá nhân vượt 30%. Iceland và Bỉ cũng thuộc nhóm cao, với mức lần lượt 27,1% và 25,6%. Một số nước khác ghi nhận mức trên 20%, gồm Estonia (21,6%), Phần Lan (21,1%), Ireland (21%) và Na Uy (20,4%).
Trong nhóm các nền kinh tế lớn của châu Âu, Italy và Anh có mức thuế thu nhập cá nhân tính trên lương trước thuế cao hơn bình quân EU, lần lượt ở mức 19,1% và 17,6%. Đức bằng mức bình quân của khối với 17,2%, trong khi Tây Ban Nha (17,1%) và Pháp (16,7%) thấp hơn một chút.
Ở chiều ngược lại, Ba Lan là nước có mức thuế thấp nhất với 6,6%. Cộng hòa Séc cũng thuộc nhóm thấp với 9,7%, trong khi Thụy Sỹ và Slovakia đều dưới 12%.
CẶP VỢ CHỒNG CÓ HAI CON, CHỈ MỘT NGƯỜI ĐI LÀM
Trong phần lớn trường hợp, cặp vợ chồng có hai con nhưng chỉ một người đi làm chịu thuế thu nhập cá nhân thấp hơn đáng kể so với người độc thân không có con.
Sự khác biệt này thể hiện rõ qua thuế suất thu nhập bình quân. Tại 22 nước thành viên Liên minh châu Âu (EU), mức thuế thu nhập cá nhân tính trên lương trước thuế của nhóm này là 11%, thấp hơn mức 17,2% của người độc thân không có con. Trong OECD, con số tương ứng cũng là 11%, so với 15,5% ở nhóm độc thân.
Ở nhóm hộ gia đình này, mức thuế thu nhập cá nhân tính trên lương trước thuế dao động từ -6,5% tại Slovakia đến 31,8% tại Đan Mạch. Mức âm nghĩa là sau khi tính các ưu đãi thuế và hỗ trợ cho hộ gia đình có con, người nộp thuế không phải nộp thuế thu nhập cá nhân mà còn nhận được tiền từ hệ thống thuế.
Ở nhóm này, Đức cũng thuộc nhóm có nghĩa vụ thuế rất thấp, với thuế suất chỉ 0,7%. Một số nước khác ghi nhận mức dưới 5%, gồm Ba Lan (1,1%), Cộng hòa Séc (3,3%), Bồ Đào Nha (4,5%) và Slovenia (4,7%).
Ngược lại, tại một số nước, nhóm hộ gia đình này vẫn chịu thuế suất tương đối cao. Estonia ghi nhận mức 21,6%, Phần Lan 21%, còn Iceland và Na Uy cùng ở mức 20,4%.
CẶP VỢ CHỒNG CÓ HAI CON, CẢ HAI CÙNG ĐI LÀM
Trường hợp thứ ba là một cặp vợ chồng có hai con, trong đó cả hai người đều đi làm và mỗi người có thu nhập bằng 100% mức lương bình quân. So với người độc thân không có con, nhóm này chịu thuế thu nhập cá nhân thấp hơn một chút.
Tại 22 nước thành viên EU được khảo sát, thuế suất thu nhập cá nhân của nhóm này bình quân ở mức 15,5%. Con số tương ứng ở OECD là 14,3%.
Thuế suất giữa các nước chênh lệch rất lớn, từ 4,7% tại Slovakia đến 35,3% tại Đan Mạch.
Theo nhà kinh tế Alex Mengden thuộc tổ chức nghiên cứu chính sách thuế Tax Foundation, tại các nước áp dụng thuế suất cố định, hộ gia đình có hai con thường chịu cùng mức thuế thu nhập cá nhân, bất kể chỉ một người hay cả hai vợ chồng đều có thu nhập. Ngược lại, tại những nước áp dụng cơ chế thuế lũy tiến - tức thu nhập càng cao thì thuế suất càng lớn - các hộ gia đình có cả hai người đi làm thường phải nộp thuế nhiều hơn so với hộ chỉ có một người đi làm.
NGƯỜI PHỤ THUỘC GIÚP GIẢM THUẾ NHIỀU NHẤT Ở ĐÂU?
Để đánh giá tác động của người phụ thuộc đến nghĩa vụ thuế, có thể so sánh giữa hai nhóm: người độc thân không có con và cặp vợ chồng có hai con nhưng chỉ một người đi làm.
Tại một số nước, mức chênh lệch thuế suất giữa hai nhóm này khá lớn. Slovakia ghi nhận khoảng cách cao nhất với 17,4 điểm phần trăm. Tiếp đến là Đức với 16,5 điểm phần trăm, Luxembourg 12 điểm phần trăm và Bỉ 11,8 điểm phần trăm. Đây là những nước có mức chênh lệch trên 10 điểm phần trăm.
Trong khi đó, thuế suất không thay đổi tại Estonia, Na Uy, Lithuania, Anh, Hà Lan, Thụy Điển và Thổ Nhĩ Kỳ.
“Chênh lệch thuế suất giữa người lao động độc thân không có con và cặp vợ chồng có hai con chủ yếu phản ánh mức độ hỗ trợ trẻ em thông qua hệ thống thuế thu nhập cá nhân”, ông Mengden chỉ ra.
Theo ông Mengden, ở một số nước như Estonia, Lithuania, Na Uy, Thụy Điển và Thổ Nhĩ Kỳ, thuế suất không thay đổi giữa hai nhóm không có nghĩa các nước này ít hỗ trợ trẻ em. Điều này chỉ cho thấy chính sách hỗ trợ có thể không đi qua hệ thống thuế thu nhập cá nhân, mà được thực hiện bằng các cách khác, như cung cấp dịch vụ công, trợ cấp trực tiếp hoặc miễn phí bảo hiểm cho trẻ em.
Bài liên quan


Đọc bài theo từ khoá


Chính quyền Tổng thống Donald Trump đề nghị hủy 16 tỷ USD tài trợ khí hậu thời Biden
Chính quyền Tổng thống Donald Trump đề nghị Tòa án Tối cao Mỹ xem xét việc hủy 16 tỷ USD tài trợ khí hậu thời Biden. Phán quyết có thể tạo tiền lệ cho việc các chính quyền chấm dứt những chương trình tài trợ không phù hợp với ưu tiên chính sách của mình…
Từ vụ Jensen Huang: Con người vẫn là mắt xích yếu nhất trong an ninh mạng
Sự việc liên quan đến cựu CEO Nvidia Jensen Huang cho thấy những hệ thống bảo mật công nghệ tiên tiến vẫn có thể đối mặt với rủi ro từ các mối quan hệ và tương tác giữa con người. Trong nền kinh tế số, yếu tố con người đang trở thành một mắt xích quan trọng cần được kiểm soát trong chiến lược an ninh mạng của doanh nghiệp…
Mất giá hơn một nửa sau 1 năm, bitcoin có còn được coi là “vàng kỹ thuật số”?
Xu hướng giảm giá bitcoin đã kéo dài mấy tháng qua và có dấu hiệu mạnh lên trong những tuần gần đây do sự cộng hưởng của nhiều yếu tố...
Dấu ấn kinh tế thế giới tuần 15-21/11/2026: Cuộc gặp thượng đỉnh lịch sử, bán tháo cổ phiếu AI sau IPO của Anthropic, cú giảm chóng mặt của giá vàng
Tuần này chứng kiến cuộc gặp thượng đỉnh ba bên của của lãnh đạo Mỹ, Trung Quốc và Nga lần đầu tiên trong lịch sử và cuộc gặp thượng đỉnh Mỹ - Trung thứ ba trong năm nay...
Chứng khoán Mỹ tiếp tục bị bán tháo, giá dầu sụt 4% trong tuần này
Cú giảm sốc trong phiên ngày thứ Sáu khiến Nasdaq mất hết thành quả tăng từ đầu năm, còn S&P 500 và Dow Jones rơi vào thị trường điều chỉnh…



Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





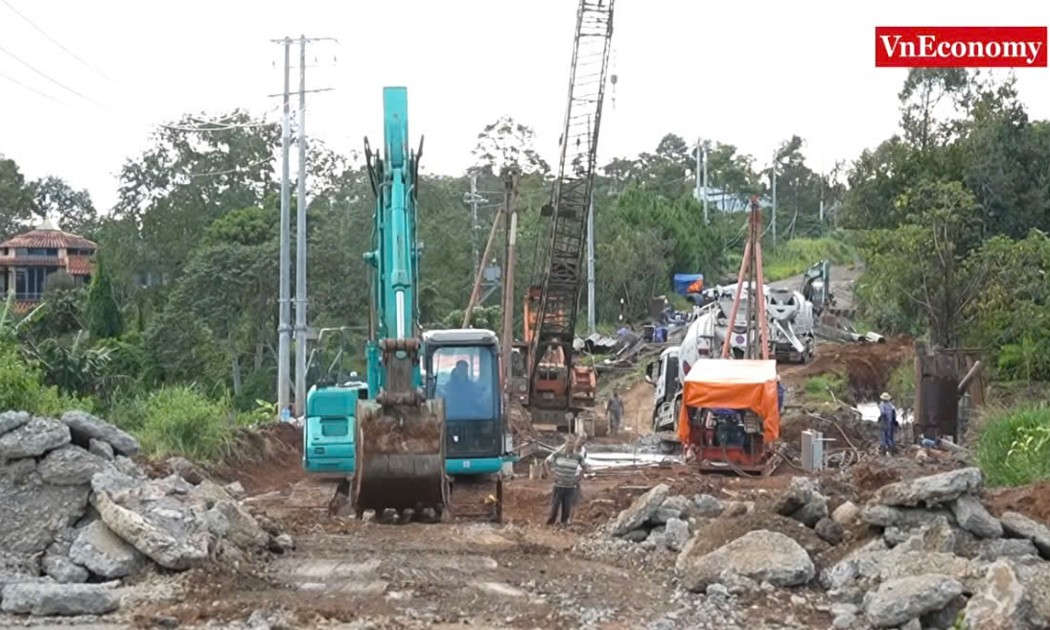
 Quốc lộ 20: Tái khởi động sau 5 năm tạm dừng
Sau 5 năm tạm dừng thi công vì thiếu vốn, tuyến đường tránh phía Nam Bảo Lộc dài hơn 15km được tái khởi động. Dự kiến hoàn thành và đưa vào sử dụng tháng 3/2028. Công trình nhằm giải quyết dứt điểm ùn tắc trên Quốc lộ 20 đoạn qua trung tâm Bảo Lộc, tỉnh Lâm Đồng.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

