




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chây ỳ nộp thuế nhập khẩu


Nhiều doanh nghiệp trong diện bị truy thu thuế nhập khẩu thép tấm, lá có chứng nhận Form D từ Philippin hiện vẫn chây ỳ, không chịu nộp thuế
Nhiều doanh nghiệp trong diện bị truy thu thuế nhập khẩu thép tấm, lá có chứng nhận Form D từ Philippin hiện vẫn chây ỳ, không chịu nộp thuế.
Quyết định 658/Quyết định-HQTP-STQ của Hải quan Tp.HCM ghi rõ, nếu sau thời hạn 10 ngày, doanh nghiệp nào không chấp hành sẽ bị cưỡng chế thi hành và xử lý theo luật định nhưng đã một tháng qua, mọi chuyện vẫn bị buông xuôi.
Trong vòng 8 tháng đầu 2006, nhiều doanh nghiệp thương mại trong nước đua nhau nhập khẩu loại thép cán nguội CRC có chứng nhận Form D từ Philippin. Những lô hàng này đều được hưởng thuế suất nhập khẩu 0% của chương trình ưu đãi thuế quan có hiệu lực chung - CEPT của các nước ASEAN thay vì phải nộp mức thuế suất 7% MFN.
Thống kê sơ bộ của Hiệp hội Thép Việt Nam cho thấy, trong vòng 8 tháng đầu 2006, các doanh nghiệp thương mại đã nhập khẩu tổng cộng 41.733 tấn CRC, ước tính mức thuế phải nộp lên tới 28.511.985.600 đồng, nhưng toàn bộ số tiền này không được thu vào ngân sách Nhà nước.
Sau khi nhập khẩu, những lô thép CRC Form D được bán với giá rất thấp so với giá sản xuất trong nước và thấp hơn tới 70 USD/tấn so với giá bán tại Philippin. Hiệp hội Thép Việt Nam sau khi phân tích, đối chiếu với các tiêu chí Form D của sản phẩm CRC có xuất xứ từ Philippin đã khẳng định, những lô hàng này không đáp ứng đủ các tiêu chí của Form D và kiến nghị khẩn cấp lên Ban Chỉ đạo chống buôn lậu và gian lận thương mại (Ban 127) cùng các bộ ngành liên quan đề nghị áp thuế nhập khẩu 7%.
Trước tình hình trên, Cục Hải quan Tp.HCM đã tiến hành kiểm tra lại toàn bộ hồ sơ những lô hàng CRC và phát hiện thấy hàng loạt nghi vấn đối với hầu hết C/O Form D do Philippin cấp.
Cụ thể: trên tất cả các Form D từ ngày 27/02 – 27/9/2006, tại ô số 8 luôn ghi hàm lượng ASEAN bằng 46,9% trong khi các lô hàng này sản xuất tại nhiều thời điểm khác nhau, chịu nhiều biến thiên của giá cả đầu vào, chúng không thể có cùng trị số 46,9%. Vì vậy, việc khẳng định hàm lượng ASEAN bằng 46,9% là không chính xác.
Mặt khác, số tham chiếu của C/O Form D theo quy định tại Điều 1, phụ lục 3 Quyết định 1420/BTM phải có 12 ký tự và riêng biệt, không được trùng lặp. Nhưng thực tế, số tham chiếu của chúng chỉ 6 hoặc 7 ký tự hoặc nhiều C/O có số tham chiếu trùng lắp.
Ví dụ: E - 06 - 010 là số tham chiếu trên C/O của các tờ khai 954, 1129, 1064, 1167 nhập khẩu/KD; E - 06 - 011 là số tham chiếu trên C/O của các tờ khai: 1066, 1053, 953, 1193, 1241, 1148, 1198 nhập khẩu/KD...
Theo quy định tại điểm 2/phần III/TT 14/2006/TT - BTC ngày 28/2/2006 phải có chữ ký phù hợp với chữ ký mẫu của ông Camal. G. Ali thuộc cơ quan có thẩm quyền cấp Form D Philippin đã đăng ký nhưng khi đối chiếu, so sánh, Hải quan Tp.HCM đã phát hiện thấy chữ ký của ông Camal. G. Ali tại 35 C/O khác với mẫu đăng ký và các C/O còn lại đều có chữ ký không hoàn toàn giống theo mẫu.
Một điều quan trọng nữa, khi Chi cục kiểm tra sau thông quan của Hải quan Tp.HCM yêu cầu các doanh nghiệp trong diện nghi vấn trốn thuế cung cấp tài liệu chứng minh xuất xứ ASEAN của các lô hàng hợp lệ nhưng các doanh nghiệp chỉ cung cấp giấy kiểm định chất lượng của nhà sản xuất (Mill’s Test) và các bản Mill’s Test này cũng không thể hiện số mã hàng, ngày sản xuất mà chỉ thể hiện ngày tháng năm trùng với ngày xếp hàng lên tàu và ngày cấp C/O.
Tuy nhiên, trước những nghi vấn của cơ quan hải quan, các doanh nghiệp lại có cách lập luận khác. Đại đa số các doanh nghiệp đều cho rằng đây là rủi ro mang tính khách quan và doanh nghiệp không có lỗi. Việc mua bán đã hoàn tất, nếu “xới” lại sẽ rất phức tạp vì hàng hóa đã tiêu thụ ngay sau khi nhập khẩu và hạch toán xong. Nếu phát sinh thuế nhập khẩu sẽ không thể hạch toán và phát sinh chi phí sẽ gây thiệt hại cho doanh nghiệp trong điều kiện kinh doanh sắt thép thường xuyên lỗ...
Ngoài ra, khi nhập khẩu, các doanh nghiệp đã xuất trình C/O, nếu hải quan phát hiện sớm, doanh nghiệp sẽ kịp thời xử lý; những nghi vấn về trùng lắp số tham chiếu và bất hợp lý trên các C/O, doanh nghiệp không có điều kiện đối chiếu nên không thể biết, nhất là mẫu chữ ký người cấp C/O Form D thì chỉ có hải quan cùng các cơ quan chức năng biết mà thôi. Đó là trách nhiệm của nhà sản xuất và việc xử lý thuộc về cơ quan chức năng của Việt Nam và Philippin.
Mặc dù đưa ra nhiều lý lẽ nhưng cách giải thích của các doanh nghiệp chưa làm sáng tỏ những nghi vấn của Hải quan. Đặc biệt, một cán bộ của cơ quan chức năng cho biết, cơ quan chức năng Việt Nam đã trao đổi với cơ quan chức năng Philippin về vấn đề này và yêu cầu nước bạn cung cấp đầy đủ hồ sơ chứng minh xuất xứ C/O Form D từ Philippin.
Song gần nửa năm qua, cơ quan chức năng Philippin vẫn chưa có thông tin trả lời. Đây là điều rất khó tin bởi việc chứng minh chứng nhận xuất xứ Form D vô cùng đơn giản. Bất kỳ một lô hàng nào khi xuất xưởng đều có hệ thống chứng từ lưu giữ.
Đây là điểm mấu chốt nhất nhưng không hiểu vì lý do gì, các nhà nhập khẩu Việt Nam cũng như đại diện Công ty S. của Philippin ngay tại Tp.HCM (đối tác bán hàng cho các nhà nhập khẩu Việt Nam) đã không đưa những chứng từ cần thiết để chứng minh những lô hàng nói trên mang chứng nhận Form D là hoàn toàn có cơ sở và... “minh oan” cho doanh nghiệp?!
Vấn đề không dừng ở đây. Khi các phương tiện thông tin đại chúng lên tiếng cùng với kiến nghị khẩn cấp của Hiệp hội thép, Chi cục Kiểm tra sau thông quan (Hải quan Tp.HCM) đã ra quyết định tạm truy thu thuế nhập khẩu và VAT đối với các lô hàng nói trên là 15.184.716.482,69 đồng, nhưng hiện tại mới chỉ có một số ít doanh nghiệp chịu nộp.

Xuất khẩu nông sản Việt Nam trước sức ép từ làn sóng biện pháp SPS mới
Trong 8 tháng đầu năm 2026, EU, Trung Quốc và khu vực Trung Đông - châu Phi đã ban hành hoặc lấy ý kiến 249 biện pháp SPS, chiếm khoảng 1/3 tổng số thông báo SPS của các thành viên WTO. Hàng loạt quy định mới về dư lượng thuốc bảo vệ thực vật, truy xuất nguồn gốc, ghi nhãn và kiểm dịch thực vật đang tạo thêm áp lực cho nông sản Việt Nam trong bối cảnh xuất khẩu tiếp tục tăng trưởng...
Thương vụ Việt Nam: “Lớp hạ tầng mềm” tháo gỡ rào cản giao thương quốc tế
Nhà phân phối quốc tế thiếu kênh xác minh doanh nghiệp Việt Nam, còn doanh nghiệp nội lại khó “tự gõ cửa” từng khách hàng ngoại. Nhằm tháo gỡ hai điểm nghẽn này, hệ thống Thương vụ Việt Nam tại hơn 60 thị trường trên thế giới đang đóng vai trò lớp trung gian đặc biệt. Dù không mua hay bán, nhưng là bên bảo chứng tin cậy để hai phía sẵn sàng ngồi vào bàn đàm phán…
Quy định mới của EU về tên gọi thịt: Thách thức với doanh nghiệp Việt Nam
Từ ngày 19/8/2029, các quy định mới của EU về tên gọi thịt và sản phẩm thịt sẽ chính thức được áp dụng. Quy định không chỉ tác động đến doanh nghiệp thực phẩm tại châu Âu mà còn đặt ra yêu cầu rà soát đối với hàng hóa nhập khẩu, trong đó có thực phẩm chay, vegan, plant-based và các sản phẩm thay thế thịt của Việt Nam...
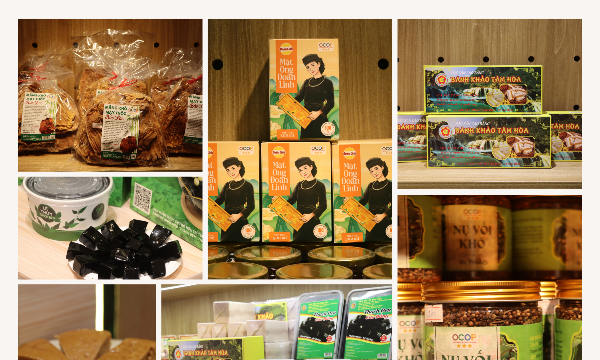
Nâng tầm đặc sản vùng cao để chinh phục thị trường quốc tế
Những sản vật gắn liền với đời sống của đồng bào dân tộc thiểu số đang đứng trước cơ hội lớn để bước ra thị trường toàn cầu. Tuy nhiên, để chuyển hóa từ lợi thế bản địa thành thương hiệu quốc tế, các doanh nghiệp và hợp tác xã không chỉ cần sản phẩm ngon, mà phải chuẩn hóa quy trình, thay đổi tư duy sản xuất và tận dụng hiệu quả các chính sách bệ phóng...
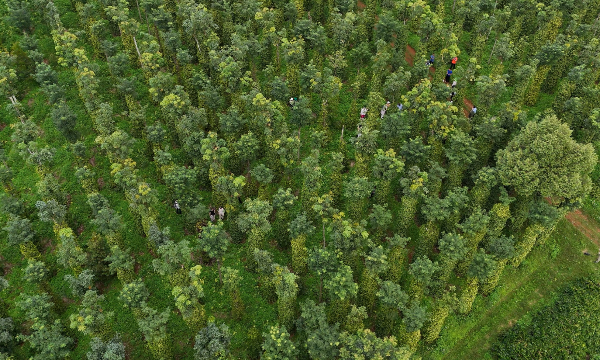
Ngành hồ tiêu trước áp lực nâng chuẩn chuỗi xuất khẩu
Trong bối cảnh các thị trường nhập khẩu ngày càng siết chặt yêu cầu về chất lượng, truy xuất nguồn gốc và phát triển bền vững, việc tăng cường liên kết sản xuất, nâng cao chất lượng sản phẩm và xây dựng thương hiệu quốc gia được xem là những giải pháp cấp thiết để nâng cao giá trị gia tăng cho ngành hàng hồ tiêu...






Nhân Ngày Quốc tế Bảo vệ tầng ô-dôn năm 2026 và kỷ niệm 10 năm Bản sửa đổi, bổ sung Kigali được thông qua, Cục Biến đổi khí hậu, Bộ Nông nghiệp và Môi trường phối hợp với Hội Khoa học Kinh tế Việt Nam và Tạp chí Kinh tế Việt Nam/VnEconomy tổ chức Chương trình tọa đàm “Hành động toàn cầu vì một hành tinh mát lành hơn”. Tọa đàm được phát trực tuyến trên trên VnEconomy.vn và FanPage VnEconomy vào 9h ngày 14/9/2026...





 Siết điều kiện tham gia phát triển bảo hiểm, ngăn trục lợi quỹ
Cơ quan Bảo hiểm xã hội Việt Nam (Bộ Tài chính) vừa yêu cầu tăng cường rà soát, chấn chỉnh hoạt động của các tổ chức phát triển đối tượng tham gia Bảo hiểm xã hội tự nguyện, Bảo hiểm y tế; quản lý chặt chẽ nguồn thu, phòng ngừa lạm dụng và trục lợi quỹ bảo hiểm gây ảnh hưởng tiêu cực đến quyền lợi của người dân.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...