Chế biến thủy sản được hưởng ưu đãi miễn thuế thu nhập doanh nghiệp
CChu Khôi
Chọn cỡ chữ
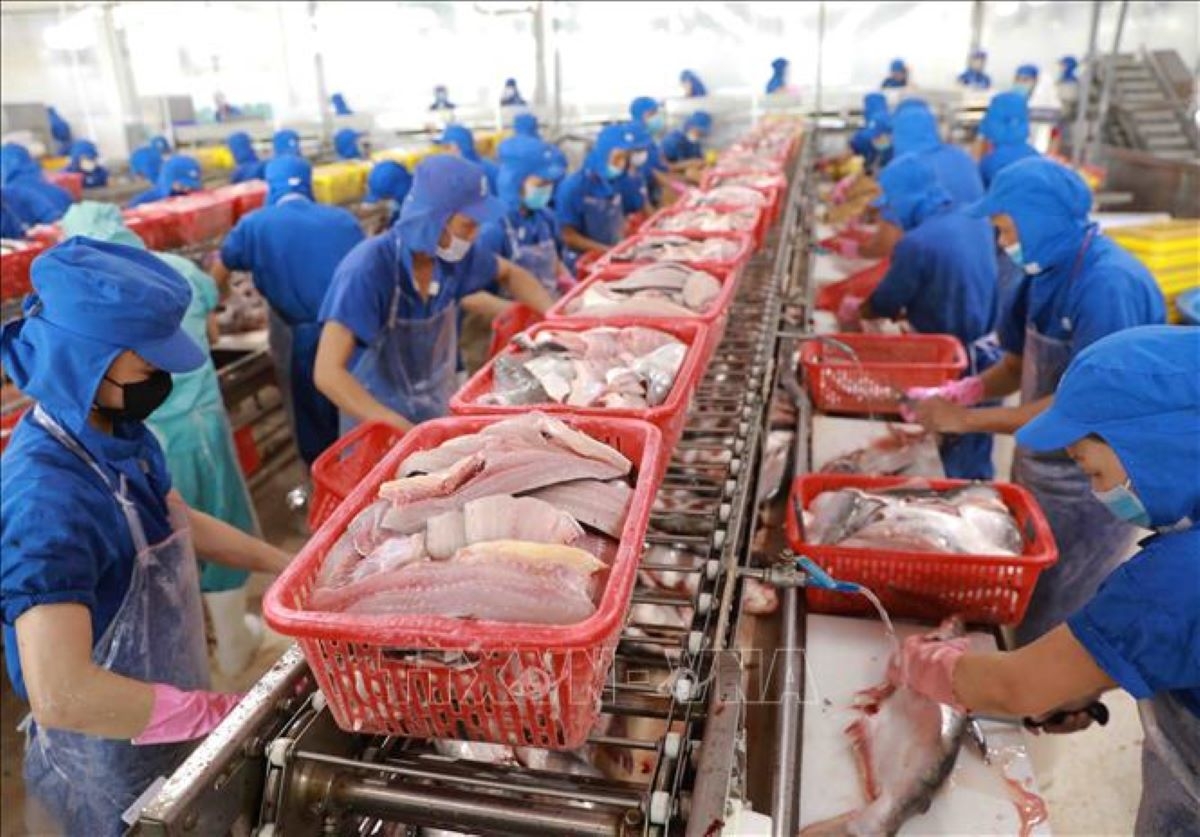
Sau gần 5 năm kiên trì kiến nghị, Hiệp hội Chế biến và Xuất khẩu Thuỷ sản Việt Nam (VASEP) và cộng đồng doanh nghiệp ngành thủy sản vui mừng đón nhận tin vui lớn. Theo đó, từ ngày 15/12/2025, các hoạt động chế biến thủy sản đã chính thức được công nhận và hưởng ưu đãi miễn thuế thu nhập doanh nghiệp...
Chế biến thuỷ sản được hưởng ưu đãi miễn thuế.
Chính phủ vừa ban hành Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 quy định chi tiết một
số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh
nghiệp.
NHIỀU HOẠT ĐỘNG NÔNG NGHIỆP ĐƯỢC MIỄN THUẾ
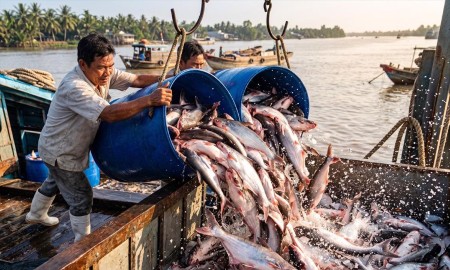
Đáng chú ý, tại Điều 4 của Nghị định 320, thu nhập từ hoạt động đánh bắt hải sản được miễn thuế. Bên cạnh đó, thu nhập của doanh nghiệp từ sản xuất các sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản cũng thuộc diện được miễn thuế nếu hoạt động được thực hiện tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Quy định này cũng áp dụng đối với doanh nghiệp, hợp tác xã và liên hiệp
hợp tác xã hoạt động trong các lĩnh vực nêu trên, bao gồm cả trường hợp mua sản
phẩm nông sản, thủy sản về để chế biến, thuê gia công hoặc nhận gia công chế biến.
Ngoài ra, thu nhập từ sản xuất muối của hợp tác xã, liên hiệp hợp tác xã cũng
được miễn thuế theo quy định.
Thu nhập được miễn thuế là thu nhập từ các sản phẩm do
doanh nghiệp, hợp tác xã và liên hiệp hợp tác xã tự trồng, tự nuôi, tự khai
thác, bao gồm cả thu nhập từ việc thanh lý sản phẩm, bán phế liệu, phế phẩm
phát sinh từ quá trình sản xuất, cũng như thu nhập từ sản phẩm sau khi chỉ qua
sơ chế thông thường.
Việc xác định sản phẩm thuộc diện được miễn thuế căn cứ
theo mã ngành kinh tế cấp 1 của ngành nông nghiệp, lâm nghiệp và thủy sản trong
Hệ thống ngành kinh tế Việt Nam.
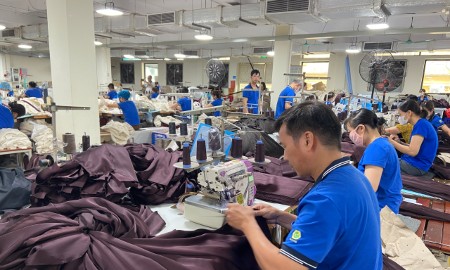
Đối với sản phẩm, hàng hóa chế biến từ nông sản, thủy sản, để được miễn thuế, doanh nghiệp phải đồng thời đáp ứng ba điều kiện.
Thứ nhất, tỷ lệ giá trị nguyên liệu là nông sản, thủy sản phải chiếm từ 30% trở lên trong tổng chi phí sản xuất hoặc giá thành sản phẩm.
Thứ hai, nguyên liệu đầu vào phải là nông sản, thủy sản chưa chế biến thành sản phẩm khác hoặc chỉ qua sơ chế thông thường, bao gồm cả phụ phẩm của quá trình sơ chế.
Thứ ba, sản phẩm chế biến không thuộc diện chịu thuế tiêu thụ đặc biệt theo quy định của Luật Thuế tiêu thụ đặc biệt năm 2025.
Nghị định cũng làm rõ, sản phẩm tươi sống được đông lạnh ở
mức từ âm 18 độ C trở lên (lạnh hơn), sản phẩm chế biến từ sản phẩm tươi sống
thành sản phẩm chín, hoặc sản phẩm chế biến có pha trộn gia vị, phụ liệu để tạo
ra hàng hóa giá trị gia tăng đều được coi là sản phẩm đã qua chế biến. Doanh nghiệp phải xác định riêng phần thu nhập từ các sản
phẩm chế biến này để làm căn cứ áp dụng chính sách miễn thuế thu nhập doanh
nghiệp.
Không chỉ hoạt động sản xuất, nhiều dịch vụ kỹ thuật trực
tiếp phục vụ nông nghiệp cũng được miễn thuế thu nhập doanh nghiệp. Các dịch vụ
này bao gồm tưới, tiêu nước; thoát lũ, ngăn lũ, ngăn triều cường, ngăn mặn; rửa
mặn, rửa phèn, giữ ngọt; cày, bừa đất; nạo vét kênh, mương nội đồng; phòng trừ
sâu bệnh cho cây trồng, vật nuôi; và dịch vụ thu hoạch sản phẩm nông nghiệp.
Với việc mở rộng diện miễn thuế thu nhập doanh nghiệp cho
sản xuất và dịch vụ nông nghiệp, Nghị định 320 được kỳ vọng sẽ góp
phần giảm chi phí cho doanh nghiệp, hợp tác xã, khuyến khích đầu tư vào lĩnh vực
nông nghiệp, nhất là ở khu vực nông thôn, vùng sâu, vùng xa và địa bàn đặc biệt
khó khăn.
LUẬT HOÁ ƯU ĐÃI THUẾ CHO CHẾ BIẾN THUỶ SẢN
Theo VASEP, các hoạt động chế biến thủy sản đã chính thức
được công nhận và hưởng ưu đãi miễn thuế thu nhập doanh nghiệp theo Nghị định
320 là kết quả của sự phối hợp chặt chẽ
và sự lắng nghe, tiếp thu ý kiến từ các doanh nghiệp của Bộ Tài Chính cùng sự đồng
hành kịp thời của Chính phủ và các bộ ngành liên quan.
"Nỗ lực này đã giúp các
kiến nghị từ các công văn hướng dẫn trở thành quy định pháp luật có giá trị
cao, mang lại lợi ích thiết thực cho hàng ngàn doanh nghiệp chế biến thủy sản,
hỗ trợ giảm chi phí, tăng sức cạnh tranh xuất khẩu và thúc đẩy phát triển bền vững
ngành thủy sản", VASEP nhấn mạnh.
Nhìn lại trước năm 2021, ngành chế biến thủy sản gặp bất
cập lớn khi các hoạt động như đông lạnh sản phẩm tươi sống ở mức âm 18 độ C, chế biến
thành sản phẩm chín, hoặc pha trộn gia vị phụ liệu để tạo giá trị gia tăng thường
bị xếp vào "sơ chế", dẫn đến không được hưởng ưu đãi thuế thu nhập
doanh nghiệp.
Từ thực tế trên, VASEP đã chủ động phối hợp với Bộ Nông nghiệp và Phát triển Nông
thôn (nay là Bộ Nông nghiệp và Môi trường), UBND tỉnh Cà Mau gửi các công văn kiến nghị tới Bộ Tài Chính và Chính phủ.
Sau nhiều tháng nỗ lực họp bàn và kiến nghị liên tục từ
cuối năm 2020, VASEP đã nhận được sự đồng thuận của Bộ Tài Chính thông qua Công
văn số 2550/BTC-TCT ngày 12/3/2021. Văn bản này là một cột mốc quan trọng, lần
đầu tiên xác định rõ các hoạt động chế biến từ sản phẩm tươi sống qua đông lạnh
đến âm 18 độ C; Chế biến từ sản phẩm tươi sống thành sản phẩm chín; Chế biến có
pha trộn gia vị phụ liệu để ra hàng giá trị gia tăng đều được coi là hoạt động chế biến thủy sản. Đây
là bước tiến quan trọng, thể hiện sự lắng nghe và tiếp thu của Bộ Tài chính đối
với ý kiến doanh nghiệp.
Kiên trì với mục tiêu "Luật hóa" các ưu đãi,
VASEP cùng cộng đồng Doanh nghiệp đã không ngừng đưa nội dung này vào hàng chục
cuộc họp và văn bản góp ý xây dựng chính sách. Đến nay, đã ghi nhận thành quả
khi Điều 4 Nghị định 320 chính thức quy định chi tiết về
thu nhập được miễn thuế cho ngành thủy sản.
Đặc biệt, Nghị định đã mở rộng phạm vi miễn thuế: Thu
nhập từ chế biến thủy sản (kể cả trường hợp mua về chế biến, thuê gia công, nhận
gia công) tại địa bàn đặc biệt khó khăn hoặc của Hợp tác xã sẽ được miễn thuế thu
nhập doanh nghiệp.
Định nghĩa rõ ràng về "Sản phẩm chế biến": Tại
điểm b2 khoản 1 Điều 4, Nghị định đã chính thức đưa các tiêu chuẩn của Công văn
2550 của Bộ Tài chính vào văn bản quy phạm pháp luật cao nhất. Theo đó, sản phẩm
đông lạnh từ âm 18 độ C trở xuống, sản phẩm chín, và hàng hóa trị gia tăng có pha
trộn gia vị phụ liệu chính thức được coi là sản phẩm thủy sản đã qua chế
biến, được miễn thuế thu nhập doanh nghiệp.
Điều kiện hưởng ưu đãi: tỷ lệ giá trị nguyên liệu thủy
sản trên giá thành sản phẩm từ 30% trở lên và sản phẩm không thuộc diện chịu
thuế tiêu thụ đặc biệt.
Theo VASEP, đây là nội dung "chưa từng có" trước đây, giúp
giải quyết bất cập "sơ chế" mà ngành gặp phải từ lâu. Việc đưa được
các quy định này vào Nghị định 320 không chỉ là kết quả của một hành trình 5
năm bền bỉ của cộng đồng doanh nghiệp, mà còn thể hiện sự lắng nghe và thấu hiểu của
Chính phủ, Bộ Tài chính đối với những đặc thù của ngành thủy sản, giúp tăng sức
cạnh tranh xuất khẩu và thúc đẩy phát triển bền vững ngành thủy sản.
Vietnam Foodexpo 2026 không chỉ là nơi trưng bày sản phẩm, mà còn thu hút mạng lưới nhà mua hàng quốc tế lớn từ Canada, Ấn Độ, Indonesia và nhiều thị trường trọng điểm khác đến tìm kiếm đối tác cung ứng dài hạn...
Ứng dụng cây trồng công nghệ sinh học đang ngày càng mở rộng trên toàn cầu, mang lại hàng trăm tỷ USD thu nhập bổ sung cho nông dân, đồng thời góp phần tăng năng suất, giảm sử dụng thuốc bảo vệ thực vật...
Sau hơn 5 năm thực thi, Hiệp định UKVFTA không chỉ vượt qua khuôn khổ của một thỏa thuận cắt giảm thuế quan hàng hóa thông thường, mà đang trở thành "đòn bẩy" chiến lược kích hoạt dòng vốn đầu tư và các dịch vụ tài chính hiện đại...
Thị trường Anh mở ra dư địa tăng trưởng cho hàng hóa và hoạt động đầu tư của doanh nghiệp Việt Nam nhờ lợi thế từ UKVFTA và CPTPP. Tuy nhiên, ưu đãi thuế quan không đồng nghĩa với khả năng tiếp cận thị trường. Chất lượng sản phẩm, quy tắc xuất xứ, tiêu chuẩn môi trường, minh bạch chuỗi cung ứng và năng lực vận hành đang trở thành những điều kiện quyết định khả năng duy trì đơn hàng và mở rộng thị phần tại thị trường này…
Hệ thống cấp nước đô thị đang chịu sức ép từ tốc độ đô thị hóa, biến đổi khí hậu và yêu cầu nâng cao chất lượng dịch vụ. Khi quá trình đô thị hóa Việt Nam đạt khoảng 45% nhưng tỷ lệ thất thoát nước toàn quốc vẫn trên dưới 15%, việc chuẩn hóa dữ liệu đang trở thành yêu cầu chủ chốt của ngành cấp nước…
Báo cáo tình hình kinh tế - xã hội 10 tháng đầu năm 2026 ghi nhận nhiều con số kỷ lục. Tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt mức cao nhất kể từ năm 2009 đến nay (54,85 tỷ USD), vốn FDI thực hiện cũng đạt mức cao nhất trong 5 năm qua (24,08 tỷ USD). Cùng với sự phục hồi mạnh mẽ của sản xuất công nghiệp, bán lẻ và du lịch, nền kinh tế Việt Nam đang chứng tỏ đà tăng trưởng vững chắc…
Theo Bộ Công thương, hiện có 11 doanh nghiệp được cấp phép pha chế và phối trộn xăng sinh học với tổng năng lực đạt 1,410 triệu m3/tháng, cơ bản đáp ứng nhu cầu tiêu thụ khoảng 1triệu m3/tháng.
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...