




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


“Chia lửa” cầu tiền đồng


Khi thực hiện chính sách thắt chặt tiền tệ, Ngân hàng Nhà nước hiểu rõ cùng đó là tình hình căng thẳng thanh khoản hệ thống
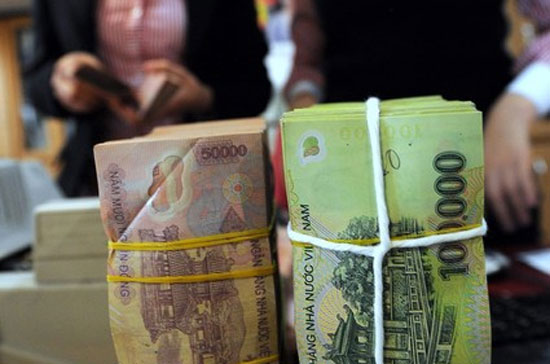
Thà “ngoảnh mặt” ít lâu cho ngân hàng thương mại tăng lãi suất để giảm áp lực cầu VND còn hơn bỏ ra một đồng lúc lạm phát đang cao, có vẻ thị trường đã cảm nhận được “ý tứ” này của Ngân hàng Nhà nước.
Tuy nhiên, nhiều ý kiến cho rằng, Ngân hàng Nhà nước nên tính tới việc tăng dự trữ bắt buộc và chuyển hóa vốn “Đô - Đồng”, thay vì làm ngơ để ngân hàng thương mại vượt trần lãi suất huy động.
Giảm cầu VND bằng cách nào?
Sau vụ việc rùm beng KienlongBank đẩy lãi suất huy động lên 15,7%/năm và Western Bank là 17,8%/năm so với trần khống chế 14% của Ngân hàng Nhà nước, trật tự thị trường được duy trì ít lâu.
Nhưng nay, trật tự này đã bị xáo trộn. Hiện tại, mức lãi suất huy động mức 17%/năm đã được nhiều ngân hàng ghi nhận với khách hàng bằng nhiều cách khác nhau.
Theo ý kiến của một chuyên gia, khi thực hiện chính sách thắt chặt tiền tệ, Ngân hàng Nhà nước hiểu rõ cùng đó là tình hình căng thẳng thanh khoản hệ thống. Và sự căng thẳng này được gia tăng bởi lãi suất huy động bị khống chế bởi 14%/năm. Trong lúc này, Ngân hàng Nhà nước không thể bỏ tiền ra vì những mục tiêu tăng trưởng tín dụng dưới 20%, tổng phương tiện thanh toán tăng 16% sẽ bị phá vỡ. Vì thế, lúc này, một mặt Ngân hàng Nhà nước vẫn tuyên bố “xử lý nghiêm vượt trần lãi suất” nhưng thực tế lại... làm ngơ.
Có thể, đó chỉ là một cách nhìn, nhưng nếu muốn biết thực hư thì đâu quá khó khăn? Và thật ngạc nhiên là đã quá lâu, kể từ khi Ngân hàng Nhà nước thiết lập trần lãi suất huy động 14%/năm, không thấy có thêm vụ việc nào khác ngoài vụ việc của Tecombank, Kienlongbank hay ngân hàng Phương Tây đẩy cao lãi suất vượt trần, dù hiện nay, hiện thực này không còn là cá biệt.
Tuy nhiên, theo chuyên gia nói trên, đằng sau sự “làm ngơ” đó, khi mà cầu VND đang “căng như dây đàn”, Ngân hàng Nhà nước nên tính đến phương án tăng dự trữ bắt buộc lên hẳn mức 7% - 8%/năm. Nhờ vậy, Ngân hàng Nhà nước sẽ có thêm khoảng 200 nghìn tỷ đồng. Số tiền này sẽ được Ngân hàng Nhà nước tái phân phối lại (cho vay) cho những ngân hàng nào có thanh khoản khó khăn dưới dạng tái cấp vốn thông qua các tài sản đảm bảo hoặc nhận thế chấp vốn điều lệ với mức 14%/năm.
Giải pháp này đương nhiên là có lợi cho ngân hàng đang khó khăn thanh khoản vì vay của Ngân hàng Nhà nước với lãi suất dưới 14% vẫn dễ chịu hơn đi huy động trên thị trường 18% nhưng lại thiệt cho những ngân hàng làm ăn nghiêm túc, quản trị rủi ro tốt.
Ngoài ra, vị này cũng đề xuất thêm, muốn hạ lãi suất xuống thì phải “chia lửa cầu tiền đồng”. “Trong lúc mọi người đang rất cần tiền đồng thì đừng cảnh báo, hô hoán quá nhiều về vấn đề cho vay ngoại tệ, vì đó là câu chuyện lâu dài của chống "Đô la hóa". Với một đất nước nhập siêu như Việt Nam hiện nay, nên tạm thời chưa can thiệp sâu vào vấn đề vay mượn USD”, ông này nói.
Vì thế, ông này kiến nghị, trong lúc nhiều ngân hàng đang gửi một lượng lớn USD ra nước ngoài, nên làm cách nào đó để các ngân hàng rút số ngoại tệ này về để cho vay trong nước với mức lãi suất khoảng 4% - 5%/năm, thay vì cứ vay VND với lãi suất trên 20%/năm như hiện nay. Điều này hoàn toàn khả thi, vì hiện tại, tỷ giá đã điều chỉnh tăng 9,3%/năm, nếu có điều chỉnh thêm thì cũng không quá lớn.
Do đó, giải pháp này sẽ sẽ đáp ứng nhiều yêu cầu, trong đó có yêu cầu chuyển hóa cầu vốn từ đồng tiền này sang đồng tiền kia. Và một khi, sử dụng tín dụng VND với chi phí cao nhưng bên cạnh, lãi suất tín dụng ngoại tệ lại thấp, nhất là lúc kỳ vọng tỷ giá không cao (như phân tích trên), có thể nói, nhu cầu tiền đồng sẽ giảm, nhờ đó lãi suất giảm theo. Dĩ nhiên, đi kèm cách làm này là phải nỗ lực giảm lạm phát để lãi suất thực sự thực dương.
Luật chơi nên sòng phẳng
Ở một góc nhìn khác, xung quanh giải pháp tăng dự trữ bắt buộc để “lấy điền thổ chia cho dân nghèo”, ông Lý Xuân Hải, Tổng giám đốc Ngân hàng Á Châu (ACB) cho rằng, giải pháp này không có chút tác dụng nào trong việc kiềm chế lạm phát, vì hệ số nhân tiền tệ vẫn tăng cao khi Ngân hàng Nhà nước tái cấp vốn.
Theo ông, lâu nay, nhiều người cứ quen cách nghĩ, ngân hàng nhỏ là yếu kém, quản trị rủi ro tồi và cho vay bừa bãi, nhưng thực tế, nhiều ngân hàng lớn vẫn mở rộng tín dụng thiếu thận trọng và quản lý thanh khoản không tốt. “Đang có tình trạng, ngân hàng quản lý thanh khoản tốt, cho vay thận trọng và ngân hàng quản lý thanh khoản tồi, cho vay bừa bãi đều an toàn như nhau”, ông Hải nói.
Theo ông Hải, xét về mặt quản trị rủi ro, chỉ có hai loại ngân hàng: quản lý thanh khoản tốt và chưa tốt. Và điều này không phụ thuộc vào quy mô lớn hay nhỏ, tuổi đời nhiều hay ít của từng ngân hàng.
Ông Hải cũng lấy làm ngạc nhiên rằng, tại sao trong bối cảnh khách hàng mặc cả lãi suất tràn lan, ngân hàng đua nhau dâng lãi suất huy động để giành vốn của nhau nhưng vẫn chưa có một thông điệp rõ ràng từ cơ quan quản lý. Đáng lẽ, thông điệp đó phải là: “Người dân cứ thoải mái mặc cả lãi suất và chọn ngân hàng để gửi, nhưng nếu ngân hàng đó phá sản, mức bảo hiểm chỉ 50 triệu đồng/người; còn nếu gửi tiền ở ngân hàng có mức lãi suất thấp hơn, sẽ an toàn hơn”, thì câu chuyện “mặc cả lãi suất” không đến mức như bây giờ.
Tất nhiên, thông điệp này chỉ có tác dụng khi Ngân hàng Nhà nước công bố phân loại ngân hàng theo từng mức khác nhau để người dân có cơ sở lựa chọn ngân hàng gửi tiền. Và lúc đó, không ai muốn đánh đổi lãi suất cao với sự mạo hiểm mất vốn khi ngân hàng mình gửi tiến phá sán.
Ở một khía cạnh khác của vấn đề này, trong lúc chính sách tiền tệ đang “toát mồ hôi” chống lạm phát và hệ thống ngân hàng đang ngấm đòn của thắt chặt tiền tệ thì chính sách tài khoá vẫn chưa lượng hóa được những con số cần giảm chi. Hiện tại, Bộ Kế hoạch và Đầu tư đã cử 14 đoàn đến 8 vùng kinh tế và 2 đoàn làm việc với các tập đoàn kinh tế. Theo thông báo của bộ này, đến ngày 10/4 sẽ có kết quả rà soát cắt giảm những dự án nào, giá trị cắt giảm bao nhiêu đối với đầu tư công.
Nhiều người cho rằng, trong lúc chống lạm phát đang là lựa chọn ưu tiên của Chính phủ, nếu chính sách tài khóa không kết hợp nhịp nhàng với chính sách tiền tệ thì công cuộc này vẫn “trống đánh xuôi, kèn thổi ngược” như lâu nay.

Tái định vị VDB: Từ “ngân hàng cho vay” thành định chế “kích hoạt” dòng vốn xã hội
Để hiện thực hóa mục tiêu tăng trưởng hai con số, Việt Nam không thể tiếp tục đặt gánh nặng vốn trung, dài hạn lên hệ thống ngân hàng thương mại. Kinh nghiệm quốc tế cho thấy việc tái thiết kế ngân hàng phát triển quốc gia theo chuẩn mực quốc tế không làm thay hay cạnh tranh với thị trường, mà đóng vai trò “vốn mồi” chiến lược, chia sẻ rủi ro và gia tăng nguồn lực xã hội theo tỷ lệ 1 đồng vốn Nhà nước dẫn dắt 2–4 đồng vốn đầu tư toàn xã hội...
VRB ưu đãi lớn cho khách hàng doanh nghiệp nhân dịp kỷ niệm 20 năm thành lập
VRB dành loạt ưu đãi tài chính hấp dẫn cho khách hàng doanh nghiệp trong giai đoạn cuối năm. Các chương trình này nằm trong chuỗi hoạt động tri ân hướng tới mốc kỷ niệm 20 năm thành lập, đồng thời thể hiện cam kết mạnh mẽ của VRB trong việc đồng hành, tối ưu chi phí và gia tăng giá trị cho cộng đồng doanh nghiệp.
VRB: 20 năm kết nối kinh tế Việt Nam - Nga
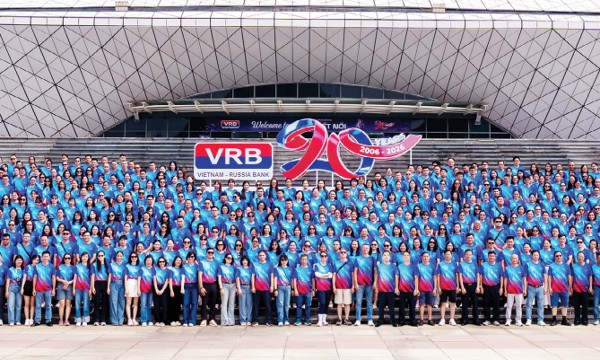
Bà Fokina Anastasia – Chủ tịch Hội đồng thành viên Ngân hàng Liên doanh Việt – Nga (VRB), chia sẻ với Tạp chí Kinh tế Việt Nam/VnEconomy về hành trình 20 năm hoạt động tại Việt Nam, cũng như vai trò của ngân hàng trong thúc đẩy quan hệ hợp tác kinh tế Việt Nam - Nga...
Chênh lệch giá mua USD tự do và ngân hàng tăng hơn gấp đôi
Chỉ trong hai ngày 16 - 18/11, chênh lệch giá mua USD giữa thị trường tự do và ngân hàng thương mại tăng hơn gấp đôi, từ 290 đồng lên 630 đồng/USD. Ở chiều bán, giá USD tự do từ mức thấp hơn ngân hàng 70 đồng đã chuyển sang cao hơn 250 đồng/USD…
Cảnh báo nợ xấu tăng nhanh gấp đôi tốc độ tăng trưởng tín dụng
Nợ xấu tại 28 ngân hàng niêm yết tăng gần 27% trong 9 tháng đầu năm 2026, nhanh gấp hơn hai lần mức tăng trưởng cho vay. Các chuyên gia cảnh báo, việc xử lý nợ xấu phải nhanh hơn nhiều lần tốc độ phát sinh mới để bảo đảm an toàn hệ thống và ổn định lãi suất…






Lãnh đạo Bộ Xây dựng xác nhận, Luật Nhà ở (sửa đổi) được chỉnh lý, bổ sung nhằm bảo đảm người thu nhập thấp có khả năng tiếp cận được nhà ở thông qua việc thể chế hóa rõ nhóm các đối tượng được hưởng chính sách về nhà ở xã hội, nhà ở cho thuê và nhà lưu trú công nhân; quy định cụ thể các điều kiện về nhà ở, thu nhập và thứ tự ưu tiên xét duyệt đối với từng loại hình chính sách.





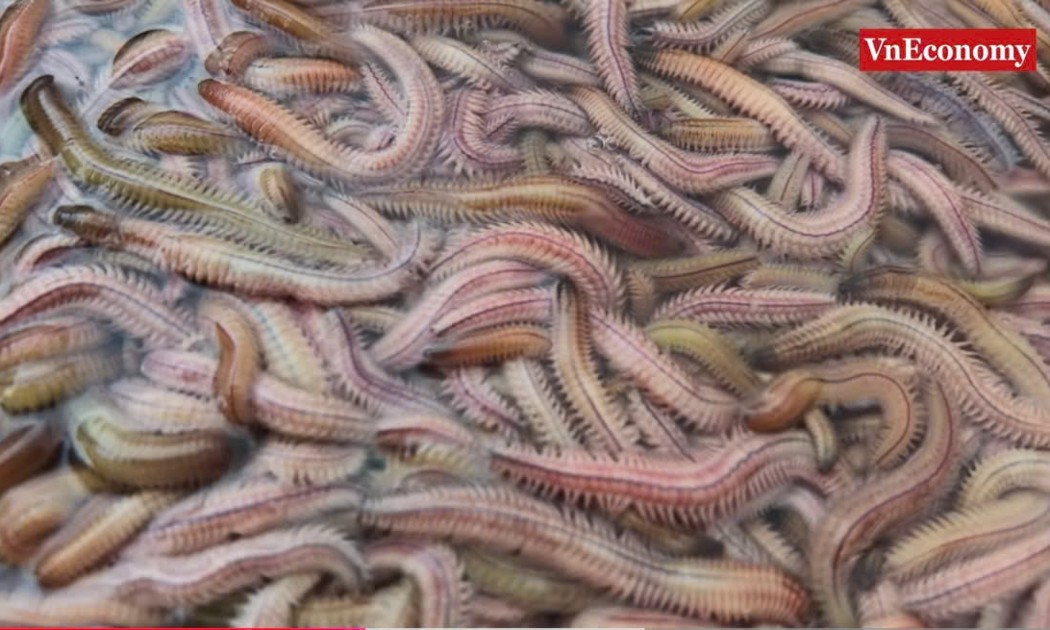
 Nửa đêm săn "lộc trời" rươi Tứ Kỳ
Vào thời điểm này hàng năm, rươi nổi lên đỏ rực cả vùng nước lớn. Rươi từ lâu đã được coi là món đặc sản “trời ban” và chỉ có tại vài tỉnh miền Bắc, trong đó rươi Tứ Kỳ thường mang một hương vị riêng mà không nơi nào có được.

Kỳ họp thứ 2, Quốc hội khoá XVI
Kỳ họp thứ 2, Quốc hội khoá XVI dự kiến kéo dài 28 ngày bắt đầu từ 17/10/2026. Kỳ họp với khối lượng công việc lớn, dự kiến xem xét, thông qua 43 luật, nghị quyết quy phạm pháp luật và quyết định...

Việt Nam: Khát vọng quốc gia biển mạnh
Yêu cầu cốt lõi mà Nghị quyết 20 đặt ra là phải biến nước ta từ một quốc gia có biển thành một quốc gia biển mạnh, với kinh tế biển phát triển hiện đại, có năng lực cạnh tranh cao, đồng thời giữ vững...

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...