Cho phép xuất toán nợ khó đòi khỏi ngoại bảng sau 5 năm
Chọn cỡ chữ
Sau 5 năm, nợ đã xử lý bằng trích lập nhưng không đòi được sẽ cho xuất toán khỏi ngoại bảng...
Những khoản nợ khó đòi nhưng đã được xử lý bằng dự phòng sẽ được phép xuất toán khỏi ngoại bảng
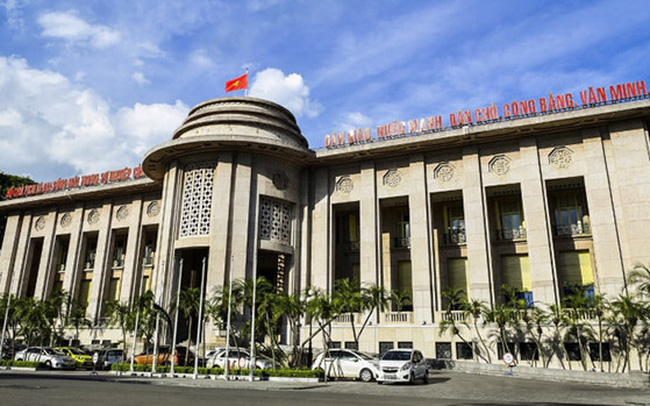
Ngân hàng Nhà nước vừa ban hành Thông tư 11/2021/TT-NHNN, thay thế Thông tư 02/2013/TT-NHNN về phân loại tài sản có và trích lập dự phòng rủi ro, sử dụng dự phòng để xử lý rủi ro trong hoạt động của các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Theo đó, Thông tư 11 có 4 Chương, 27 Điều, quy định về phân loại nợ và cam kết ngoại bảng, trích lập và sử dụng dự phòng để xử lý rủi ro, quản lý nợ, cam kết ngoại bảng, trích lập và sử dụng dự phòng rủi ro, hạch toán và báo cáo; các quy định về trách nhiệm của Ngân hàng Nhà nước và xử lý vi phạm; các quy định về điều khoản thi hành và chuyển tiếp.
So với Thông tư 02/2013/TT-NHNN, Thông tư 11 bổ sung phạm vi điều chỉnh quy định yêu cầu các ngân hàng phân loại, trích lập dự phòng rủi ro đối với tài sản có phát sinh từ các hoạt động: mua, bán nợ; mua bán lại trái phiếu chính phủ trên thị trường chứng khoán, mua có kỳ hạn giấy tờ có giá giữa các ngân hàng; mua hẳn kỳ phiếu, tín phiếu, chứng chỉ tiền gửi, trái phiếu do tổ chức tín dụng khác phát hành trong nước.
Với việc thực hiện phân loại nợ, cam kết ngoại bảng hàng tháng được rút ngắn từ 15 ngày xuống 7 ngày đầu tiên của tháng và gửi về CIC. Trong 3 ngày sau khi nhận được kết quả, CIC tổng hợp danh sách khách hàng theo nhóm nợ và cung cấp cho tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Đồng thời, thông tư mới quy định đối tượng áp dụng là tất cả tổ chức tín dụng bao gồm ngân hàng thương mại và tổ chức tín dụng phi ngân hàng, trừ tổ chức tín dụng đang được kiểm soát đặc biệt.
Thông tư 11 bỏ quy định chi tiết liên quan đến các tổ chức tín dụng trong thời gian triển khai phương án tái cơ cấu, hợp nhất, sáp nhập có khó khăn trong việc phân loại nợ, cam kết ngoại bảng, trích lập và sử dụng dự phòng để xử lý rủi ro báo cáo Thống đốc Ngân hàng Nhà nước để có biện pháp xử lý nhằm đảm bảo an toàn hệ thống.
Thông tư mới cũng sửa đổi các khái niệm về dự phòng cụ thể, dự phòng chung, nợ xấu, tỷ lệ nợ xấu nội bảng, bổ sung khái niệm nợ cơ cấu lại thời hạn trả nợ. Dự thảo cũng điều chỉnh nguyên tắc tự phân loại các khoản nợ cấp tín dụng hợp vốn, với nợ đã bán, ủy thác cấp tín dụng, với nợ đã mua...
Đáng chú ý, với việc thực hiện phân loại nợ, cam kết ngoại bảng hàng tháng được rút ngắn từ 15 ngày xuống 7 ngày đầu tiên của tháng và gửi về CIC. Trong 3 ngày sau khi nhận được kết quả phân loại nợ của ngân hàng, CIC tổng hợp danh sách khách hàng theo nhóm nợ và cung cấp cho tổ chức tín dụng, chi nhánh ngân hàng nước ngoài. Trong 3 ngày kể từ khi nhận được danh sách từ CIC, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài điều chỉnh nhóm nợ theo danh sách CIC cung cấp.
Về nguyên tắc và tỷ lệ trích lập dự phòng đối với từng nhóm nợ vẫn được giữ nguyên so với Thông tư 02. Trong đó, toàn bộ dư nợ của một khách hàng tại một tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phải được phân loại vào cùng một nhóm nợ. Tỷ lệ trích lập dự phòng đối với từng nhóm nợ gồm: nợ tiêu chuẩn không phải trích lập, nợ cần chú ý trích lập 5%, nợ dưới chuẩn trích lập 20%, nợ nghi ngờ trích lập 50% và nợ có khả năng mất vốn trích lập 100%. Mức trích lập dự phòng chung phải trích được xác định bằng 0,75% tổng số dư các khoản nợ từ nhóm 1 đến nhóm 4.
Ngoài ra, Thông tư mới cũng quy định sau thời gian tối thiểu 5 năm, từ ngày sử dụng dự phòng để xử lý rủi ro và sau khi đã thực hiện tất cả các biện pháp để thu hồi nợ nhưng không thu hồi được, tổ chức tín dụng, ngân hàng nước ngoài được quyết định xuất toán nợ đã xử lý rủi ro ra khỏi ngoại bảng.
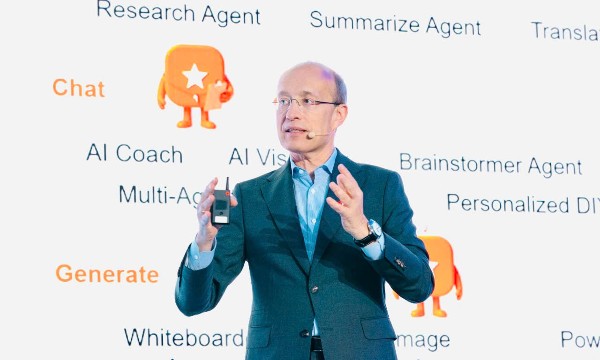
Tại sự kiện AWS Cloud and AI Day Hà Nội 2026, ông Jens Lottner, Tổng giám đốc Techcombank, đã chia sẻ tầm nhìn về việc xây dựng mô hình AI-First Bank, nhấn mạnh vai trò của trí tuệ nhân tạo trong việc định hình tương lai ngành dịch vụ tài chính.
Trong báo cáo tài chính ngân hàng, tỷ lệ nợ xấu (NPL) là chỉ báo quan trọng về chất lượng tài sản, song những chuyển động phía sau con số này giúp làm rõ xu hướng cải thiện và hiệu quả kiểm soát rủi ro. Theo dõi diễn biến danh mục tín dụng, kết quả xử lý nợ và bộ đệm dự phòng qua nhiều kỳ sẽ giúp nhà đầu tư đánh giá đầy đủ hơn sức khỏe và khả năng chống chịu của mỗi nhà băng.
Trong phiên sáng 2/10, giá vàng miếng SJC giảm phổ biến 800 nghìn đồng/lượng với cả hai chiều mua và bán. Đối với vàng nhẫn “4 số 9”, biên độ giảm dao động từ 500 nghìn – 1,5 triệu đồng/lượng, tuỳ doanh nghiệp…
Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.
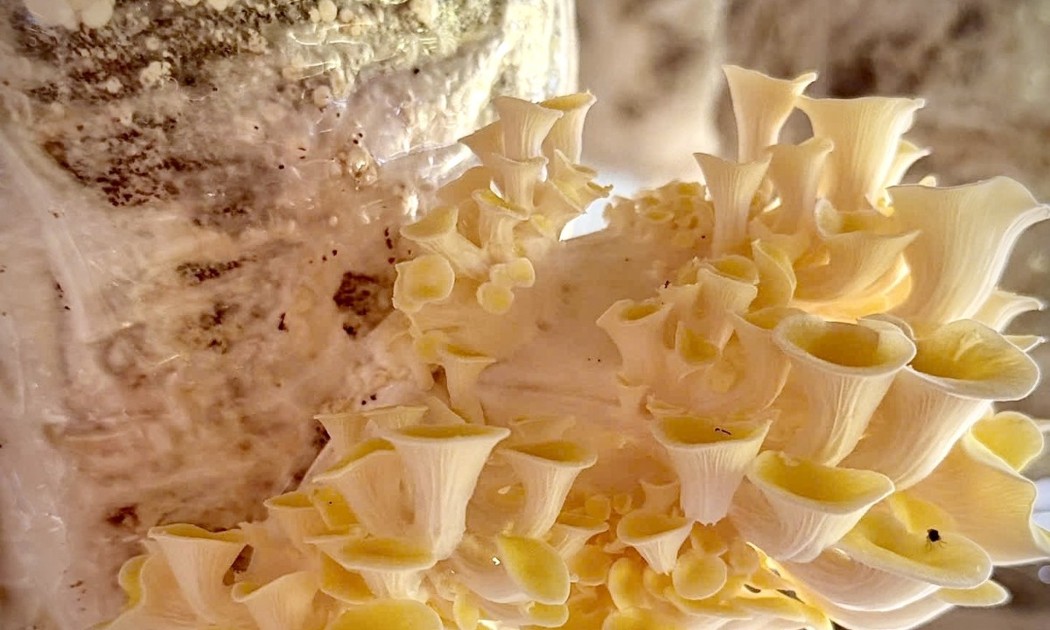
Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...