




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chọn kênh đầu tư 2012: Chứng khoán, “ứng viên” sáng giá


Kể từ cuối năm 2010, chưa bao giờ chứng khoán lại trở thành kênh đầu tư sáng giá và có nhiều lợi thế so sánh như hiện nay
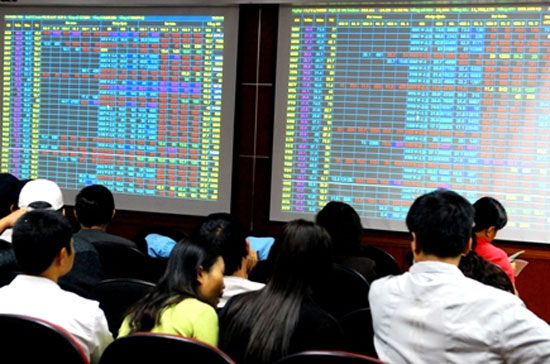
Kể từ cuối năm 2010, chưa bao giờ chứng khoán lại trở thành kênh đầu tư sáng giá và có nhiều lợi thế so sánh như hiện nay.
Những suy tư và trằn trọc của các nhà đầu tư về tìm chọn một kênh đầu tư nào vào thời điểm này dường như đang có câu trả lời.
Tín hiệu đầu tiên về chính sách cho sự phục hồi của thị trường chứng khoán Việt Nam bắt đầu từ đầu tháng 12/2011. Đó cũng là khoảng thời gian mà chứng khoán vẫn bị đa số giới phân tích và giới đầu tư xem là một kênh bỏ vốn cực kỳ rủi ro. Khi đó, Chính phủ đã ban hành Chỉ thị 2196 về tăng cường quản lý thị trường bất động sản, như một “xương sống” cho khả năng phục hồi của thị trường này. Chứng khoán vì thế càng bị rẻ rúng.
Đúng 3 tháng sau, Chính phủ lại ban hành Chỉ thị 08 về thúc đẩy và tăng cường quản lý thị trường chứng khoán. Đây là văn bản đã được giới đầu tư chứng khoán chờ đợi trong năm 2011 nhưng không xuất hiện. Chỉ thị 08 về thị trường chứng khoán nhìn khái quát giống với một khung pháp lý siết hơn là mở.
Đa phần nội dung đề cập đến sự cần thiết và cơ chế chấn chỉnh lại hoạt động của các công ty, sở giao dịch chứng khoán, quản lý và kiểm soát dòng vốn vào ra thị trường. Những nội dung này đã hoàn toàn không khác với những kiến nghị của Ủy ban Chứng khoán đề nghị với Bộ Tài chính từ quý 4/2011.
Nội dung đáng lưu tâm nhất của Chỉ thị 08 lại tương đồng với nội dung Chỉ thị 2196: Chính phủ yêu cầu Ngân hàng Nhà nước giảm dần lãi suất về mức phù hợp để hỗ trợ cho thị trường chứng khoán phát triển.
Trong tháng 12/2011, bất chấp sự xuất hiện của Chỉ thị 2196 và một hội nghị lớn do Bộ Xây dựng chủ trì liên quan đến việc triển khai chỉ thị này, thị trường bất động sản từ Bắc vào Nam vẫn im ắng. Vào hai tháng đầu năm 2012, thậm chí khu vực bất động sản Hà Nội còn chấp chới tiếng kêu than của các nhà đầu tư thứ cấp khi ngay cả đất thổ cư, sau đất dự án, đã tái diễn sóng lao dốc, trong đó khu vực Đông Anh chỉ là một minh họa.
Trong khi đó, thị trường chứng khoán vẫn từ từ nhích lên trong mối nghi hoặc. Cũng vào thời gian này, một “chính sách” đã xuất hiện. Đó là nhận định của Thống đốc Ngân hàng Nhà nước Nguyễn Văn Bình về “vàng sẽ là kênh đầu tư rủi ro rất cao”. Sau nhận định này vào ngày đầu năm 2012, giá vàng trong nước bỗng dưng tiệm cận dần với giá thế giới.
Hiện tượng đáng chú ý là nếu vào tháng 12/2011, khoảng chênh lệch giữa giá vàng trong nước và giá vàng thế giới vẫn còn duy trì thường xuyên ở mức 2,5 - 3 triệu đồng/lượng, thì trong hai tháng qua, chênh lệch này đã được rút ngắn chỉ còn 0,8 - 1,2 triệu đồng/lượng.
Nếu đã loại trừ được đối thủ bất động sản, chứng khoán cũng không phải quá lo nghĩ về kênh đầu tư vàng - một “thủ phạm” đã gián tiếp khiến cho thị trường chứng khoán lao dốc trong nguyên năm 2011.
Những ngày gần đây,
khung cảnh mua bán quá vắng vẻ ở nhiều tiệm vàng
, kể cả tại Bảo Tín Minh Châu và SJC, đã phản ánh một thực trạng và có thể là triển vọng cho kênh đầu tư này: nhiều khả năng bị cạn kiệt về thanh khoản.
Tất cả những biểu hiện của thị trường vàng đang gần như theo đúng diễn tiến về chính sách của Ngân hàng Nhà nước. Trước mắt, thời điểm tháng 5/2012 đang đến rất gần, và có thể quyết định số phận của hơn 12.000 cơ sở kinh doanh vàng. Khi đó, nhiều khả năng các cơ sở này, cùng với nhiều ngân hàng, sẽ không còn được thoải mái huy động và cho vay bằng vàng.
Cũng bởi thế, phân khúc vàng miếng càng có nguy cơ giảm sút trầm trọng về giao dịch. Đó cũng là hệ quả tất yếu của hiện tượng một bộ phận nhà đầu tư vàng đang tìm cách chuyển tiền sang khu vực chứng khoán trong những tuần qua.
Một cú nhấn hết sức tiêu cực khác đối với kênh vàng là vào đầu tháng 3/2012, giá vàng thế giới đã có một phiên lao dốc đến 100 USD/oz, tạo nên dấu hiệu rõ ràng về kênh xuống giá ít ra trong tháng 3 và tháng 4/2012.
Nếu tình hình này được phản ánh đầy đủ vào thị trường vàng Việt Nam, đồng thời giá vàng trong nước tiếp tục bị giới đầu cơ “buông”, có thể tương lai ngắn hạn 37 - 38 triệu đồng/lượng đối với giá vàng trong nước là khó tránh khỏi.
Trong bối cảnh bất động sản đi ngang với thanh khoản gần như bằng không, vàng chực chờ đổ dốc, ngoại tệ lại càng không phải là kênh đầu tư có bất kỳ triển vọng nào về sóng...
thị trường chứng khoán liệu có phải là sự lựa chọn của các nhà đầu tư
?

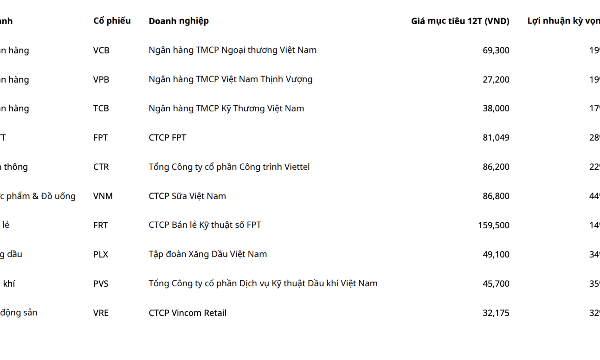
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
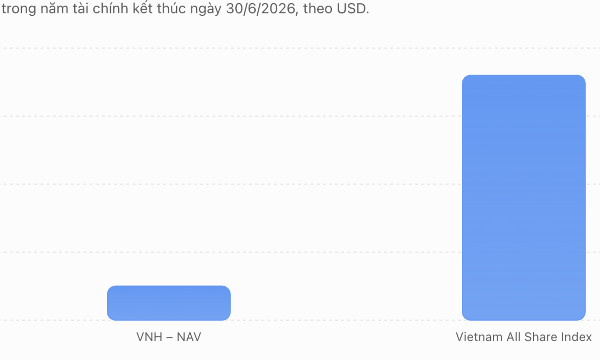
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
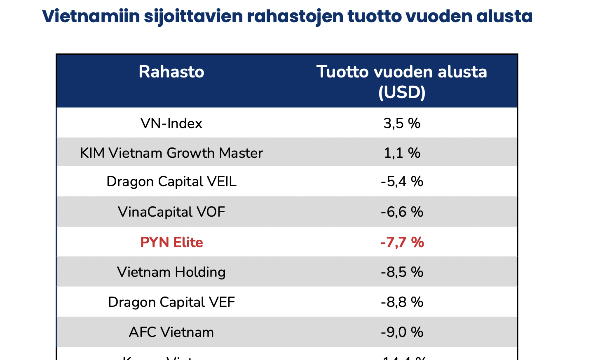
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
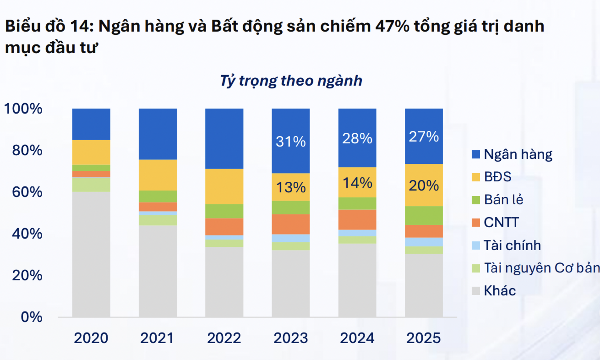
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.

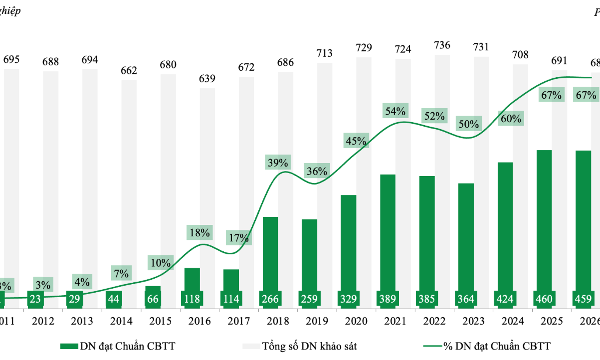




Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...






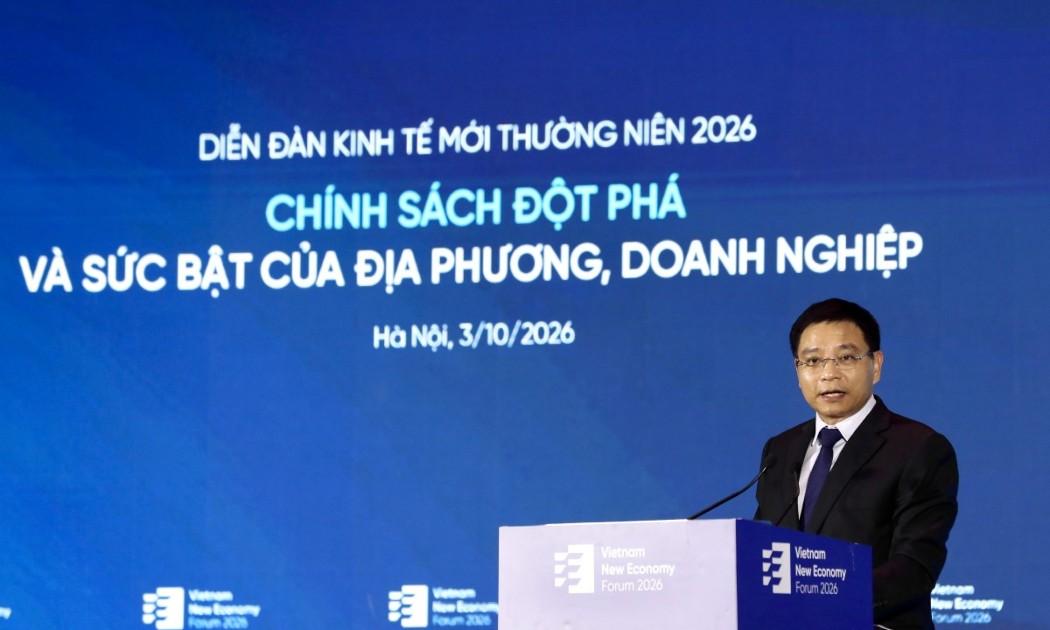
 Phó Thủ tướng Nguyễn Văn Thắng: Chính phủ tiếp tục tạo điều kiện để doanh nghiệp yên tâm đầu tư, mở rộng sản xuất kinh doanh
Phát biểu tại Diễn đàn Kinh tế mới thường niên 2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đề nghị tập trung trao đổi, hiến kế vào 3 nhóm vấn đề chính.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...