


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Chuyên gia hiến kế giúp doanh nghiệp xuất khẩu giảm áp lực thuế đối ứng


Tại Diễn đàn Kinh tế MB Economic Insights 2025, Phó Cục trưởng Cục Xuất nhập khẩu (Bộ Công Thương) nhấn mạnh dù thuế suất có thể là 0% nhưng nếu sản phẩm xuất khẩu không đáp ứng được các tiêu chí về xuất xứ, thì doanh nghiệp cũng không thể tận dụng được các lợi ích thực tế từ cam kết thương mại quốc tế…
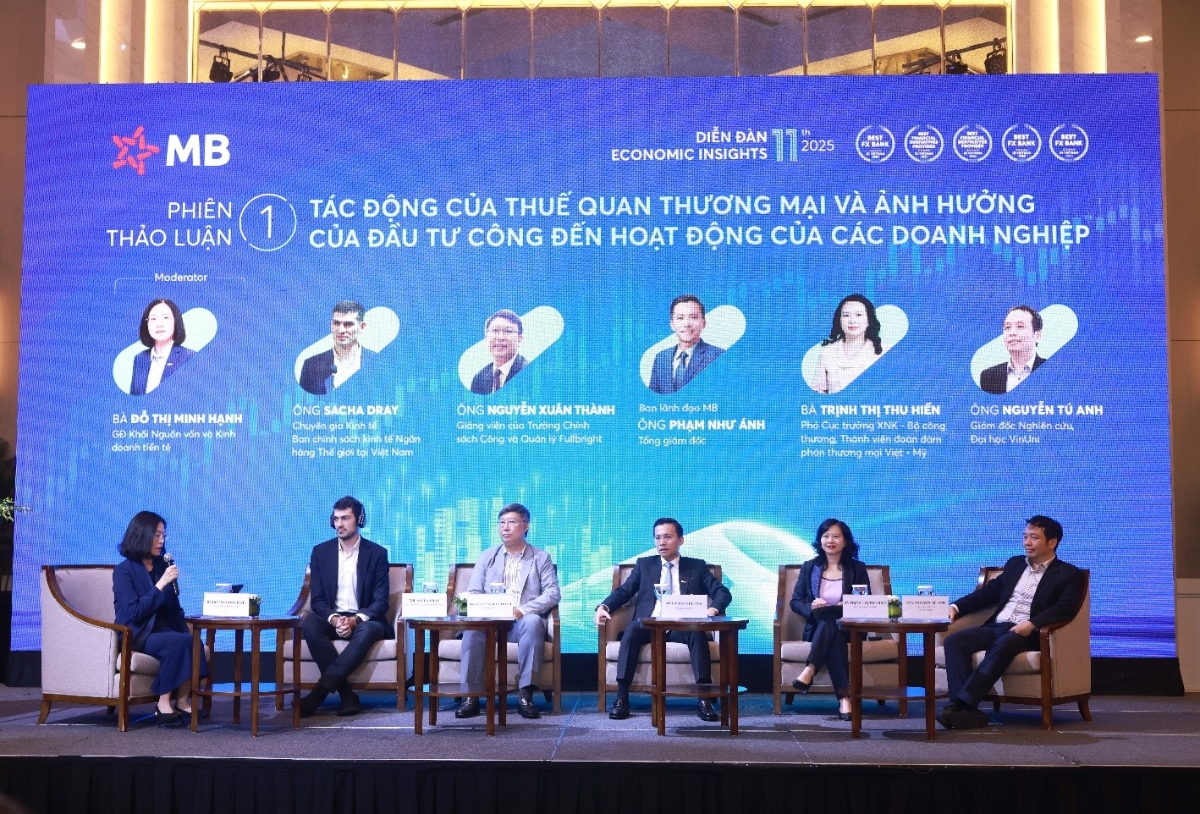
Tại diễn đàn, ông Sacha Dray, Chuyên gia Kinh tế, Ban chính sách kinh tế Ngân hàng Thế giới tại Việt Nam nhận định rằng mặc dù thuế đối ứng từ Hoa Kỳ phủ bóng đen lên thương mại toàn cầu nhưng tác động tiêu cực đến xuất khẩu của Việt Nam hiện vẫn ở mức hạn chế.
“Tác động từ việc Hoa Kỳ áp thuế đối ứng đến nay chưa phản ánh rõ vào giá hàng hóa, bởi phần lớn chi phí được các nhà bán lẻ hấp thụ. Điều này giúp giảm áp lực cho các quốc gia xuất khẩu như Việt Nam. Bên cạnh đó, mức thuế hiệu dụng thực tế mà Việt Nam phải chịu hiện thấp hơn mức công bố. Nhờ đó, các doanh nghiệp xuất khẩu Việt Nam vẫn duy trì được tính cạnh tranh trong ngắn hạn”, ông Sacha Dray phân tích.
Thực tế, Việt Nam đang giữ vững đà tăng trưởng kinh tế và thương mại ấn tượng, thể hiện qua mức tăng GDP 8,2% trong quý III và chỉ số PMI duy trì ổn định trên ngưỡng 50.
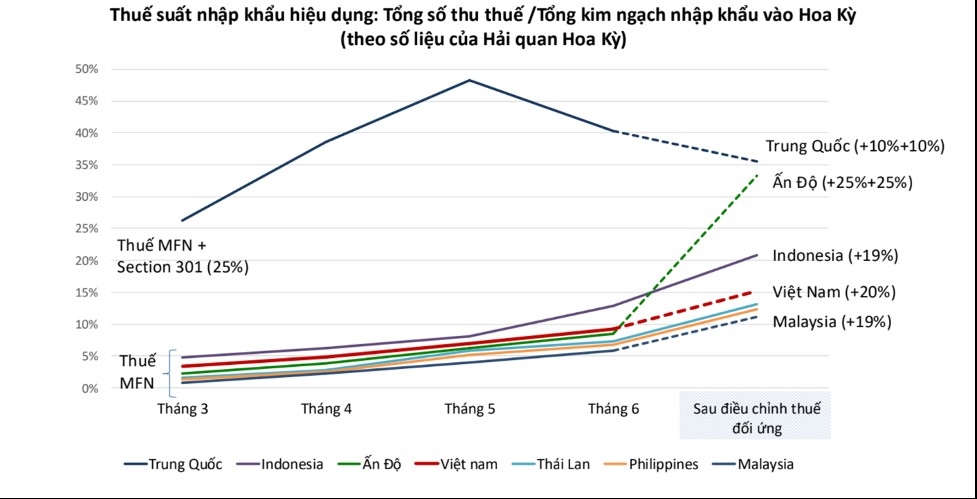
Phân tích thêm về lợi thế thương mại, ông Nguyễn Xuân Thành, Giảng viên cao cấp tại Trường Chính sách Công và Quản lý Fulbright, cho biết theo số liệu từ Hải quan Hoa Kỳ, mức thuế bình quân hàng hóa Việt Nam chịu tại thị trường này hiện khoảng 15%, thấp hơn nhiều so với Trung Quốc (35%) và Ấn Độ (30%).
“Khoảng cách chênh lệch này giúp Việt Nam duy trì được lợi thế cạnh tranh trong khu vực ASEAN, bất chấp các biện pháp thuế đối ứng mới,” ông Thành nhấn mạnh.
Theo các chuyên gia, dù phán quyết cuối cùng của Tòa án Tối cao Hoa Kỳ liên quan đến chính sách thuế dưới thời Tổng thống Trump có ra sao thì doanh nghiệp xuất khẩu sẽ phải thích nghi và chung sống với các biện pháp thuế đối ứng trong trung hạn.
Cũng tại diễn đàn, nhiều doanh nghiệp đã đặt câu hỏi cho bà Trịnh Thị Thu Hiền, Phó Cục trưởng Cục Xuất nhập khẩu, Bộ Công Thương về tiến trình đàm phán thuế giữa Việt Nam và Hoa Kỳ, cũng như mức thuế đối với từng nhóm hàng hóa cụ thể. Bà Hiền khẳng định, vấn đề then chốt không nằm ở mức thuế suất, mà là việc đáp ứng đúng và đủ quy tắc xuất xứ – yếu tố quyết định khả năng hưởng ưu đãi thuế quan trong các cam kết thương mại.
“Khi nói đến thuế quan, doanh nghiệp xuất khẩu thường quan tâm đến các mức thuế cụ thể đối với một số mặt hàng. Tuy nhiên, vấn đề cốt lõi nằm ở chỗ: tại sao chúng ta không chủ động chuẩn bị sẵn cho doanh nghiệp mình năng lực tuân thủ quy tắc xuất xứ, để dù mức thuế ưu đãi là bao nhiêu, doanh nghiệp vẫn có thể thực sự tận dụng được các cam kết thương mại?”, Phó Cục trưởng Cục Xuất nhập khẩu nói.
Tính đến nay, Chính phủ Việt Nam đã ký kết nhiều hiệp định thương mại tự do (FTA) với các đối tác trên toàn thế giới, mở ra cơ hội lớn cho doanh nghiệp trong nước đa dạng hóa thị trường xuất khẩu. Tuy nhiên, để thực sự tận dụng được các cam kết mở cửa thị trường từ phía đối tác, doanh nghiệp bắt buộc phải đáp ứng đầy đủ các quy định về xuất xứ hàng hóa. Chỉ khi đáp ứng được tiêu chí này, lợi ích kỳ vọng từ các FTA mới có thể được hiện thực hóa.
Do đó, việc nắm rõ mức thuế suất chỉ là một phần; điều quan trọng hơn là phải bảo đảm rằng hàng hóa đáp ứng đầy đủ quy định về xuất xứ để đủ điều kiện được hưởng thuế ưu đãi.
Câu chuyện thuế quan, do đó, phải luôn song hành với năng lực tuân thủ quy tắc xuất xứ. Doanh nghiệp chỉ có thể khai thác trọn vẹn lợi ích từ các FTA mà Việt Nam đã ký kết nếu chủ động xây dựng năng lực xuất xứ từ khâu sản xuất đến kiểm soát chuỗi cung ứng – qua đó củng cố vị thế cạnh tranh trên thị trường quốc tế.
Bà Hiền phân tích mặc dù các hiệp định thương mại tự do (FTA) có thể khác nhau về chi tiết, nhưng đều có các điểm tương đồng trong quy định xuất xứ đối với một số ngành trọng điểm. Đây chính là cơ sở để các doanh nghiệp hoàn toàn có thể chủ động nghiên cứu, chuẩn bị hồ sơ kỹ thuật và quy trình sản xuất phù hợp từ trước.
Trong lĩnh vực sản xuất công nghiệp, quy tắc xuất xứ áp dụng cho từng nhóm sản phẩm là hoàn toàn khác nhau. Ví dụ, sản phẩm giày dép sẽ tuân theo quy tắc xuất xứ khác với sản phẩm dệt may; tương tự, linh kiện điện tử lại chịu quy định khác so với các thiết bị, máy móc hoàn chỉnh.
Tuy nhiên, bà Hiền nêu một điểm cốt lõi mà doanh nghiệp cần lưu ý là: để sản phẩm được công nhận là có xuất xứ Việt Nam, quá trình sản xuất tại Việt Nam phải tạo ra một sự chuyển đổi bản chất, tức là làm biến đổi cơ bản tính chất, công dụng, hoặc cấu trúc kỹ thuật của nguyên liệu đầu vào so với sản phẩm đầu ra.
Ví dụ điển hình là ngành sản xuất socola. Nguyên liệu cacao có thể được nhập khẩu từ Nam Phi. Nếu công đoạn chế biến, tinh luyện và sản xuất sản phẩm cuối cùng được thực hiện tại Bỉ hoặc Thụy Sĩ thì sản phẩm sẽ được công nhận là có xuất xứ từ Bỉ hoặc Thụy Sĩ. Các quốc gia này có tiêu chuẩn kỹ thuật cao. Sản phẩm được công nhận xuất xứ vì đã đạt điều kiện “biến đổi cơ bản”. Điều này có nghĩa là tính chất và công dụng của nguyên liệu đầu vào đã thay đổi so với sản phẩm đầu ra.
Đọc bài theo từ khoá

Vietnam Tourism Roadshow tại Amsterdam: Kết nối văn hóa và du lịch châu Âu

Giới chuyên gia dự báo kinh tế Trung Quốc tăng tốc nhẹ trong quý 3/2026
Đồng Nai đối thoại với doanh nghiệp Hàn Quốc, chú trọng thu hút đầu tư chất lượng cao
EL Nino cường độ mạnh: Nền nhiệt cao hơn trung bình, dự báo mùa đông ít ngày rét đậm
Cách VIB Up nâng hạng một hành trình tài chính nhiều nhu cầu cho khách hàng
Một khoản tiền nhàn rỗi, một kế hoạch mua nhà, những thói quen chi tiêu - ba mối quan tâm tưởng chừng không liên quan, nhưng với khách hàng đã trải nghiệm VIB Up của Ngân hàng Quốc Tế (VIB), cả ba đều được giải quyết trong cùng một hệ sinh thái hội viên với tổng giá trị nhận được có thể lên đến 380 triệu đồng.
Đề xuất bỏ ngưỡng 30 triệu đồng khi ghi nhận tài sản cố định
Bộ Tài chính cho biết doanh nghiệp có thể chủ động phân loại tài sản cố định (TSCĐ) căn cứ vào đặc điểm hoạt động và nhu cầu quản lý, thay vì phải đáp ứng ngưỡng nguyên giá tối thiểu 30 triệu đồng như quy định hiện hành. Tuy nhiên, ngưỡng 100 triệu đồng vẫn được duy trì khi xác định tài sản cố định phục vụ mục đích tính thuế thu nhập doanh nghiệp…
Giá vàng miếng SJC bất động 3 phiên liên tiếp
Trong phiên sáng 16/10, giá vàng miếng SJC tại hầu hết các đơn vị kinh doanh tiếp tục giữ nguyên ở mức 140,3 triệu đồng/lượng chiều mua vào và 143,3 triệu đồng/lượng chiều bán ra so với phiên trước (15/10). Ngoại trừ giá mua tăng cục bộ tại một số doanh nghiệp...
Chủ tịch Fed từ chối phát tín hiệu về đường đi của lãi suất
Trong lần xuất hiện vào ngày 16/10, Chủ tịch Cục Dự trữ Liên bang (Fed) Kevin Warsh không đưa ra tín hiệu về việc liệu Fed có tăng lãi suất trong cuộc họp tháng 10 này hay không...
Giới đầu tư dự báo giá vàng lập kỷ lục mới trong vòng 2 năm tới
Các nhà đầu tư dự báo giá vàng sẽ thiết lập những mức cao kỷ lục mới trong vòng 24 tháng tới, trong bối cảnh dữ liệu cho thấy lượng vàng được các ngân hàng trung ương mua trong trong tháng 9 đã đạt mức cao nhất trong gần 2 năm qua...





Việt Nam luôn cần vốn ngoại để mở xưởng, tạo việc làm, thúc đẩy xuất khẩu và kết nối toàn cầu. Bước sang năm 2026, khi vị thế kinh tế đã khác, thu hút FDI của Việt Nam đòi hỏi chuẩn mực khắt khe hơn: phải xanh, số hóa, công nghệ cao, có sức lan tỏa và giúp Việt Nam từng bước làm chủ, tiến tới sở hữu công nghệ gốc.







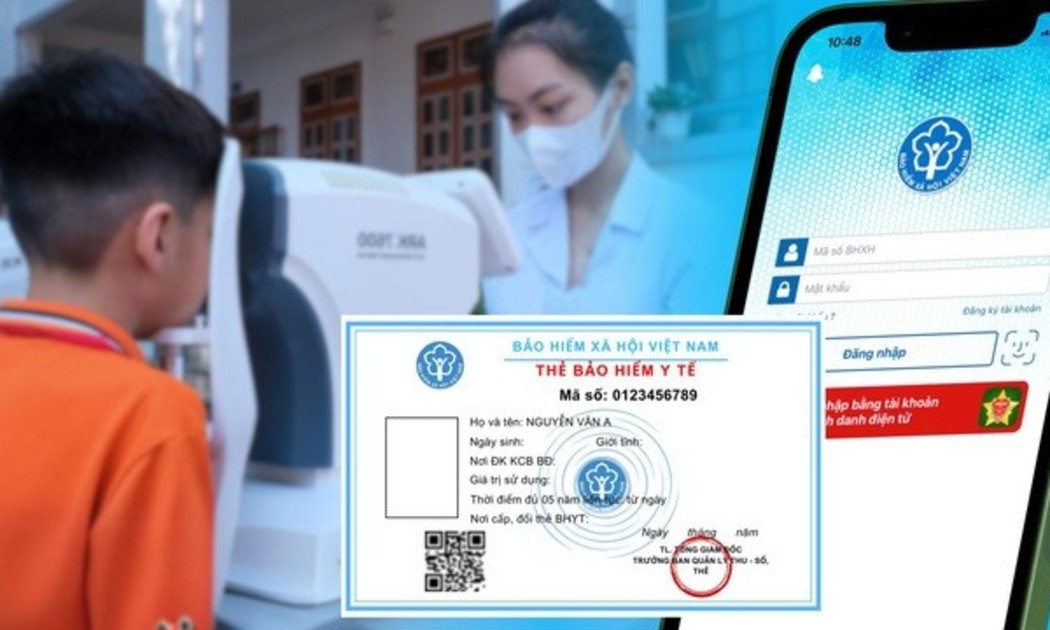
 Cảnh báo thủ đoạn tinh vi lừa đảo bảo hiểm
Các đối tượng lừa đảo trên không gian mạng sử dụng nhiều thủ đoạn tinh vi, mạo danh cán bộ cơ quan Bảo hiểm xã hội, công an hoặc cán bộ phường/xã để tiếp cận người dân, lợi dụng nhu cầu tra cứu thông tin, thực hiện thủ tục và giải quyết quyền lợi bảo hiểm xã hội, bảo hiểm y tế nhằm đánh cắp thông tin cá nhân, chiếm đoạt tài sản.




81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...