




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Cổ phiếu thưởng: ‘Gậy ông đập lưng ông’


Trái ngược với những lần giảm trước đây, lần giảm này của Vn-Index khiến nhiều loại cổ phiếu blue-chip không còn giữ được vị thế
Trái ngược với những lần VN-Index giảm trước đây, lần sụt giảm này, nhiều loại cổ phiếu blue-chip đã không còn giữ được vị thế
.
Lần đầu tiên trong vòng 6 tháng qua, không còn cổ phiếu nào đạt mức 400.000 đồng/cổ phiếu.
Không chỉ BMC, FPT, GMD, REE, SAM, SFN, STB, VSH... cùng giảm mà cả DHG, TAC, NKD, SJS... sau nhiều ngày “chống cự” cũng đã giảm mạnh.
Điều đáng nói nhất là tất cả những cổ phiếu blue-chip đều có kết quả kinh doanh 6 tháng đầu năm khá ấn tượng. FPT, STB lãi hơn 500 tỷ đồng, REE, SAM, GMD, DHG... đều có lãi vượt quá con số 100 tỷ, cao hơn năm 2006.
Nhưng tin tốt lành này vẫn không đủ sức kéo giá lên. Ngoài nguyên nhân giảm giá chung của thị trường thì nhiều nhà phân tích chứng khoán cho rằng việc phát hành cổ phiếu thưởng quá nhiều cùng với thời gian gần đây các cổ đông lớn bán ra ồ ạt nhiều loại cổ phiếu blue-chip đã ảnh hưởng xấu đến giá.
Chưa kịp tiêu thụ hết các đợt IPO thì lại phải đón nhận hàng trăm triệu cổ phiếu phát hành thêm nên “không bội thực mới lạ” như khẳng định của nhà phân tích chứng khoán Đặng Ngọc Thắng. FPT đưa ra 30 triệu cổ phiếu, VNM hơn 8 triệu, STB gần 19 triệu, REE gần 5 triệu...
Giám đốc một công ty chứng khoán ví von: “Nhiều nhà đầu tư vui mừng vì có thêm một lượng cổ phiếu mới chứ đâu biết rằng như rượu pha thêm nước”.
Ông này đưa ví dụ như STB: cổ phiếu STB có ngày giao dịch không hưởng quyền là 7/6. Vào ngày 6/6, STB có giá đóng cửa là 144.000 đồng. Tỷ lệ hưởng cổ tức 12% bằng cổ phiếu và quyền mua 1:1 với giá 15.000 đồng. Ngày 7/6 giá cổ phiếu bị giảm theo tỷ lệ (144.000 15.000) / 2,12 = 75.000.
Như vậy, người nào mua 1.000 cổ phiếu vào ngày 6/6 với giá 144.000 thì tương lai sẽ có 2.120 cổ phiếu và phải nộp thêm 15 triệu đồng (tổng tiền phải chi là 159 triệu đồng), nhưng giá trị cổ phiếu của họ đã bị giảm còn 75.000 đồng và 1.120 cổ phiếu có thêm kia phải chờ đợi gần 3 tháng sau mới có thể giao dịch được.
Còn những người mua vào cuối tháng 6, đầu tháng 7 thì đã mua STB thoải mái với giá đã xuống dưới giá mà các cổ đông STB mới vui mừng.
Không chỉ ngại “rượu pha thêm nước lã” mà nhiều nhà đầu tư còn lo các tổ chức niêm yết sẽ tiếp tục dùng cổ phiếu thưởng trong thời gian tới như một hình thức gọi vốn và trả cổ tức hữu hiệu nhất.
Tổng giám đốc một doanh nghiệp lớn thừa nhận: “Tăng vốn bằng phát hành thêm cổ phiếu lợi hơn vay ngân hàng nhiều lần”.
Công ty có lợi nhuận càng lớn, giá phát hành cổ phiếu thêm càng cao như SSI phát hành với giá 50.000 đồng gấp 5 lần mệnh giá nhưng chỉ phải trả cổ tức trên mệnh giá 10.000 đồng. Trong khi đó vay ngân hàng không chỉ rắc rối về thủ tục mà lãi so với vốn vay phải trả cao hơn cổ tức.
Tuy nhiên, nhà đầu tư có vẻ như đã “quá ngán” cổ phiếu thưởng, phát hành thêm vì hầu như doanh nghiệp nào cũng áp dụng, chỉ tính riêng tại sàn TPHCM đã có hơn 80 chục tổ chức niêm yết đã, đang và sẽ phát hành thêm cổ phiếu.
Nếu tính cả sàn Hà Nội thì nhà đầu tư phải cần hơn 90.000 tỷ đồng mới có thể “ôm” hết được lượng cổ phiếu thưởng, cổ phiếu phát hành thêm. Lượng tiền khổng lồ này đang là một bài toán khó khi ngân hàng ngừng cho vay đầu tư chứng khoán, nhà đầu tư nước ngoài đang do dự chưa dám đổ vốn nhiều.
Trong tình cảnh ấy thì việc cổ phiếu thưởng đang “gậy ông đập lưng ông” đáng để các doanh nghiệp đi theo hướng này tham khảo nếu không muốn ế ẩm như Bảo Việt vừa qua.
* Nhiều nhà đầu tư nhỏ, lẻ chưa biết giải quyết ra sao với số cổ phiếu lẻ được chia, mua. Anh Phan Văn Thông (sàn ACBS TPHCM) băn khoăn:
“Tôi có 200 cổ phiếu SSI được chia 40 và mua 40, tìm người mua lại rất khó còn bán trên sàn thì không được vì SSI giao dịch tại sàn Hà Nội với lô 100, nhân viên tư vấn bảo tôi thôi cứ chờ cho SSI chuyển sàn rồi bán”.
Không chỉ với SSI mà nhiều nhà đầu tư đang nắm các lô lẻ dưới 100 với các cổ phiếu trên sàn Hà Nội, dưới 10 tại sàn TPHCM đang khá mệt mỏi với “phần thưởng” này vì “để không được bán cũng chẳng xong”.

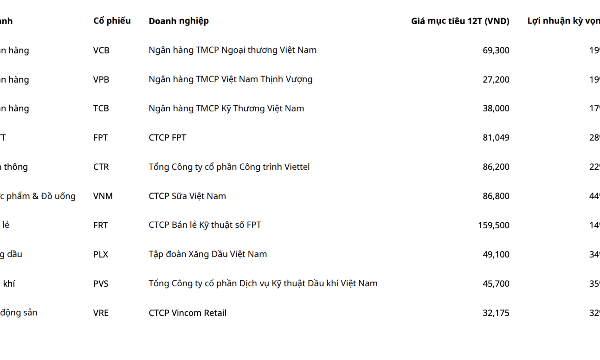
10 cổ phiếu đầu tư trung và dài hạn, tiềm năng tăng giá lên tới 44%
10 cổ phiếu này thuộc các nhóm ngân hàng, công nghệ thông tin, viễn thông, thực phẩm - đồ uống, bán lẻ, xăng dầu, dầu khí và bất động sản.
HoSE ra mắt chỉ số mới, quy tụ 30 cổ phiếu lớn thanh khoản tốt, tăng trưởng cao
VNPRIVGRO bao gồm 30 cổ phiếu thành phần được lựa chọn từ rổ chỉ số VNAllshare, đáp ứng các tiêu chí sàng lọc về thanh khoản và tỷ lệ sở hữu nhà nước, với tỷ lệ sở hữu của cổ đông nhà nước không vượt quá 15%.
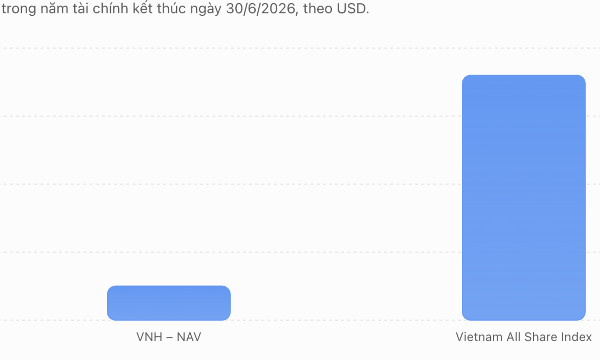
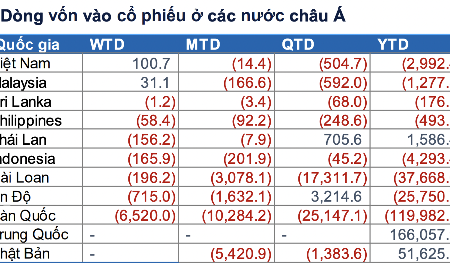
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
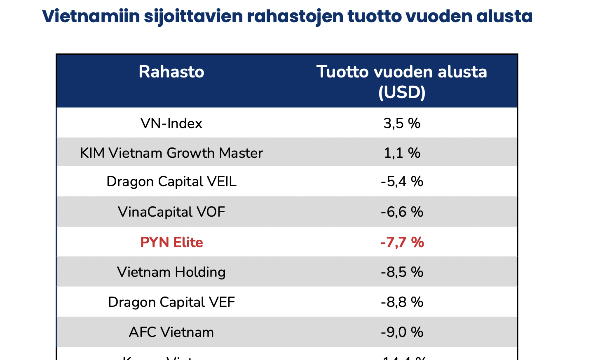
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
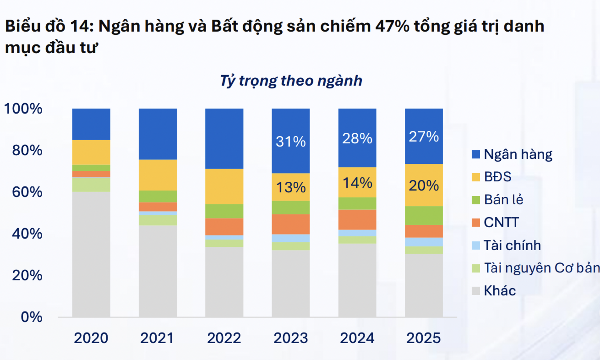
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.



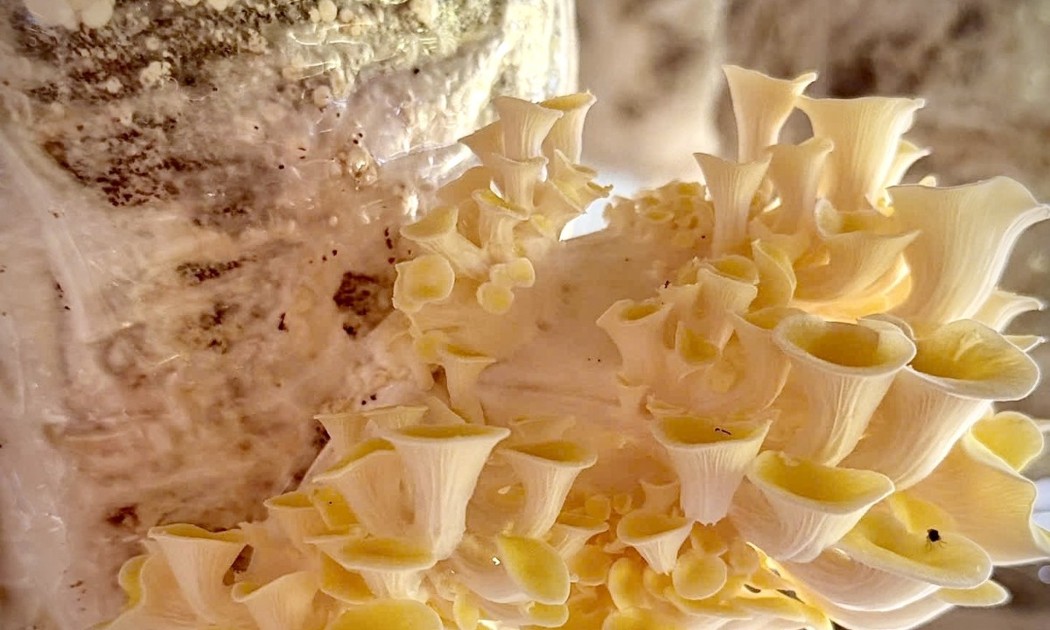

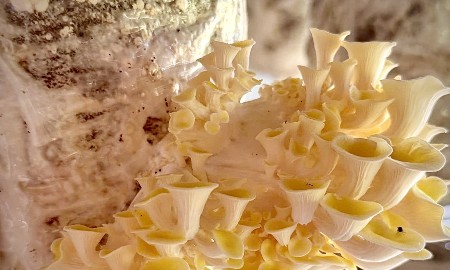
Thay vì đốt bỏ gây lãng phí và gây ô nhiễm môi trường, những phế phụ phẩm từ lâm nghiệp được tận dụng để trồng nấm hữu cơ theo chuỗi tuần hoàn. Đó chính là mô hình sản xuất và tiêu dùng bền vững ở xã Hương Cần, tỉnh Phú Thọ.





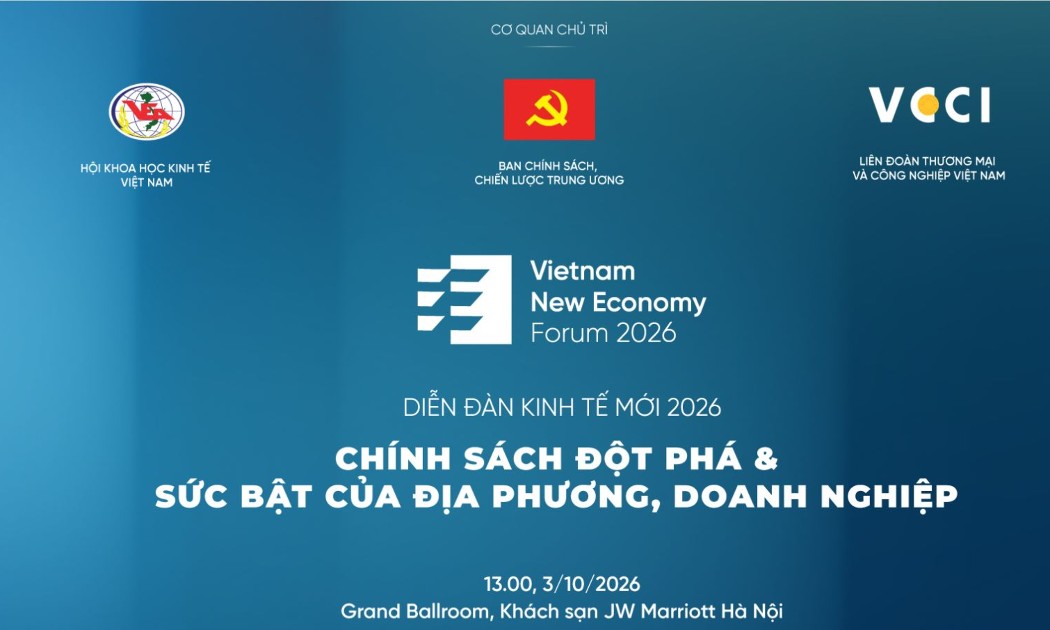
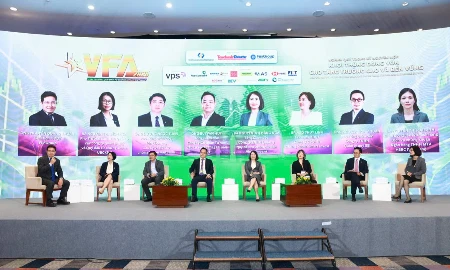
 [Trực tiếp] Diễn đàn Kinh tế mới thường niên 2026: Chính sách đột phá & Sức bật của địa phương, doanh nghiệp
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...