


-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Đã có 746 doanh nghiệp công bố lợi nhuận, nhóm Tài chính vượt trội tăng 47%


Trong quý 3/2025, nhóm Tài chính dẫn dắt với mức tăng 47,2% so với cùng kỳ năm ngoái trong khi nhóm Phi Tài chính ghi nhận mức tăng thấp hơn 31,5%.
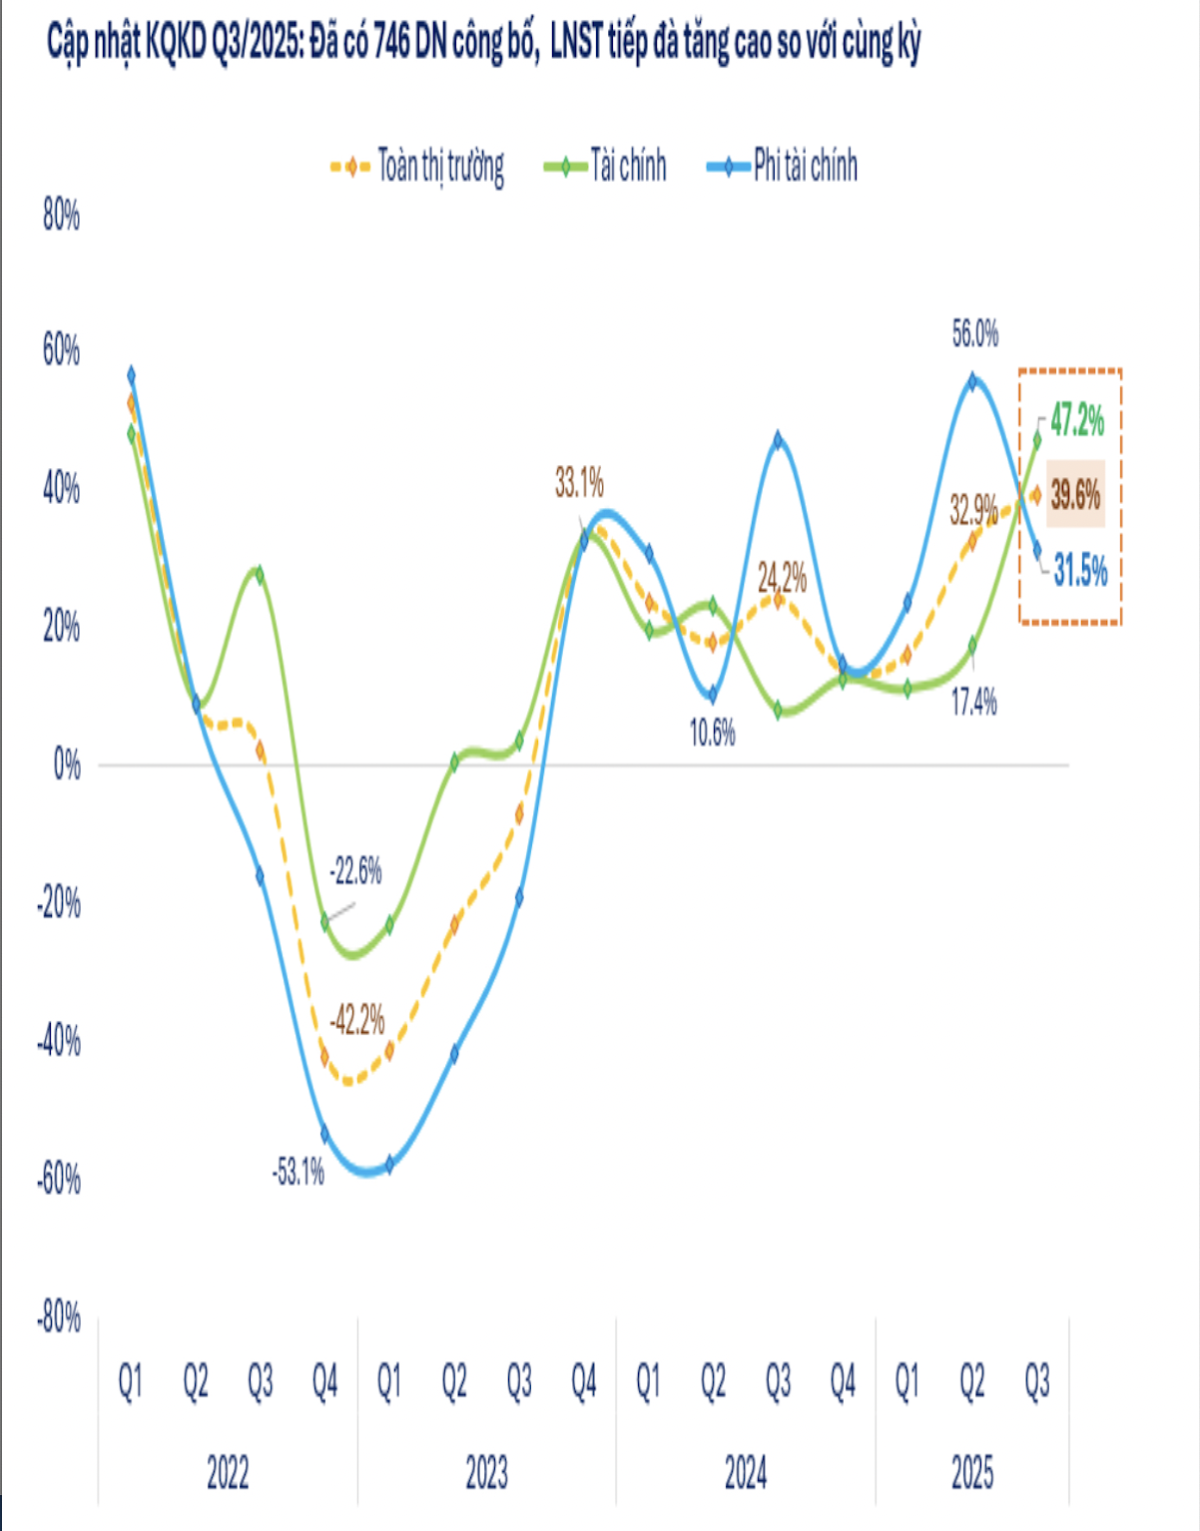
Tính đến ngày 29/10/2025, đã có 746 doanh nghiệp niêm yết đại diện 44,5% vốn hóa toàn thị trường công bố kết quả kinh doanh quý 3/2025, với tổng lợi nhuận sau thuế tăng 39,6% so với cùng kỳ năm 2024 và 9,8% so với quý 2/2025.
Trong quý 3/2025, nhóm Tài chính dẫn dắt với mức tăng 47,2% so với cùng kỳ năm ngoái trong khi nhóm Phi Tài chính ghi nhận mức tăng thấp hơn 31,5%.
Ở nhóm Tài chính, Lợi nhuận sau thuế quý 3/2025 tăng trưởng vượt trội ở chứng khoán, phân hóa mạnh ở Ngân hàng và phục hồi rõ nét ở Bảo hiểm.
Cụ thể, ngân hàng có 17/27 ngân hàng niêm yết công bố kết quả kinh doanh, với lợi nhuận sau thuế tăng 33,4% so với cùng kỳ và +4,4% so với quý liền kề trước đó dẫn dắt bởi VPB và nhóm ngân hàng nhỏ (OCB, ABB, PGB, BVB).
Ngược lại, các ngân hàng Tư nhân top đầu ghi nhận tăng trưởng giảm tốc như STB tăng 31,8% so với cùng kỳ, hoặc khiêm tốn hơn như TCB tăng 14,2%, ACB tăng 10,6% và VIB tăng 1,6% hay thậm chí giảm như MBB -0,7% trong bối cảnh NIM chưa hồi phục.
Với nhóm Bảo hiểm, lợi nhuận sau thuế quý 3/2025 của 8/13 doanh nghiệp bảo hiểm đại diện 37,9% vốn hóa ngành tăng mạnh 255,3% so với cùng kỳ dẫn dắt bởi PVI tăng 157,1%, MIG (+399%) và BMI (+120,3%), nhờ nền so sánh thấp khi cùng kỳ chịu ảnh hưởng từ bão Yagi.
Cần lưu ý rằng tổn thất do hai cơn bão cuối tháng 9 và đầu tháng 10/2025 chưa được phản ánh đầy đủ vào kết quả kinh doanh quý 3 của nhóm này và đây là yếu tố khiến dòng tiền vẫn chưa quay lại nhóm cổ phiếu Bảo hiểm dù có tăng trưởng tích cực trong quý 2.
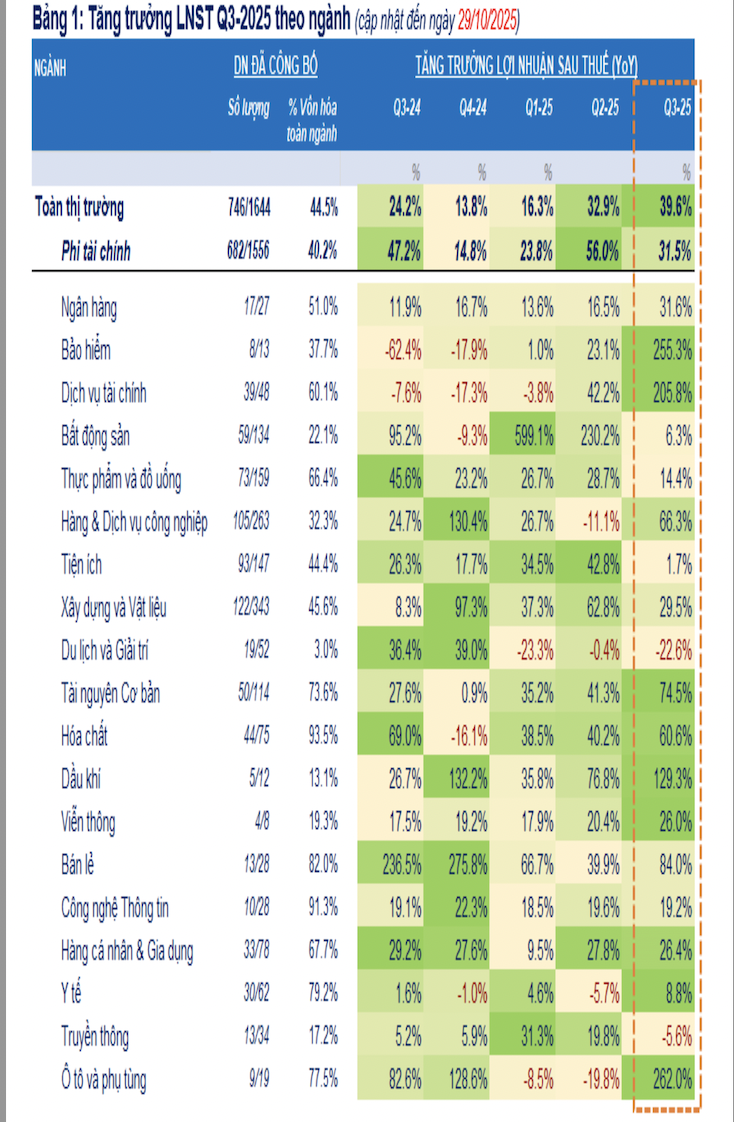
Ở nhóm Phi tài chính, tăng trưởng lợi nhuận so với cùng kỳ được dẫn dắt chủ yếu bởi nhóm hàng Tiêu dùng như Bán lẻ (MWG), Hàng cá nhân (PNJ) và Thủy sản (VHC. ANV): nhóm Vật liệu như Thép (HPG), Phân bón (DCM, DPM), Thiết bị điện (GEX, GEE).
Bất động sản Khu công nghiệp (GVR, IDC), Bất động sản bán lẻ (VRE, KSF) và Đá xây dựng (VLB, DHA, NNC) cũng ghi nhận tăng trưởng tích cực, trong khi Dược phẩm (DHG, DVN, OPC) và Than (CST, HLC) cho thấy dấu hiệu hồi phục rõ nét.
Ngược lại, Công nghệ thông tin (FPT) vẫn duy trì đà tăng trưởng nhưng tốc độ đã chậm lại, còn Bất động sản nhà ở (NVL), Thực phẩm (MCH, PAN) và Đường (QNS, SLS) ghi nhận suy giảm lợi nhuận so với cùng kỳ.


Phê duyệt mở rộng Khu kinh tế Vũng Áng lên gần 73.000 ha

Quý IV, tiếp tục hướng dòng vốn tín dụng vào lĩnh vực ưu tiên, hạ tầng, công nghệ chiến lược và nhà ở xã hội
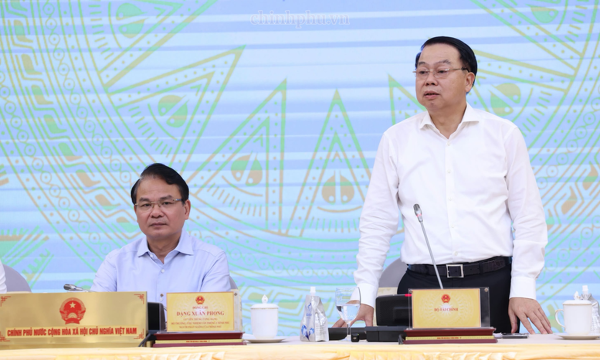
Giữ mục tiêu tăng trưởng hai con số, Chính phủ tập trung 5 nhóm giải pháp trong quý IV
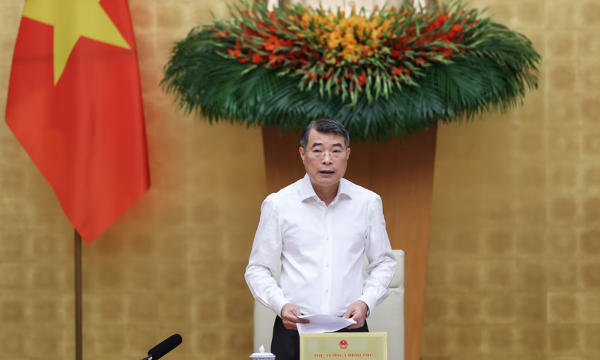
GDP quý IV phải tăng trên 12,5% để đạt mục tiêu tăng trưởng hai con số
[Trực tiếp] Diễn đàn Kinh tế mới thường niên 2026: Chính sách đột phá & Sức bật của địa phương, doanh nghiệp
Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...
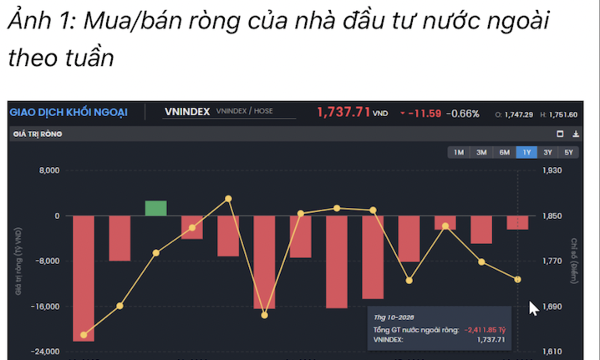
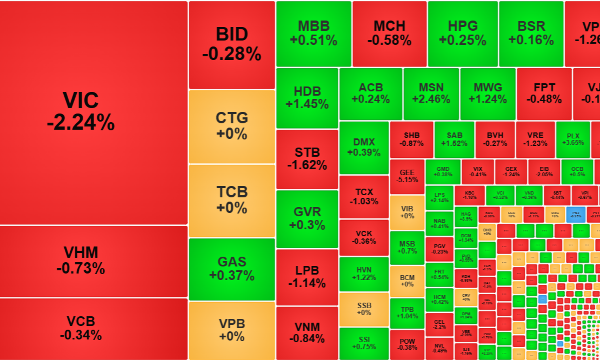
Thanh khoản "teo tóp" , tiền vẫn rút ra khỏi cổ phiếu ngân hàng và bất động sản trong tuần qua
Trong tuần 40/2026, dòng tiền rút khỏi nhóm Ngân hàng và Bất động sản, đồng thời dịch chuyển sang một số nhóm ngành có quy mô vốn hóa vừa, nổi bật là Hàng hóa và Dịch vụ Công nghiệp, Tài nguyên Cơ bản và Hàng cá nhân và Gia dụng.
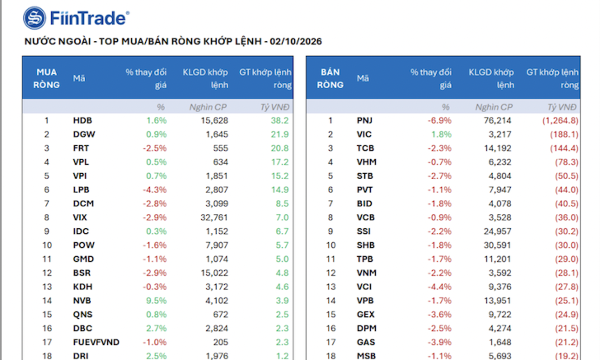
Khối ngoại bất ngờ xả ròng ồ ạt 3.300 tỷ phiên cuối tuần, tiếp tục bán tháo PNJ
Nhà đầu tư nước ngoài bán ròng 3.299,2 tỷ đồng trong phiên, trong đó riêng giao dịch khớp lệnh, khối này bán ròng 2.261,3 tỷ đồng.
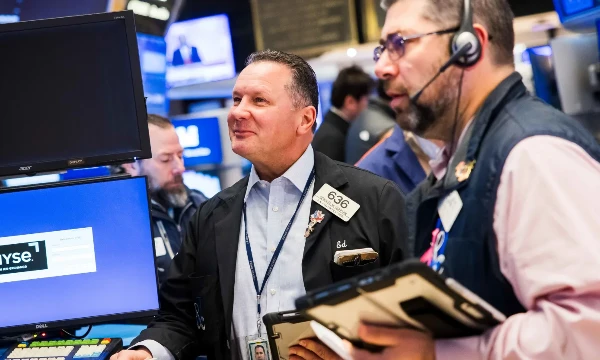
Chứng khoán Mỹ tăng vì Fed có thể giữ nguyên lãi suất, giá dầu giảm khi châu Âu nhất trí xả dự trữ
Thị trường chứng khoán Mỹ tăng điểm trong phiên giao dịch ngày thứ Sáu (2/10), khi số liệu việc làm yếu hơn nhiều so với dự báo làm gia tăng kỳ vọng rằng Cục Dự trữ Liên bang Mỹ (Fed) sẽ không thay đổi lãi suất trong cuộc họp vào tháng này...
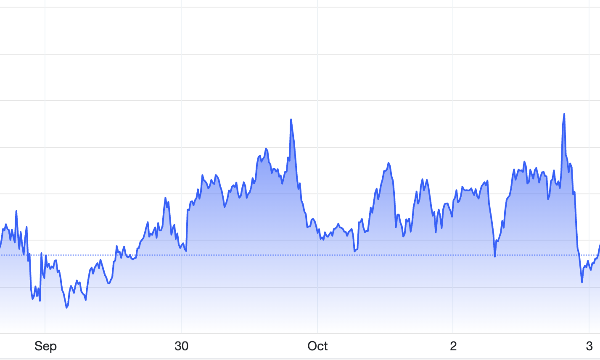
Vàng sụt giá dù số liệu việc làm Mỹ yếu hơn dự báo, hoàn tất một tuần giảm
Lợi suất trái phiếu kho bạc Mỹ duy trì xu hướng tăng là một trong những yếu tố gây áp lực giảm chính lên giá vàng trong phiên này và tuần này, khiến kim loại quý có thêm một tuần mất giá...


Ngày 3/10/2026, tại Hà Nội, Diễn đàn Kinh tế mới thường niên 2026 (Vietnam New Economy Forum – VNEF 2026) được tổ chức với chủ đề “Chính sách đột phá & Sức bật của địa phương, doanh nghiệp”. Sự kiện được phát sóng trực tiếp trên nền tảng VnEconomy.vn và FanPage VnEconomy...





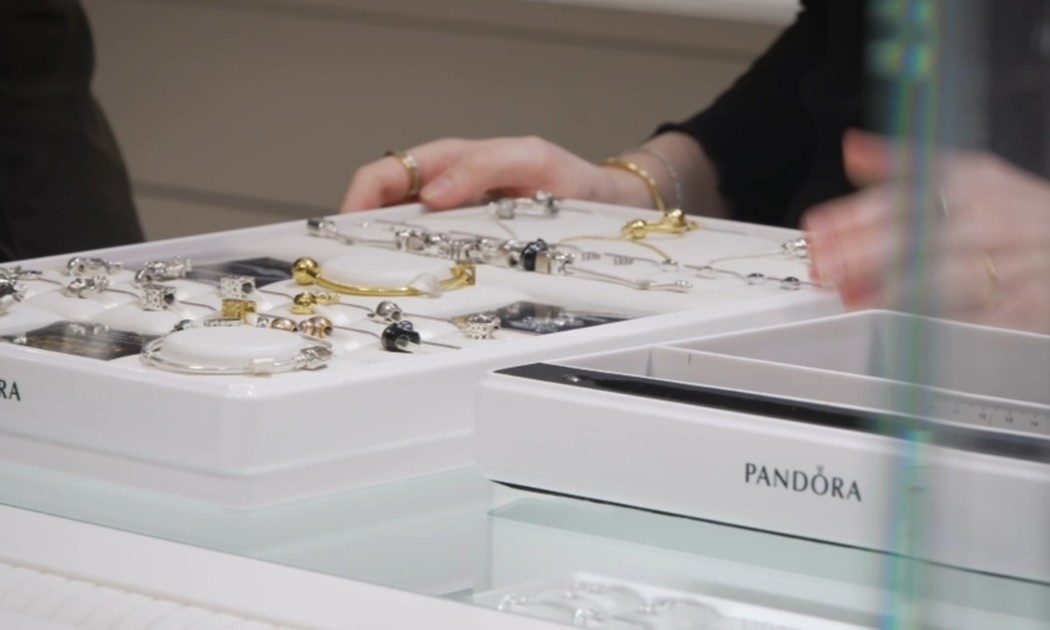
 Pandora Production Việt Nam: Từ nhà máy 150 triệu USD đến sản phẩm đầu tiên xuất khẩu
Ngày 1/1/2026 Tập đoàn Pandora (Đan Mạch) khánh thành nhà máy chế tác trang sức tại Khu công nghiệp VSIP 3, TP Hồ Chí Minh với tổng vốn đầu tư 150 triệu USD. Nhà máy có công suất lên tới 60 triệu sản phẩm mỗi năm, tương đương tăng khoảng 50% tổng công suất của tập đoàn.


81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...

