




-
 Số 96-98 Hoàng Quốc Việt, Cầu Giấy, Hà Nội
-
 02437552050


Dịch vụ ứng trước tiền bán: VAFI “phản pháo” Tổng cục Thuế


VAFI cho rằng dịch vụ ứng trước tiền bán chứng khoán bản chất là một dịch vụ cấp tín dụng và không phải chịu thuế giá trị gia tăng
Hiệp hội Các nhà đầu tư tài chính (VAFI) cho rằng dịch vụ ứng trước tiền bán chứng khoán bản chất là một dịch vụ cấp tín dụng, và không phải chịu thuế giá trị gia tăng.
Ngày 21/6, VAFI đã chính thức có văn bản khẳng định quan điểm ngược với Tổng cục Thuế liên quan đến việc thu thuế giá trị gia tăng đối với dịch vụ ứng trước tiền bán của các công ty chứng khoán.
Theo VAFI, việc Tổng cục Thuế dẫn ra các căn cứ tại Thông tư số 129/2008/TT-BTC ngày 26/12/2008 của Bộ Tài chính hướng dẫn thi hành một số điều Luật thuế giá trị gia tăng và Luật Chứng khoán để cho rằng nghiệp vụ ứng trước tiền bán chứng khoán không phải là hoạt động kinh doanh chứng khoán và phải chịu thuế giá trị gia tăng là chưa hợp lý.
Cụ thể, tại tiết a, b điểm 8 Mục II Phần A Thông tư số 129/2008/TT-BTC ngày 26/12/2008 của Bộ Tài chính hướng dẫn thi hành một số điều Luật Thuế giá trị gia tăng quy định đối tượng không chịu thuế giá trị gia tăng bao gồm:
a/ Dịch vụ cấp tín dụng gồm các hình thức: cho vay; chiết khấu và tái chiết khấu công cụ chuyển nhượng và các giấy tờ có giá khác; bảo lãnh; cho thuê tài chính và các hình thức cấp tín dụng khác theo quy định của pháp luật do các tổ chức tài chính, tín dụng tại Việt Nam cung ứng .
b/ Kinh doanh chứng khoán bao gồm: môi giới chứng khoán, tự doanh chứng khoán, bảo lãnh phát hành chứng khoán, tư vấn đầu tư chứng khoán, lưu ký chứng khoán, quản lý quỹ đầu tư chứng khoán, quản lý danh mục đầu tư chứng khoán, dịch vụ tổ chức thị trường của các sở hoặc trung tâm giao dịch chứng khoán, các hoạt động khác theo quy định của pháp luật về chứng khoán.
Ngoài ra Tổng cục Thuế lấy thêm căn cứ tại Luật Chứng khoán (khoản 19, điều 6): “Kinh doanh chứng khoán là việc thực hiện nghiệp vụ môi giới chứng khoán, tự doanh chứng khoán, bảo lãnh phát hành chứng khoán, tư vấn đầu tư chứng khoán, lưu ký chứng khoán, quản lý quỹ đầu tư chứng khoán, quản lý danh mục đầu tư chứng khoán”.
Theo VAFI, có lẽ từ các căn cứ trên mà người soạn thảo văn bản nghĩ rằng nghiệp vụ ứng trước tiền bán chứng khoán không phải là hoạt động kinh doanh chứng khoán vì không được đề cập cụ thể trong nhóm đối tượng không chịu thuế giá trị gia tăng.
VAFI cho rằng khái niệm về dịch vụ ứng trước tiền bán chứng khoán vẫn chưa được quy định cụ thể trong các văn bản dưới luật. Về bản chất, “phí dịch vụ ứng trước tiền bán chứng khoán” không phải là một loại phí dịch vụ mà là một dịch vụ cấp tín dụng.
Thông thường theo quy trình thanh toán, người bán chứng khoán phải chờ 3 ngày sau khi bán thì tiền mới về tài khoản. Vì lý do nào đó cần tiền trước, nhà đầu tư phải vay tiền từ công ty chứng khoán hay ngân hàng, tài sản thế chấp chính là dòng tiền bán chứng khoán về sau.
Mức “phí dịch vụ ứng trước tiền” này được tính toán trên cơ sở lãi suất vay của một ngày nhân với số ngày cần vay. Đa số các công ty chứng khoán cung ứng dịch vụ này phải liên doanh hoặc vay lại từ các ngân hàng nên công ty chứng khoán không thể tự ấn định mức phí và mức phí cũng biến động theo lãi suất thị trường.
Căn cứ trên quy trình đó, VAFI cho rằng ứng trước tiền bán thực chất là dịch vụ cấp tín dụng và đã là dịch vụ cấp tín dụng thì không phải chịu thuế giá trị gia tăng.
Ngoài ra, căn cứ điều 60 của Luật Chứng khoán, VAFI khẳng định ứng trước tiền bán là một hoạt động kinh doanh chứng khoán. Cụ thể, ngoài những nghiệp vụ được liệt kê như môi giới, tự doanh, bảo lãnh phát hành, tư vấn đầu tư, công ty chứng khoán còn được cung cấp các dịch vụ tài chính khác. Các nghiệp vụ kinh doanh khác này cần phải được hướng dẫn tại các văn bản dưới luật như dịch vụ ứng trước tiền bán, dịch vụ ký quỹ...
Ngay tại tiết b điểm 8 mục II phần A Thông tư 129/2008/TT-BTC đã quy định: “Kinh doanh chứng khoán bao gồm: môi giới chứng khoán, tự doanh chứng khoán, bảo lãnh phát hành chứng khoán, tư vấn đầu tư chứng khoán, lưu ký chứng khoán, quản lý quỹ đầu tư chứng khoán, quản lý danh mục đầu tư chứng khoán, dịch vụ tổ chức thị trường của các sở hoặc trung tâm giao dịch chứng khoán, các hoạt động khác theo quy định của pháp luật về chứng khoán”.
Như vậy, theo VAFI, đang có sự hiểu khác nhau về nghiệp vụ kinh doanh chứng khoán. VAFI đề nghị Ủy ban Chứng khoán nên có văn bản gửi Bộ Tài chính, Tổng cục Thuế để xác nhận rằng cung cấp dịch vụ ứng trước tiền bán chứng khoán là một nghiệp vụ kinh doanh của công ty chứng khoán và nên giải thích về bản chất của “phí dịch vụ ứng trước tiền bán chứng khoán”. Tổng cục Thuế, Bộ Tài chính nên xem xét lại vấn đề này và nhanh chóng có văn bản phản hồi để các công ty chứng khoán có cơ sở làm báo cáo tài chính đúng luật.

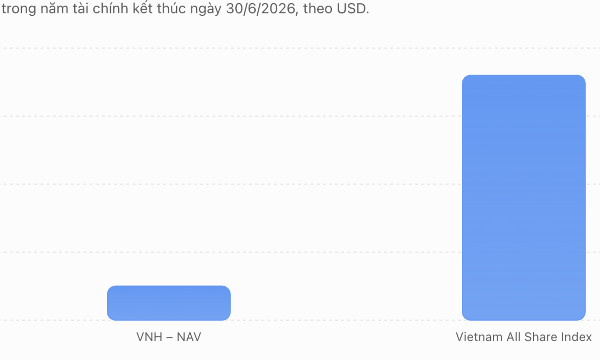
Quỹ ngoại: Hiệu suất đầu tư kém do mức độ tập trung bất thường của diễn biến VN-Index
Báo cáo thường niên cho năm tài chính kết thúc ngày 30/6/2026, VietNam Holding Limited (VNH) cho biết năm qua vẫn là một năm đáng thất vọng xét về hiệu suất tương đối.
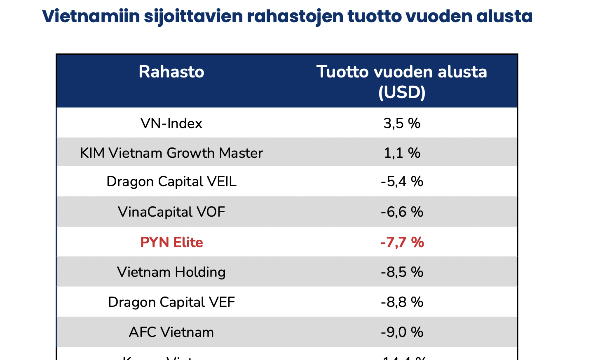
Pyn Elite Fund: Khó hiểu khi nhiều doanh nghiệp tốt giá cổ phiếu lại giảm, nhiều quỹ đã phải đóng cửa
PYN Elite cho rằng thị trường đã vận động theo cách khó lý giải khi nhiều cổ phiếu của các doanh nghiệp lớn, có thanh khoản cao và công bố kết quả kinh doanh xuất sắc lại phần lớn giảm giá.
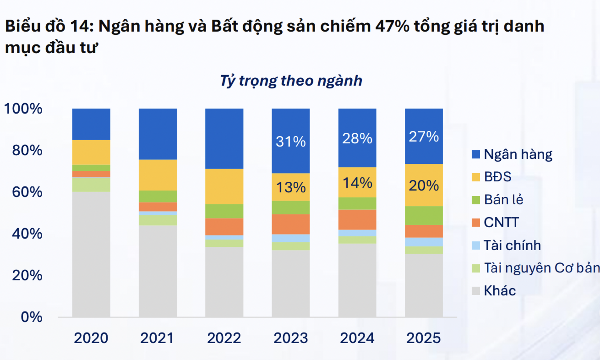
47% tỷ trọng danh mục của quỹ đầu tư là ngân hàng và bất động sản
Tỷ trọng của Bất động sản trong danh mục các quỹ có xu hướng tăng rõ rệt. Tỷ trọng ngành này tăng từ 13% năm 2023 lên 14% năm 2024 và đạt 20% vào năm 2025.
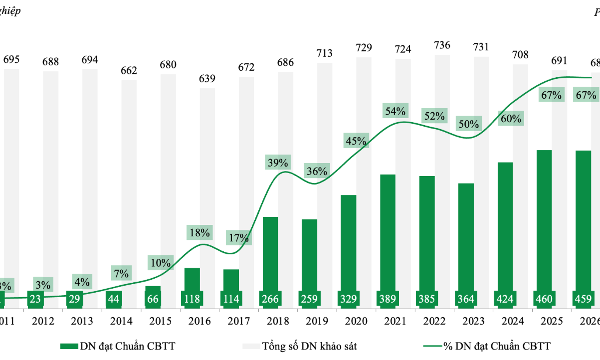
Nâng hạng thị trường, nâng chuẩn doanh nghiệp niêm yết
Việt Nam vừa được FTSE Russell nâng hạng lên thị trường Mới nổi Thứ cấp kéo theo yêu cầu cao hơn về minh bạch và công bố thông tin. Trong khi đó, hoạt động quan hệ nhà đầu tư (IR) cũng được yêu cầu nâng cao chất lượng thông tin, hướng tới làm rõ giá trị dài hạn của doanh nghiệp, tích hợp các yếu tố ESG và tăng cường đối thoại...
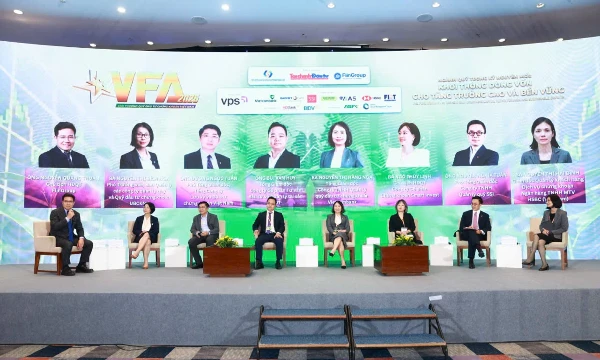
Thúc đẩy ngành quỹ bứt phá, khơi thông nguồn vốn trong kỷ nguyên mới
Hiện quy mô khối quỹ mở nội địa vẫn còn nhỏ bé so với hơn 13 triệu tài khoản chứng khoán cá nhân đang giao dịch. Trước sự lệch pha này và mục tiêu đưa quy mô ngành quỹ đạt 5% GDP vào năm 2030, ngành quỹ cần một lộ trình bứt phá từ chiến lược thu hút 1,8 triệu nhà đầu tư mới, hạ tầng công nghệ số hóa đến việc thay đổi tư duy sang quản lý gia sản dài hạn...





Sau hơn 20 năm, ngành gỗ và nội thất Việt Nam đã vươn lên và nằm trong nhóm những trung tâm sản xuất lớn của thế giới. Tuy nhiên, phần lớn doanh nghiệp vẫn tập trung ở khâu sản xuất, trong khi năng lực thiết kế, xây dựng thương hiệu và phát triển thị trường còn hạn chế. Để nâng cao giá trị gia tăng, ngành cần chuyển từ thích ứng sang chủ động kiến tạo và làm chủ chuỗi giá trị toàn cầu.







 Khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD
Sau hơn một thập kỷ không phát hành trái phiếu Chính phủ trên thị trường vốn quốc tế, khả năng Việt Nam trở lại với trái phiếu Chính phủ bằng USD đang thu hút sự quan tâm của giới đầu tư.





81 năm Quốc khánh 2/9 (1945-2026)
Ngày 2/9/1945 đã mở ra bước ngoặt vĩ đại trong lịch sử dân tộc Việt Nam. Sự ra đời của nước Việt Nam Dân chủ Cộng hòa không chỉ khẳng định quyền độc lập, tự do và tự quyết về chính trị, mà còn trao...

Giá vàng trong nước và thế giới
VnEconomy cập nhật giá vàng trong nước & thế giới hôm nay: SJC, 9999, giá vàng USD/oz, biến động giá vàng tăng, giảm - phân tích, dự báo & dữ liệu lịch sử.

Kỷ niệm 35 năm thành lập Tạp chí Kinh tế Việt Nam (1991 - 2026)
Nhìn lại di sản và thành tựu của Thời báo Kinh tế Việt Nam - Tạp chí Kinh tế Việt Nam trong 35 năm qua, giá trị lớn nhất không chỉ đo bằng lượng thông tin phục vụ bạn đọc hàng ngày, hàng giờ, cũng...

VnEconomy Interactive
Interactive là một sản phẩm báo chí mới của VnEconomy vừa được ra mắt bạn đọc từ đầu tháng 3/2023 đã gây ấn tượng mạnh với độc giả bởi sự mới lạ, độc đáo. Đây cũng là sản phẩm độc quyền chỉ có trên...